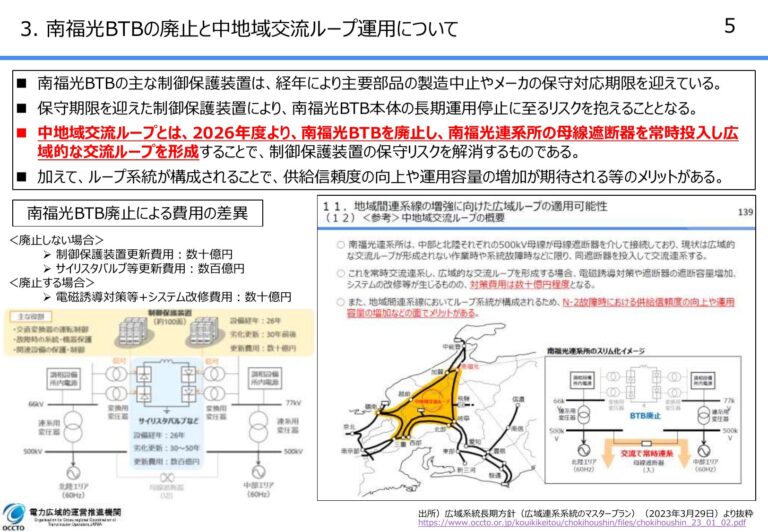
中部・北陸・関西の3エリアを結ぶ連系線は、2026年4月から交流のループ(中地域交流ループ)として運用されています。ループになると、エリア間で受電できる量(運用容量)が増えると見込まれていました。ところが、運開後の2026年4〜9月、中部と関西の間のスポット市場の分断率は63.5%で、前年同期(2025年4〜9月)の30.9%の約2倍になりました。
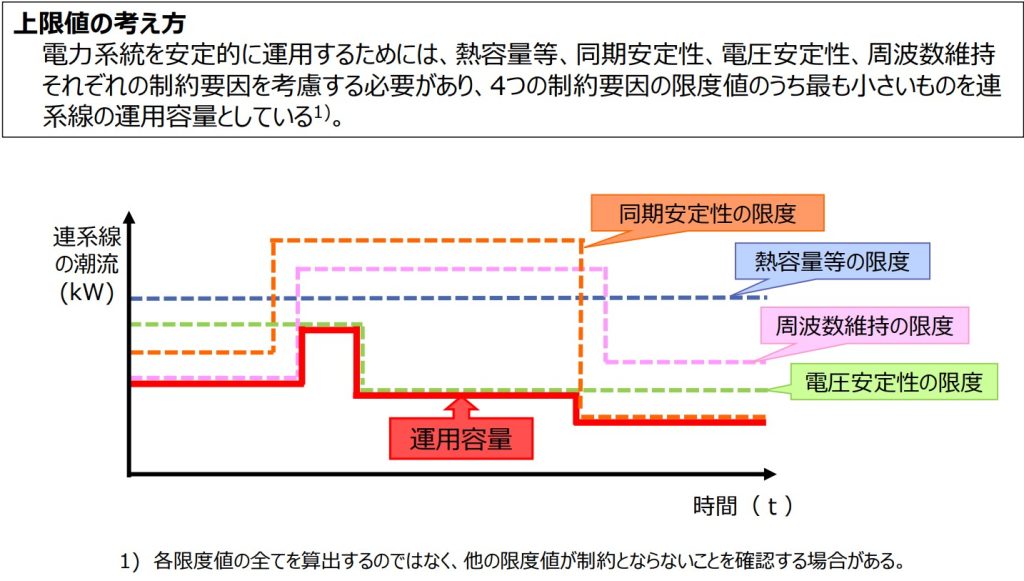
なぜ分断が増えたのか。本記事では、去年(2025年4〜9月)と今年(2026年4〜9月)を同じ月どうしで比べ、連系線の運用容量と潮流がどう変わったのかを、電力広域的運営推進機関(以下、広域機関)の系統情報サービスと日本卸電力取引所(JEPX)の公表データで確認します。中地域交流ループの仕組みや、運用容量の決まり方は、こちらの記事で解説しています。
目次
市場分断はどれだけ増えたか
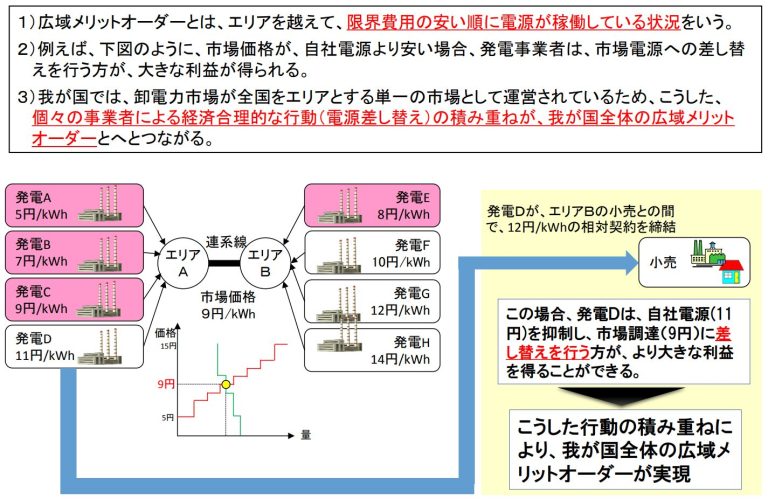
スポット市場では、エリア間をつなぐ連系線に空容量がある限り、複数のエリアが1つの市場として扱われ、同じ価格(エリアプライス)になります。連系線の潮流が運用容量に達すると、そこでエリアが分かれ、別々のエリアプライスが決まります。これが市場分断です(電力・ガス取引監視等委員会 第8回 制度設計・監視専門会合 資料4-1 p.6)。市場分断率は、30分ごとの商品(1日48コマ)のうち、2つのエリアのエリアプライスが異なった商品の割合です。
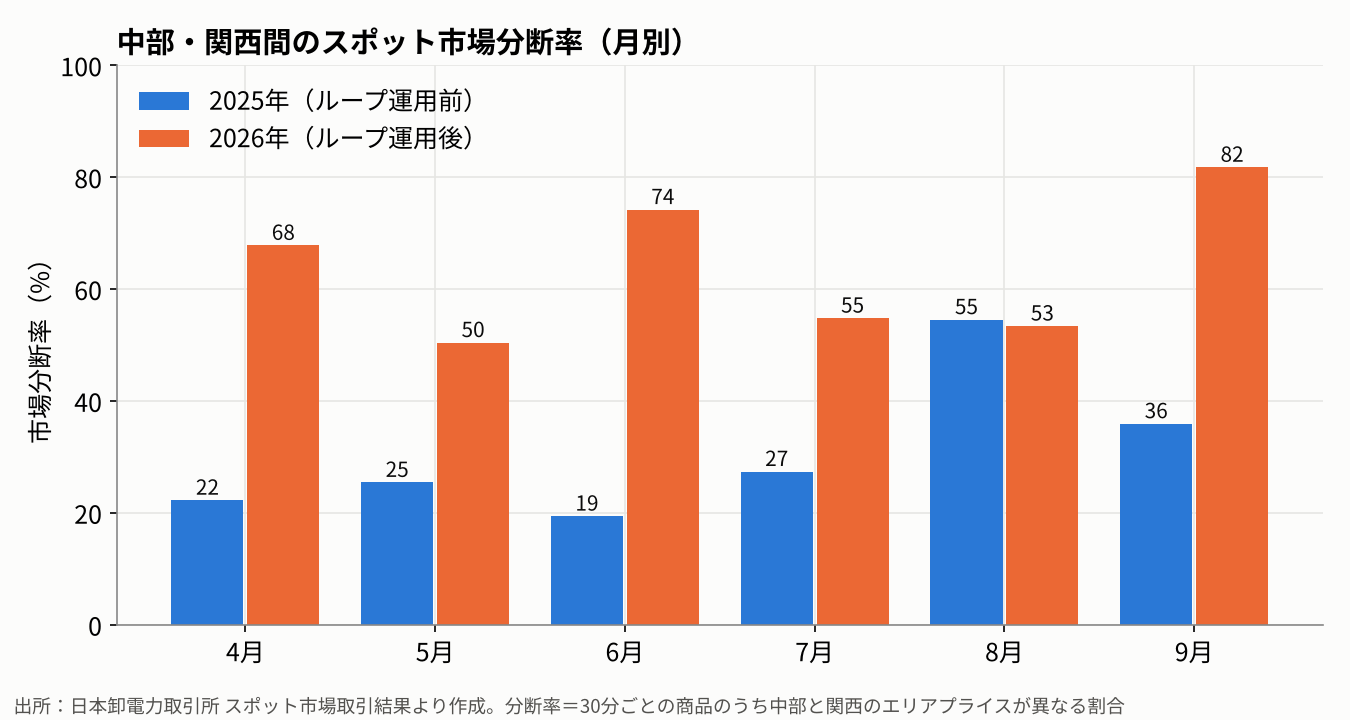
中部と関西の間の市場分断率を、前年の同じ月と比べました。
| 月 | 2025年 | 2026年 |
|---|---|---|
| 4月 | 22.2% | 67.8% |
| 5月 | 25.4% | 50.4% |
| 6月 | 19.4% | 74.2% |
| 7月 | 27.4% | 54.8% |
| 8月 | 54.5% | 53.4% |
| 9月 | 35.9% | 81.7% |
| 4〜9月 | 30.9% | 63.5% |
8月は前年とほぼ同じで、それ以外の月は前年の約2〜4倍です。
分断の形も確認しておきます。分断したコマのうち、2025年も2026年も99%以上が「中部のほうが関西より高い」分断でした。スポット市場では、売り札の安いエリアから高いエリアへ連系線の潮流が流れ、連系線の運用容量に達したところで分断します(第8回 資料4-1 p.6)。中部が高い側で分断しているということは、北陸・関西から中部へ向かう潮流(中部向きの潮流)が上限に達した状態です。
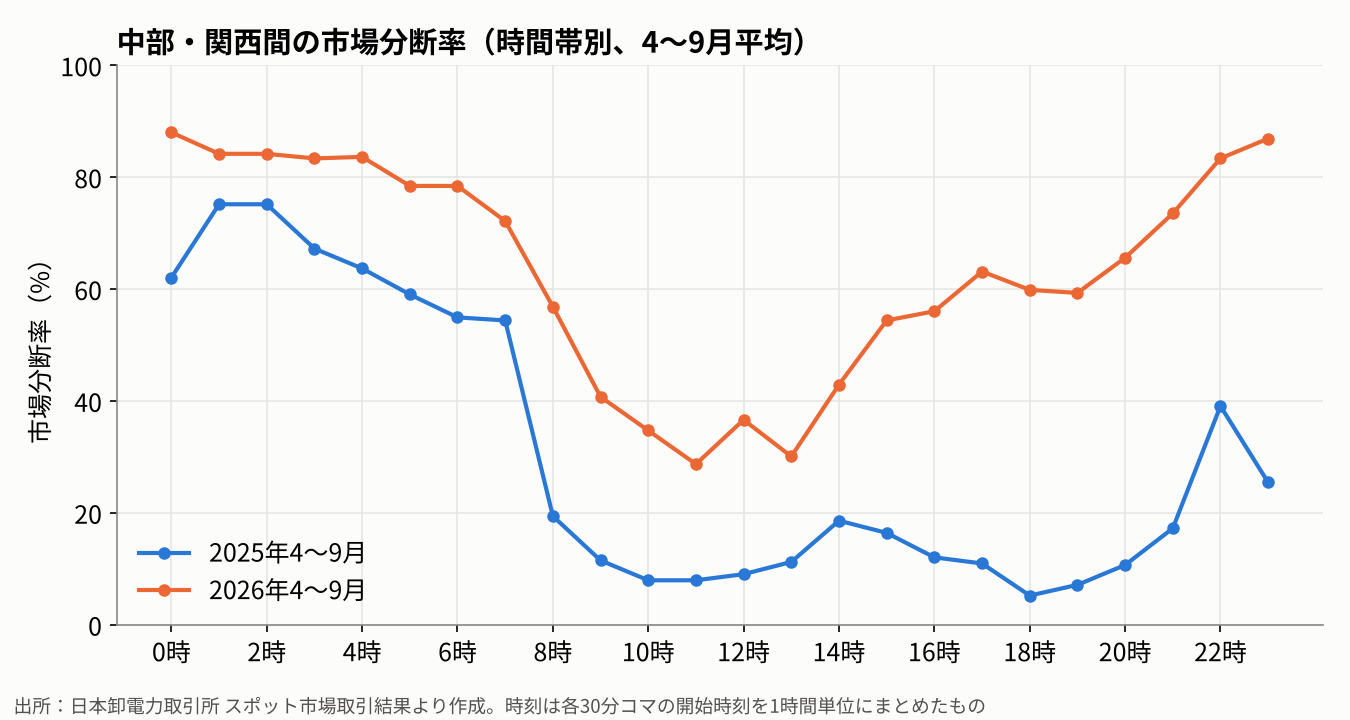
時間帯で見ると、2025年の分断の約8割は夜間(22時〜翌7時台)で、昼間(9〜19時台)の分断率は11%でした。2026年は昼間が46%、夜間が82%です。
監視等委員会の説明
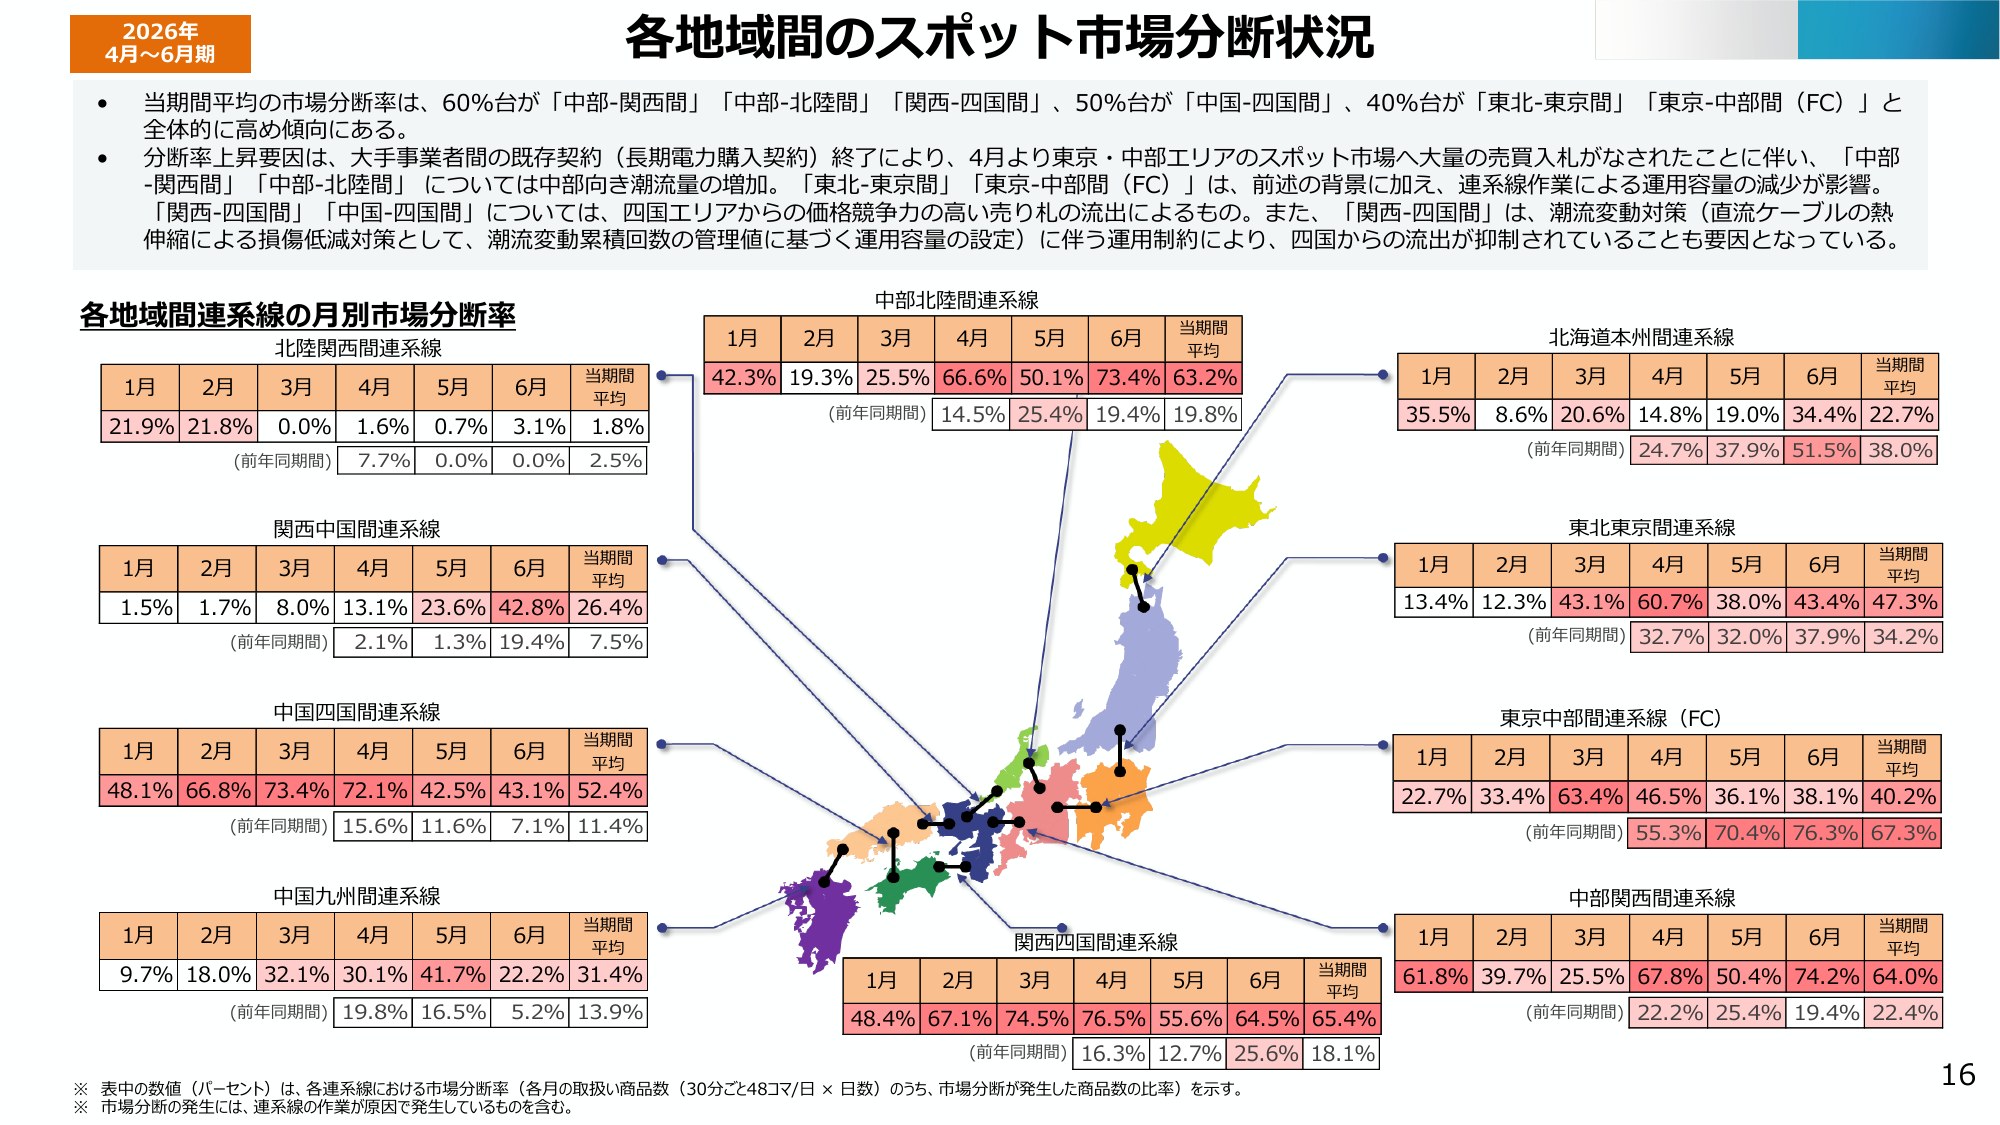
電力・ガス取引監視等委員会(以下、監視等委員会)は、2026年9月29日の制度設計・監視専門会合で、2026年4〜6月期の市場分断について、次のように説明しています。
「分断率上昇要因は、大手事業者間の既存契約(長期電力購入契約)終了により、4月より東京・中部エリアのスポット市場へ大量の売買入札がなされたことに伴い、「中部-関西間」「中部-北陸間」 については中部向き潮流量の増加。」
同じページには、「市場分断の発生には、連系線の作業が原因で発生しているものを含む。」との注記があります。
監視等委員会が要因として挙げているのは、中部向きの潮流の増加です。分断は、連系線の計画潮流が運用容量に達したときに起きます。そこで、系統情報サービスで公表されている中部向きの「運用容量」と「計画潮流」の2つを、去年と比べます。
去年と比べて、中部向きの運用容量はどうだったか
運用容量は、連系線を安定的に使える送電量の上限です。系統情報サービスには、実際の運用で5分ごとに設定された値が公表されています。ループ運用前の2025年は、中部向きの運用容量は三重東近江線(中部関西間連系線)と南福光BTB(中部北陸間連系設備)の2つに分けて公表されていたため、この2つを足した値を使います。2026年は、中部フェンス(中部につながる2つの連系設備の潮流の合計)の受電方向の値です。
月平均で見ると、ほとんど変わっていない
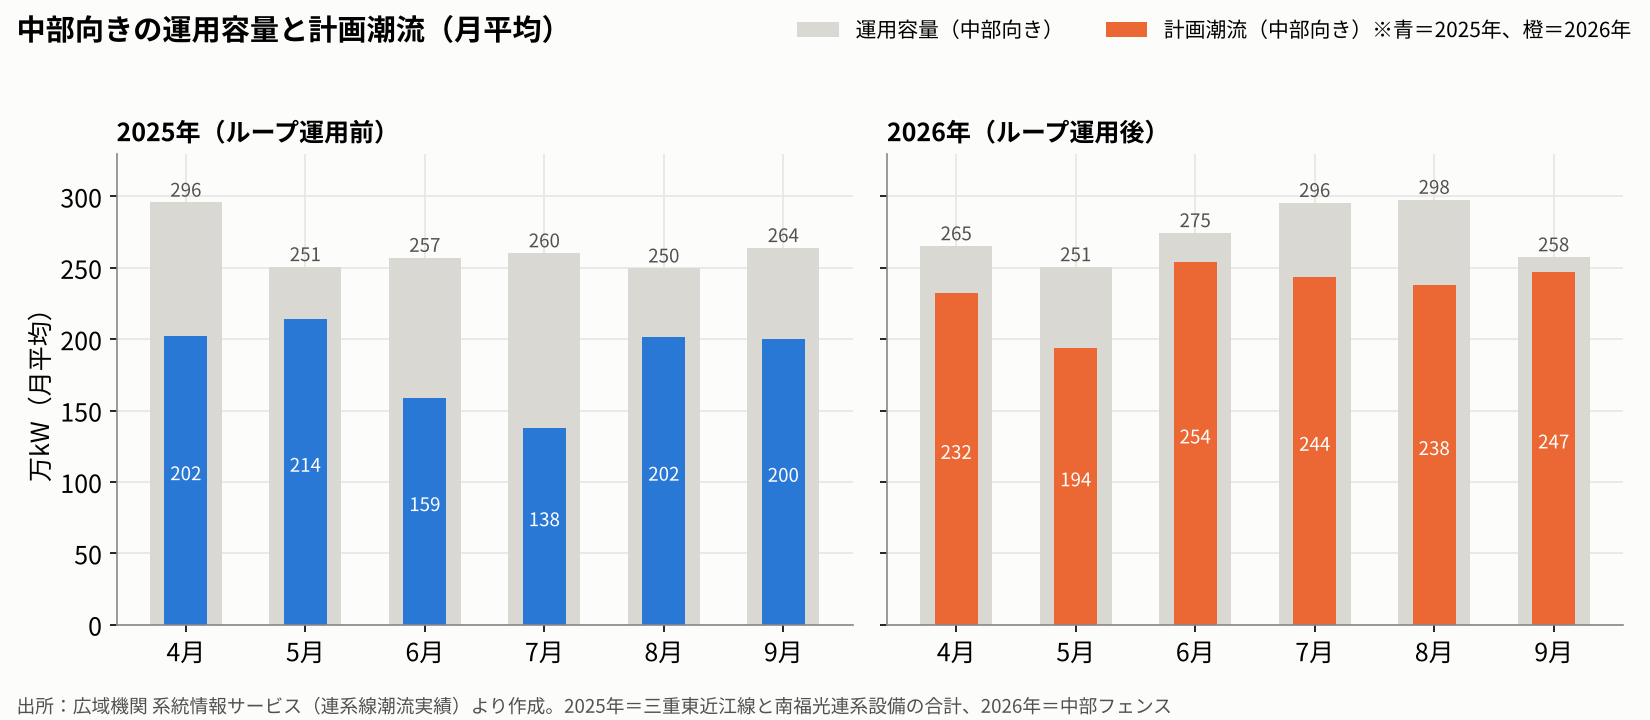
灰色の棒が運用容量、色の付いた棒が計画潮流(後述)の月平均です。中部向きの運用容量の月平均は、2025年が250〜296万kW、2026年が251〜298万kWで、4〜9月の平均は263万kWから274万kWです。7・8月は260万kW・250万kWから296万kW・298万kWに増えていますが、4月は296万kWから265万kWに減り、5月は同じ251万kWです。
日ごとに見ると、2026年は作業中の値で運用されていた
平日の昼間(12時台)の値を日ごとに並べると、違いがわかります。
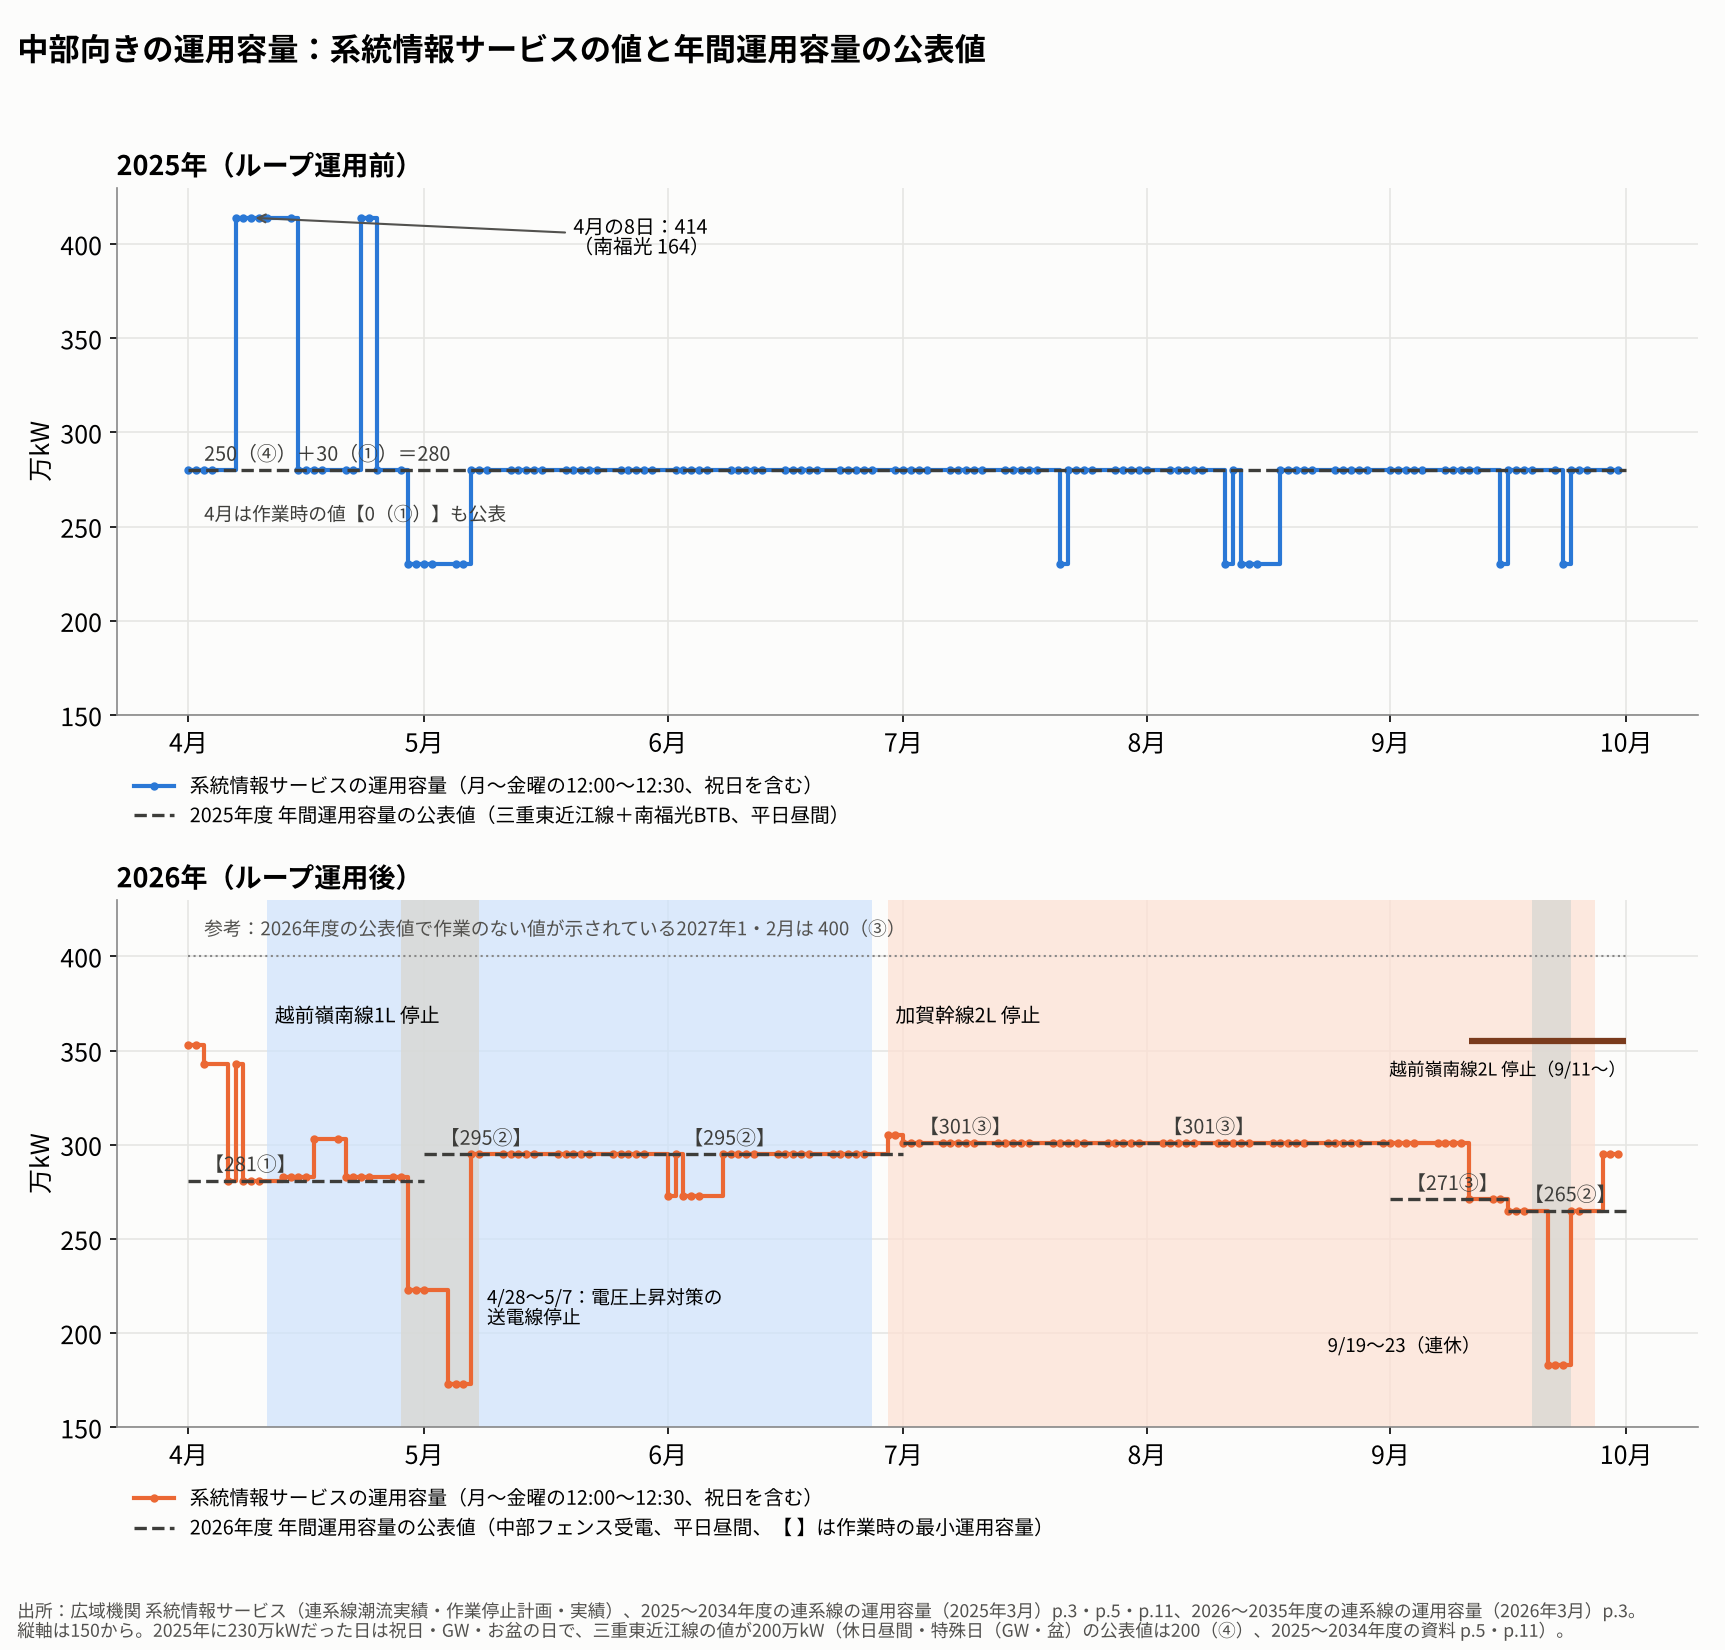
2025年(上の図) ほとんどの平日が280万kW(三重東近江線250万kW+南福光30万kW)で、一定でした。4月に414万kWの日が8日あるのは、南福光で交流連系の作業停止が行われ、南福光の値が164万kWになっていたためです。作業停止計画・実績には、4月7〜14日と4月23〜24日に「南福光連系所/北陸系統 中部北陸連絡母線による交流連系に伴う停止」が記載されています。2025年4〜9月に、中地域の連系線を「制約箇所」とする作業として記載されていたのは、この南福光の作業だけでした。
2026年(下の図) 黒い破線は、広域機関が公表している年間運用容量のうち、作業時の最小運用容量(【 】で示される値)です。実際の値は、5〜6月が295万kW、7〜8月が301万kW、9月中旬以降が271万kW・265万kWと、この作業時の値と同じでした。2026年度の年間運用容量では、中部受電は4〜12月と3月が作業時の値だけで示されており、作業のない値(400万kW)が示されているのは2027年1・2月です。作業時の値を大きく上回っていたのは、4月1〜7日の343〜353万kWと、9月1〜10日の301万kW(9月前半の作業時の値は271万kW)です。4月中旬以降は281〜283万kW(4月の作業時の値は281万kW)でした。
図の色の帯は、系統情報サービスの作業停止計画・実績で、制約箇所に中地域の連系線が記載されていた主な作業です。
| 期間(実績) | エリア | 停止した設備 | 内容 |
|---|---|---|---|
| 4月11日〜6月26日 | 関西 | 越前嶺南線 1L(北陸関西間連系線の1回線) | 湖東線改良工事(基礎工事)に伴う保安停止 |
| 5月1日〜5月7日 | 中部 | 500kV 越美幹線 2L | 電圧上昇対策に伴う運用停止 |
| 6月29日〜9月26日 | 北陸 | 加賀幹線 2L | 電線・地線張替 |
| 9月11日〜 | 関西 | 越前嶺南線 2L | 電力線他張替工事などに伴う保安停止 |
(1L・2Lは送電線の1回線目・2回線目。このほか、4〜6月と9月には、中部の愛岐幹線・東部幹線・三岐幹線・西部幹線・岐阜連絡線、北陸の東金津新福井線・加賀東金津線、関西の山城北線・山城東線・北近江線の停止が記載されています。中部の500kV送電線の停止は、ほとんどが「電圧上昇対策に伴う運用停止」です)
ゴールデンウィーク(5月2〜6日)に173万kW、9月の連休(19〜23日)に173〜183万kWまで下がっているのは、電圧上昇対策の送電線停止が重なった期間です。需要が少ない時期(軽負荷期)は、基幹系統で無効電力が余って電圧が上がりやすくなるため、その対策として各エリアで送電線を止めることがあります(中部電力パワーグリッド・北陸電力送配電・関西電力送配電 2026年度 第1回 運用容量検討会 資料3 p.2)。
設備を止めると運用容量が下がる理由
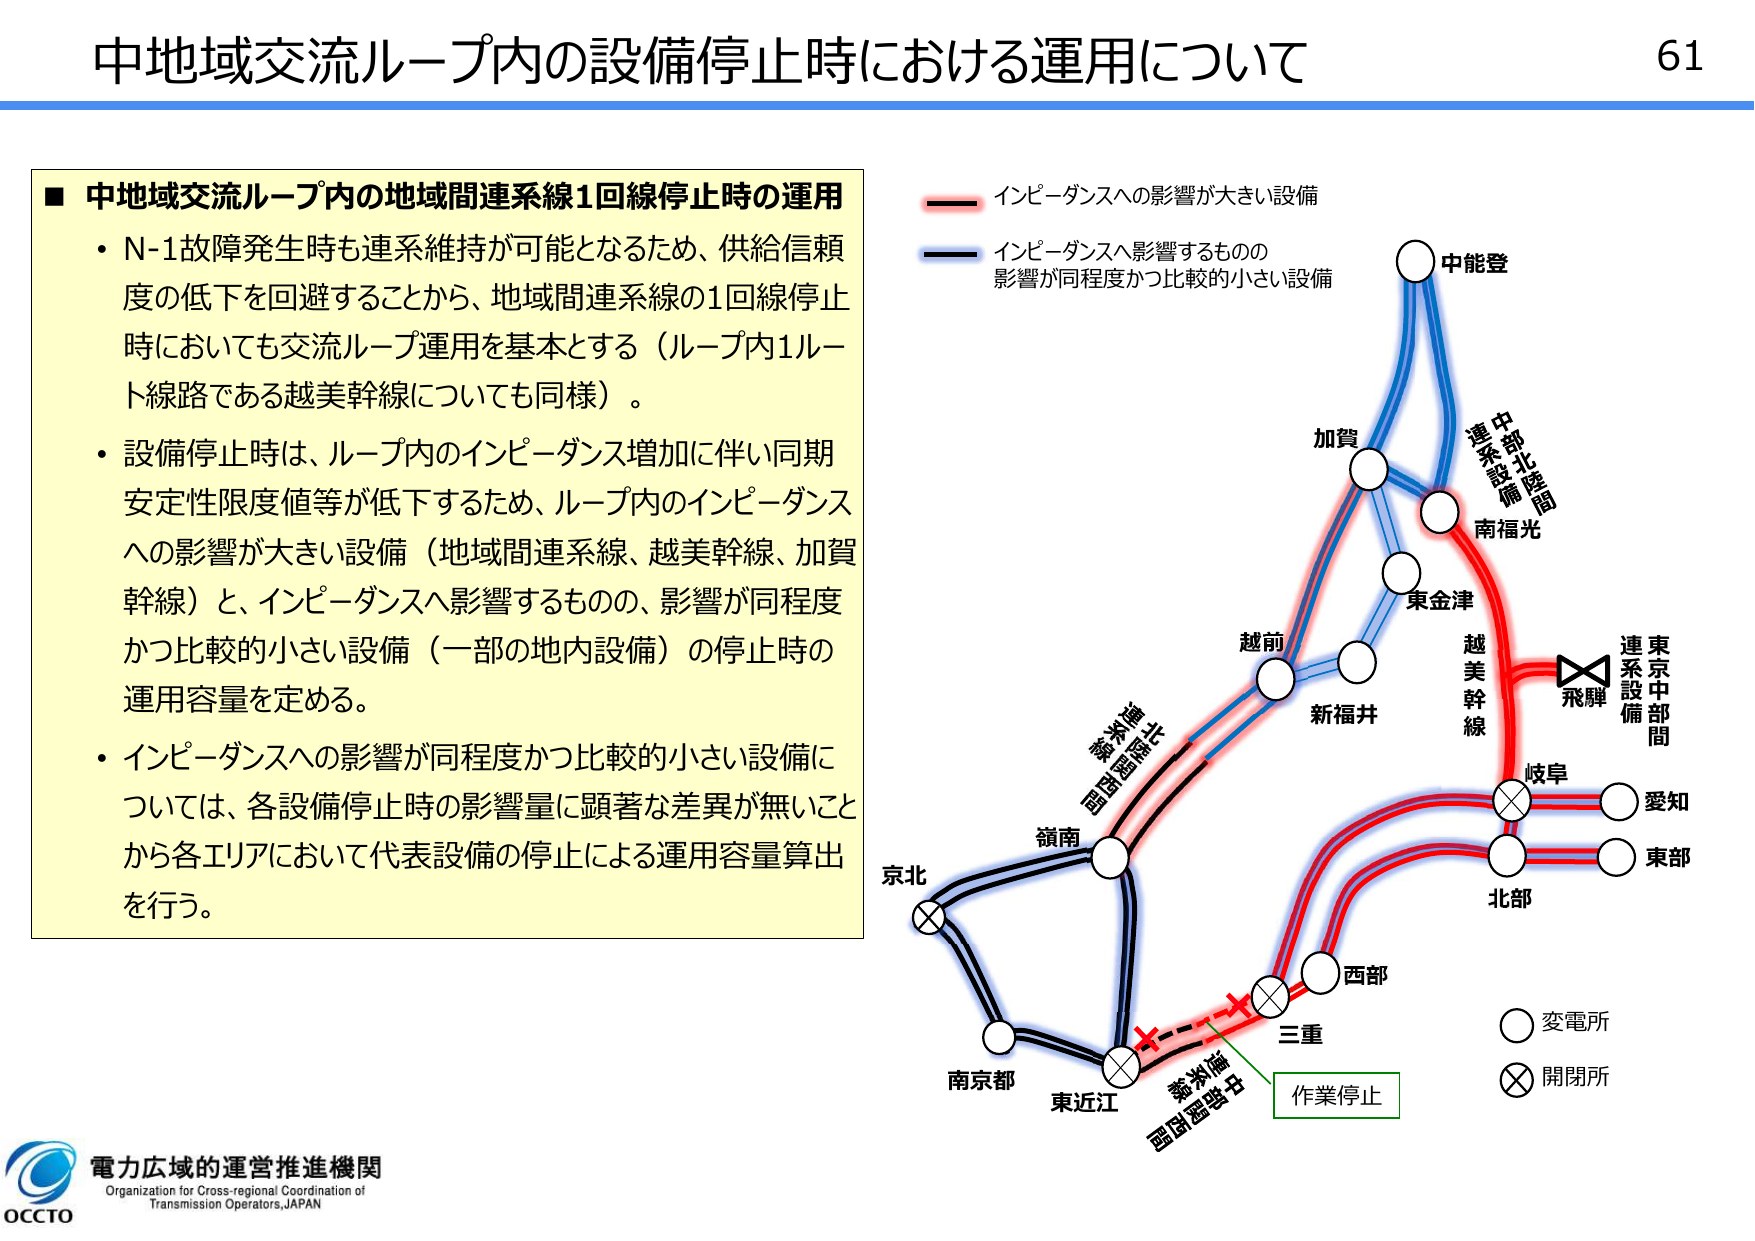
広域機関の資料「設備停止時の運用容量について」(2026年度 第2回 運用容量検討会 資料3、スライド61〜64)では、次のように説明されています。
- 中地域交流ループの運用容量は、主に三重東近江線ルート断故障時(2回線とも止まる故障)における中部エリア内発電機の同期安定性制約により決定される。
- 中部エリア内の発電機と中部エリアより西の系統との間のインピーダンスが大きいほど、同期安定性限度は低下する傾向にある。設備停止によりループ内のインピーダンスが増加し、同期安定性限度値などが低下する。
- 影響が大きい三重東近江線・越美幹線・越前嶺南線・加賀幹線は設備ごとに運用容量を算出し、影響が比較的小さい一部の地内設備は、各エリアの代表設備が止まったとみなして算出する。
インピーダンスとは、交流の電気の流れにくさのことです。同期安定性とは、送電線の事故が起きたあとも発電機が足並みをそろえて回り続けられるかどうかの限度です。ループでは、電気が複数のルートに分かれて流れるため、ループ内の送電線を1回線止めるだけでも運用容量に影響します。
ループ運用前の2025年は、三重東近江線の中部向きの運用容量は④周波数維持、南福光BTBは①熱容量等で決まっており(2025〜2034年度の連系線の運用容量 p.3)、上で見たとおり、南福光の作業のとき以外は一定の値でした。
なお、運開前の2023年7月に広域機関が示した試算でも、8月平日昼間帯に中部が関西から受電できる量は280万kWから329万kWへの49万kW増で、「最大390万kW」は年間の最大値(冬の休日夜間)でした(第88回 調整力及び需給バランス評価等に関する委員会 資料2 p.14・p.17)。
去年と比べて、中部向きの潮流はどうだったか
計画潮流は、JEPXの前日スポット取引または1時間前取引で約定した取引に基づき、広域機関によって連系線に割り当てられた潮流です(監視等委員会 第24回 資料3 p.17)。
中部向きの計画潮流は、4〜9月の平均で186万kWから235万kWへ、49万kW増えました。先ほどの月別の図では、色の付いた棒が計画潮流です。2025年は6月159万kW、7月138万kWと運用容量より大きく下回る月があったのに対し、2026年は6月254万kW、7月244万kWで、どの月も灰色の棒(運用容量)の近くまで達しています。
時間帯別の平均で比べると、変化がはっきりします。
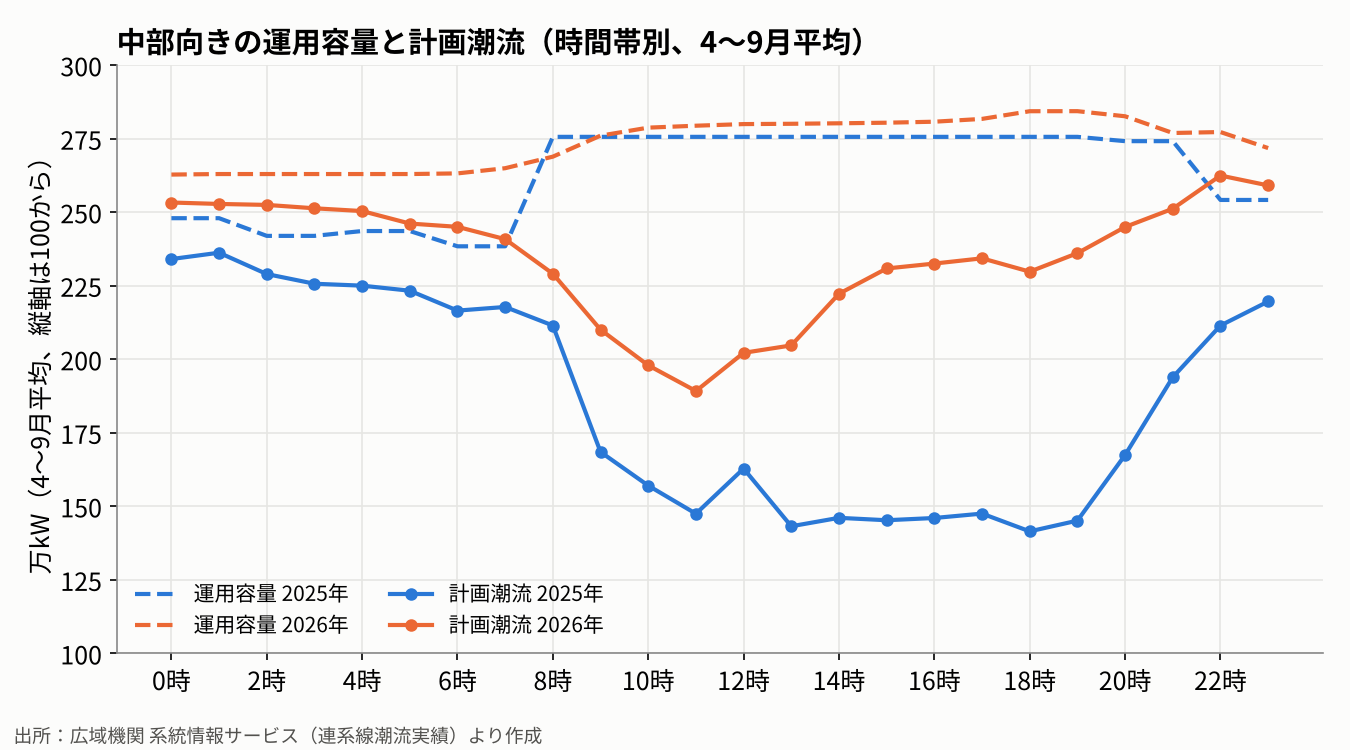
| 4〜9月の平均 | 2025年 | 2026年 |
|---|---|---|
| 昼間(9〜19時台)の運用容量 | 276 | 281 |
| 昼間の計画潮流 | 150 | 217 |
| 昼間の分断率 | 11% | 46% |
| 夜間(22〜7時台)の運用容量 | 245 | 265 |
| 夜間の計画潮流 | 224 | 251 |
| 夜間の分断率 | 58% | 82% |
(単位:万kW。休日を含む全日。2025年の運用容量は三重東近江線と南福光の中部向きの合計で、フェンスと同じ考え方の値ではありません。分断率はJEPXのスポット市場取引結果から集計)
昼間は、運用容量の平均が276万kWから281万kWとほとんど変わらないのに対し、計画潮流の平均は150万kWから217万kWへ67万kW増えています。2025年の昼間は、計画潮流が運用容量より126万kW小さく、余裕がありました。2026年は、その差が64万kWに縮まっています。夜間は、2025年の時点で計画潮流が運用容量に近く、分断率も58%でしたが、2026年は82%に上がっています。
6月の1週間(2025年6月16日〜22日、2026年6月15日〜21日)を30分ごとに並べると、2025年は計画潮流が運用容量に達しているのは主に夜間で、2026年は昼も夜も運用容量に達している時間が続いています。
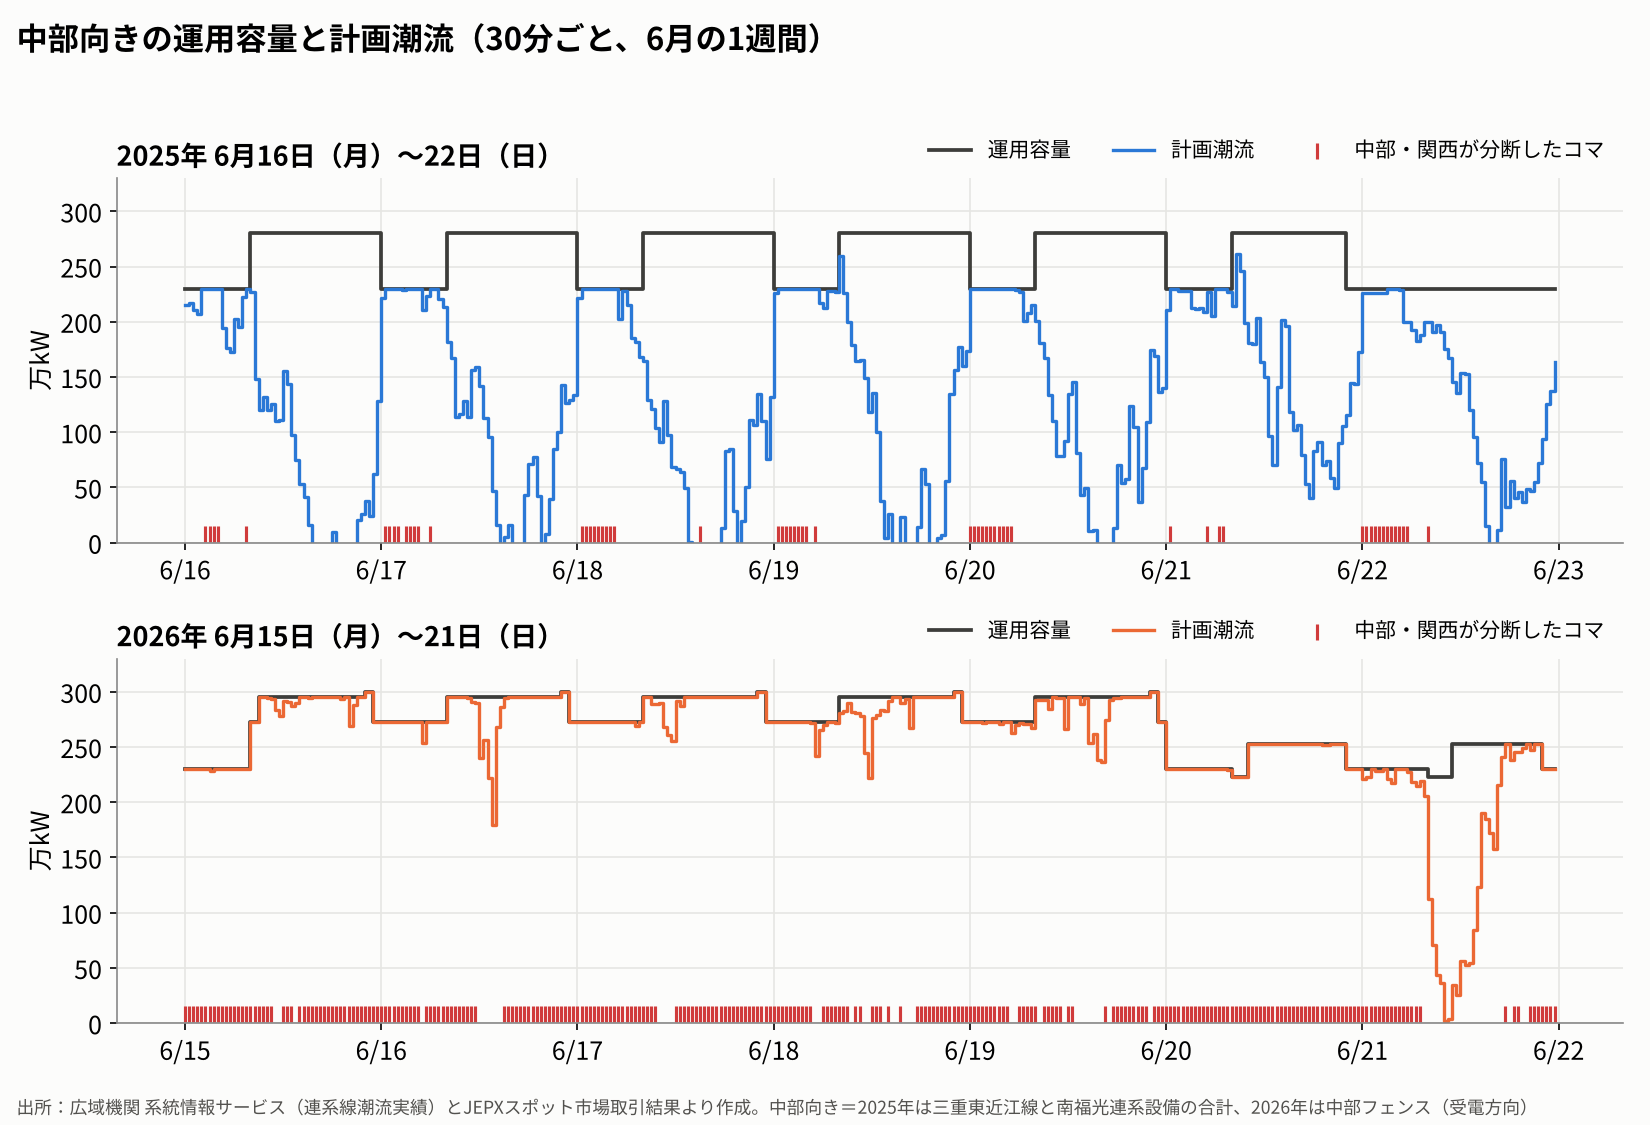
実際、2026年4〜9月に中部が関西より高い価格で分断した5,566コマのうち、77%は、系統情報サービスの中部向きの空容量(運用容量のうち、まだ使える量)が2万kW以下でした。
エリアプライスと約定量
スポット市場のエリアプライスの4〜9月平均は、次のとおりです。東京・中部の上がり幅が、北陸・関西より大きくなっています。
| 4〜9月平均 | 2025年 | 2026年 | 差 |
|---|---|---|---|
| 東京 | 12.61 | 20.48 | +7.88 |
| 中部 | 11.30 | 19.36 | +8.06 |
| 北陸 | 10.69 | 15.94 | +5.24 |
| 関西 | 10.67 | 15.65 | +4.98 |
(単位:円/kWh。差は丸める前の平均値で計算。出典:日本卸電力取引所 スポット市場取引結果より作成)
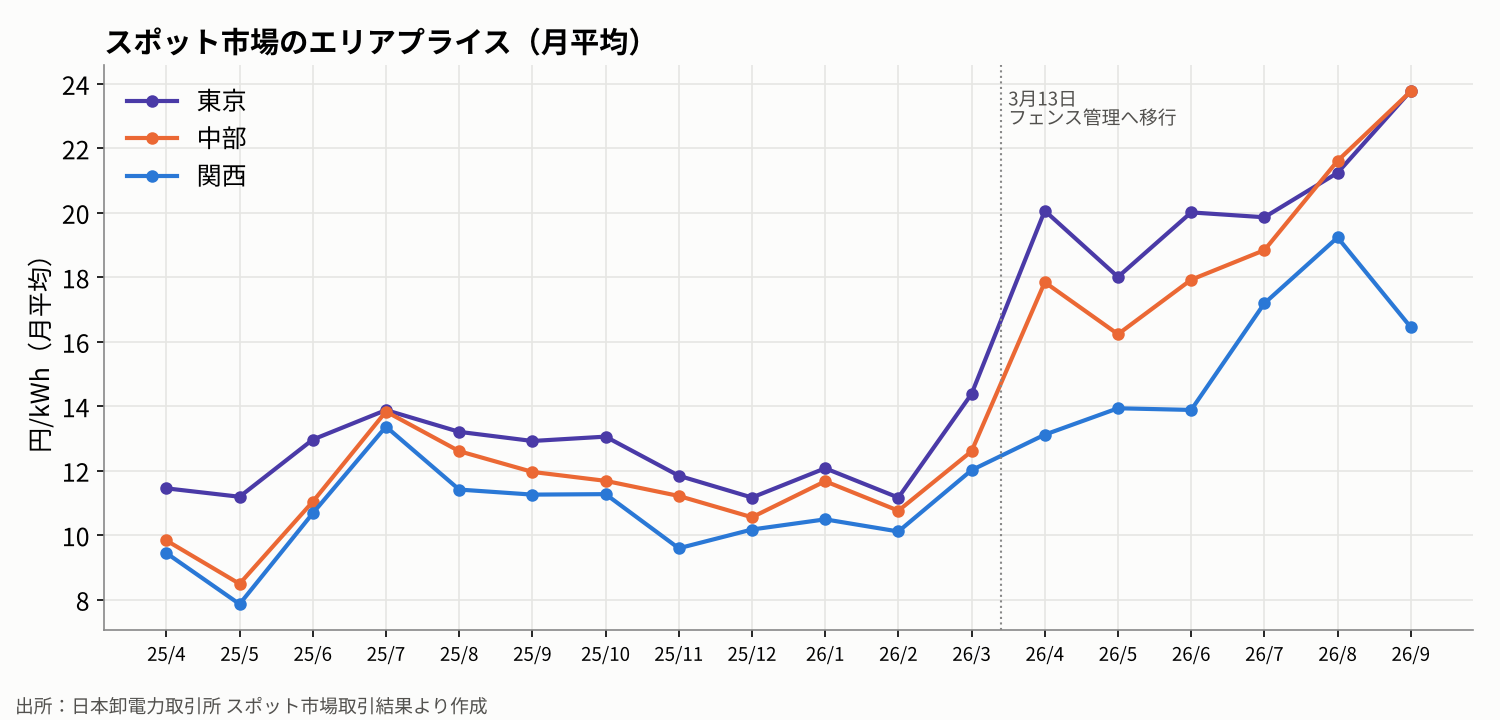
スポット市場の約定量(全エリア合計)は、4〜9月の合計で1,427億kWhから1,922億kWhに増えています。
分断が増えた原因
去年(2025年4〜9月)と今年(2026年4〜9月)の比較から確認できたことを、3つに分けて説明します。
中部向きの運用容量は、ほとんど増えていない
ループになれば、中部が受電できる量は増えると見込まれていました。ところが、系統情報サービスの実際の値で比べると、中部向きの運用容量は、わずかな増加にとどまっています。
| 中部向きの運用容量(4〜9月の平均) | 2025年 | 2026年 | 差 |
|---|---|---|---|
| 全時間帯 | 263 | 274 | +11 |
| 昼間(9〜19時台) | 276 | 281 | +5 |
| 夜間(22〜7時台) | 245 | 265 | +20 |
(単位:万kW。系統情報サービスの値の平均。2025年は三重東近江線と南福光の中部向きの合計)
その理由は、作業です。2026年は、4〜9月を通して中地域の連系線を制約箇所とする設備の停止が続いていました。4月11日から6月26日までは越前嶺南線1L、6月29日から9月26日までは加賀幹線2L、9月11日からは越前嶺南線2Lが止まり、4〜6月と9月には電圧上昇対策の送電線停止も重なっています。広域機関の資料では、設備を止めるとループ内のインピーダンスが増え、同期安定性限度値などが下がると説明されています。実際の運用容量は、年間運用容量で公表されていた「作業時の最小運用容量」(5〜6月295万kW、7〜8月301万kW、9月271・265万kW)のとおりでした。
中部向きの計画潮流は、大きく増えた
中部向きの計画潮流は、4〜9月の平均で49万kW、昼間の平均では67万kW増えました。
| 中部向きの計画潮流(4〜9月の平均) | 2025年 | 2026年 | 差 |
|---|---|---|---|
| 全時間帯 | 186 | 235 | +49 |
| 昼間(9〜19時台) | 150 | 217 | +67 |
| 夜間(22〜7時台) | 224 | 251 | +27 |
(単位:万kW。系統情報サービスの値の平均)
運用容量と計画潮流の差(運用容量に対する余裕)は、次のように縮まっています。
| 運用容量−計画潮流(4〜9月の平均) | 2025年 | 2026年 |
|---|---|---|
| 昼間(9〜19時台) | 126(276−150) | 64(281−217) |
| 夜間(22〜7時台) | 21(245−224) | 14(265−251) |
(単位:万kW)
潮流が増えた背景として、監視等委員会は、大手事業者間の長期電力購入契約が終了し、4月から東京・中部エリアのスポット市場へ大量の売買入札がなされたことを挙げています。公表データでも、東京・中部のエリアプライスの上がり幅(+7.88円、+8.06円/kWh)が北陸・関西(+5.24円、+4.98円/kWh)より大きく、スポット市場の約定量も1,427億kWhから1,922億kWhに増えています。中部の価格が北陸・関西より高ければ、安い北陸・関西から高い中部へ電気が流れるため、中部向きの潮流が増えます。
その結果、中部向きの計画潮流が運用容量に達する時間が増えた
中部向きの運用容量がほぼ同じまま、中部向きの計画潮流が増えたため、計画潮流が運用容量に達する時間が増えました。今年、中部が関西より高い価格で分断した5,566コマのうち、77%は中部向きの空容量が2万kW以下でした。
| 中部・関西間の市場分断率(4〜9月) | 2025年 | 2026年 |
|---|---|---|
| 全時間帯 | 30.9% | 63.5% |
| 昼間(9〜19時台) | 11% | 46% |
| 夜間(22〜7時台) | 58% | 82% |
去年は、昼間は運用容量に余裕があって分断がほとんどなく、分断は主に夜間に起きていました。今年は昼間の分断率が46%に上がり、夜間も82%に上がっています。6月の1週間の30分値で見たとおり、昼も夜も計画潮流が運用容量に達する時間が続いています。
 DENLOG
中部の市場分断が増えた原因は、中部向きの運用容量が作業のため前年並みにとどまる中で、中部向きの計画潮流が大きく増え、計画潮流が運用容量に達する時間が増えたことだと見ています。
監視等委員会が要因として挙げている「中部向き潮流量の増加」と、注記にある「連系線の作業」の2つが、公表データでそのまま確認できました。ループになったこと自体で運用容量が下がったのではなく、ループの運用容量が作業中の値で運用されていた期間に、潮流の増加が重なった、というのが2026年4〜9月の姿だと思います。
2026年度の年間運用容量で、中部受電に作業のない値(400万kW)が示されているのは2027年1・2月ですので、この期間の運用容量と分断率について、引き続き注視していきます。
データと集計の方法
- 市場分断率・エリアプライス・約定量:JEPXのスポット市場取引結果(30分値)。2025年4〜9月と2026年4〜9月の各8,784コマ。市場分断は、中部と関西のエリアプライスが異なるコマ。
- 運用容量・計画潮流・空容量:広域機関 系統情報サービスの「連系線潮流実績」(5分値)を30分ごとにまとめた。計画潮流は30分内の平均値、空容量と運用容量は30分内の最小値。本記事で独自に運用容量を計算した値は使っていない。
- 中部向きの値:2025年は三重東近江線と南福光連系所・南福光変電所の連系設備の逆方向(中部向き)の合計。2026年は中部フェンスの逆方向(受電方向)。2025年の合計は、ループになる前の2つの連系設備の値を足したもので、中部フェンスと同じ考え方の値ではない。
- 日ごとの図は、土日・祝日を除く平日の12時00分〜30分のコマの値。時間帯は、30分コマの開始時刻を1時間単位にまとめた。昼間は9〜19時台、夜間は22〜7時台。
- 作業停止:系統情報サービスの「作業停止計画・実績」CSV。申請区分が「実績」で、制約箇所に中部関西間・中部北陸間・北陸関西間のいずれかを含むもの。日付指定で取得したため、取得していない日だけに行われた短期の作業は含まれていない。
- 年間運用容量の公表値:2025〜2034年度の連系線の運用容量(2025年3月)、2026〜2035年度の連系線の運用容量(2026年3月)。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。