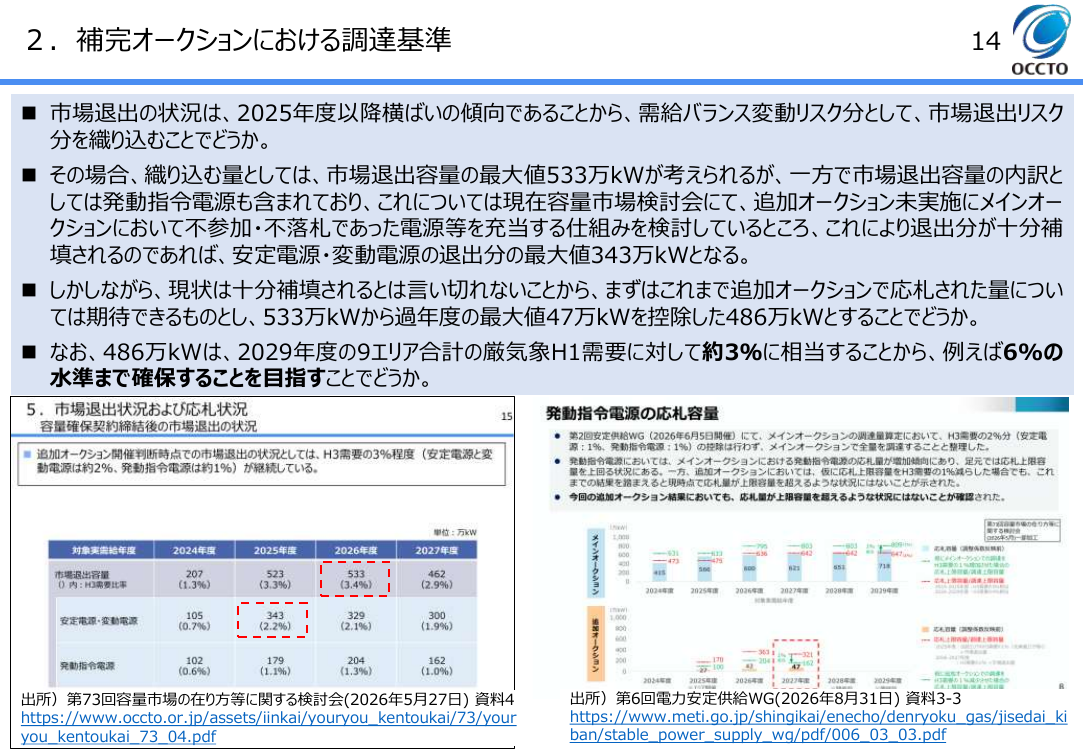
10月7日に開かれた電力安定供給ワーキンググループ 第7回から2件を取り上げます。あわせて、ブログに公開した解説記事を1件ご紹介します。 - 電力安定供給ワーキンググループ 第7回(10月7日)で、容量市場を補完する「補完オークション」の事務局案が示されました。安定供給に最低限必要な予備率3%に、容量市場からの電源の退出などに備える分として500万kW程度を上乗せした量を、調達の目安とする案です。
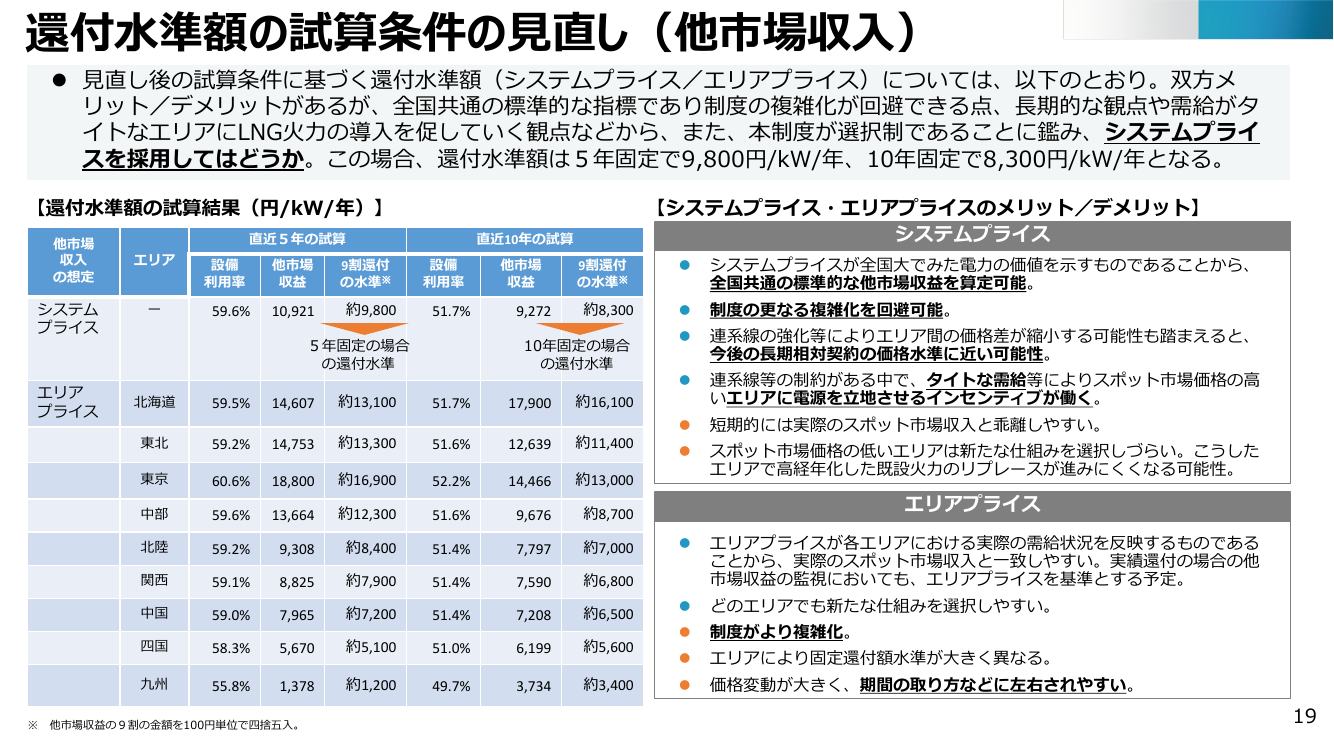
- 同じ会合で、長期脱炭素電源オークションのLNG専焼について、他市場収益の還付額を固定する仕組みの金額案が示されました。5年固定で9,800円/kW/年、10年固定で8,300円/kW/年です。
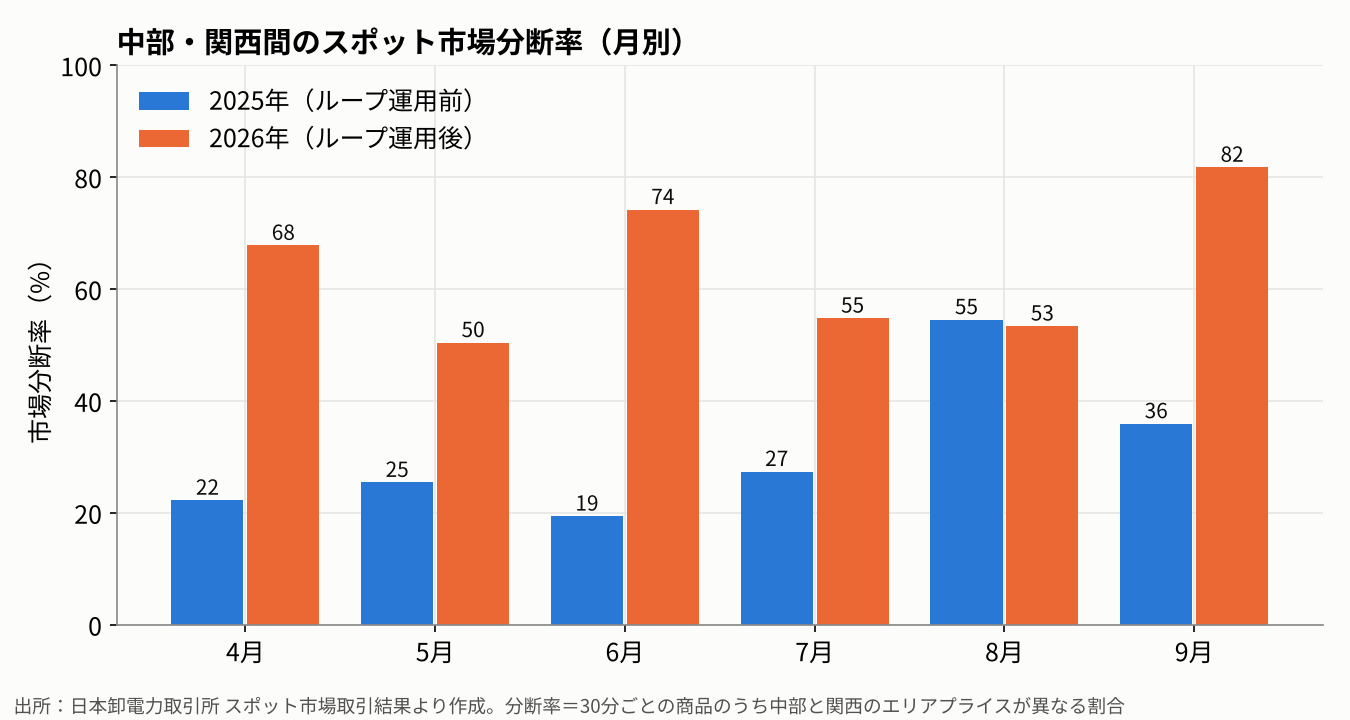
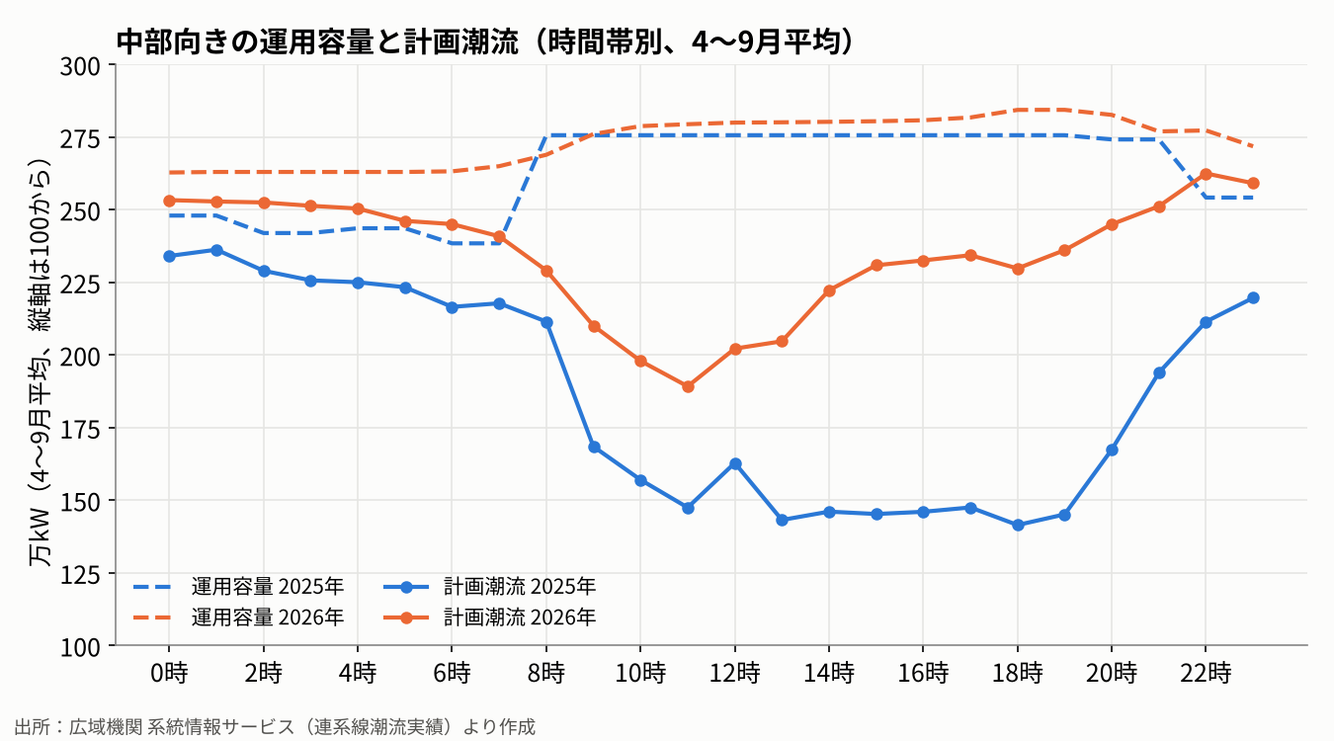
- ブログ解説記事では、中地域交流ループの運開後に中部・関西間の市場分断率が前年同期の約2倍になった理由を、運用容量と潮流を前年と比べて解説しています。
| 容量市場を補完する「補完オークション」の事務局案 ─ 調達の目安は予備率3%に500万kW程度を上乗せ |
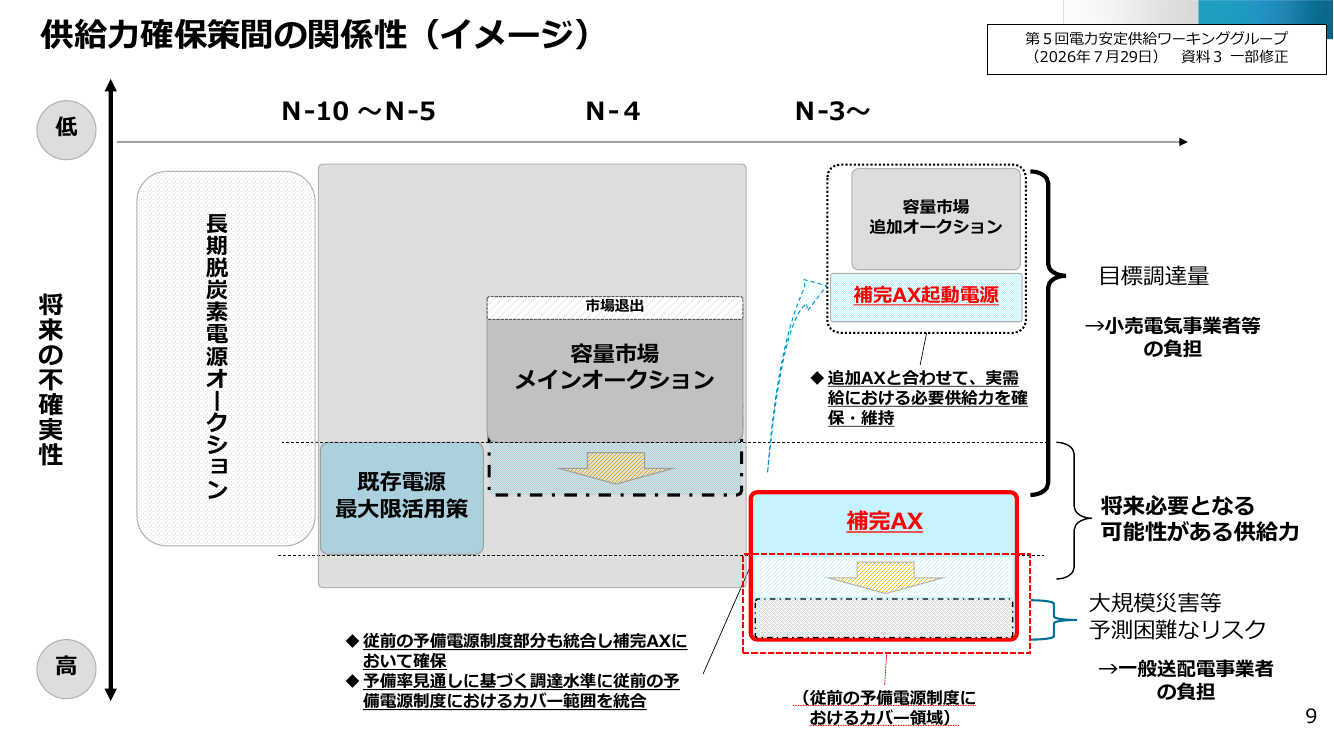
補完オークションは、容量市場のメインオークション(実需給の4年度前に実施)の後に供給力不足が見込まれる場合に、休廃止が予定されている火力電源などを確保・維持しておくための仕組み(案)です。供給計画では2030年度までに十分な供給力が確保できなくなるおそれが示されており、その要因として、高経年電源の休廃止が新設電源の運転開始より先に進むことが考えられるとしています(「今後の供給力確保について」p.2・p.3)。 実施時期・実施判断・対象電源(広域機関の案) - 実施時期 落札者の決定は毎年3月頃(仮)。実需給の1年前の分と2〜3年前の分をまとめて募集します。確保の中心は3年前の回で、その後の回は休廃止の増加や需要の上方修正がなければ新規募集はなく、確保済み設備の立ち上げ判断が主な役割になるか、としています(「補完オークションについて」p.6・p.7)。
- 実施判断 毎年8月頃(仮)に作る向こう1〜9年度の需給見通しをもとに、8月の需給検証で実施の要否・募集量・募集エリアを判断します。募集量が0の年もあり得ます(同 p.6・p.18)。
- 対象電源 容量市場で安定電源に区分される火力(LNG・石油・石炭など)で、送電端10万kW以上のうち、原則として以後のすべての年度の供給計画で供給力に計上されていない(休廃止予定の)もの。環境方針などで運転しないことにした電源も対象です(同 p.18)。
主な要件(案) - 対象電源 10万kW以上の、休廃止が予定される安定電源(原則として火力電源)
- 約定方式 エリアまたは広域ブロックごとのマルチプライス。複数年の約定も可能
- 実施時期 毎年度、3年後の実需給年度までの各年度分を募集
- 稼働 原則として需給ひっ迫時のみ。稼働で得た利益は全額還元
- 費用負担 容量拠出金で回収(予備電源制度に相当する部分は後述)
(「今後の供給力確保について」p.3) 調達の目安 ─ 予備率3%に500万kW程度を上乗せ 基準は、安定供給に最低限必要な予備率3%です。補完オークションは最長で実需給の3年前に電源を確保するため、それまでの間に電源が容量市場から退出するリスクの分を上乗せして調達する考え方です(「補完オークションについて」p.11・p.13・p.14)。上乗せする量について、広域機関と国がそれぞれ案を示しました。 - 広域機関の案(9月29日) 過去の市場退出容量の最大値533万kWから、追加オークションで期待できる量(発動指令電源の応札容量の過去最大値47万kW)を差し引いた486万kW。2029年度の9エリア合計の厳気象H1需要の約3%に相当するため、例えば予備率6%の水準までの確保を目指す案です(「補完オークションについて」p.14、「今後の供給力確保について」p.4)。
- 国の案(10月7日) 安定電源・変動電源の退出分(過去実績から300万kW超)に、予備電源制度の役割B(次項)の分を加え、全体として500万kW程度を予備率3%に上乗せする目安とする案です(「今後の供給力確保について」p.4)。
予備電源制度との関係 現在の予備電源制度には、A:大規模災害などへの備え、B:必要な供給力と容量市場で調達した量の差を埋める保険、の2つの役割があります。国は、予備電源制度を補完オークションに含めて整理し、Bを補完オークションに統合する案を示しました。Aは、補完オークションで確保する必要性を今後見極めるとしています(「今後の供給力確保について」p.4)。 同じ会合では、予備電源の第3回募集(2027・2028年度向け)に応札がなかったことが報告されました。国は、候補となる電源が少なかったことが要因と考えられるとしています(「予備電源について」p.4・p.5)。 費用負担 費用は容量拠出金で回収する案です。ただし、予備電源制度の役割に相当する部分は、これまでどおり一般送配電事業者の負担に準じるべきではないか、としています(「今後の供給力確保について」p.6)。 追加オークションとの関係 補完オークションで確保した電源はすぐには稼働を決めず、実需給1年前の追加オークションで確保した電源を優先して動かし、適切な時期に立ち上げを判断する案です(「今後の供給力確保について」p.8)。 ▶ 今後の注目ポイント いずれも事務局案です。上限価格を設けるかどうかや燃料費の扱いなどは、広域機関が国と連携して引き続き検討します(「補完オークションについて」p.20・p.22)。 |
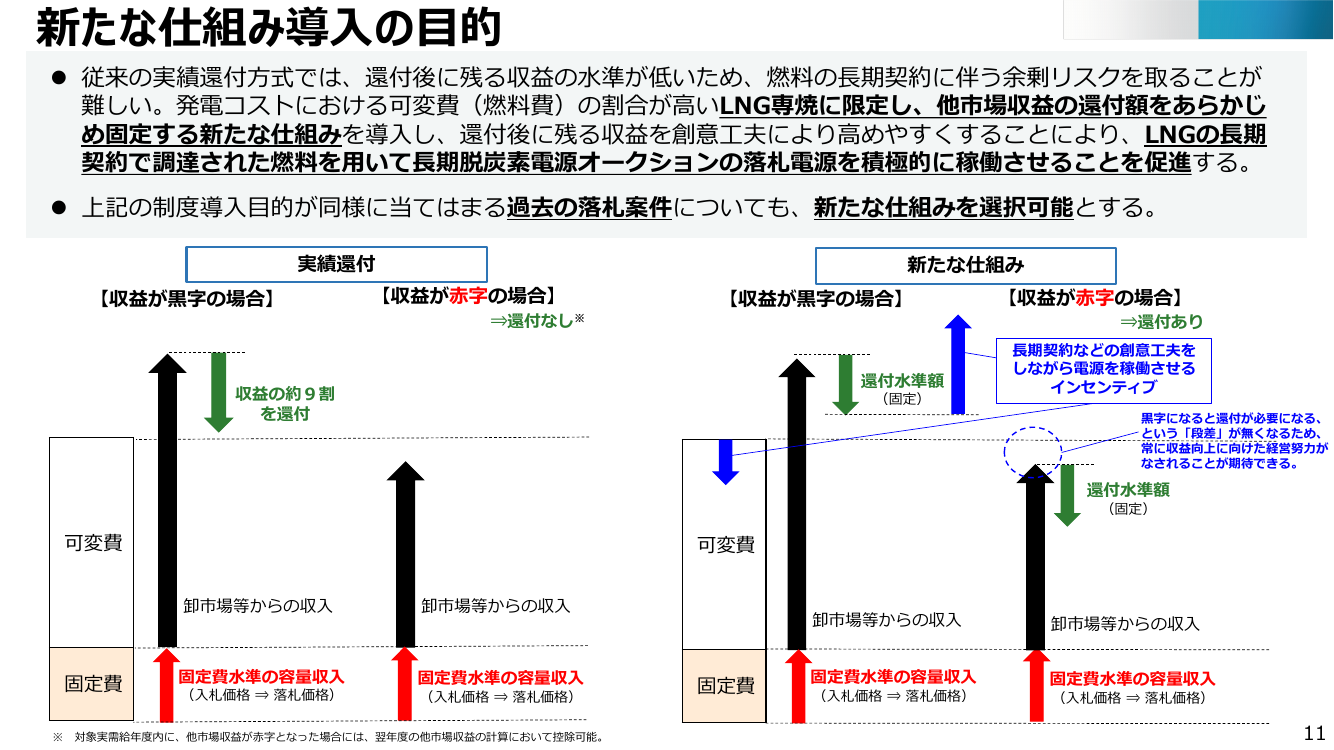
| 長期脱炭素電源オークション LNG専焼の還付額を固定する仕組み ─ 5年固定9,800円・10年固定8,300円/kW/年(案) |
長期脱炭素電源オークションの落札電源は、固定費水準の容量収入を原則20年間受け取る一方、卸市場などで得た収益(他市場収益)の約9割を還付します(p.3)。LNG専焼については、燃料の長期契約を結びやすくするため、還付額を実績ではなく事前に決めた金額で固定する方式も選べるようにする案が検討されています(p.6・p.11)。 7月14日の第4回ワーキンググループでは固定額8,000円/kW/年の案が示されましたが、妥当性を判断する材料が十分ではないとの意見が多く出ていました(p.5)。今回、試算の条件を見直しました(p.12)。 試算の見直しと金額案 - 売電の前提 スポット市場での売電から、小売電気事業者との長期相対契約(5年または10年)に変更。収入は過去5年/10年のスポット価格の年平均で想定
- 燃料費 JLCの年間平均価格
- 設備利用率 期間平均で約60%(5年)、約52%(10年)
(p.12・p.16) 全国共通の指標で制度が複雑にならないことなどから、システムプライスで算定する案です。この場合、還付額は5年固定で9,800円/kW/年、10年固定で8,300円/kW/年となります(p.19)。 選び方と適用期間(案) - 落札後、運転開始年度に「実績で還付」か「固定額で還付(5年または10年)」かを選びます(p.20)。
- 今回の金額は今後5年間(2030年度まで)適用し、毎年度コアCPIで補正します。2034年度までに運転を始める電源が対象です(p.13)。
- 2031年度に、仕組みと金額の妥当性を見直します(p.13)。
▶ 今後の注目ポイント いずれも事務局案です。対象はLNG専焼に限る案で、過去の落札案件も選択できる案です(p.10・p.11)。 |
| 中地域交流ループの運開後、中部の市場分断はなぜ増えたのか(ブログ解説記事のご紹介) |
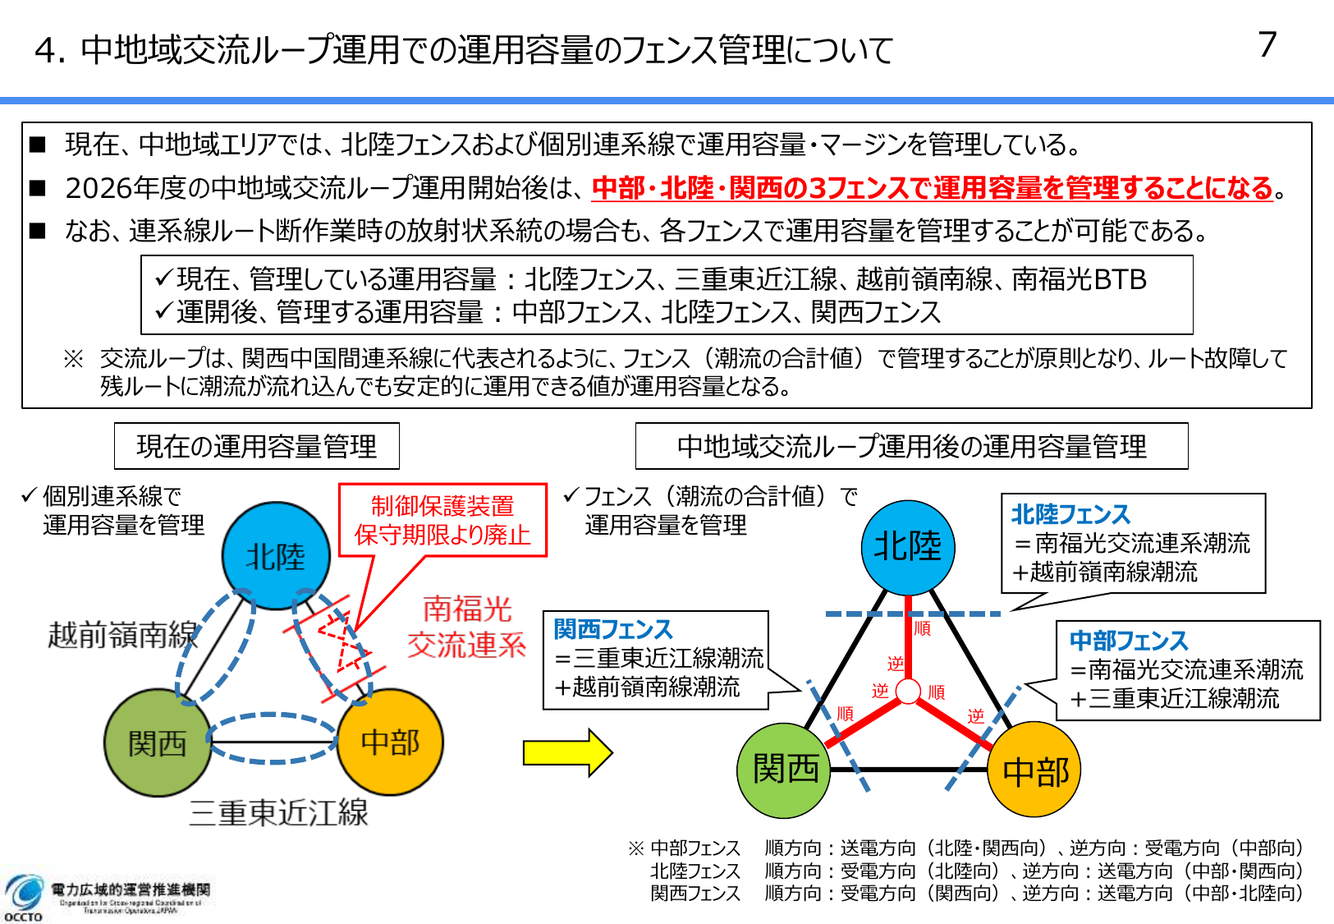
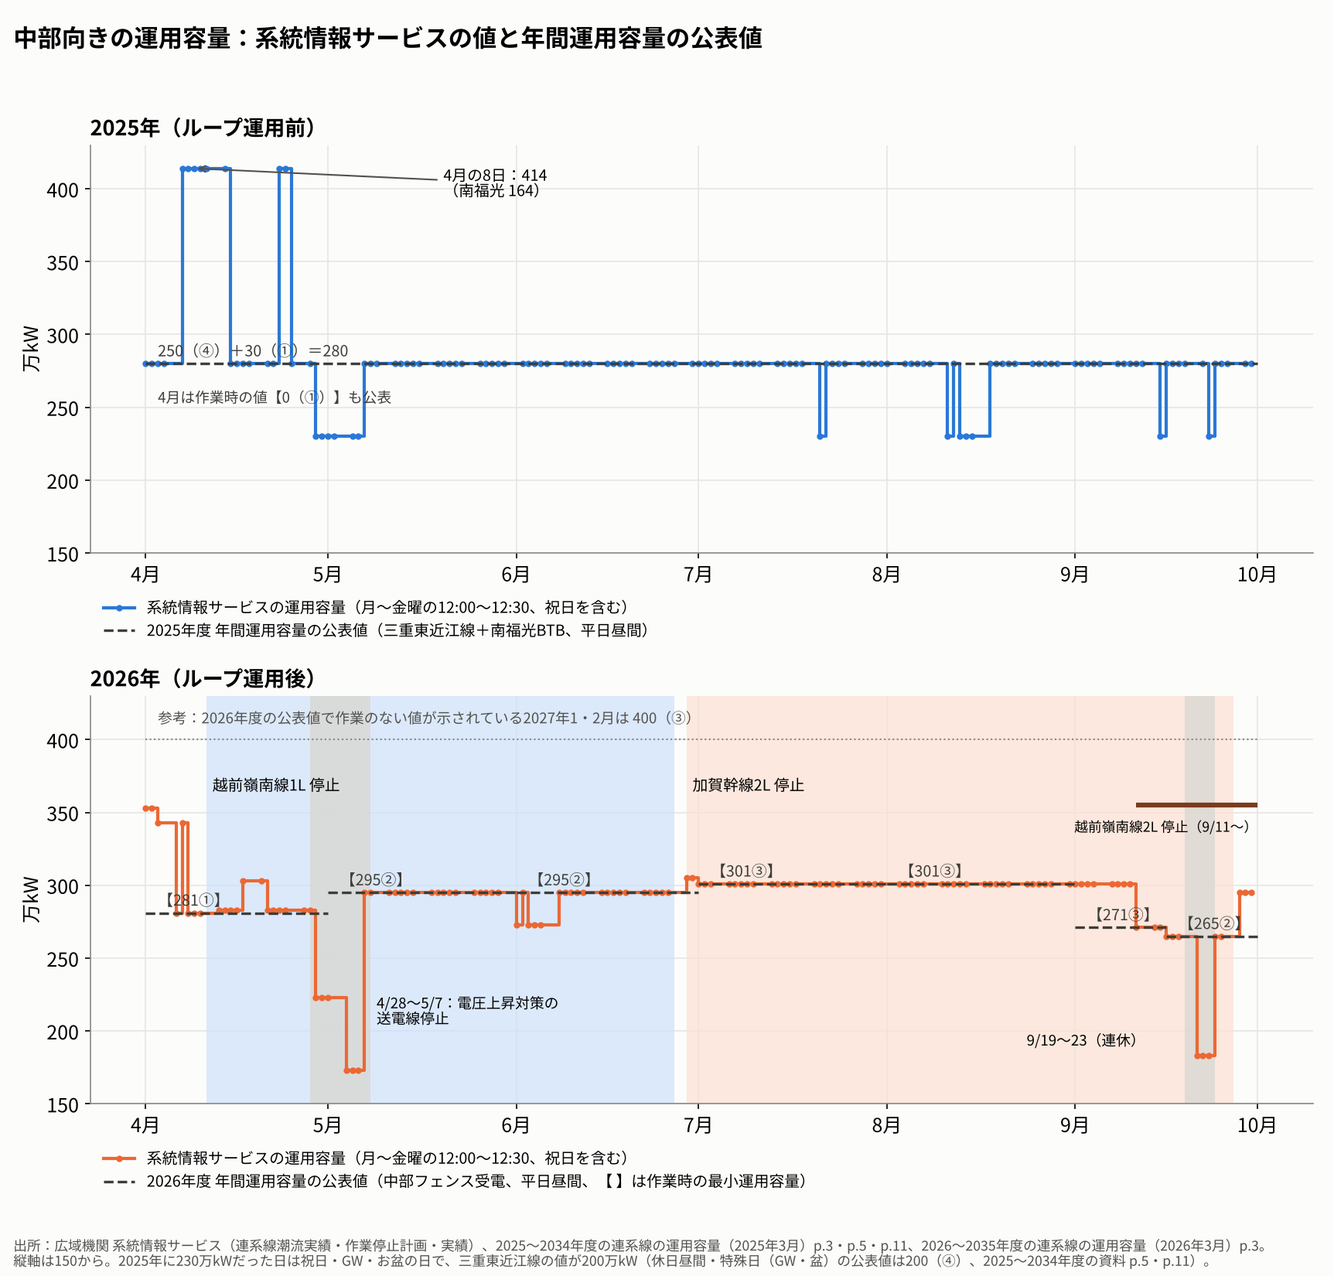
中部・北陸・関西の3エリアを結ぶ連系線は、2026年4月から交流のループ(中地域交流ループ)として運用されています。中部・北陸間の直流連系設備(南福光BTB)を廃止して交流でつなぎ、運用容量は連系線1本ごとではなく、中部・北陸・関西の3つの「フェンス」(そのエリアにつながる2つの連系設備の潮流の合計)で管理するようになりました(広域機関 第114回 調整力及び需給バランス評価等に関する委員会 資料2 p.5・p.7)。 運開後、中部・関西間の市場分断は約2倍に 2026年4〜9月の中部・関西間のスポット市場の分断率は63.5%で、前年同期の30.9%の約2倍でした。分断したコマの99%以上は中部の価格が関西より高い分断で、北陸・関西から中部へ向かう潮流(中部向きの潮流)が上限に達した状態です(JEPX スポット市場取引結果より集計)。 分断が増えた原因 ─ 運用容量は増えず、潮流が増えた 前年と同じ月どうしで、広域機関の系統情報サービスの値を比べると、原因は次の2点に整理できます。 - 中部向きの運用容量は、ほとんど増えていない 4〜9月の平均で263万kWから274万kW(+11万kW)です。2026年は越前嶺南線・加賀幹線など、ループ内の送電線の作業停止が4月中旬から9月まで続き、実際の運用容量は、多くの日で年間運用容量の「作業時の最小運用容量」(5〜6月295万kW、7〜8月301万kW)と同じ値でした。
- 中部向きの計画潮流は、大きく増えた 4〜9月の平均で186万kWから235万kW(+49万kW)、昼間(9〜19時台)は150万kWから217万kW(+67万kW)です。監視等委員会は、大手事業者間の長期電力購入契約の終了により、4月から東京・中部エリアのスポット市場へ大量の売買入札がなされ、中部向きの潮流が増えたことを分断率上昇の要因に挙げています(制度設計・監視専門会合 第24回 資料3 p.16)。
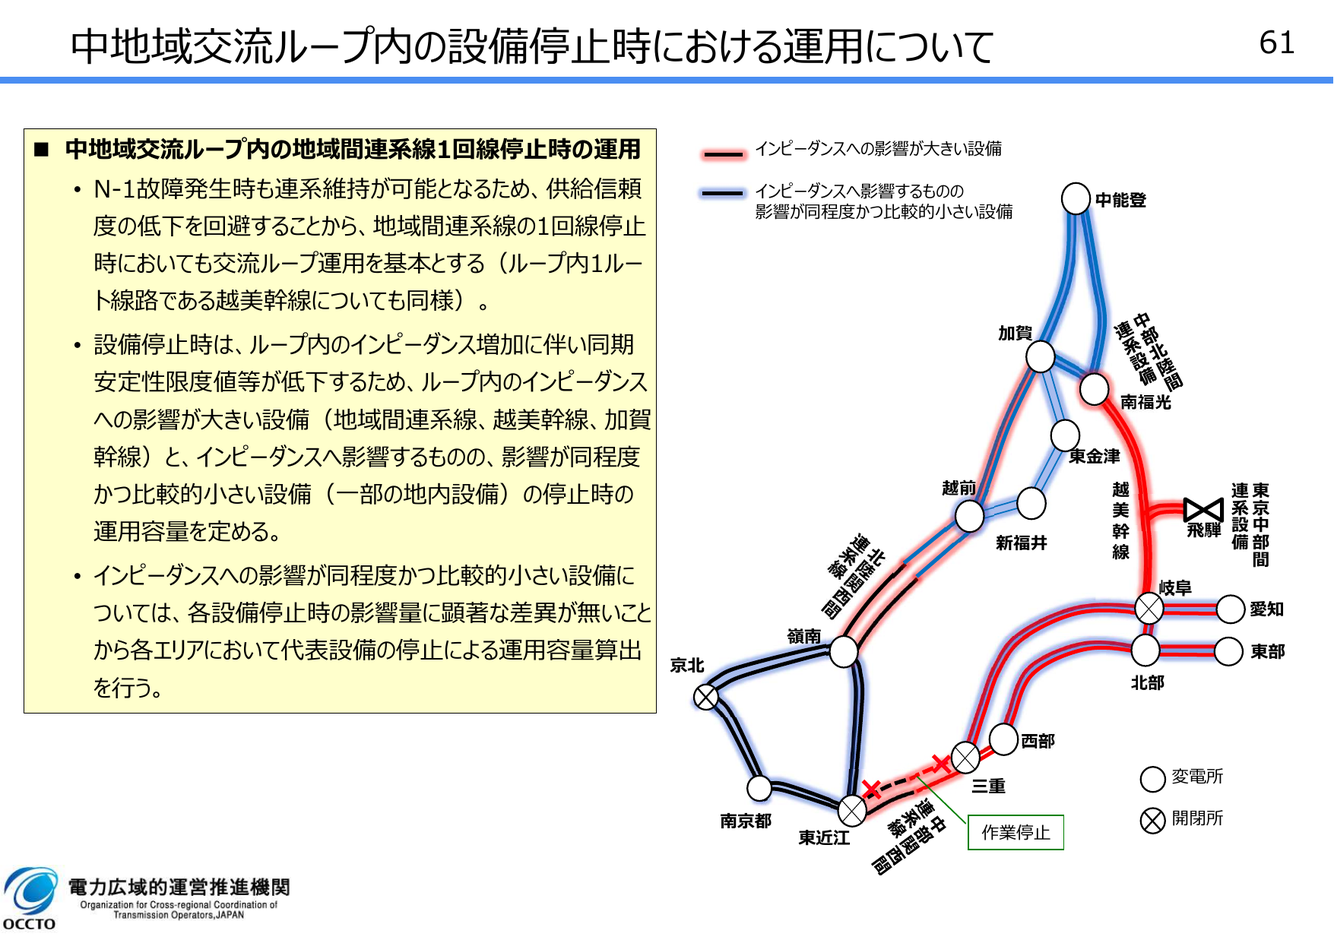
ループでは、ループ内の送電線を1回線止めるだけでもインピーダンス(電気の流れにくさ)が増え、同期安定性限度値が下がるため、運用容量が下がります(広域機関 2026年度 第2回 運用容量検討会 資料3 スライド61〜64)。 運用容量がほぼ前年並みのまま潮流が増えたため、運用容量と計画潮流の差は、昼間の平均で126万kWから64万kWに縮まりました。昼間の分断率は11%から46%に、夜間(22〜7時台)は58%から82%に上がっています。2026年に中部が関西より高い価格で分断したコマの77%は、中部向きの空容量が2万kW以下でした。 本号のまとめ - 補完オークションは、予備率3%に500万kW程度を上乗せした量を調達の目安とし、予備電源制度の役割Bを統合する事務局案が示されました。
- LNG専焼の固定還付は、システムプライスで5年固定9,800円・10年固定8,300円/kW/年とする事務局案が示されました。
- 中地域交流ループの運開後、中部・関西間の市場分断率は前年同期の約2倍になりました。中部向きの運用容量が作業停止のためほぼ前年並みにとどまる中で、中部向きの計画潮流が増えたことによるものです。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。 |