非化石電源は単なる「クリーンな電源」ではありません。日本のエネルギー転換を支える制度、市場メカニズム、そして再生可能エネルギー技術が複雑に絡み合った三層構造の上に成り立っています。本記事では、2026年度に始まる高度化法フェーズ3、GX-ETS第2フェーズ、そして非化石価値取引市場の最新動向から、日本の非化石電源が直面する課題と機会を整理します。
ここでは、制度、市場、テクノロジーの三つの軸から、2030年・2040年の非化石電源比率目標の達成に向けた課題と展望について、業界実務者と新規参入検討企業向けにわかりやすく解説します。
 DENLOG
この記事の要点: 2026年度の高度化法フェーズ3では、中間目標の決め方は第2フェーズの方法を保ちつつ3点が見直され、2040年度の非化石比率を60%以上とする方針が示されました。同年のGX-ETS第2フェーズ開始により、企業の脱炭素戦略は「規制」から「市場機会」へシフトします。非FIT非化石証書の需給逼迫(上限価格付近での約定)は、新規参入企業にとって大きなビジネスチャンスとなります。
目次
高度化法フェーズ3:中間目標の決め方の見直し
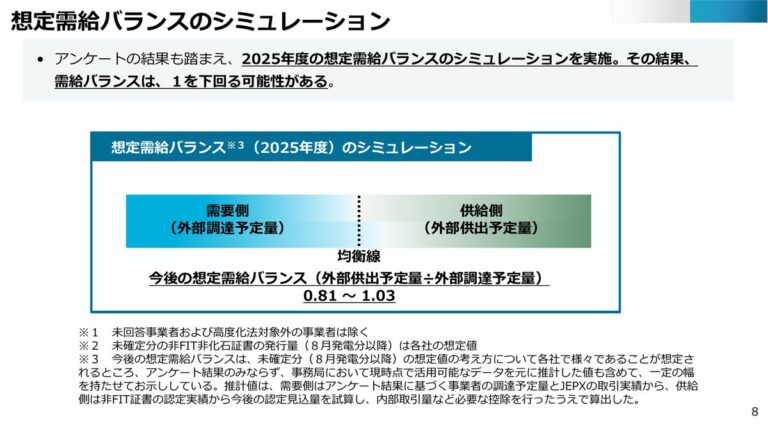
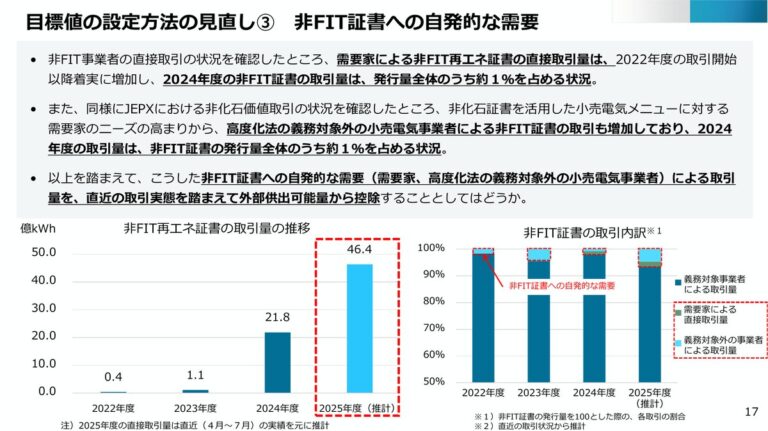
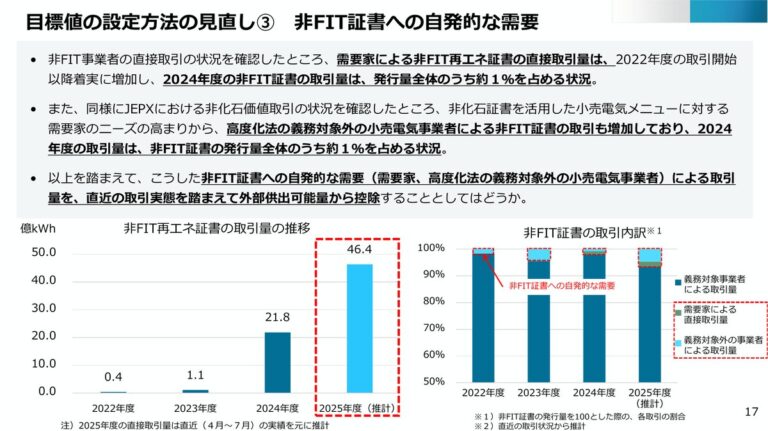
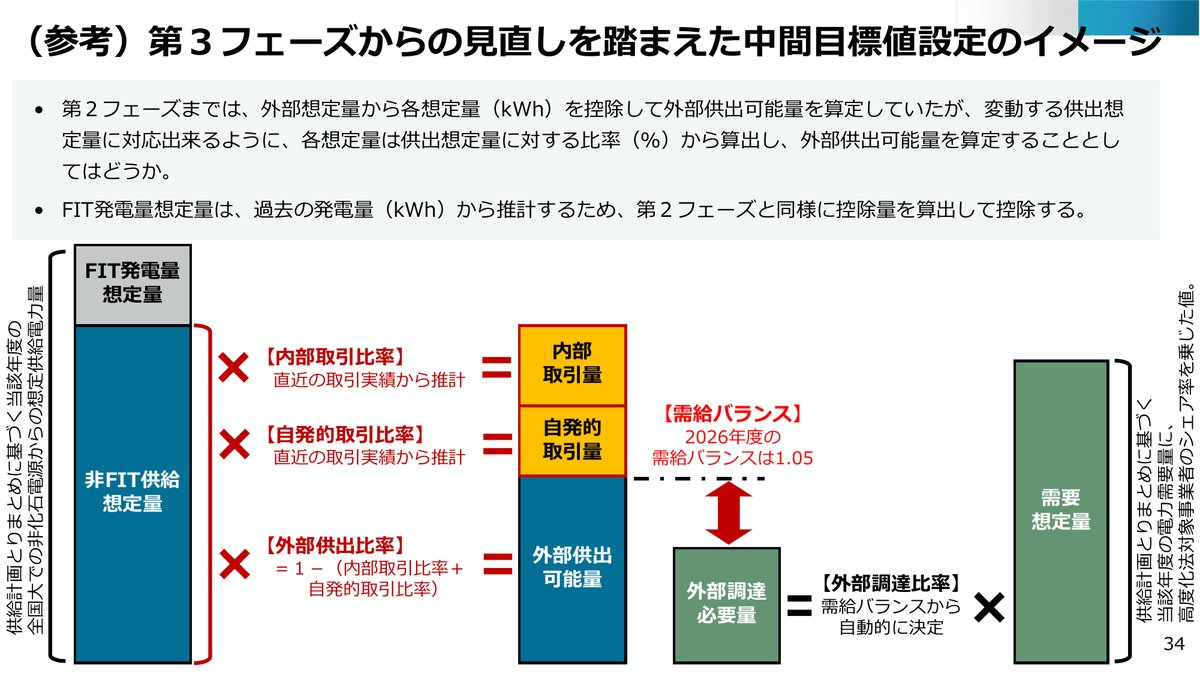
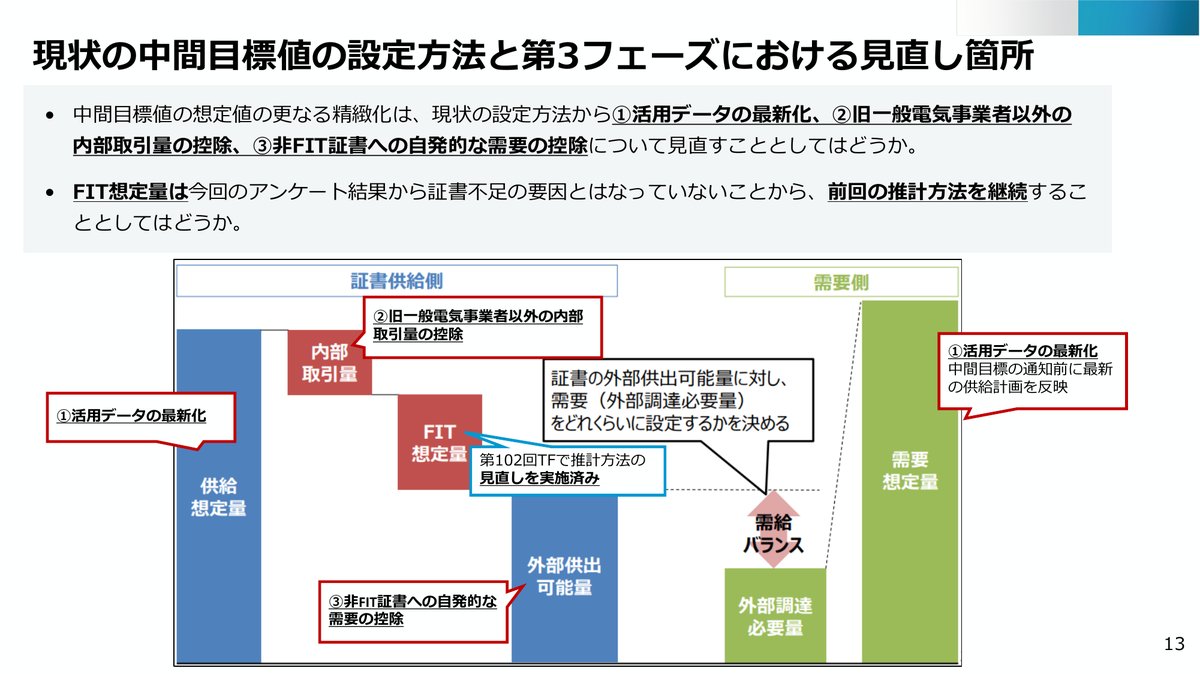
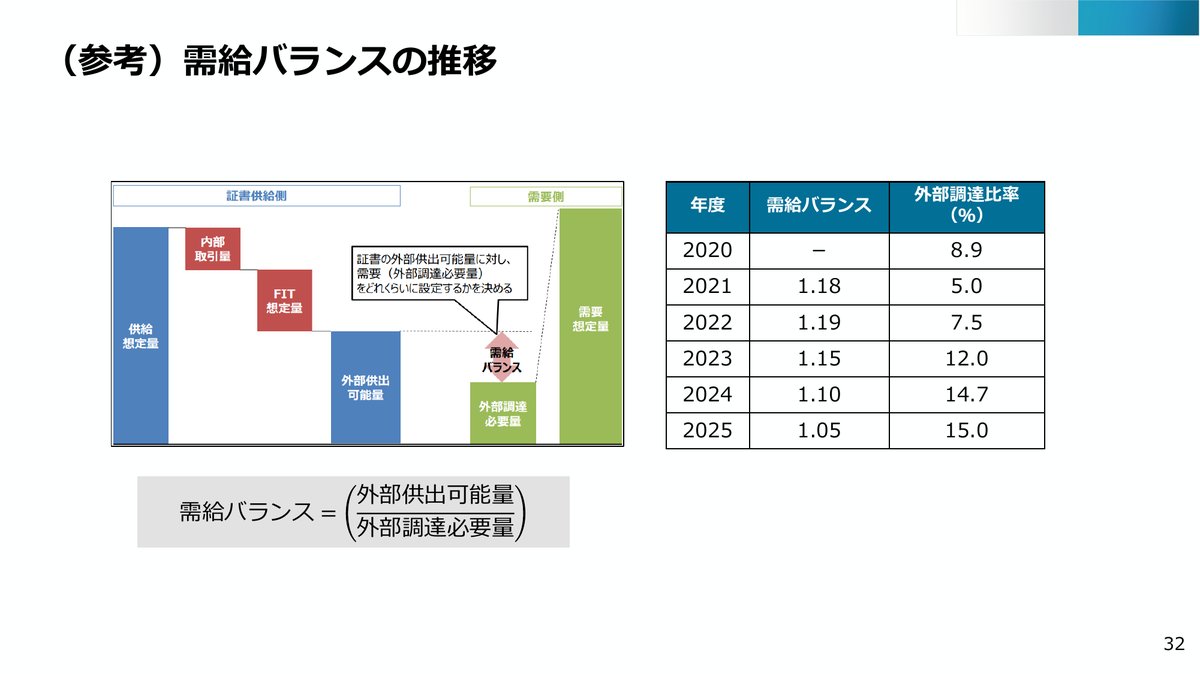
2026年4月、高度化法の第3フェーズ(2026〜2028年度)が始まりました。中間目標の決め方は、証書の供給量の見通しから目標を決める第2フェーズの方法を保ったうえで、①通知時期の変更(4月頃に最新の供給計画をもとに確報値を設定し、6月頃に中間目標値を通知)、②内部取引量の控除、③自発的な需要(需要家による直接取引など)の控除、の3点が見直されました。
事業者ごとに中間目標値を通知する仕組みは変わっていません。見直しの狙いは、市場に実際に出てくる証書の量をより正確に見込み、目標が証書の供給量に比べて高すぎたり低すぎたりしないようにすることです。
2040年度目標が60%以上へ引き上げ:政策のコミットメント強化
2025年、資源エネルギー庁は高度化法の長期目標を発表しました。従来の「2030年度44%以上」に加え、新たに「2040年度60%以上」という中期目標が設定されました。
60%というのは、現在の日本の電力システムでは決して容易ではない数字です。2025年3月時点の非化石電源比率は約35%(太陽光・風力の変動性を含む)であり、今後15年で25ポイント以上の上昇が必須となります。
この目標が意味するのは、日本の政府が「非化石電源への転換は避けられない」というメッセージを明確にしたことです。企業の脱炭素戦略を長期的に支える確実な需要が存在する、という予測可能性が生まれます。新規参入を検討する再エネ事業者やVPP事業者にとって、この政策シグナルは投資判断の重要な根拠となります。
GX-ETS第2フェーズと非化石証書の関係
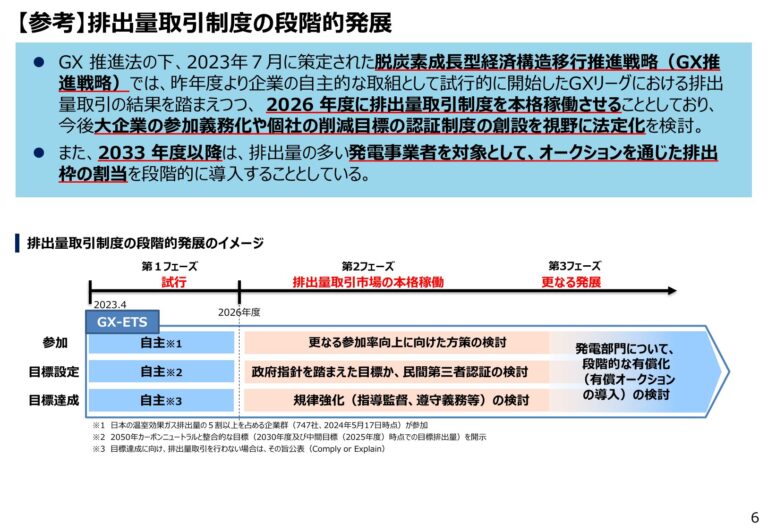
2026年4月に開始されるGX-ETS(グリーン・トランスフォーメーション排出量取引制度)の第2フェーズは、工場などからの直接排出(Scope 1)を対象とする制度です。義務履行に使えるのは排出枠と、J-クレジット・JCMクレジット(実排出量の10%まで)で、非化石証書は使えません。
第1フェーズ(2023〜2025年度)では、GX-ETSの対象企業が排出削減を達成する手段は限定的でした。エネルギー効率化、再エネ導入、そして限定的な非化石証書の活用程度でした。
非化石証書の価値は、引き続き「高度化法義務達成」「RE100対応」「CO2排出係数改善」といった目的に支えられています。非化石証書はGX-ETSの義務履行に使えないため、GX-ETSで「排出権化」することはありません。
非化石価値取引市場の需給:新規参入企業にとっての機会と課題
非化石価値取引市場では、FIT証書と非FIT証書で需給の状況が逆になっています。2025年8月の入札結果から、その構造を読み解きます。
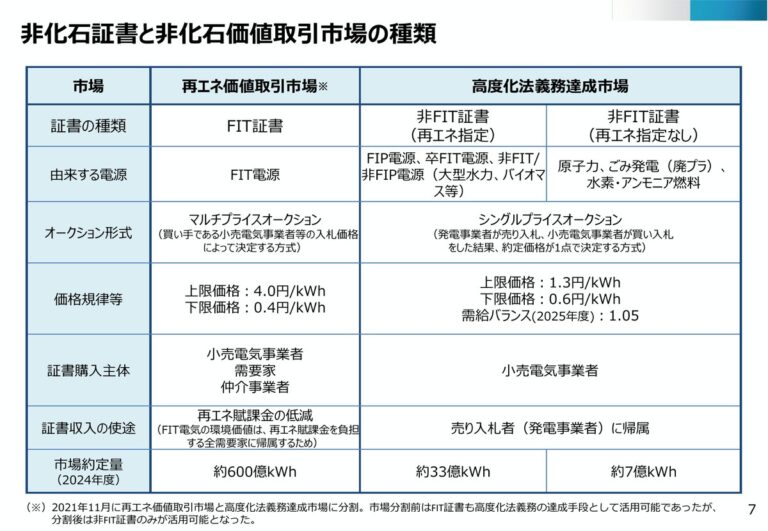
再エネ価値取引市場(FIT非化石証書): 約定量は209.7億kWhで、売り入札が買い入札を上回り、売り入札の一部が売れ残っています(約定率68%)。売りが買いを上回る傾向は継続しており、価格は2025年8月時点で最高4.0円/kWh、平均0.4円/kWh。
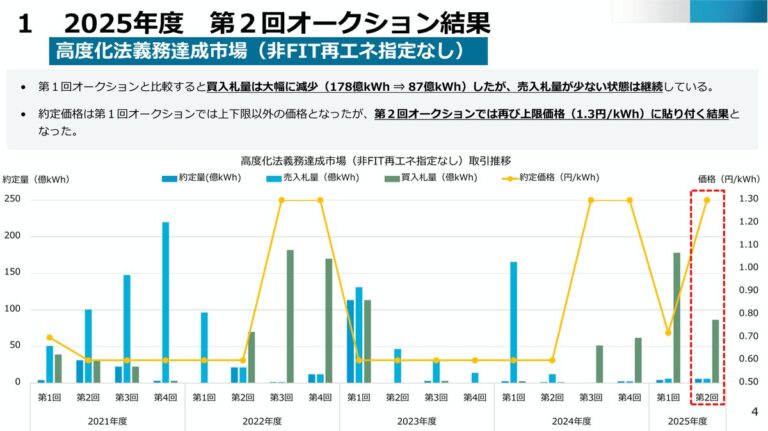
高度化法義務達成市場(非FIT非化石証書): 買い入札178.8億kWhに対して約定3.5億kWhと、約定率が2%未満に低下。この市場では、売り入札が買い入札を大きく下回り、買い入札のごく一部しか約定しない状況が続いています。非FIT再エネ指定版の約定価格は0.9円/kWhで、FIT証書(0.4円/kWh)の2倍以上。
この需給ギャップは新規参入企業にとって重要な機会を示唆しています。大型水力や洋上風力といった「非FIT再エネ」の開発に成功すれば、供給不足の市場で高い価格で証書を売却できる可能性があります。同時に、トラッキング制度の導入により「どこで発電したか」が重要になったため、地域別、電源種別の細分化が進み、マッチング機会も増えています。

トラッキング制度の実務的インパクト:企業選別の時代へ
FIT証書は2021年度から、非FIT証書は2024年度から導入された「全量トラッキング制度」は、単なる情報の透明化ではなく、企業選別と差別化を加速させる仕組みです。
従来、非化石証書は「再エネ由来の環境価値」という単一属性でしたが、トラッキング制度により以下の情報が紐付きました。発電所名、所在地(都道府県)、電源種別(太陽光、風力、水力など)、運転開始日。
これにより、企業は「国内の太陽光由来」「東北地方の洋上風力」「運転開始15年以内の再エネのみ」といった具体的な購入要件を指定できるようになりました。RE100は2022年12月の技術要件改定により、「新設」または「運転開始から15年以内の発電設備」からの調達を基本としています。ただし例外として年間電力使用量の15%までは15年ルール外の証書も認められるため、15年超の証書でも活用可能です。
同時に、発電所の地域情報を企業が把握できるようになったことで、サステナビリティレポートの「ローカル・エネルギー自給」といったナラティブが強化される。企業のブランディング戦略と非化石証書の購入が直結するようになりました。
2025年以降の非化石証書価格の動き
FIT非化石証書の加重平均価格は、代替調達(非FIT証書が足りない小売電気事業者が、FIT証書で高度化法の義務を満たす手段)のあった2024年度第4回を除いて下限の0.4円/kWh近辺で推移しており、目立った上昇はありません。マルチプライスオークションのため、高い価格で入札した買い手は最高4.0円/kWhで約定することがあります。需要の側の動きを整理します。
① 企業脱炭素戦略の加速
SBTi、RE100、カーボンニュートラル宣言企業が増加し、非化石証書の購入需要が急速に高まっています。特に大手製造業・物流企業での購買が集中。
② トラッキング制度による差別化
「RE100対応」「地域指定」といった細分化により、条件を満たす証書には追加プレミアムが発生。平均価格全体が押し上げられます。
新規参入企業のビジネス戦略:三つのシナリオ
2026年度以降、非化石電源関連ビジネスに参入を検討する企業にとって、考えるべきシナリオは三つです。
シナリオA:再エネ発電事業者としての新規参入
大型太陽光、洋上風力、地熱発電などの電源開発。高度化法目標が60%に上昇することで、長期的な証書購買需要が予測可能に。非FIT再エネとしての証書売却で高い利益率を確保できる可能性あり。ただし初期投資が大きく、立地・許認可が課題。
シナリオB:小売電気事業者または仲介事業者としての参入
高度化法目標達成に必要な非化石証書を企業に提供するビジネス。ただし大手電力会社との競争が激化し、差別化(地域別、電源種別など)が重要。
シナリオC:VPP・需給調整事業者としての参入
太陽光・風力の変動性を吸収する蓄電池、水素製造、デマンドレスポンス。非化石電源の大量導入に伴う系統安定化需要が急増。証書の「属性価値」よりも、電力システム全体の「安定性」で付加価値を創出。
いずれのシナリオでも共通するのは、「政策→市場機会→ビジネスモデル」の連鎖を読み切ることです。2026年度の制度変更は単なる制度設計の変更ではなく、非化石電源を中心とした電力システムへの転換を加速させる構造的な変化なのです。
課題と展望:2030年44%、2040年60%の実現可能性
2026年度からの制度改正で、日本の非化石電源政策は「規制と義務」から「市場メカニズムと機会」へシフトします。しかし、2030年度44%、2040年度60%の目標達成に向けて、解決すべき課題が三つあります。
課題1:系統混雑と調整力不足
非化石電源(特に太陽光)の大量導入により、系統混雑は深刻化するでしょう。出力制御の頻度増加、需給調整コスト上昇は必然です。このコストをどのように配分するか(発電側か消費側か)の政策判断が急務。
課題2:調整力電源としての原子力・大型水力の位置づけ
60%の非化石比率を達成するには、再エネだけでは不足し、原子力や大型水力が不可欠です。ただし原子力の新増設や大型水力の開発には政治的課題が多く、実現的な供給量は不透明。
課題3:トラッキング制度と国際認定の整合性
RE100やSBTiといった国際基準は、日本の全量トラッキング制度との整合性をまだ十分に整理していません。企業が「日本で購入した再エネ証書が国際基準でも認められるか」という不確実性が、投資判断を鈍らせています。
これらの課題に対して、政府がどのように対応するかが、2030年〜2040年の非化石電源比率達成の可否を左右するでしょう。
まとめ:非化石電源の「三層構造」を理解する
非化石電源の未来は、制度(高度化法)、市場(非化石証書取引市場)、テクノロジー(再エネ、蓄電池、VPP)の三層が相互に作用する複雑なシステムで決定されます。
2026年度の高度化法フェーズ3では、中間目標の決め方が見直され、市場に実際に出る証書の量をより正確に見込む仕組みになりました。同年にGX-ETS第2フェーズも始まりますが、GX-ETSの義務履行に非化石証書は使えないため、非化石証書の価値は引き続き高度化法・RE100・排出係数の改善といった目的に支えられます。トラッキング制度により、発電所の「属性」が企業のブランディング戦略と直結するようになりました。
2030年度44%、2040年度60%の目標達成には、系統混雑への対応、原子力・大型水力の位置づけの明確化、国際基準との整合性確保といった課題が残されています。これらの課題に対する政策対応が、今後の非化石電源比率の達成可否を左右すると考えられます。
業界実務者への示唆: 高度化法フェーズ3への対応は単なる「目標達成の管理」ではなく、市場戦略の転換を意味します。①供給サイド(発電事業者)は証書の「属性価値」を磨き、差別化を図る。②需要サイド(小売・大手企業)は「長期購買契約」で供給を確保し、価格リスクをヘッジする。③テクノロジープロバイダー(蓄電池・VPP企業)は「電力システム全体への貢献」で市場地位を確立する。この三つの視点で戦略を立案することが、今後3年間の成否を分けるでしょう。
関連記事
注記: 本記事の情報は2026年3月時点の最新データに基づいています。高度化法フェーズ3の目標設定メカニズム、GX-ETS第2フェーズの対象企業・対象ガス、非化石証書市場の参加要件などは今後の政策・規制当局の判断により変更される可能性があります。企業での経営判断に際しては、資源エネルギー庁、JEPX、経産省GXグループの最新資料(https://www.meti.go.jp/、https://www.jepx.jp/)を参照し、最新情報の確認をお願いします。
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報は経済産業省 制度検討作業部会の公表資料をご確認ください。