2026年4月から日本の排出量取引制度(GX-ETS)が義務ベースで本格稼働します。一方、電力業界には2018年から続く「非化石証書」の取引市場があり、再エネ・原子力由来の環境価値を証書として流通させています。この2つの制度は、いずれも脱炭素を目指す施策でありながら、対象範囲も法的根拠もまったく異なります。
ここでは、GX-ETSと非化石証書の役割の違い、両制度がカバーするスコープの整理、ダブルカウント(二重計上)防止の論点、そして2033年度以降の発電部門有償化が非化石電源の価値に与える影響について解説します。
 DENLOG
この記事のポイントです。
・GX-ETSはScope 1(直接排出)を対象とする排出量取引制度。非化石証書はScope 2(購入電力等の間接排出)の削減や高度化法義務達成に使う環境価値証書
・両制度は法的根拠も対象も異なるため、非化石証書をGX-ETSの排出枠償却に直接使うことはできない
・GX-ETSで義務履行に充当できる「適格カーボン・クレジット」はJ-クレジット・JCMクレジット(年間実排出量の10%まで)。非化石証書はこれに含まれない
・2033年度以降の発電部門有償化により、非化石電源(CO2排出ゼロの電源)の市場価値はさらに高まる見通し
目次
GX-ETSと非化石証書:制度の役割の違い
GX-ETSと非化石証書は、いずれも脱炭素を目的とする制度ですが、設計思想と対象範囲が大きく異なります。
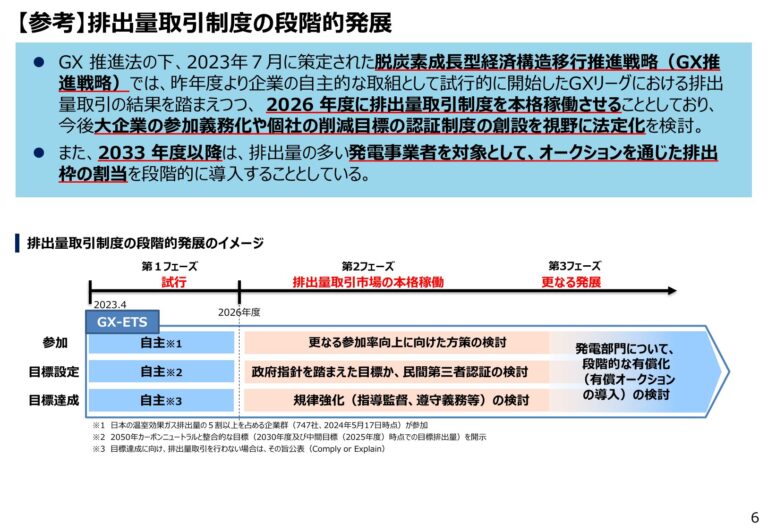
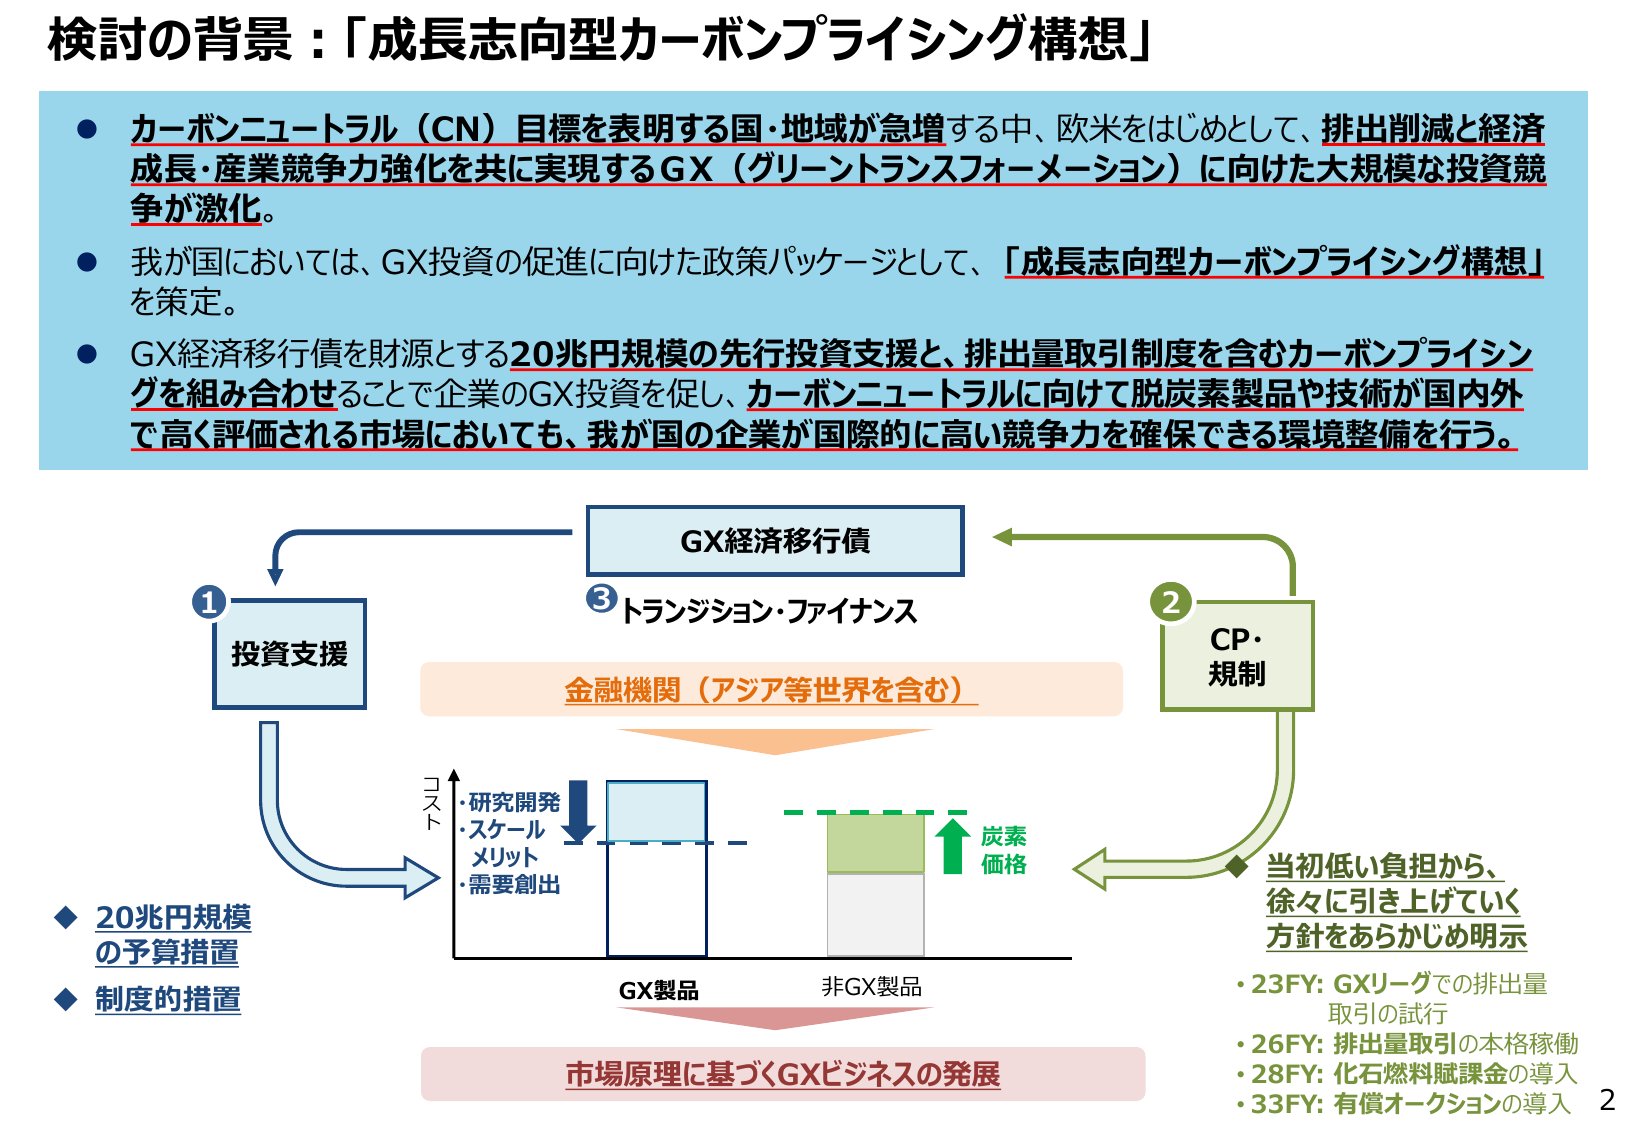
GX-ETS(排出量取引制度)は、GX推進法に基づき2026年4月から本格稼働する義務ベースの制度です。CO2の直接排出量(Scope 1)が前年度までの3カ年度平均で10万トン以上の事業者を対象に、排出枠を割り当て、年度末に保有義務分の排出枠を保有することを求めます。電力業界では発電事業者が義務対象となり、2033年度以降は段階的に有償オークションも導入されます。
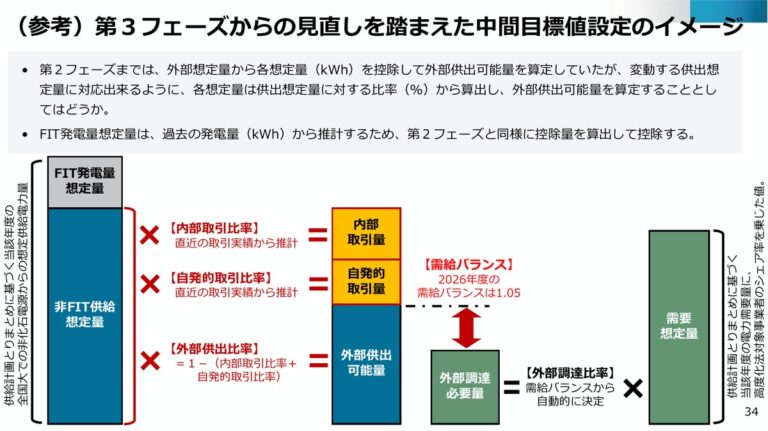
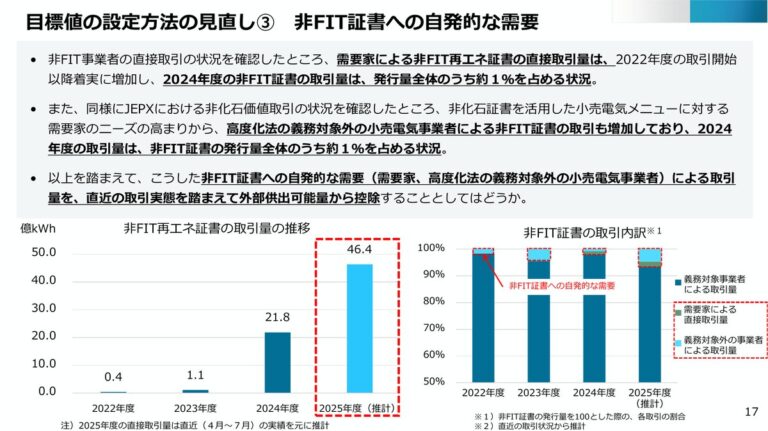
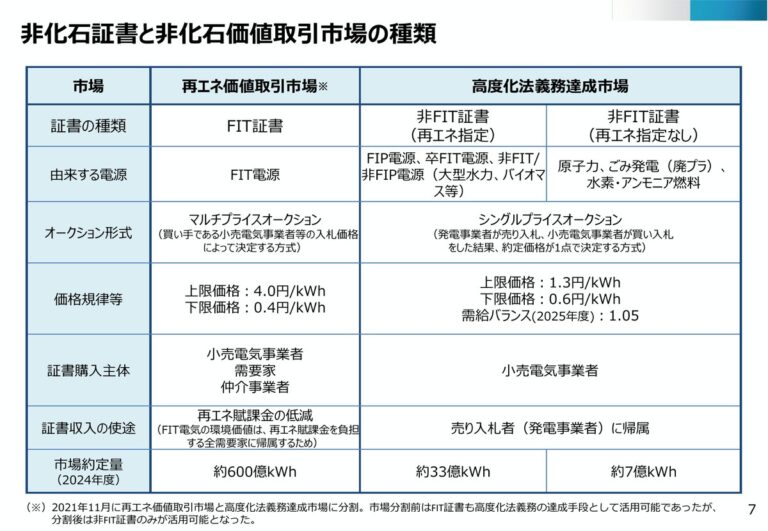
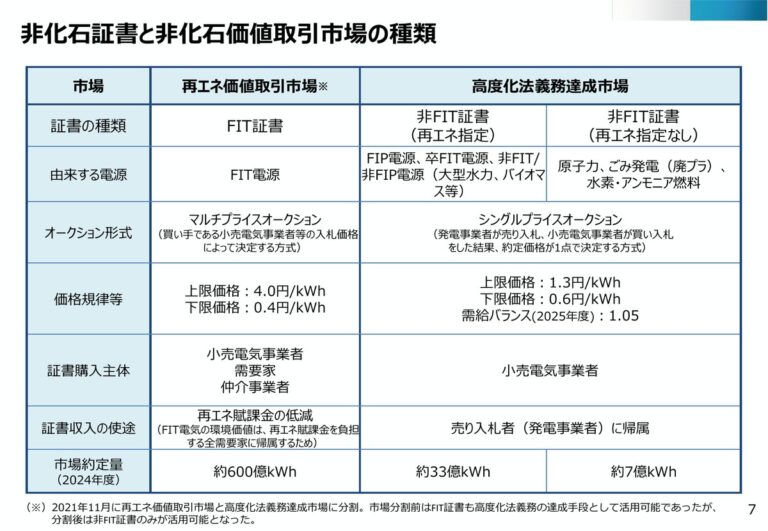
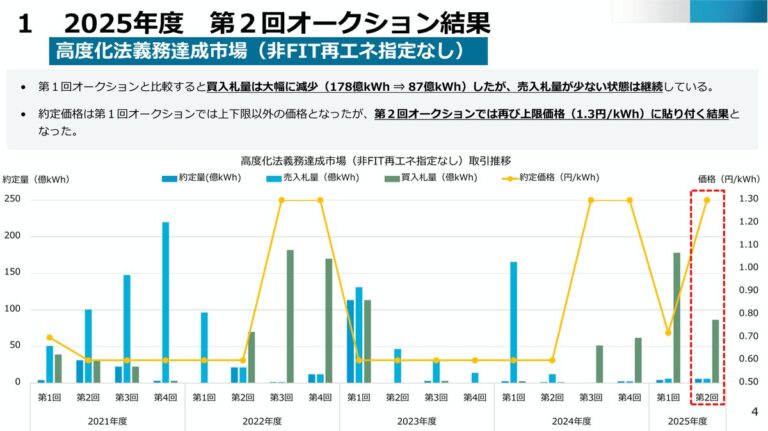
一方、非化石証書は、2018年から取引が開始された環境価値証書で、再エネ・原子力由来の電気が持つ「CO2を排出しない価値」を証書化したものです。エネルギー供給構造高度化法(高度化法)の下で、小売電気事業者に2030年度に販売電力量の44%を非化石電源由来とする義務が課されており、この義務達成のために小売事業者が非化石証書を調達します。発電事業者ではなく、電力小売事業者が主な需要家となる点が、GX-ETSとの大きな違いです。
対象スコープの違い:Scope 1とScope 2
両制度の最大の違いは、対象とする排出スコープにあります。
GX-ETSはScope 1(直接排出)のみを対象とします。事業者の事業所内で燃料の燃焼や工業プロセスによって直接排出されるCO2が算定対象です。発電事業者の場合は燃料の燃焼に伴う排出、製造業の場合は工場ボイラーや窯炉からの排出が該当します。電力購入による間接排出(Scope 2)やサプライチェーン排出(Scope 3)は、現時点では制度対象外です。
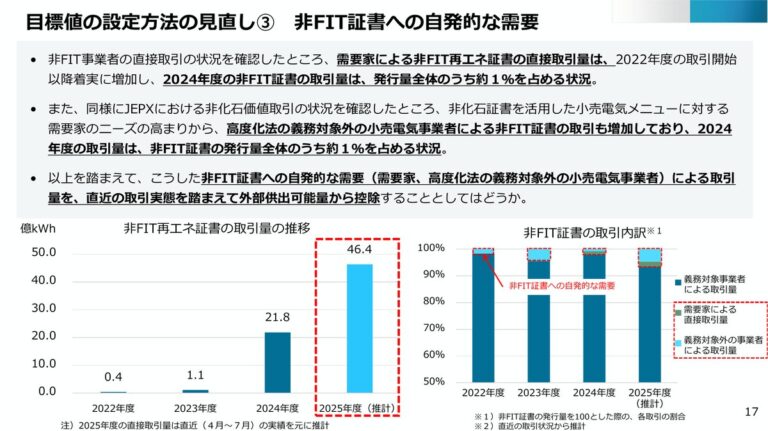
これに対し、非化石証書は主にScope 2、つまり電力購入に伴う間接排出を「ゼロカウント」する手段として使われます。需要家企業がCDPやSBT等の国際的な気候開示フレームワークでScope 2排出量を報告する際、非化石証書(特に「再エネ指定あり」のもの)を購入してマーケットベースのScope 2を削減することができます。
つまり、両制度は対象とするスコープが異なるため、単純な代替関係にはありません。GX-ETS対象事業者が自社のScope 1排出を削減するためには、燃料転換や工業プロセスの脱炭素化が必要であり、非化石証書を購入しても直接的な義務履行にはつながらないのです。
GX-ETSにおける適格カーボン・クレジットの扱い
GX-ETSの保有義務を履行する手段として、排出枠の取得・取引のほかに、政府が認めた「適格カーボン・クレジット」を一定範囲で活用することができます。
適格カーボン・クレジットとして認められているのは、現時点ではJ-クレジットとJCM(二国間クレジット制度)クレジットの2種類です。利用上限は各年度の実排出量の10%までと定められています。これらは「実際にCO2の排出削減や吸収が行われた」ことを政府が認証したクレジットであり、GX-ETSの排出枠と同等の効力で義務履行に充当できます。
ここで重要なのは、非化石証書はGX-ETSの適格カーボン・クレジットには含まれないという点です。非化石証書は「電力の環境価値」を表す証書であり、排出削減・吸収量を直接証明するクレジットとは性格が異なります。GX-ETS対象事業者がScope 1排出をクレジットで埋め合わせる場合は、J-クレジットまたはJCMクレジットを使う必要があります。
DENLOG非化石証書とJ-クレジットの違いを整理すると:非化石証書は「再エネ・原子力で発電された電気1kWhあたりの環境価値」、J-クレジットは「省エネや森林吸収によるCO2削減・吸収量1トンあたりのクレジット」。前者は電力小売の高度化法義務、後者は企業の自主的なオフセットや排出量取引制度の義務履行に使われる、という棲み分けです。
ダブルカウント(二重計上)防止の論点
GX-ETSと非化石証書が併存する中で、制度設計上重要なのがダブルカウント(二重計上)の防止です。同一の排出削減効果が、複数の制度で重複してカウントされないよう調整する必要があります。
具体的な論点として、GX-ETSの算定で発電事業者がCO2削減実績を計上する際、その電力に紐づく非化石証書を別途小売事業者が調達して環境価値を主張することが、二重計上にあたるかどうかが議論されています。経産省の排出量取引制度小委員会のとりまとめでも、「カーボン・クレジットについては、排出枠同様に取引を通じて義務履行を可能とする手段であり、両者を同等に扱う観点から、制度対象(直接排出10万トン以上であるか)の判定や、基準排出量・ベンチマーク水準を算定する際の排出量については、クレジット無効化量を控除しない」と整理されています。
非化石証書とGX-ETSの間でも同様のダブルカウント整理が必要です。現時点では明確な制度間調整ルールは確立されておらず、今後の制度設計の中で詰められていく見通しです。
2033年度以降の発電部門有償化と非化石電源の価値
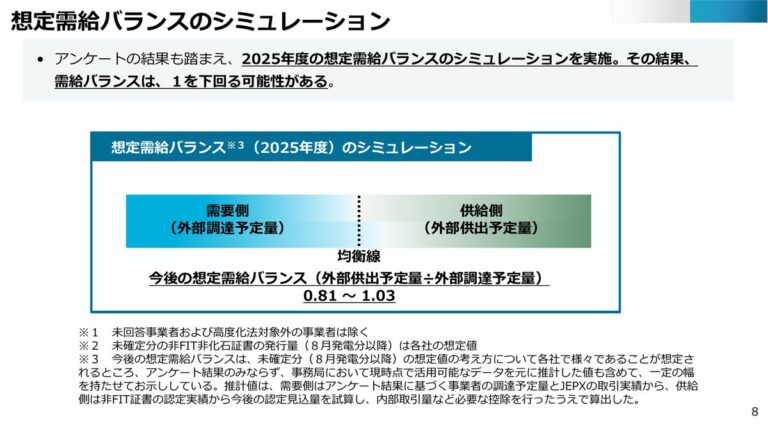
2033年度(令和15年度)以降、GX-ETSの第3フェーズで発電事業者を対象とした有償オークションが段階的に導入されます(GX推進法第15〜17条)。これは非化石電源(再エネ・原子力)の市場価値を大きく押し上げる要因となる見通しです。
有償化により、火力発電事業者は排出枠を入札方式で購入する必要が生じ、その購入コストは発電コストに上乗せされます。一方、CO2を排出しない非化石電源は排出枠の購入が不要なため、相対的なコスト競争力が高まります。これは非化石証書の価値にも波及します。非化石電源の希少性が高まれば、非化石証書の価格上昇圧力がかかる可能性があるためです。
また、小売電気事業者にとっては、調達ポートフォリオの最適化がより重要になります。火力電力の卸売価格にGX-ETSの排出枠コストが転嫁される中で、非化石電源由来の電気と非化石証書の組み合わせが、GHG排出量の少ない電力商品として市場価値を高めていく構図です。
GX-ETS対象事業者の脱炭素戦略では、まず自社のScope 1直接排出の削減(燃料転換、プロセス効率化、CCS導入等)が優先課題となります。クレジットによる義務履行の補完手段としては、適格カーボン・クレジット(J-クレジット・JCMクレジット)が候補となります。一方、Scope 2排出の削減や、対外的なRE100対応では非化石証書(特に再エネ指定あり)の活用が選択肢となります。
2033年度以降の発電部門有償化により、両制度の相互作用はさらに密接になっていく見通しです。非化石電源の市場価値が高まることで、発電事業者の電源構成転換と、小売事業者の調達戦略の両面で、両制度を踏まえた経営判断が求められる時代となっていきます。
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報はGXリーグ公式サイトまたは経済産業省 排出量取引制度小委員会の公表資料をご確認ください。