GX-ETSの第3フェーズ(2033年度以降)では、排出枠の有償オークションが本格化する見通しです。第2フェーズ(2026〜2032年度)の無償割当から大きな転換点を迎え、企業の排出コスト構造が根本的に変わることが予想されます。
この記事では、第3フェーズの有償オークションの仕組み、発電部門が先行対象となる理由、産業への影響と対策、そして第2フェーズからの移行見通しについて解説します。
 DENLOG
この記事のポイントです。
・GX-ETS第3フェーズ(2033年度・令和15年度から)で排出枠の有償オークションが本格化(GX推進法第15〜17条)
・発電事業者が先行対象。一部有償でCO2の排出枠を入札方式(有償オークション)で割り当て
・2031年度以降はグランドファザリング方式が廃止され、ベンチマーク方式へ完全移行
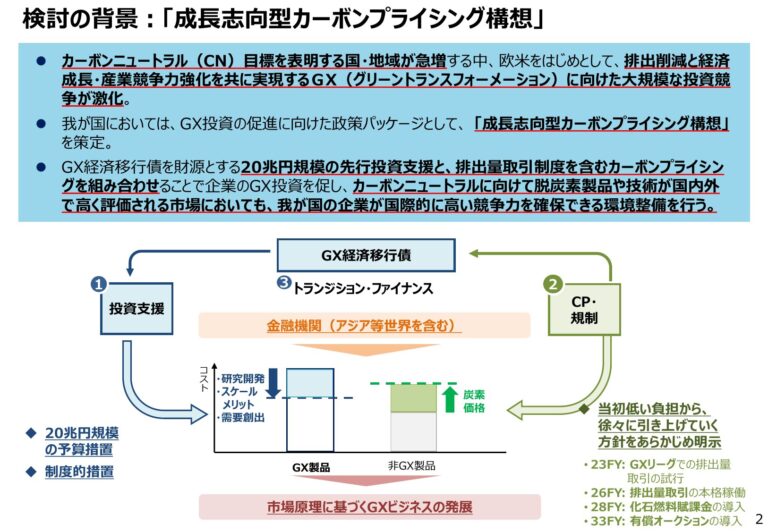
・2033年度以降のオークション収入はGX経済移行債(20兆円規模)の償還財源として活用
目次
GX-ETS第3フェーズとは:2033年度からの有償オークション

GX-ETSは、GX推進法に基づく日本の排出量取引制度です。現在は第2フェーズ(2026〜2032年度)の無償割当が中心ですが、2033年度(令和15年度)から開始される第3フェーズでは、発電事業者を対象に一部有償でCO2の排出枠を入札方式(有償オークション)により割り当てる仕組みが導入されます(GX推進法第15〜17条)。
第1フェーズ(2023〜2025年度)はGXリーグへの自主参加を通じた試行期間として、制度の基盤整備が進められました。第2フェーズではこの基盤をもとに、参加企業の拡大と排出削減の加速化が目指されています。そして第3フェーズでは、有償化への転換を通じてより強い排出削減インセンティブが企業に付与される予定です。
有償オークションへの転換は、排出削減と同時に政府の財源確保も狙いとしています。GX経済移行債(20兆円規模)の償還財源として、有償オークションの収入が活用される見込みです。
発電部門の有償化:先行対象となる理由
2033年度から発電部門が有償オークションの先行対象となる方針が示されています。発電部門が最初に有償化される理由は複数あります。
第一に、発電部門は排出削減の自由度が大きいという特性があります。再生可能エネルギー導入やガスシフト、CCS(炭素回収・貯蔵)技術の活用など、技術的な選択肢が豊富です。有償化による価格シグナルに応じやすい業界構造となっています。
第二に、発電部門の排出権価格に対する感応度は他の産業より高いと見込まれています。企業が有償で排出枠を購入する際、発電効率の改善や電源構成の転換を急速に進める動機付けになりやすいのです。
第三に、発電部門は国際的なカーボンプライシング制度と結びつけやすい特性があります。EUのETSやその他の国際的な排出権スキームとの相互認識を進める際、発電部門を共通対象とすることで調整がしやすくなります。
発電部門での有償化が実績を積み重ねた後、産業部門や建設部門などへの拡大の可否は今後の審議で決定される予定です。
有償化が産業に与える影響と炭素リーケージ対策
排出枠の有償化は、企業にとって新たなコスト圧力をもたらします。電力コストの上昇が製品原価に転嫁されやすく、特に国際競争にさらされる産業では競争力への影響が懸念されます。
これが「炭素リーケージ」と呼ばれる現象です。排出規制が厳しい国の企業が、規制の緩い国に生産をシフトさせることで、結果的に全球的な排出が減少しないリスクを指します。
こうした懸念に対応するため、日本のGX-ETS制度では複数の対策が検討されています。第一に、国際競争にさらされる産業に対しては無償割当を維持する方針が示されています。鉄鋼、化学、セメント、製紙など、輸出産業の主要部門は当面、有償オークション対象から外され、無償割当が維持される見込みです。
第二に、CBAM(カーボン・ボーダー・アジャストメント・メカニズム)の導入検討が進められています。CBAMは、海外からの輸入品に対しても同等のカーボンコスト負担を求める仕組みです。これにより、国内企業と輸入品の競争条件を平準化できます。EUは2026年に本格導入を予定しており、日本もこれに追従する可能性があります。
第三に、排出削減技術への投資支援が強化されます。GX経済移行債の一部は、企業の脱炭素技術投資に充てられる予定です。有償化による負担を技術開発で相殺する構図です。
第2フェーズから第3フェーズへの移行見通し
第2フェーズ(2026〜2032年度)は、7年間の準備期間として機能します。この期間に蓄積された企業の排出実績データが、第3フェーズの詳細設計に反映される予定です。
具体的には、各企業の排出削減進捗、技術導入の実績、産業別の排出削減可能性などが詳細に分析されます。これらのデータをもとに、第3フェーズでの産業部門の有償化対象や無償割当比率、排出権の初期配分が決定されることになります。
EUのETS運用経験が参考になります。EU-ETSはPhase 3(2013〜2020年)で発電部門の100%有償化を実現し、Phase 4(2021年以降)でその拡大を進めています。日本の第3フェーズ設計にもこうした国際的な先例が活かされるでしょう。
移行の過程で企業の過度な負担を回避するため、段階的な有償化比率の引き上げが検討されています。例えば、発電部門でも初年度(2033年度)は全体の一定割合に限定し、その後数年かけて100%有償化に移行する案が想定されています。
まとめ:有償オークション時代に向けた準備
GX-ETS第3フェーズの有償オークション本格化は、日本の排出量取引制度の重要な転換点となります。2033年度の発電部門先行有償化から、その後の段階的な産業部門拡大へと進む見通しです。
有償化は排出削減インセンティブを強化し、政府の財源確保も実現します。一方で、電力コストの上昇と国際競争力への配慮が両立課題です。無償割当の維持やCBAM導入、技術支援といった複合的な対策が進められる見込みです。
第2フェーズの実績データが詳細設計を左右するため、現在の無償割当期間であっても、企業レベルでの排出削減取り組みと実績記録の重要性は変わりません。有償化時代への準備は今から始まっています。
DENLOG業界別のポイント:
・発電事業者:2033年度の有償化に備えた電源構成転換と効率改善の加速化が必須です
・産業部門:第3フェーズでの対象化を想定した排出削減技術への投資計画が重要になります
・政策立案者:EUの先例を踏まえた段階的な制度設計と、産業負担の平準化が求められます
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報はGXリーグ公式サイトまたは経済産業省 排出量取引制度小委員会の公表資