小売電気事業者と非化石証書|調達義務・戦略・コスト転嫁の実務を解説【2026年最新】
エネルギー供給構造高度化法(高度化法)は、小売電気事業者に対して非化石電源比率の段階的な引き上げを義務づけています。2030年度までに44%以上の達成が求められる中、多くの新電力にとって非化石証書の購入は避けられない経営課題となっています。
ここでは、小売電気事業者が直面する非化石証書の調達コスト、料金への転嫁方法、目標達成の現実的な課題について、2026年度から本格化する第3フェーズの制度変更を踏まえてわかりやすく解説します。
 DENLOG
この記事を読むとわかること
・小売事業者の非化石電源義務の全体像
・非化石証書市場での実務的な調達戦略
・新電力の競争課題と2026年からの変化
目次
小売電気事業者の非化石電源比率義務|法律と対象事業者
エネルギー供給構造高度化法では、一定規模以上の小売電気事業者に対して、自ら供給する電力の非化石電源比率を段階的に高めることが義務付けられています。
義務の対象となる事業者と達成期限
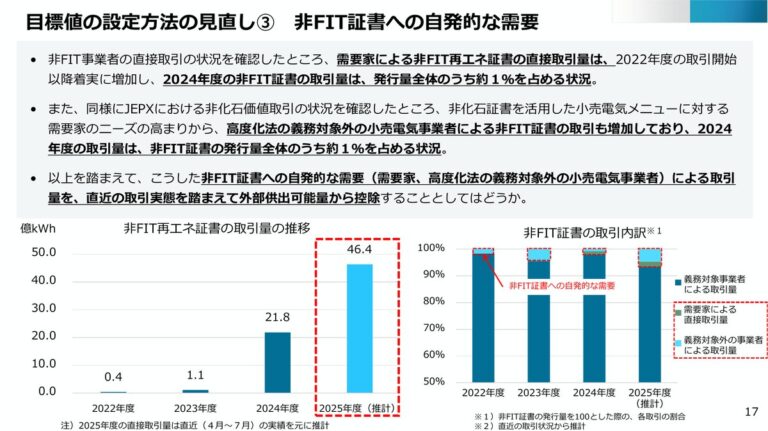
高度化法の非化石電源比率義務の対象となるのは、前年度の販売電力量が5億kWh以上の小売電気事業者です。資源エネルギー庁の資料では、義務の対象の事業者が販売電力量に占める割合は約97%とされています。一方、地域の大手電力会社(旧一般電気事業者)も当然対象です。
- 対象基準:前年度の販売電力量5億kWh以上
- 2030年までの最終目標:非化石電源比率44%以上
- 第3フェーズ中間目標(2026~2029年度):段階的引き上げ(検討中)
- 報告義務:毎年度の達成状況を公表(経産省発表)
- 目標未達時:勧告→命令→公表によるペナルティあり
義務達成の2つの経路
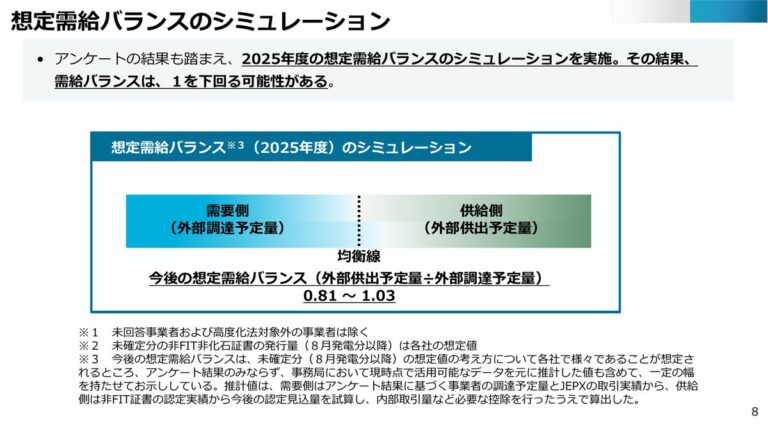
小売電気事業者が非化石電源比率44%を達成するには、大きく2つの選択肢があります。
| 経路 | 特徴 | 新電力での実現可能性 |
|---|---|---|
| 自社非化石電源の確保 | 太陽光・風力・水力発電などを自社調達、または長期PPA契約 | 困難(資本力不足) |
| 非化石証書の市場購入 | 高度化法義務達成市場で非FIT証書を購入(FIT証書は高度化法の義務達成に使えない。例外は代替調達) | 必須(年間継続コスト) |
現実的には、ほとんどの新電力は両者の組み合わせで対応しており、自社調達で基礎部分を賄い、足りない分を非化石証書で補う戦略を採っています。
非化石証書の調達戦略|市場選択と年間計画
非化石証書市場は複数の取引チャネルから構成されており、小売事業者は市場ごとの特徴を理解した上で、調達計画を立案する必要があります。
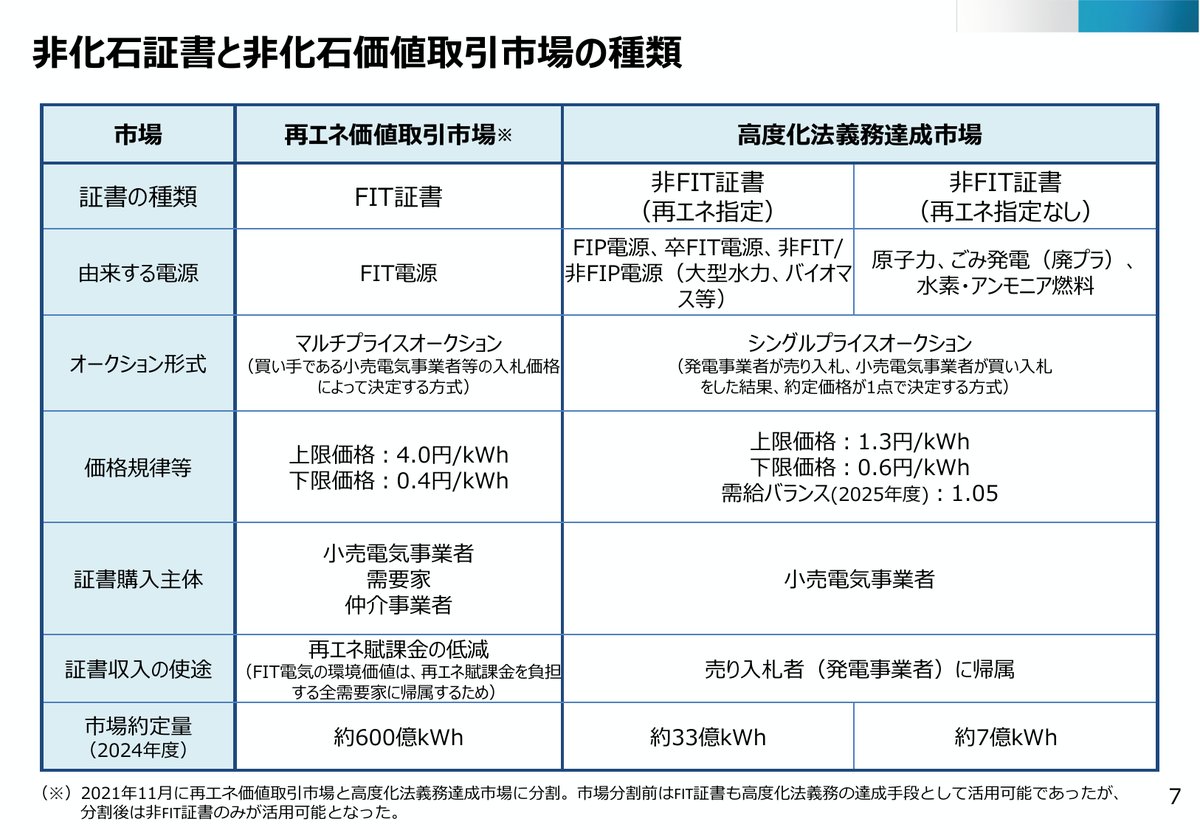
非化石証書の取引市場体系(2つの市場)
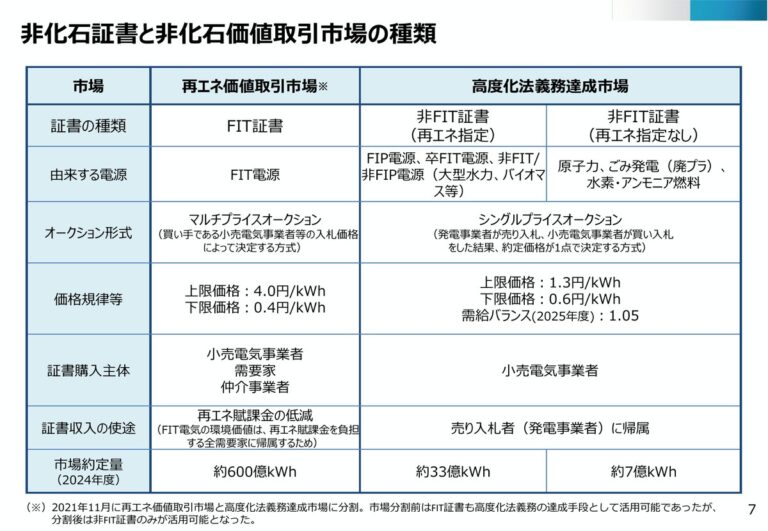
日本の非化石価値取引市場は、主に2つの市場で構成されており、それぞれ異なるタイプの非化石証書を扱っています。
- 再生可能エネルギー価値取引市場(JEPX主催)
FIT非化石証書(固定買取制度で発行された証書)を取引。比較的安定した供給と価格。2024年時点で最低価格は0.4円/kWh。市場の中核を占める。 - 高度化法適合市場(JEPX主催)
非FIT非化石証書(FIT対象外のメガソーラーや風力由来)を取引。供給量が限定的で、価格変動が大きい傾向。最低価格は0.6円/kWh。2026年度から非FIT認定の暫定対応が廃止され、新規認定要件が厳格化される見通し。
4回のオークション構造と年間調達計画
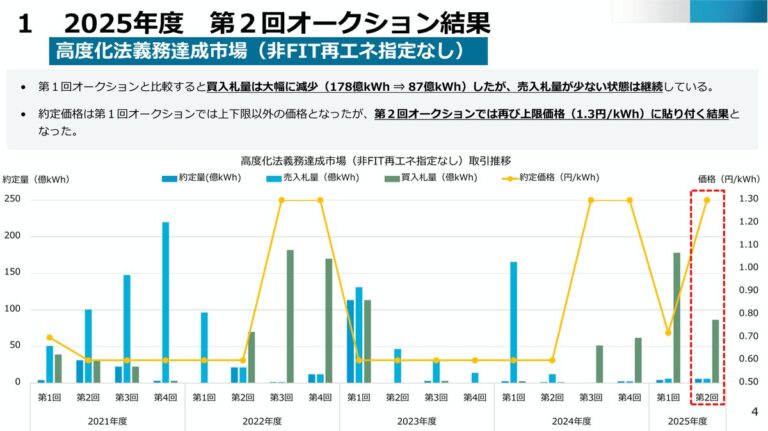
JEPXの非化石価値取引市場では、1年度を4期に分割し、各期でオークション(入札)を実施しています。小売事業者は年間販売量に基づいて必要な証書量を予測し、各期のオークションに参加します。
- 第1回オークション(8月実施):4月~6月供給分の証書を調達
- 第2回オークション(11月実施):7月~9月供給分の証書を調達
- 第3回オークション(2月実施):10月~12月供給分の証書を調達
- 第4回オークション(5月実施):1月~3月供給分の証書を調達
効率的な調達を実現するため、小売事業者は以下のポイントに注力します。
- 需要予測の精度向上:契約者数と使用量実績から各期の販売電力量を正確に予測
- 市場の使い分け:高度化法の義務達成には非FIT証書を買う。FIT証書は義務達成に使えない(非FIT証書が足りない年度に認められる代替調達は例外)
- 価格交渉・入札戦略:上限価格(1.3円/kWh程度)での確実な調達と下限での指値入札を組み合わせ
- バッファ運用:目標達成に必要な量より10~15%多めに調達し、翌期への余剰や供給不足に対応
コスト試算と市場価格リスク
2024年時点の非化石証書の市場価格は、市場の需給バランスや制度変更の影響を受けて、0.3円~1.3円/kWhの幅で推移しています。
新電力の年間コスト試算(販売電力量100万kWh想定):
- 低価格シナリオ(0.6円/kWh):
100万kWh×44%×0.6円 = 26.4万円/年 - 高価格シナリオ(1.3円/kWh):
100万kWh×44%×1.3円 = 57.2万円/年 - 年間コスト変動幅:約30万円(新電力にとって重大な経営リスク)
新電力にとって、この年間数十万~数百万円のコスト変動が採算性に直結するため、市場参加と価格交渉は極めて重要な経営課題です。
非化石証書のコスト転嫁|料金メニューと需要家対応
小売電気事業者が負担する非化石証書コストをどう小売料金に反映するかは、経営戦略と顧客ポートフォリオによって大きく異なります。コスト転嫁の失敗は、競争力喪失につながるため、慎重な戦略が必要です。
グリーン料金メニューの事業事例
非化石証書を活用した料金メニュー提供の代表的な事例を紹介します。
- 東京ガス「さすてな電気」
すべてのプランで再エネ指定の非化石証書を活用。基本料金は従来メニューと同等に設定し、環境価値を付加価値として提供。家庭向けと法人向けの両方で展開。 - auでんき「ecoプラン」
一般家庭向けの「従量電灯B相当」プランで、再エネ指定証書を組み込み。既存プランとの価格差は最小限に設定し、ユーザーの心理的受容性を高める工夫。 - エバーグリーン「CO₂フリープラン」
全プランにCO₂フリーオプションを付加型で提供。オプション費用で環境価値を独立採価できる仕組みで、環境志向層への対応を実現。
コスト転嫁の3つのモデル
小売事業者が非化石証書コストを顧客に転嫁する場合、主に以下の3パターンが採用されています。
| 転嫁モデル | 特徴 | 顧客受容性 |
|---|---|---|
| 全量組み込み型 | すべての供給電力に非化石証書を含める。基本料金・従量料金に環境プレミアム上乗せ | 中程度(全顧客負担が前提) |
| グリーン メニュー型 | 環境志向層向けに独立した料金プランを用意。基準プランとの価格差で差別化 | 高い(自主選択型) |
| オプション型 | 既存プランにCO₂フリーオプション等を付加。必要に応じて顧客が選択 | 最も高い(加入任意) |
大手から中堅の新電力は、顧客喜好の多様性に対応するため、複数メニュー並立型を採用する傾向が強まっています。
需要家への説明責任と透明性
非化石証書コストを料金に反映する場合、小売事業者は需要家に対して説明責任を負います。
- 法律上の義務:電気事業法における「供給条件の明示」で、料金に含まれる環境価値について説明が必要
- 実務対応:ウェブサイト上での非化石証書の具体的コスト(例:0.5円/kWh)の開示
- 顧客信頼構築:グリーン料金であることの環境価値(CO₂削減量等)を定量的に示す
新電力の非化石証書負担|競争環境と課題
非化石電源比率義務は、新電力にとって有形無形の競争圧力をもたらしています。特に2026年度以降の第3フェーズでは、この構造的な課題が一層顕在化する見通しです。
新電力が直面する4つの課題
- 調達コスト負担が大手より大きい
大手電力会社は既存非化石電源(水力・原子力等)を多数保有しているのに対し、新電力は市場から全量調達。競争入札での不利を抱える。 - 市場参加費用が固定負担
JEPX会員費(年60万円)+ 取引手数料(0.001円/kWh)で初期参入コストが高い。小規模事業者の採算性に影響。 - 非FIT証書の供給枯渇リスク
非FIT証書は供給量が限定的で、特定の時期に調達が困難に。価格上限(1.3円/kWh)での購入を余儀なくされる局面が増加。 - 料金競争力の低下
非化石証書コスト(年数十万~数百万円)を料金に反映できず吸収すると、利益率が圧迫される。競争相手(大手)との価格差が拡大。
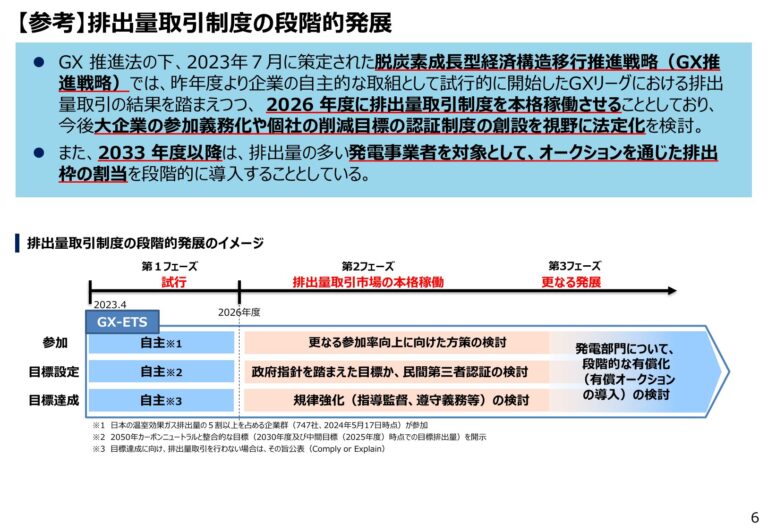
第3フェーズ(2026年度~)の制度変更と新電力への影響
2026年度から本格化する第3フェーズでは、以下の変更が予定・検討されており、新電力の事業環境がさらに厳しくなる可能性があります。
- 非FIT非化石電源の認定要件厳格化
暫定対応の廃止により、新規FIT卒業案件の非化石証書化が困難化。非FIT証書の供給不足がより深刻に。 - 中間目標の段階的引き上げ
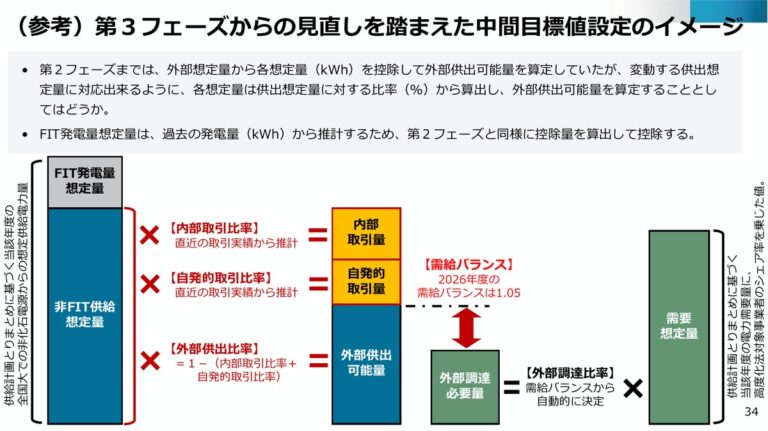
2026~2029年度における段階的な目標引き上げが検討中。新電力の調達負担が増加見込み。 - トラッキング付き非化石証書への需要増加
RE100等の企業責任要件が厳格化すれば、トラッキング付き(再生可能エネルギー種別・地域等が特定可能)証書への需要が高まり、価格上昇の要因に。 - 市場参加者の再編成
採算性の悪化で事業撤退する小規模新電力が増加し、市場集約化が進む可能性。
目標未達時のリスク|勧告・命令・公表ペナルティ
高度化法では、非化石電源比率義務を達成できない事業者に対して段階的なペナルティが設けられています。
- 初段階:勧告
経産大臣から改善計画の提出を求められる。法的強制力はないが、改善が見られないと次段階へ。 - 中段階:命令
経産大臣による改善命令。事業計画の変更やコスト構造の見直しを求められる可能性。 - 最終段階:公表
目標未達の事業者名と詳細を公表。顧客・投資家への信用失墜、市場評価の低下に直結。 - 実例:現在のところ公表段階に至った事例は少ないが、今後の達成困難性の高まりで増加の可能性。
小売事業者の2026年度からの戦略転換|生き残り戦略
第3フェーズに入る2026年度からは、小売電気事業者に抜本的な戦略転換が求められます。
3つの戦略選択肢
- 【選択肢1】グリーン戦略の強化
環境志向層向けに「実質100%再エネ電気」等の高付加価値メニューを展開。プレミアム料金を正当化し、非化石証書コストを吸収。大手の「さすてな電気」モデルに追従。 - 【選択肢2】提携・集約戦略
複数の小規模新電力が共同で非化石証書を調達。スケールメリットで市場交渉力を強化。業界団体による共同購買スキーム構築の動きも。 - 【選択肢3】事業領域の転換
小売事業の継続が困難と判断した場合、発電・卸売・サービス等への事業転換。高度化法対象外の事業モデルへのシフト。
実際には、多くの中堅新電力は選択肢1と2の組み合わせで対応する見込みです。
まとめ|小売事業者の非化石証書戦略の要点
以下は、本記事で紹介した非化石証書に関する小売事業者の実務ポイントを整理したものです。
- 義務の確認:前年度の販売電力量5億kWh以上なら高度化法対象。2030年までに44%達成必須。
- 調達経路:自社非化石電源+非化石証書購入の組み合わせが主流。純粋な市場購入に依存する場合は年間数百万円のコスト負担を想定。
- 市場参加:JEPX非化石価値取引市場での4回オークション参加が基本。需要予測と価格戦略が採算を左右。
- 料金反映:全量組み込み型、グリーンメニュー型、オプション型の3モデルから選択。顧客受容性と採算性のバランスが重要。
- リスク対応:目標未達時の「勧告→命令→公表」ペナルティに対応。特に新電力は競争力維持の工夫が必須。
- 2026年度対策:第3フェーズ突入に向けた戦略の再検討を急務。グリーン化、提携、事業転換いずれかの選択を迫られる可能性。
DENLOG編集後記:非化石電源比率義務は、新電力にとって事業存続に関わる重大テーマになりつつあります。本記事で紹介した調達戦略や料金反映方法は、各社の経営リソースと顧客層によって最適解が異なります。2026年度からの制度変更に備え、戦略の棚卸しを今からスタートさせることをお勧めします。
関連記事
本シリーズの関連記事:
注記
本記事について
本記事の内容は2026年3月時点の情報をもとに作成されています。高度化法は今後改正される可能性があるため、最新の経産省資料・JEPX情報をご参照ください。
引用・参考資源:
・資源エネルギー庁「非化石価値取引について」(2025年12月)
・JEPX「非化石価値取引市場」(market-data)
・新電力ネット「非化石証書の価格推移」
・ホールエナジー「非化石証書の価格や取引量の推移」
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報は経済産業省 制度検討作業部会の公表資料をご確認ください。