再生可能エネルギーの大量導入を支える重要な2つの仕組み、FIT・FIP制度と非化石証書市場。これらは一見すると独立した制度ですが、実は密接に関連しています。ここでは、この2つの制度がどのような関係にあり、どのようなメカニズムで機能しているかをわかりやすく解説します。
制度が複雑に見えるのは、電気そのものと「環境価値」という2つの商品が分離して取引されるためです。この記事を読むことで、市場の全体像が見えてくるはずです。
 DENLOG
この記事のポイントです。
・FIT制度とFIP制度では、非化石証書の取り扱いが大きく異なる
・非化石証書は電気の物質的部分と分離して取引できる
・FIT満了後の発電事業者にとって、非化石証書は重要な収入源となる
目次
FIT制度と非化石証書の関係
FIT(フィード・イン・タリフ)制度とは、再生可能エネルギーで発電した電気を、一定期間、固定価格で電力会社が買い取ることを義務付ける制度です。固定価格買取制度と呼ばれており、2012年7月に制度が開始されました。太陽光・風力・水力・地熱・バイオマス発電など、様々な再エネ電源に対応しています。
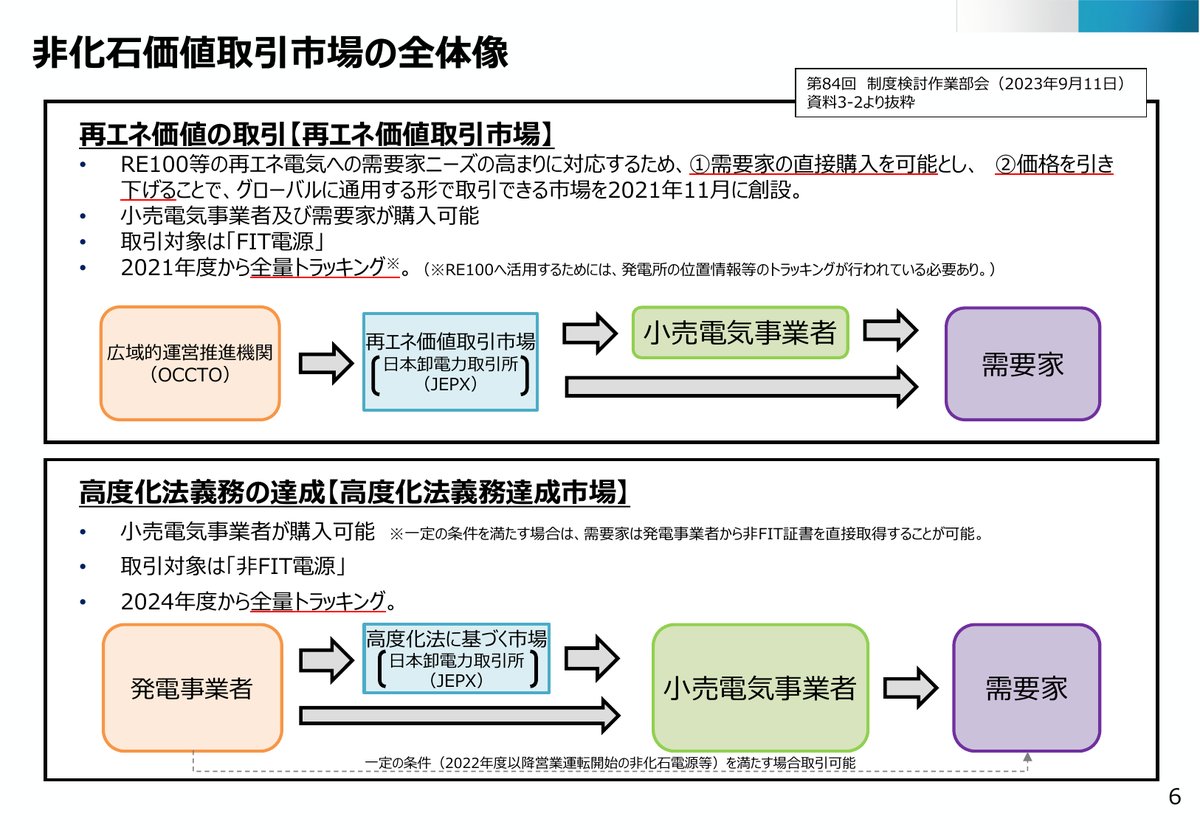
FIT制度で一般送配電事業者(例:東京電力パワーグリッド)が買い取った再エネ電気は、その後、市場で販売されます。具体的には、一般送配電事業者から小売電気事業者に販売されるルートと、日本卸電力取引所(JEPX)の市場で販売されるルートがあります。
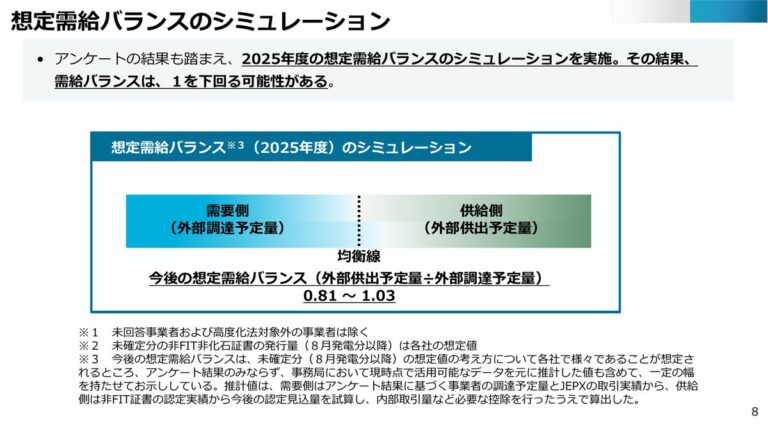
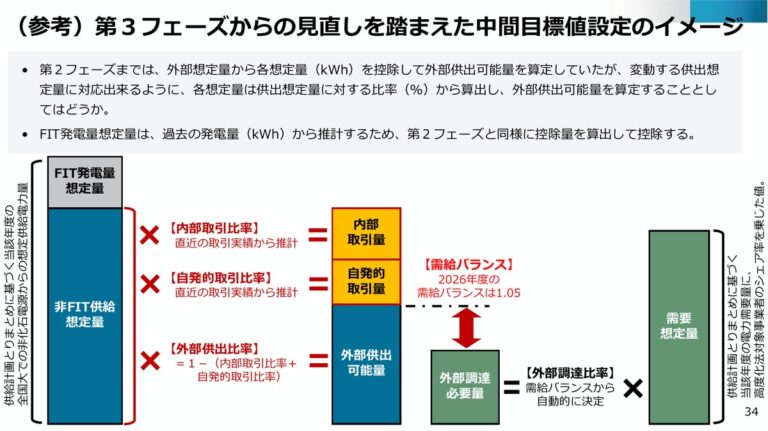
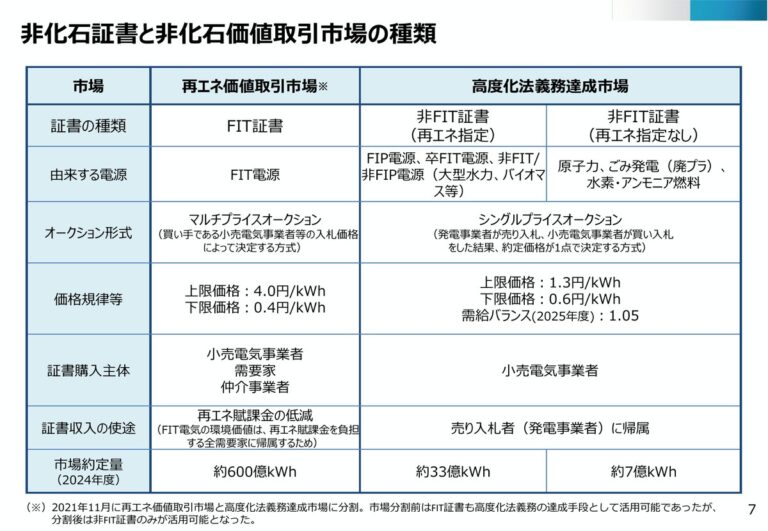
この時点で重要なのが、FIT電気に対応する非化石証書の取り扱いです。FIT電気の買取費用は再エネ賦課金として電気を使うすべての需要家が負担しているため、FIT電気の環境価値は、賦課金を負担する需要家全体に帰属するものとされています。その非化石価値は、広域機関(電力広域的運営推進機関)が認定した量の全量がFIT非化石証書となり、広域機関が売り手となってJEPXで売却されます。発電事業者が自ら販売することはできません。つまり、FIT買取電気の「物質的な電気部分」と「非化石価値(証書)」は分離可能なのです。
一般送配電事業者が電気を買い取り、非化石価値は証書として広域機関が売却します。この仕組みを「アンバンドル」と呼ぶことがあります。
FIP制度と非化石証書の関係
FIP(フィード・イン・プレミアム)制度は、2022年に導入された比較的新しい制度です。FIPでは、発電事業者が市場価格で電気を販売し、その上乗せとして「プレミアム」を受け取る仕組みです。市場価格が高い時期には受け取るプレミアムが小さくなり、市場価格が安い時期には大きなプレミアムを受け取ります。
FIT制度は電気を一定価格で保証する「価格保証型」、FIP制度は市場価格に対する上乗せを保証する「プレミアム保証型」と整理できます。FIP制度の特徴は、発電事業者が市場への参加を強制されるということです。従って、非化石証書の価格動向に対する感度も高く、市場メカニズムにより敏感に反応する傾向があります。
FIP制度では、発電事業者が自らの責任で電気を市場で販売します。その際、発電事業者は非化石証書を市場(JEPX)で販売する権利を持ちます。発電事業者は、プレミアムの受け取りと非化石証書の販売という2つの収入源を持つことになるのです。
市場価格が変動する中で、プレミアムと非化石証書の価格の相互作用が発電事業者の収益性に影響を与えます。発電事業者にとって、非化石証書価格は無視できない要素であり、市場価格と非化石証書価格の両方を監視し、最適な販売タイミングを判断する必要があります。
FIT/FIP/卒FITの環境価値帰属比較
3つの仕組みの環境価値帰属がどのように異なるかを、表で整理します。
| 制度 | 電気の売却先 | 非化石証書の所有者 | 発電事業者の収入源 | 市場リスク |
|---|---|---|---|---|
| FIT制度 | 一般送配電事業者(固定価格) | 需要家全体(証書は広域機関が売却) | 固定買取価格 | 低(買取価格固定) |
| FIP制度 | 発電事業者が市場販売 | 発電事業者 | 市場売却収入+プレミアム+証書販売益 | 高(市場価格変動) |
| 卒FIT電源 | 発電事業者が市場販売 | 発電事業者 | 市場売却収入+証書販売益 | 高(プレミアムなし) |
FIT制度では、買取価格が固定されているため、発電事業者は電気の販売収入を確実に見込むことができます。その代わり、非化石価値は発電事業者のものにはならず、証書の販売益は得られません。
FIP制度では、発電事業者が市場価格のリスクを直接負います。その代わり、プレミアム(基準価格と市場価格の差額)を受け取り、さらに非化石証書も販売できます。卒FIT電源は、プレミアムがないため、市場価格と非化石証書価格の両方に依存した収益構造になります。
FIT→FIP移行が非化石証書市場に与える影響
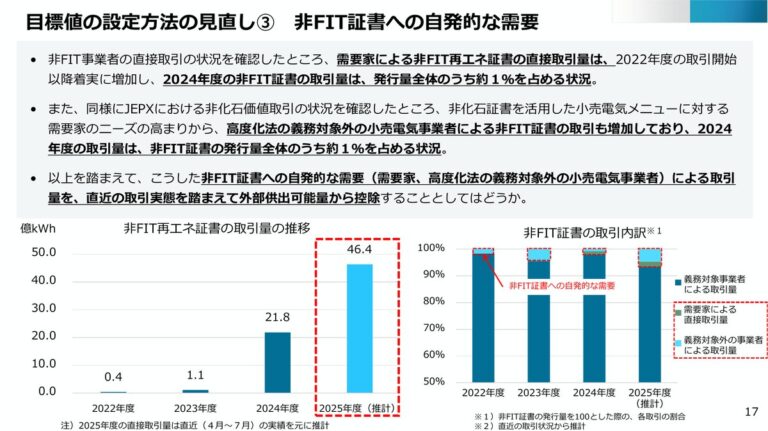
太陽光発電のFIT制度買取期間が満了する案件が急速に増えています。2009年の太陽光導入初期から買取を受けていた案件は、2024年〜2026年に次々と買取期間を終了しています。
買取期間終了後の発電事業者は、卸電力市場での販売に転換する必要があります。この時点で非化石証書は重要な位置付けを持つようになります。市場価格が低迷している場合、発電事業者は非化石証書の販売によって追加収入を得ることで、経営を維持できる可能性があるからです。
実際のところ、FIT満了案件の多くが小規模な太陽光発電事業者です。これらの事業者にとって、非化石証書市場への参入は、市場メカニズムへの対応能力と、継続的な収益確保のための重要な選択肢となっています。
非化石証書市場における価格形成は、以下の要因に大きく左右されます:
- 需要側の企業のESG目標進捗:企業が脱炭素目標達成に向けて証書購入を急ぐ時期には、価格が上昇
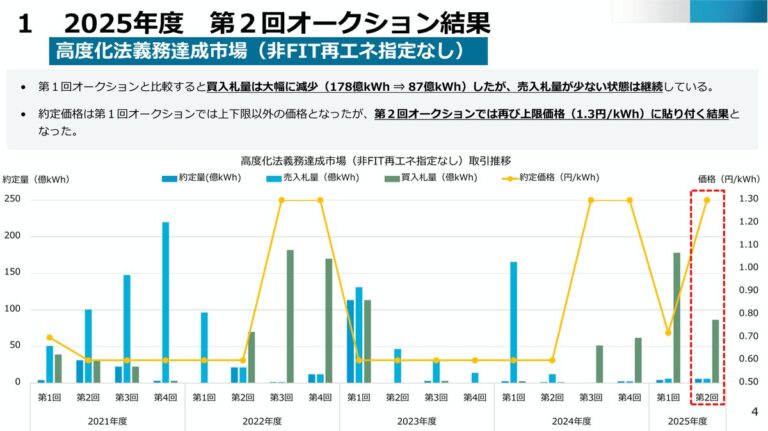
- 再エネ電源からの供給量:FIT・FIP買取電気の大量導入により供給が増える時期には、証書価格は低下傾向
- 卸電力市場の価格水準:電気の需給が逼迫すると市場価格が上がり、相対的にプレミアムおよび証書の価値は低下
- 取引の季節性:環境報告書の提出時期(3月末、9月末)に向けて、企業の購買が集中する傾向
FIT買取期間の満了による非化石証書需要の増加、そしてそれに伴う市場価格の変動が、再エネ市場全体の構造を大きく変えることが予想されます。
まとめ:制度ごとの環境価値の帰属を正しく理解する
FIT・FIP制度と非化石証書は、制度的には異なる仕組みですが、再エネの大量導入を支える2つの車輪として機能しています。FIT制度による固定価格買取は、再エネ導入初期の投資誘発に大きな役割を果たしました。一方、市場が成熟する中でFIP制度が導入されたのは、市場メカニズムの活用と発電事業者の競争力強化を狙ったものです。
非化石証書市場は、企業のESG目標達成ニーズとFIT満了案件の新たな収益源を結びつけるプラットフォームとして機能しています。発電事業者、小売電気事業者、企業が相互に影響し合う複雑な市場が形成されつつあります。
実務家にとって重要なのは、これら3つの要素(FIT終了→市場転換→非化石証書活用)を統合的に理解することです。各制度の環境価値帰属ルールを正しく認識することで、市場参加者としての戦略を立てることが可能になるのです。
DENLOGこの記事のまとめ:環境価値は制度によって帰属先が異なり、発電事業者の収益構造も変わります。市場の仕組みを理解することで、RE100やカーボンニュートラル達成に向けた最適な選択が見えてきます。
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報は経済産業省 制度検討作業部会の公表資料をご確認ください。