GX-ETSの排出枠(アローワンス)は、対象企業にとってCO2排出の「権利」であり、制度の根幹を成す仕組みです。排出枠の割当方法や取引ルールを理解することは、対象企業が適切に排出管理を行ううえで欠かせません。
この記事では、排出枠の基本的な仕組み、ベンチマーク方式とGrandfathering方式の違い、市場取引と償却のプロセス、そしてバンキングや価格安定機構について解説します。
 DENLOG
この記事のポイントです。
・GX-ETSの排出枠は政府が対象事業者に割り当てるCO2排出枠で、1枠=1トンCO2
・割当方式はベンチマーク方式(基準年度は業種内の上位50%、2030年度は上位32.5%)が基本、設定が困難な業種ではグランドファザリング方式(年率0.3%削減)
・取引市場は2027年度秋頃に開設予定、GX推進機構が運営
・年度末に未履行があれば参考上限取引価格×1.1倍の負担金
目次
排出枠(アローワンス)とは:CO2を排出する「権利」
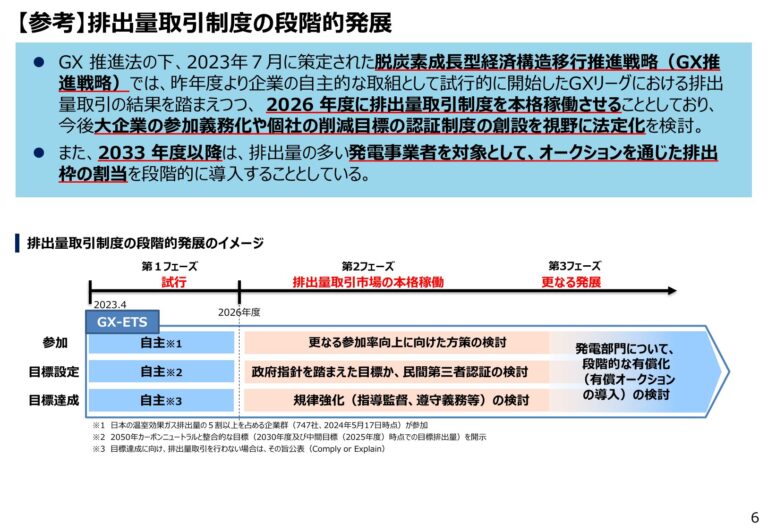
GX-ETS(グリーントランスフォーメーション排出量取引制度)において、排出枠(アローワンス)は政府が対象企業に割り当てるCO2排出の「権利」です。1枠=1トンのCO2排出権を意味します。企業は年度ごとに割り当てられた枠の範囲内でCO2を排出し、年度末に排出量に相当する枠を返納する仕組みになっています。
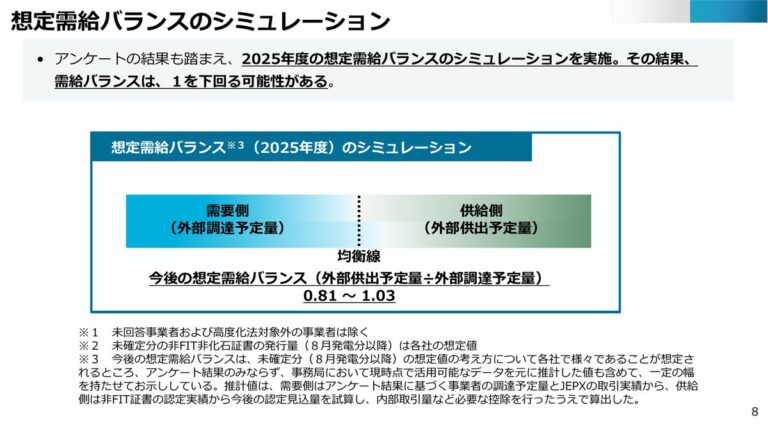
第2フェーズ(2026〜2032年度)の対象事業者は、CO2の直接排出量が前年度までの3カ年度平均で10万トン以上の事業者です。日本の温室効果ガス排出量の5割超をカバーする規模となります。これらの事業者は政府から原則無償で排出枠を受け取り、自社の排出管理に用います。排出枠の制度設計により、企業は排出削減へのインセンティブを得るとともに、市場メカニズムを通じた効率的なCO2削減が実現します。
排出枠の割当方法:ベンチマーク方式とGrandfathering方式
ベンチマーク方式が基本
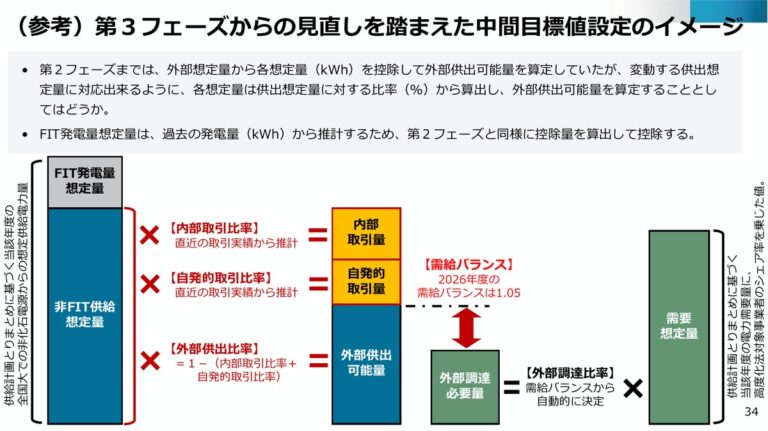
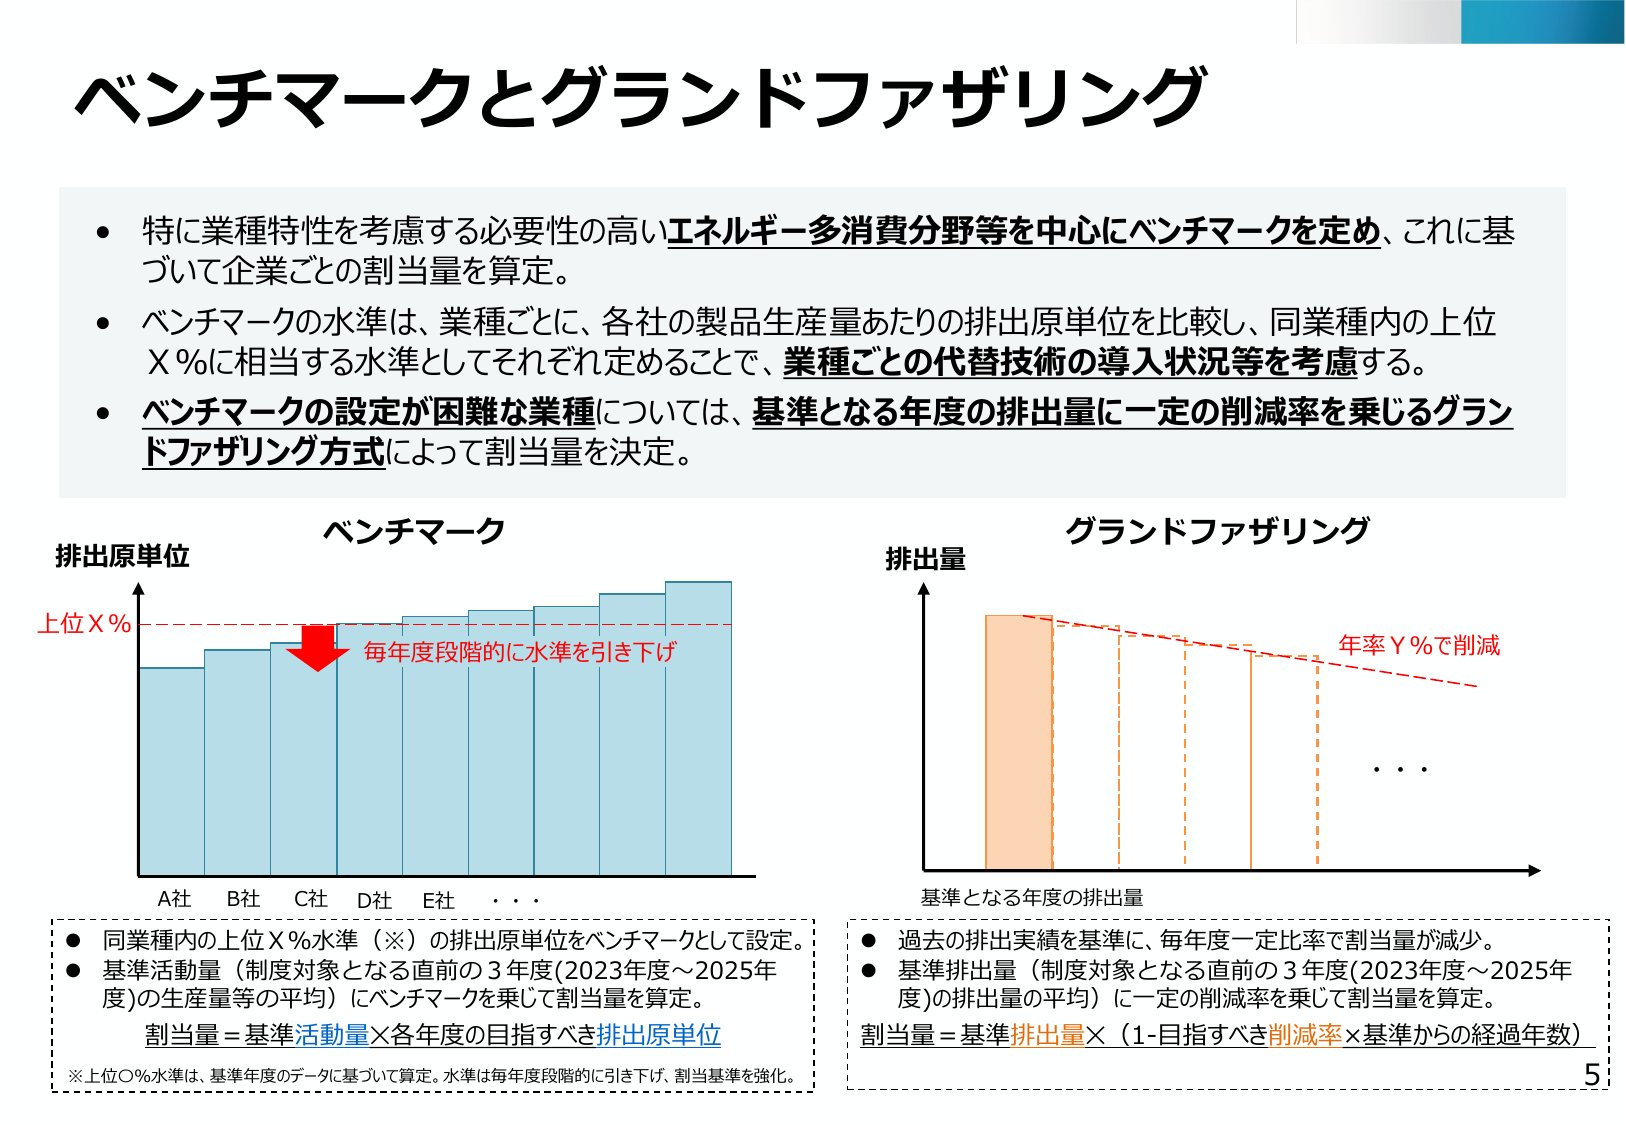
ベンチマーク方式は、業種内で効率的な企業の排出原単位を基準にして割当量を決める方法です。製造業ベンチマーク検討WGの議論では、基準年度のBM水準は業種ごとの上位50%、2030年度のBM水準は上位32.5%と設定する方向です(制度開始当初の5年間に限り、業種内の激変緩和のため)。各事業者の割当量は、基準値(排出原単位)に基準活動量を乗じて算定されます。
製造業ベンチマーク検討WGの対象業種は、石油精製、鉄鋼、化学(石油化学、ソーダ、カーボンブラック)、紙パルプ、セメント、石灰製造、アルミ、ゴム製品、板ガラス、ガラスびん、自動車などで、業種ごとに具体的なベンチマーク指標が検討されています。発電部門は別途、発電ベンチマーク検討WGで議論されています。
Grandfathering方式の活用
ベンチマーク方式の適用が困難な業種では、グランドファザリング方式(基準排出量×(1−目指すべき削減率)が採用されます。これは制度開始直前の3カ年の排出量を基準として固定し、そこから一定の削減率を適用する方法です。削減率は年率0.3%(2030年度までの5年間で1.5%の削減)とされています。
グランドファザリング方式は計算が簡潔で実装が容易な反面、排出削減への強いインセンティブは相対的に弱くなる傾向があります。経産省は2031年度以降はグランドファザリングの適用を廃止し、ベンチマーク方式への完全移行を予定しています。
排出枠の取引と償却の仕組み
市場取引で過不足を調整
割り当てられた排出枠が自社の排出量より多い場合、余剰分を市場で売却することができます。逆に、割当量では不足する企業は不足分を市場で購入することが可能です。これにより、排出削減に成功した企業は利益を得ることができ、削減が困難な企業は必要な枠を調達できるという、市場メカニズムが機能します。
取引市場は2027年秋頃に開設予定で、GX推進機構(経済産業省所管)が運営します。市場の透明性と流動性確保により、排出枠の効率的な配分が実現します。初期段階では機関投資家の参加も想定されており、金融市場としての成熟が期待されています。
年度末の償却と課徴金
各事業者は年度末に、その年の排出量に相当する排出枠を保有する義務があります。保有義務の未履行分がある場合、事業者には参考上限取引価格×1.1倍の負担金が課されます(2026年度の参考上限取引価格4,300円を前提とすると、未履行1トンあたり約4,730円)。これにより、企業の排出超過を強く抑制するメカニズムが働きます。
償却の仕組みにより、企業は年間を通じて排出量を厳密に管理する必要があります。届出や排出実績量の報告義務違反、虚偽届出に対しては、GX推進法により50万円以下の罰金が科される場合もあります。
バンキングと価格安定機構
余った排出枠の繰越保有
バンキングとは、その年度で使い切れなかった排出枠を次年度以降に繰り越す仕組みです。企業が今年度に排出削減を達成し余剰枠が生じた場合、その枠を翌年度以降に保有することができます。これにより、排出削減への中長期的な計画立案が促進されます。
ただし、バンキングには上限が設定されています。制度の透明性と市場の安定性を保つため、過度な枠の蓄積を防止する必要があるためです。上限を超える枠は繰り越せず、その年度末に失効することになります。
価格安定機構によるボラティリティ抑制
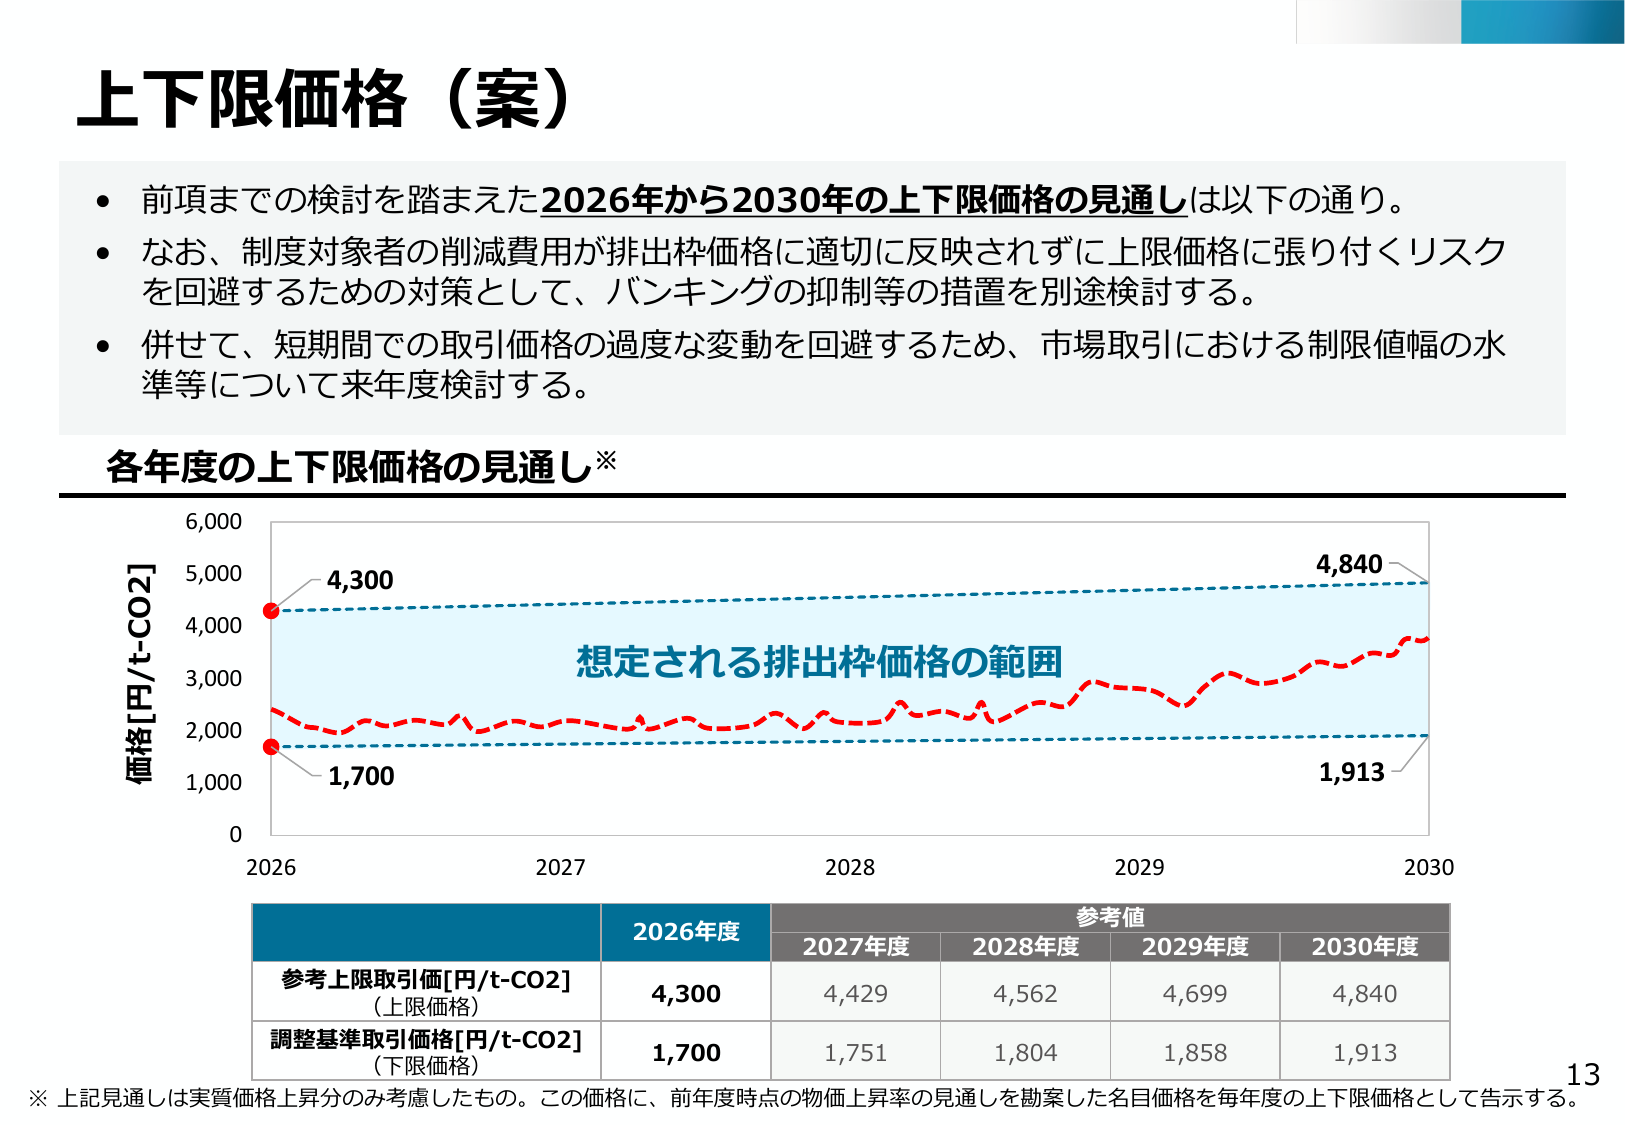
排出枠の市場価格の急騰・急落を防ぐため、価格安定化措置が導入されています。2026年度の参考上限取引価格は4,300円・調整基準取引価格は1,700円/t-CO2。2027〜2030年度は実質価格上昇率3%+物価上昇率の見通しを加算した水準で段階的に引き上げられ、2030年度には参考上限取引価格4,840円・調整基準取引価格1,913円となる見通しです(実質価格ベース)。
価格が上限を超える局面では、不足分に参考上限取引価格を掛けた額を支払うことで、義務を履行したものとみなされます。価格が下限を下回って一定期間推移した場合は、GX推進機構がリバースオークションを実施し、排出枠の流通量を引き締めて需給バランスを調整します。長期低迷時は将来の割当基準を強化することも検討されます。
まとめ:排出枠の仕組みを理解する
GX-ETSの排出枠制度は、政府による一律の排出削減命令ではなく、市場メカニズムを通じた効率的なCO2削減を実現する設計になっています。企業は割り当てられた枠の範囲内で自主的に排出管理を行い、市場での取引を通じて過不足を調整します。
第2フェーズでは排出枠の無償割当が基本ですが、第3フェーズ(2033年度~)に向けて段階的に有償オークションが導入される予定です。これにより、排出削減のインセンティブがさらに強化されることが期待されています。
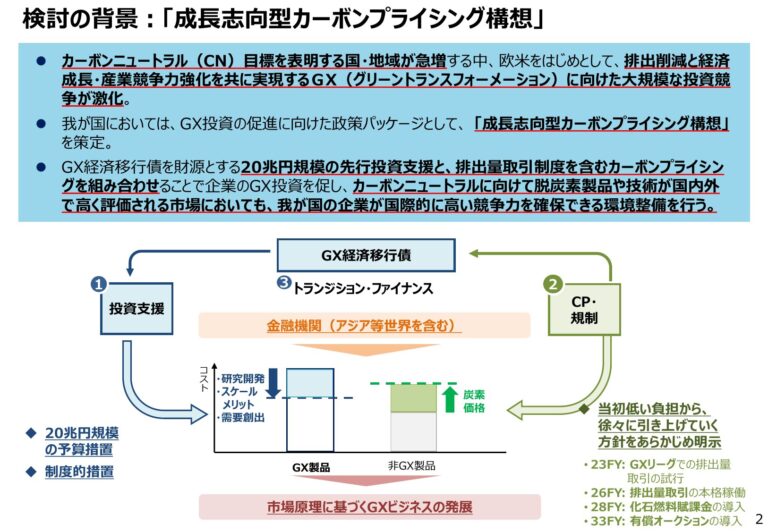
バンキングと価格安定機構により、企業の中長期的な経営計画の予測可能性も確保されています。日本が2050年カーボンニュートラル達成に向かう中で、排出枠制度は企業のGX投資を促進する重要な政策ツールとして機能していきます。
DENLOG排出枠制度は一見複雑に見えますが、本質は企業に「自主的に排出削減する自由度」と「市場を通じた最適配分」を同時に実現する仕組みです。ベンチマーク方式により業界全体の効率向上が促進され、取引市場により削減コストの低い企業から優先的に削減が進みます。
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報はGXリーグ公式サイトまたは経済産業省 排出量取引制度小委員会の公表資料をご確認ください。