GX-ETSの第2フェーズ(2026〜2032年度)では、対象企業に排出量の計測・報告・検証(MRV)が求められます。排出量を正確に把握し管理する体制の構築は、排出枠の適切な運用に欠かせない基盤です。
この記事では、GX-ETSの対象企業の選定基準と排出量の算定ルール(MRV)について、経済産業省の公表資料をもとに整理します。対象企業の判定方法、MRVの3ステップ、算定方法と報告義務、そして第三者検証と課徴金制度を解説します。
 DENLOG
この記事のポイントです。
・GX-ETSの対象事業者はCO2直接排出(Scope 1)が前年度までの3カ年度平均で10万トン以上
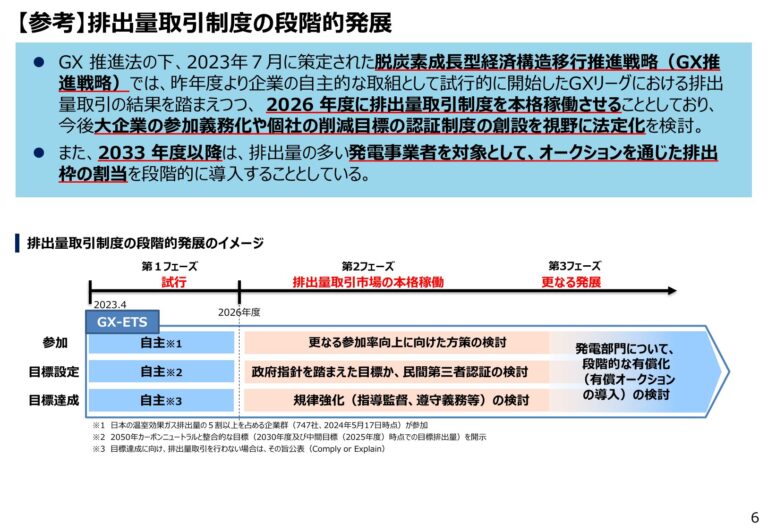
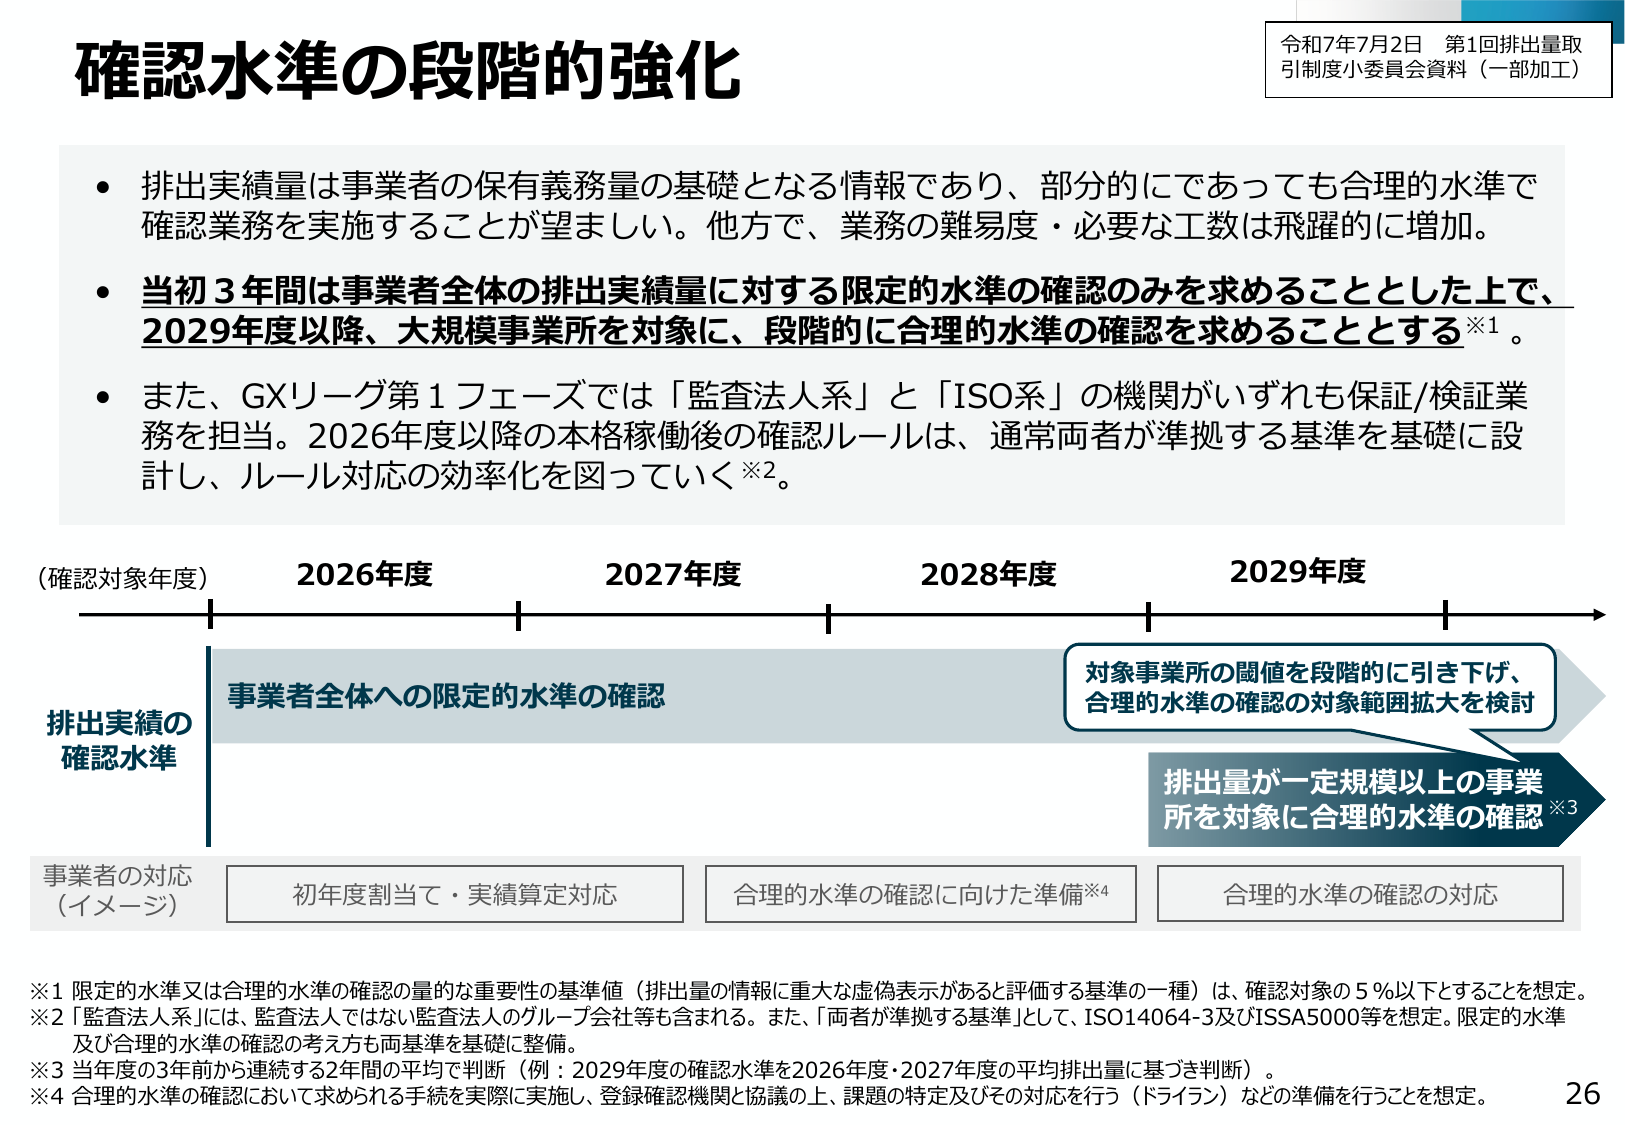
・確認水準は段階的:2026〜2028年度=限定的水準の確認、2029年度〜=大規模事業所(100万トン目安)に合理的水準の確認
・排出量算定は温対法SHK制度をベース。検証基準はISO 14064-3、ISSA 5000
・登録確認機関による割当量の確認・排出量の検証が必須
目次
GX-ETSの対象企業:年間CO2排出10万トン以上の判定基準
GX-ETSの義務対象事業者は、CO2の直接排出量(Scope 1)が前年度までの3カ年度平均で10万トン以上の事業者です。2026年度の対象判定には2023〜2025年度の3カ年度平均が用いられ、毎年度ローリングで判定されます。
対象となるのは電力、鉄鋼、化学(石油化学、ソーダ、カーボンブラック)、紙パルプ、セメント、石灰製造、アルミ、ゴム製品、板ガラス、ガラスびん、自動車などのエネルギー多消費産業が中心です。参加企業群で日本全体の温室効果ガス排出量の5割超をカバーする見通しです。
Scope 1(直接排出)のみが対象で、Scope 2(購入電力等の間接排出)やScope 3(サプライチェーン排出)は現時点では対象外です。今後、制度の拡張に伴い対象範囲が広がる可能性があります。
MRV(計測・報告・検証)とは:排出量管理の3ステップ
MRVは、Measurement(計測)、Reporting(報告)、Verification(検証)の3つのステップを指します。これが、GX-ETSの排出量管理フレームワークの中核です。
計測段階では、企業が年間の温室効果ガス排出量を算定します。報告段階で、算定結果を政府や認可機関に届け出ます。そして検証段階では、独立した第三者機関が報告内容の正確性を確認する流れです。
確認水準は段階的に強化される設計です。2026〜2028年度の当初3年間は、事業者全体への「限定的水準の確認」のみが求められ、対象事業者が算定体制やシステムを整備する準備期間となります。2029年度以降は、大規模事業所(年間CO2排出量100万トン以上を目安)を対象に「合理的水準の確認」が段階的に求められる予定です。なお、確認業務の基準としてはISO 14064-3、ISSA 5000等が想定されています。
DENLOG排出量管理システムやSaaS(Zeroboard、booost technologiesなど)の導入が急速に進んでいます。特に中堅・大企業での需要が高まっており、コンサルティング需要も拡大中です。
算定方法と報告義務:温対法ベースの排出量計算
GX-ETSにおける温室効果ガス排出量の算定は、既存の温対法(温室効果ガス排出量算定・報告・公表制度)のSHK制度をベースに設計されています。
企業は、エネルギー使用量や燃料消費量に排出係数を乗じて、年間の排出量を算定します。算定結果は年1回、政府に報告する義務があります。報告期限は決算期の3〜4ヶ月後が一般的です。
虚偽報告や過度な過少報告が判明した場合には、行政指導や罰則の対象となります。第三者検証の本格化に伴い、報告の正確性がますます重要になります。
ただし、業種や生産プロセスによっては、算定方法に一部柔軟性が設けられる可能性があります。詳細なガイダンスは、経済産業省やGXリーグから随時公開予定です。
第三者検証と課徴金:遵守義務と罰則
2029年度から、登録確認機関による合理的水準の確認が大規模事業所を対象に段階的に義務化されます。登録確認機関は、企業の計測方法や報告数値が適切かどうかを確認し、確認意見を発行します。経産省への登録申請が必要で、登録要件として「確認業務を実施する基礎的資格」「業務従事者の能力」「経理的基盤」等が求められます。
排出枠の保有義務を未履行のまま期限を過ぎた場合、未履行分×参考上限取引価格×1.1倍の負担金が課されます。2026年度の参考上限取引価格4,300円を前提とすると、未履行1トンあたり約4,730円の負担金です。あわせて、届出や排出実績量の報告義務違反、虚偽届出に対しては、GX推進法により50万円以下の罰金が科される場合もあります。
負担金は相応の経済的インセンティブとなるため、企業は排出削減投資や効率化対策に積極的に取り組む動機が生まれます。同時に、正確な排出量把握と報告の重要性がさらに高まります。
準備期間中(2026〜2028年度)は、企業が算定体制を整備し、検証機関との相互信頼関係を構築する期間として位置づけられています。
まとめ:MRV体制の構築に向けて
GX-ETSの対象企業(年間CO2排出10万トン以上)は、2029年度の本格実施に向けて、今から算定体制の準備を進める必要があります。MRVの3ステップ(計測・報告・検証)は、排出量管理の透明性と信頼性を確保するための仕組みです。
温対法をベースにした算定方法は、既に多くの企業が実績を有していますが、GX-ETSでは報告精度がより一層厳格に求められます。適切なシステム投資と人材育成により、排出削減と制度遵守を両立させることが企業価値向上につながるでしょう。
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報はGXリーグ公式サイトまたは経済産業省 排出量取引制度小委員会の公表資料をご確認ください。