GX-ETS(排出量取引制度)の第2フェーズが2026年4月から本格稼働するにあたり、排出枠の価格設定に注目が集まっています。排出枠の価格は、対象企業にとって排出1トンあたりのコストを意味し、経営判断や投資計画に直結する重要な指標です。
ここでは、GX-ETSにおける排出枠価格の水準、価格安定機構(プライスカラー)の仕組み、EU-ETSとの比較、そして企業経営への影響についてわかりやすく解説します。
 DENLOG
この記事のポイントです。
・2026年度のGX-ETS排出枠価格は公式呼称で参考上限取引価格4,300円・調整基準取引価格1,700円/t-CO2
・上限価格は石炭→LNG燃料転換コストの直近10年中央値、下限価格は省エネJクレジットの高騰前期間平均から算定
・2030年度には参考上限取引価格4,840円・調整基準取引価格1,913円まで段階的引き上げ(実質ベース)
・改定式は実質価格上昇率3%+物価上昇率の見通しを加算
・EU-ETSの約1/3〜1/4の水準だが、段階的に引き上げ予定
目次
GX-ETSの排出枠価格:2026年度の水準
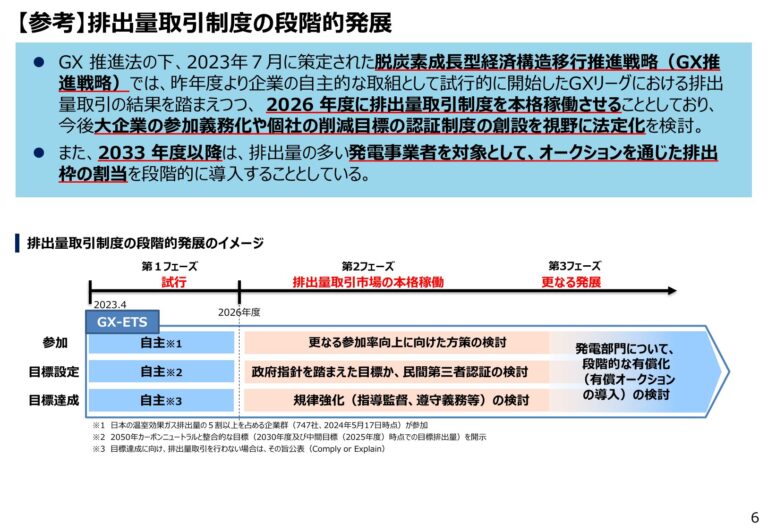
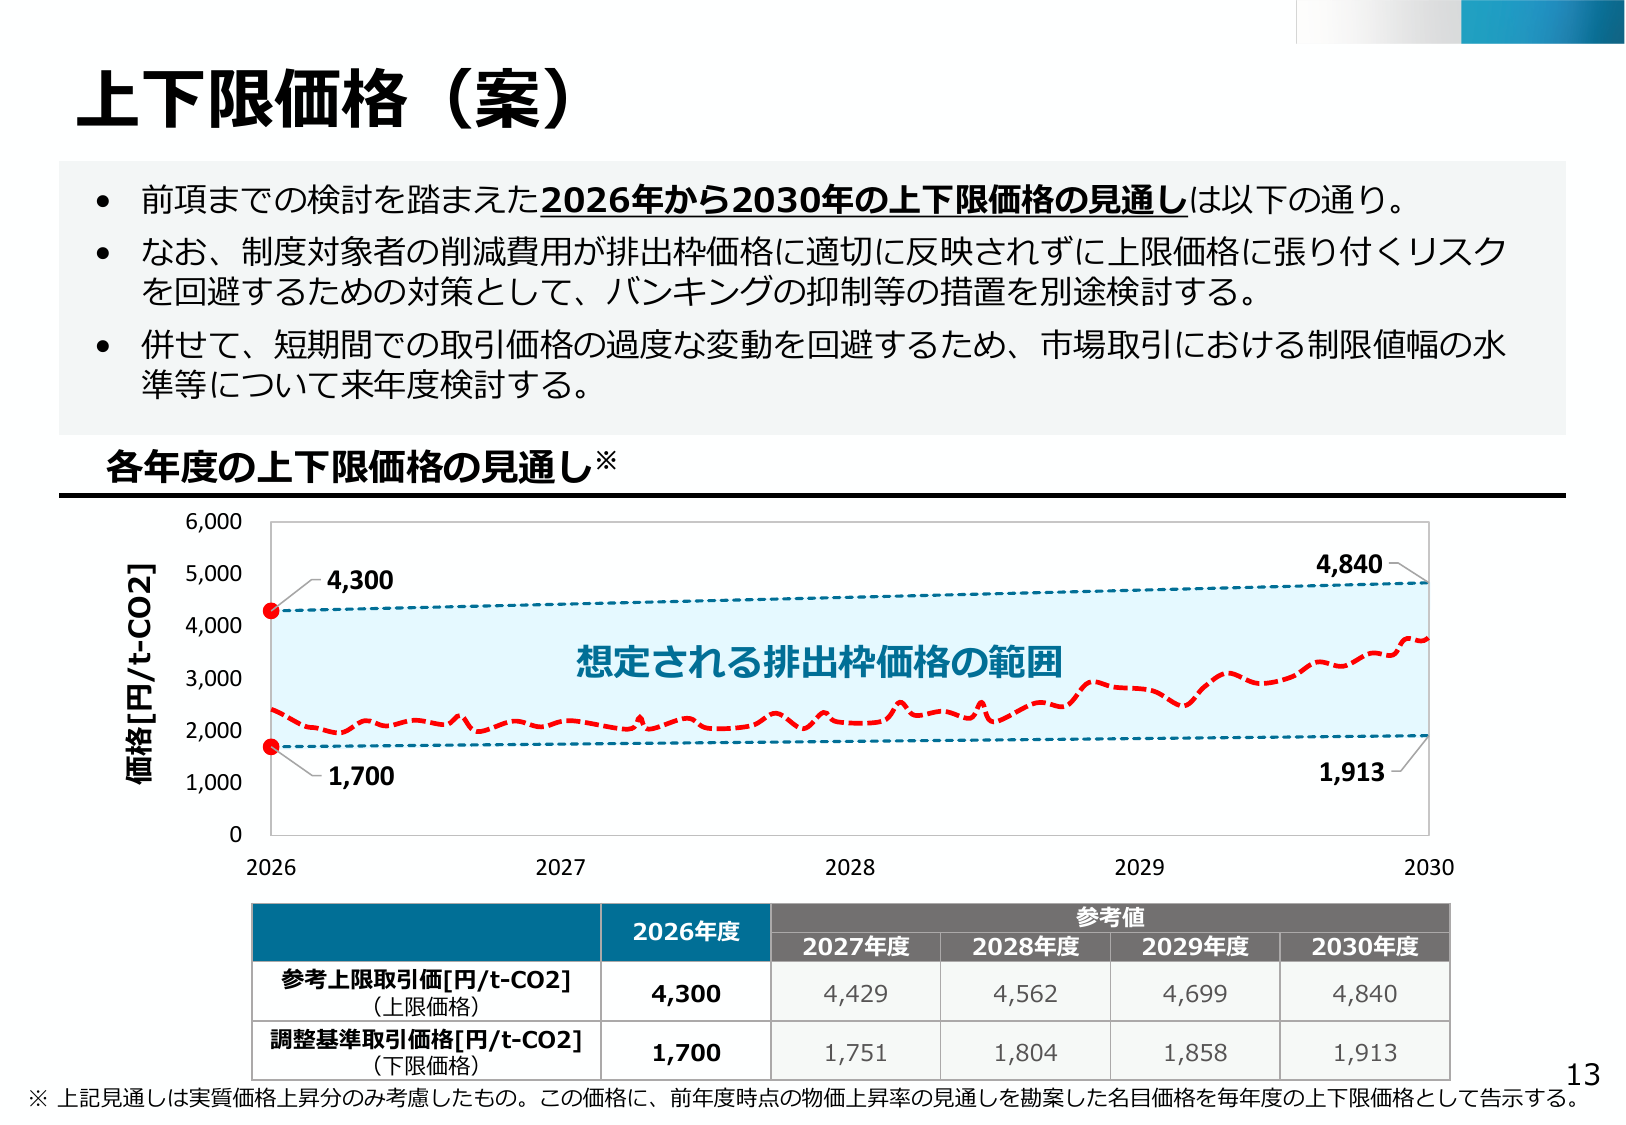
GX-ETSの第2フェーズ(2026〜2032年度)では、対象事業者に排出枠が原則無償で割り当てられます。ただし、排出枠の過不足を市場で取引する際の価格安定化措置として、公式呼称で参考上限取引価格4,300円・調整基準取引価格1,700円/t-CO2が設定されています。
2026年度の参考上限取引価格4,300円は、石炭→LNG燃料転換コストの直近10年(2016年以降)中央値(約4,370円/トン)から100円単位で切り下げて算定されました。下限の1,700円は、省エネJ-クレジット価格の高騰前期間平均(約1,620円)を100円単位で切り上げて算定されたものです。これらは、企業の排出削減投資を促進しつつ、急激なコスト増による経営への過度な負担を回避するバランスを意識した設計です。
2027〜2030年度は段階的に引き上げられる見通しで、参考上限取引価格は2027年度4,429円→2028年度4,562円→2029年度4,699円→2030年度4,840円、調整基準取引価格は2027年度1,751円→2028年度1,804円→2029年度1,858円→2030年度1,913円となっています(実質価格ベース、これに物価上昇率を加算した名目価格を毎年度告示)。
価格安定機構(プライスカラー)の仕組み
価格安定機構(プライスカラー)とは、排出枠の市場価格に上限と下限を設定し、急騰・急落を防ぐ仕組みです。GX-ETSでは上限価格と下限価格の2つのメカニズムで構成されています。
上限価格の機能
排出枠の市場価格が上限(2026年度:参考上限取引価格4,300円/t-CO2)を超える局面では、排出枠が不足する事業者は不足分に参考上限取引価格を掛けた額を支払うことで、義務を履行したものとみなされます。これにより、企業の調達コストが予測可能な範囲に収まります。
下限価格の機能
下限価格(2026年度:調整基準取引価格1,700円/t-CO2)は、市場の「底抜け」を防ぐ機能を持ちます。市場価格が下限を下回って一定期間推移した場合、GX推進機構がリバースオークションを実施し、排出枠の流通量を引き締めて需給バランスを調整します。長期低迷時は将来の割当基準を強化することも検討されます。価格の一定水準の維持により、排出削減投資の経済的インセンティブを確保しています。なお、2033年度以降のオークション導入時には、リバースオークションは廃止され、オークション入札価格に下限を設けることで価格を維持する設計です。
年次調整:実質3%+物価上昇率の引き上げ
2027年度以降、参考上限取引価格・調整基準取引価格は実質価格上昇率3%+物価上昇率の見通しを加算した水準で段階的に引き上げられます。実質3%という水準は、エネルギー・素材系企業の投資の割引率(実質1〜3%程度)を超える水準として、脱炭素技術への先行投資インセンティブを確保するために設定されました。物価上昇率は、政府が毎年12月頃に公表する翌年度の国内企業物価指数の見通しが用いられます。
この設計により、企業は将来の価格上昇を織り込んだ長期的な排出削減計画を立案できます。急激な引き上げではなく、予見可能な形で段階的にコストが上昇していく構造です。
EU-ETSとの価格比較:日本の排出枠価格の位置づけ
日本のGX-ETSの価格水準を理解するうえで、先行するEU-ETS(欧州排出量取引制度)との比較が参考になります。EU-ETSの排出枠価格は2023年のピーク時に€100近くまで上昇しましたが、直近は€55〜85程度(約8,500〜13,000円相当)で推移しており、日本の上限4,300円と比較すると約1/3〜1/4の水準です。
EU-ETSは2005年の制度開始時に€10程度からスタートしました。その後、約20年をかけて€100を超える水準にまで上昇しており、10倍以上の値上がりを記録しています。日本のGX-ETSも段階的な引き上げを設計していますが、EUほど急激な上昇速度は現時点では想定されていません。
DENLOGEU-ETSの価格推移を見ると、制度初期には価格が低すぎて排出削減のインセンティブが弱いという批判がありました。日本のGX-ETSも同様の課題に直面する可能性があります。初期の低価格帯をどの程度のスピードで引き上げていくかが、制度の実効性を左右する重要なポイントと言えるでしょう。
排出枠価格が企業経営に与える影響
排出枠価格は、対象企業にとってCO2排出1トンあたりの追加コストを意味します。年間10万トンのCO2を排出する企業が排出枠を全量市場で購入する場合、上限価格では年間約4.3億円のコストが発生する計算です。
ただし、第2フェーズでは排出枠が無償で割り当てられるため、実際に市場購入が必要となるのは割当量を超過した分に限られます。排出削減に成功すれば、余剰分を市場で売却して収益化することも可能です。
課徴金制度との関係
排出枠で排出量をカバーできなかった場合、保有義務の未履行分×参考上限取引価格×1.1倍の負担金が課されます。2026年度の参考上限取引価格4,300円をもとにすると、未履行1トンあたり約4,730円の負担金です。排出枠の確保を怠ることは、上限価格以上のペナルティにつながります。あわせて、届出や排出実績量の報告義務違反、虚偽届出に対しては、GX推進法により50万円以下の罰金が科される場合もあります。
この負担金制度の存在が、企業に排出枠の適切な管理と排出削減の取組みを促す経済的な強制力として機能しています。
まとめ:排出枠価格の今後の見通し
GX-ETSの2026年度の排出枠価格は、上限4,300円/t-CO2、下限1,700円/t-CO2に設定されています。価格安定機構(プライスカラー)により市場の急変動が抑えられ、企業に予測可能な経営環境を提供する設計です。
EU-ETSとの比較では約1/3〜1/4の水準ですが、毎年3%+インフレ率の段階的引き上げが予定されています。EU-ETSの20年間の価格推移を参考にすると、日本の排出枠価格も中長期的には上昇傾向をたどることが予想されます。
DENLOG排出枠価格の動向は、対象企業の設備投資計画やエネルギー調達戦略に直結します。今後の価格改定スケジュールを注視しながら、中長期的な排出削減計画を策定することが求められるでしょう。
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報はGXリーグ公式サイトまたは経済産業省 排出量取引制度小委員会の公表資料をご確認ください。