日本の脱炭素化(GX)を推進するため、政府と民間が協働する新しいカーボン市場が次々と立ち上がっています。2023年には東京証券取引所がカーボン・クレジット市場を開設し、2027年秋にはGX-ETS取引市場の開設が予定されています。
この記事では、東証カーボン・クレジット市場とGX-ETS取引市場という2つの重要な取引基盤について、それぞれの仕組みと役割の違い、両市場の関係性、そして今後の展望を解説します。
 DENLOG
この記事のポイントです。
・東証カーボン・クレジット市場は2023年10月開設、J-クレジット取引の国内初の取引所。2025年9月に累計売買高100万トンに到達
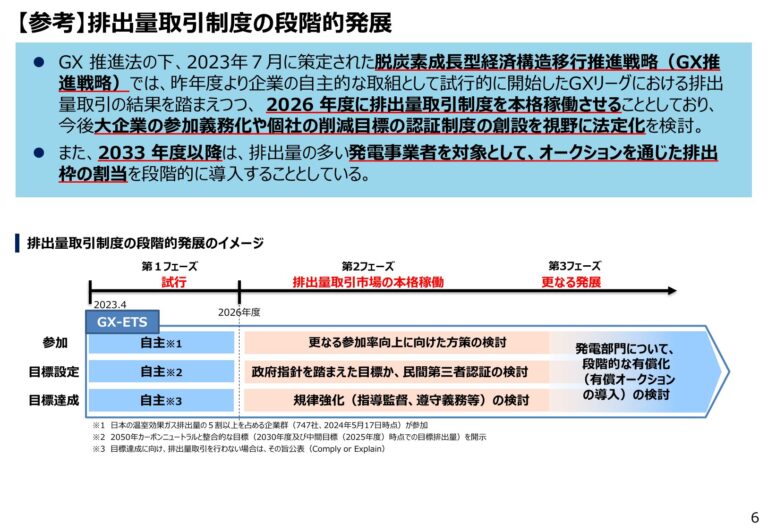
・GX-ETS排出枠取引市場は2027年度秋頃にGX推進機構が開設予定、対象事業者の排出枠(アローワンス)を取引
・東証市場は「実績ベース」、GX-ETS市場は「義務ベース」と性格が異なる
・両市場は補完関係にあり、日本のカーボン市場を支える車の両輪
目次
日本のカーボン市場の全体像:2つの取引市場
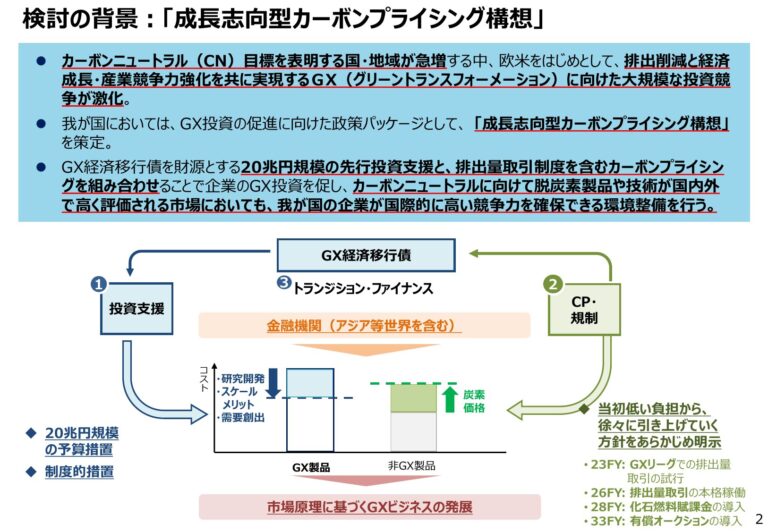
日本が目指すカーボンニュートラルの実現には、企業や組織のCO2排出削減を促進する仕組みが不可欠です。そのため、政府はカーボン・クレジット市場と排出枠取引市場の2つの取引基盤を整備しました。
前者は既に機能し始めており、後者は2027年秋の開設に向けて準備が進んでいます。どちらも企業に対して、排出削減を経済的に動機づけ、カーボン市場の成長を促す役割を担っています。
東証カーボン・クレジット市場:J-Creditの取引所
市場開設とJ-Creditについて
東京証券取引所は2023年10月、国内初のカーボン・クレジット取引所市場を開設しました。この市場が取り扱うのはJ-Credit(ジェイ・クレジット)です。
J-Creditは、再生可能エネルギー発電設備の導入や省エネ設備の導入による排出削減量、または森林の適切な管理による吸収量を数値化・証書化したものです。1トンのCO2削減・吸収に対して、1クレジットが発行されます。
J-Creditの種類と特徴
J-Creditには主に3つの種類があります。第一に、太陽光や風力などの再生可能エネルギー発電設備によるCO2削減を証書化した再エネ発電由来クレジットです。
第二に、照明設備や空調の省エネ化などによるCO2削減を証書化した省エネ由来クレジットがあります。第三に、森林の間伐・植林などの適切な管理を通じたCO2吸収を証書化した森林吸収由来クレジットです。
取引方式とボリューム
東証カーボン・クレジット市場では、指値注文による立会取引が主な方式です。売り手と買い手が価格を指定して注文を出し、価格が合致した時点で約定が成立します。これにより、取引の透明性と公正な価格発見が実現しています。
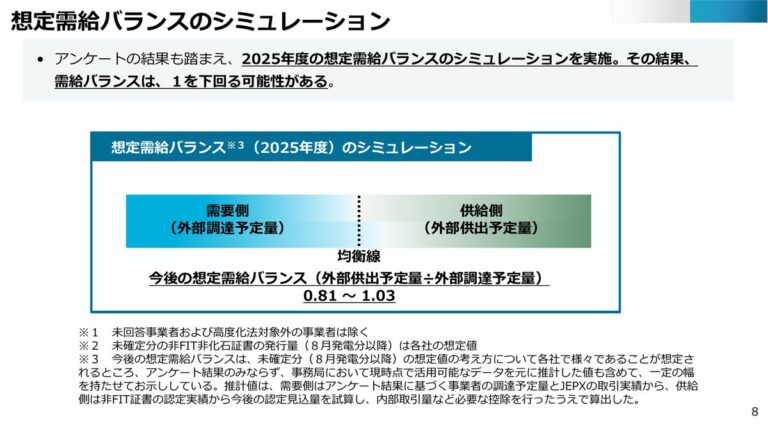
市場の取引実績は着実に拡大しています。2025年9月にはJ-クレジットの累計売買高が100万トンに到達し、取引参加者は2026年2月時点で300社を超えました。GX-ETSの開始(2026年4月)を見越したクレジット需要の高まりが、市場拡大の大きな要因となっています。
J-Creditの価格帯
J-クレジットの価格は、クレジットの種類や市場環境によって変動します。再生可能エネルギー発電由来のクレジットは2023年中は1トン当たり3,000円前後で推移していましたが、2024年6月頃から値上がりが続いており、省エネ由来のJ-クレジット価格は2025年8月時点で5,300円程度まで上昇しています。GX-ETS開始を見込んだ需要拡大が価格上昇の背景にあります。
この価格は、クレジットの希少性や品質、購入企業のニーズなどに左右されます。企業が自社のカーボンニュートラル達成やサステナビリティ目標の実現に向けて、これらのクレジットを購入する動きが広がっています。
GX-ETS取引市場:排出枠の取引基盤
GX-ETS取引市場の概要
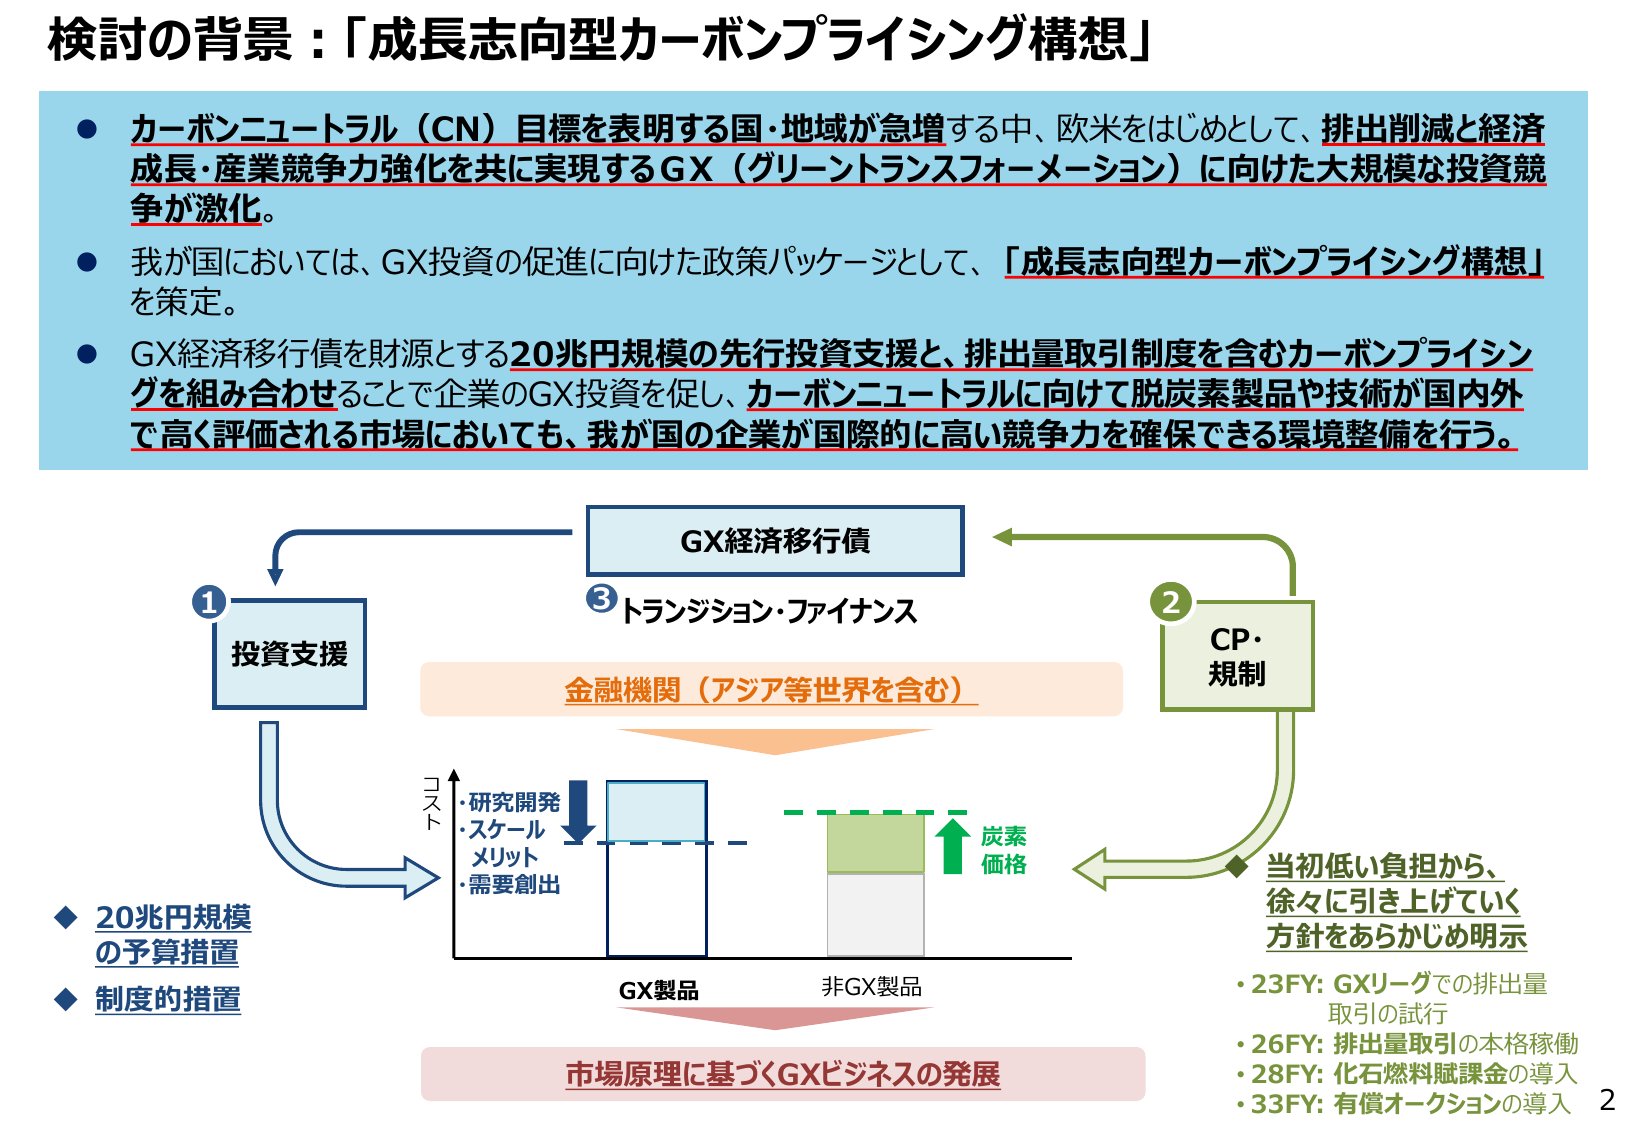
GX-ETS(Green Transformation – Emissions Trading System)排出枠取引市場は、2027年度秋頃の開設を予定しており、GX推進機構が設置・運営する新しい排出枠取引市場です。この市場は、東証カーボン・クレジット市場とは異なる性質を持ちます。
東証市場が過去の排出削減実績をクレジット化して取引するのに対して、GX-ETS市場では将来の排出削減義務に対応するための排出枠(アローワンス)を事前に配分・取引する仕組みになります。
排出枠(アローワンス)と配分メカニズム
GX-ETSの対象企業には、政府から年間の排出枠が無償配分されます。この枠は、法的に定められた排出削減目標を達成するための「許容量」として機能します。
企業が実際の排出量を削減できれば、余った枠を他社に売却できます。逆に削減が進まず枠が不足する場合は、他社から枠を購入する必要があります。このメカニズムを通じて、最も効率的に排出削減を進める企業にインセンティブが働く仕組みになっています。
プライスカラーと価格安定機構
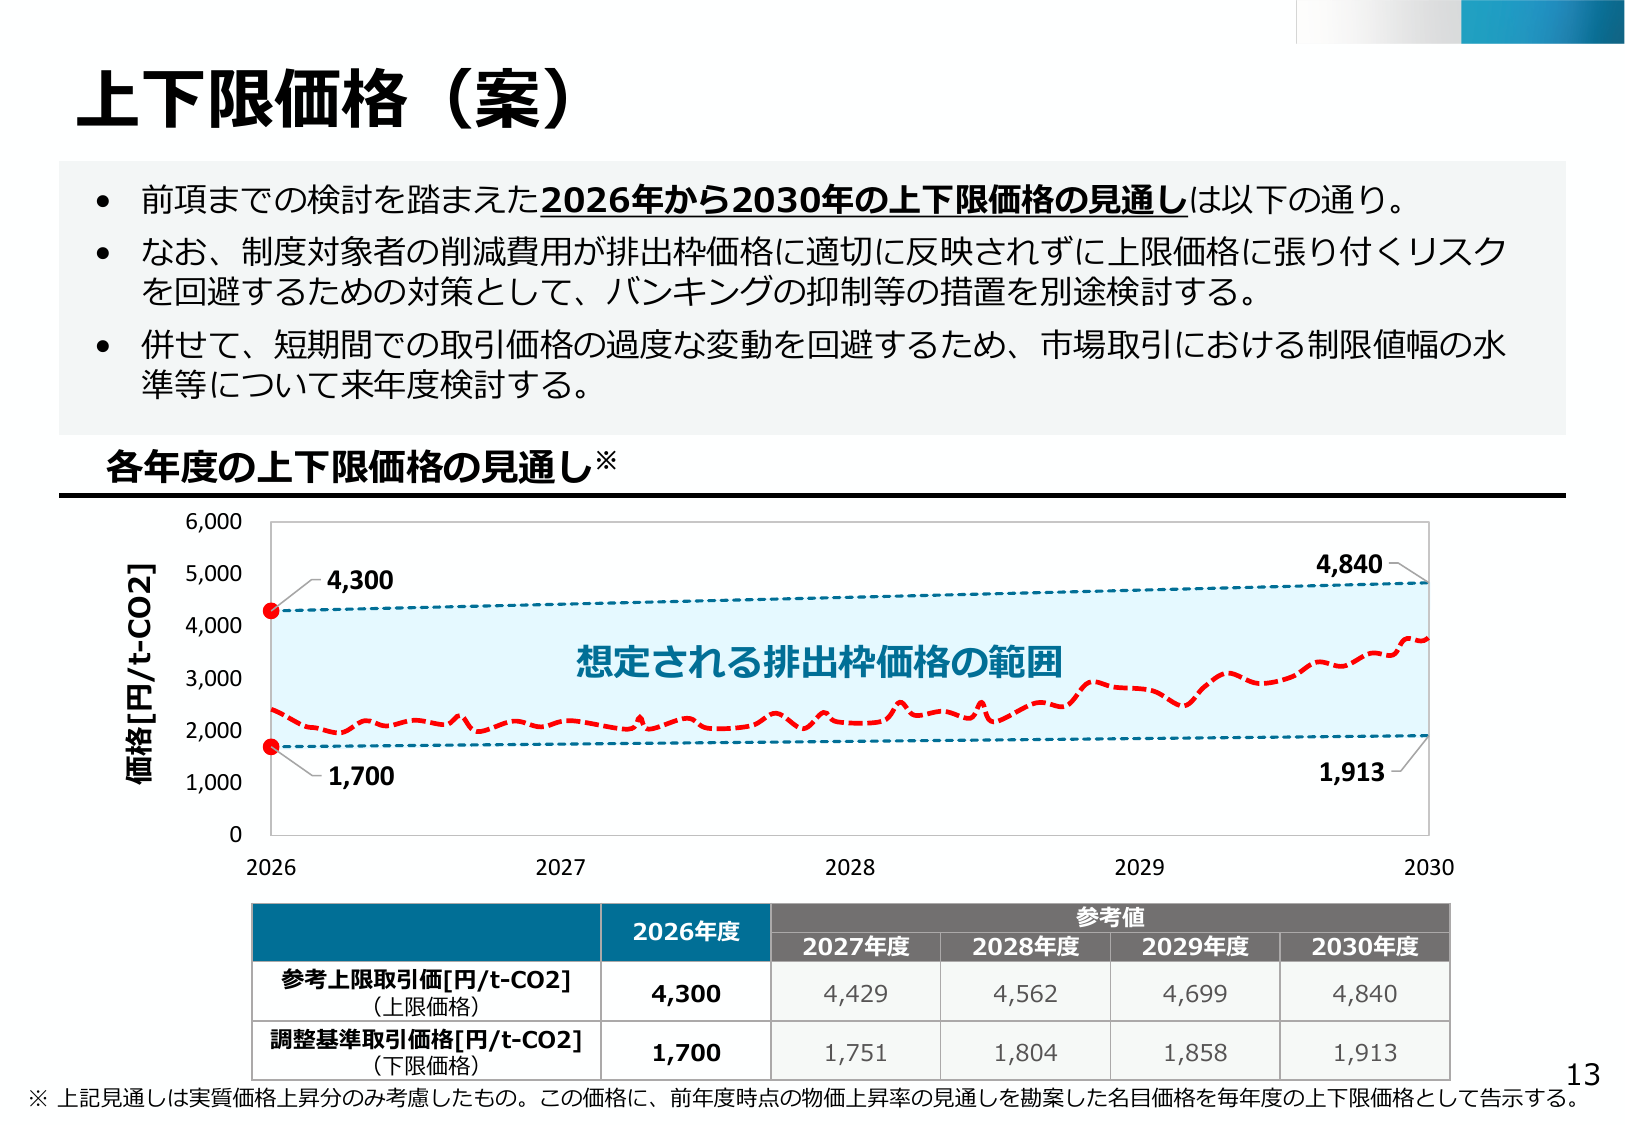
GX-ETS市場には、排出枠の過度な価格変動を防ぐための価格安定化措置が設定されています。2026年度は、公式呼称で参考上限取引価格4,300円・調整基準取引価格1,700円/t-CO2に設定されており、2027〜2030年度は実質3%+物価上昇率を加味した水準で段階的に引き上げられる方針です。
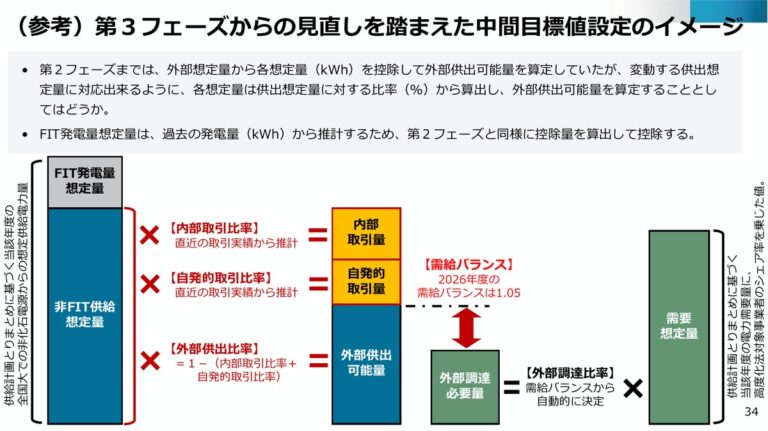
価格が上限を超える局面では、不足分に参考上限取引価格を掛けた額を支払うことで、義務を履行したものとみなされます。価格が下限を下回って一定期間推移した場合は、GX推進機構がリバースオークションを実施し、排出枠の流通量を引き締めて需給バランスを調整します。これらの仕組みは、欧州のEU-ETSにおける市場安定化リザーブ(MSR)等を参考に設計されました。
対象企業と対象業種
GX-ETS取引市場では、エネルギー多消費産業が主要な対象になります。具体的には、製造業や発電事業、化学業界など、大量のCO2を排出する業界が中心となります。
対象企業の範囲は、段階的に拡大される見込みです。初期段階では排出削減ポテンシャルが大きい業界から始まり、今後の市場成熟に伴い、より広範な企業が参加する構想になっています。
2つの市場の関係と今後の展望
東証市場とGX-ETS市場の棲み分け
一見すると、両市場は同じカーボン市場に見えますが、実は明確な役割分担があります。東証カーボン・クレジット市場は、既に実績を上げた排出削減や吸収をクレジット化するので、オフセット目的での購入が中心です。
一方、GX-ETS取引市場は、法的な排出削減義務を果たすための枠取引が目的です。つまり、東証市場は「実績ベース」、GX-ETS市場は「義務ベース」という本質的な違いがあります。
DENLOG両市場は競争関係ではなく、むしろ補完関係です。企業は排出削減義務をGX-ETS市場で対応しつつ、追加的なカーボンニュートラル目標の達成には東証市場でクレジットを購入するという使い分けが想定されています。
価格の相互関係
2つの市場の取引価格は、相互に影響を与える可能性があります。GX-ETS市場の排出枠価格が上昇すれば、企業はより積極的に東証市場でJ-Creditを購入して排出削減を進めようとするかもしれません。
逆に、J-Creditの価格が上昇し供給が増加すれば、GX-ETS市場の枠取引に間接的な圧力がかかる可能性も考えられます。こうした相互作用を通じて、日本全体のカーボン市場が効率的に機能していくことが期待されています。
海外市場との接続と今後の課題
国際的には、EUのEU-ETS(欧州排出権取引制度)が成熟したカーボン市場として機能しており、世界的なカーボン価格形成に影響を与えています。日本政府やGX推進機構も、EU-ETSとの連携可能性を検討していますが、現時点でリンケージは決定していません。
将来的にEU-ETSとの相互承認が実現すれば、国際的な排出権の流動性が向上し、日本企業のカーボン管理がより幅広い選択肢を得ることになるでしょう。これは今後のGX推進の重要な課題の一つです。
まとめ:カーボン市場の発展に向けて
日本のGX実現に向けて、東証カーボン・クレジット市場とGX-ETS取引市場は、それぞれ重要な役割を担っています。前者は既に着実な取引実績を積み上げており、市場としての信頼性が高まっています。
後者も2027年秋の開設に向けて着々と準備が進んでおり、企業の排出削減をより強制力を持って促進する枠組みとして機能することが期待されています。
両市場が有機的に機能することで、政府の掲げる2050年カーボンニュートラル達成という目標に向けた、実効的な排出削減インセンティブが生まれます。企業や投資家は、これらの市場動向を注視し、自社のサステナビリティ戦略に組み込むことが重要です。
今後、市場が成熟し、国際的な接続が進む中で、日本のカーボン市場がアジア地域における基準を形成する可能性も秘めています。GX推進機構や東証の動向、および政策変化を引き続き注視することをお勧めします。
※本記事の情報は作成時点のものです。制度は今後変更される可能性があります。最新の情報はGXリーグ公式サイト、日本取引所グループ カーボン・クレジット市場、または経済産業省 排出量取引制度小委員会の公表資料をご確認ください。