2026年に入り、高圧・特別高圧で電気を契約している事業者の中には、請求書の金額が急に上がったと感じている担当者の方もいるのではないでしょうか。特に、市場価格の影響を受けやすい契約形態では、4月以降の請求額が前年同時期と比べて大きく変動しやすい状況が生じています。この背景には、JEPX(日本卸電力取引所)のスポット市場価格の上昇があります。今回は、2026年に電気代が上がった背景にあるスポット市場価格高騰について、3つの要因から確認します。
この記事のポイントです。
- 2026年4月以降、JEPXスポット市場の価格が上昇し、市場価格連動プランを契約する高圧・特別高圧の需要家に影響が及んでいます。
- 価格上昇の背景には、燃料価格の上昇、長期電力購入契約の終了、連系線と発電設備による供給力の制約という3つの要因が重なっています。
- 2026年4・5月の東京エリアの供給力は平均3,437万kWと、前年同月(平均3,710万kW)から約270万kW減少したことが、監視等委員会の資料で示されています。
- 市場価格の上昇と時期を同じくして、燃料費調整額も上昇しています。
第1回では、高圧・特別高圧の電気料金の比較の難しさと、標準メニューという基準点を確認しました。今回は、2026年に電気代が急に上がった背景にあるJEPXスポット市場価格の高騰を見ていきます。(連載の全体像は第1回をご覧ください。)
【関連】スポット価格を押し上げた要因のひとつである地域間連系線の運用容量の制約について、その仕組みを詳しく知りたい場合は「地域間連系線|全国9エリアをつなぐ仕組み」で解説しています。
目次
JEPXスポット市場とは
JEPX(日本卸電力取引所)とは、電力会社や新電力が電気を売買する卸電力取引の場のことです。このうちスポット市場とは、翌日に受け渡す電気を30分単位で取引する市場のことであり、その時々の需要と供給のバランスによって価格が変動します。
市場価格連動プランとは、電気料金の一部または全部を、このスポット市場の価格に連動させて算定するプランのことです。市場価格連動プランを契約している高圧・特別高圧の需要家は、スポット市場の価格が上昇すれば、その分だけ電気料金も上昇することになります。
 DENLOG
スポット市場は、需要と供給が刻々と変化する取引の場です。天候や発電所の稼働状況によって、価格が数時間単位で大きく動くこともあります。
2026年、電気代が上がった3つの要因
2026年4月以降、東京エリアを中心にスポット市場の価格が上昇しました。電力・ガス取引監視等委員会の資料によると、東京エリアのエリアプライスの最高値は、2026年4月以降40〜50円/kWh台まで上昇しました。5月以降はいったん20〜30円台まで低下したものの、5月中旬から6月にかけて再び40〜50円台に上昇しています。この背景には、主に3つの要因が重なっていると考えられています。

出典:電力・ガス取引監視等委員会 第21回制度設計・監視専門会合(2026年6月19日)資料3「スポット市場価格高騰について」2ページ
要因1:燃料価格の上昇(中東情勢)
スポット市場で電気を売るときの入札価格は、発電を1kWh増やすのにかかる費用(限界費用)が一つの目安になります。火力発電では、この限界費用の大部分を燃料費が占めます。中東情勢の影響でLNG(液化天然ガス)のスポット価格が上昇したことにより、発電事業者の燃料調達コストが上がり、売り入札の価格が押し上げられました。監視等委員会の資料では、売り入札の限界費用に含まれる燃料費が10〜15円/kWh程度上昇していると整理されています。
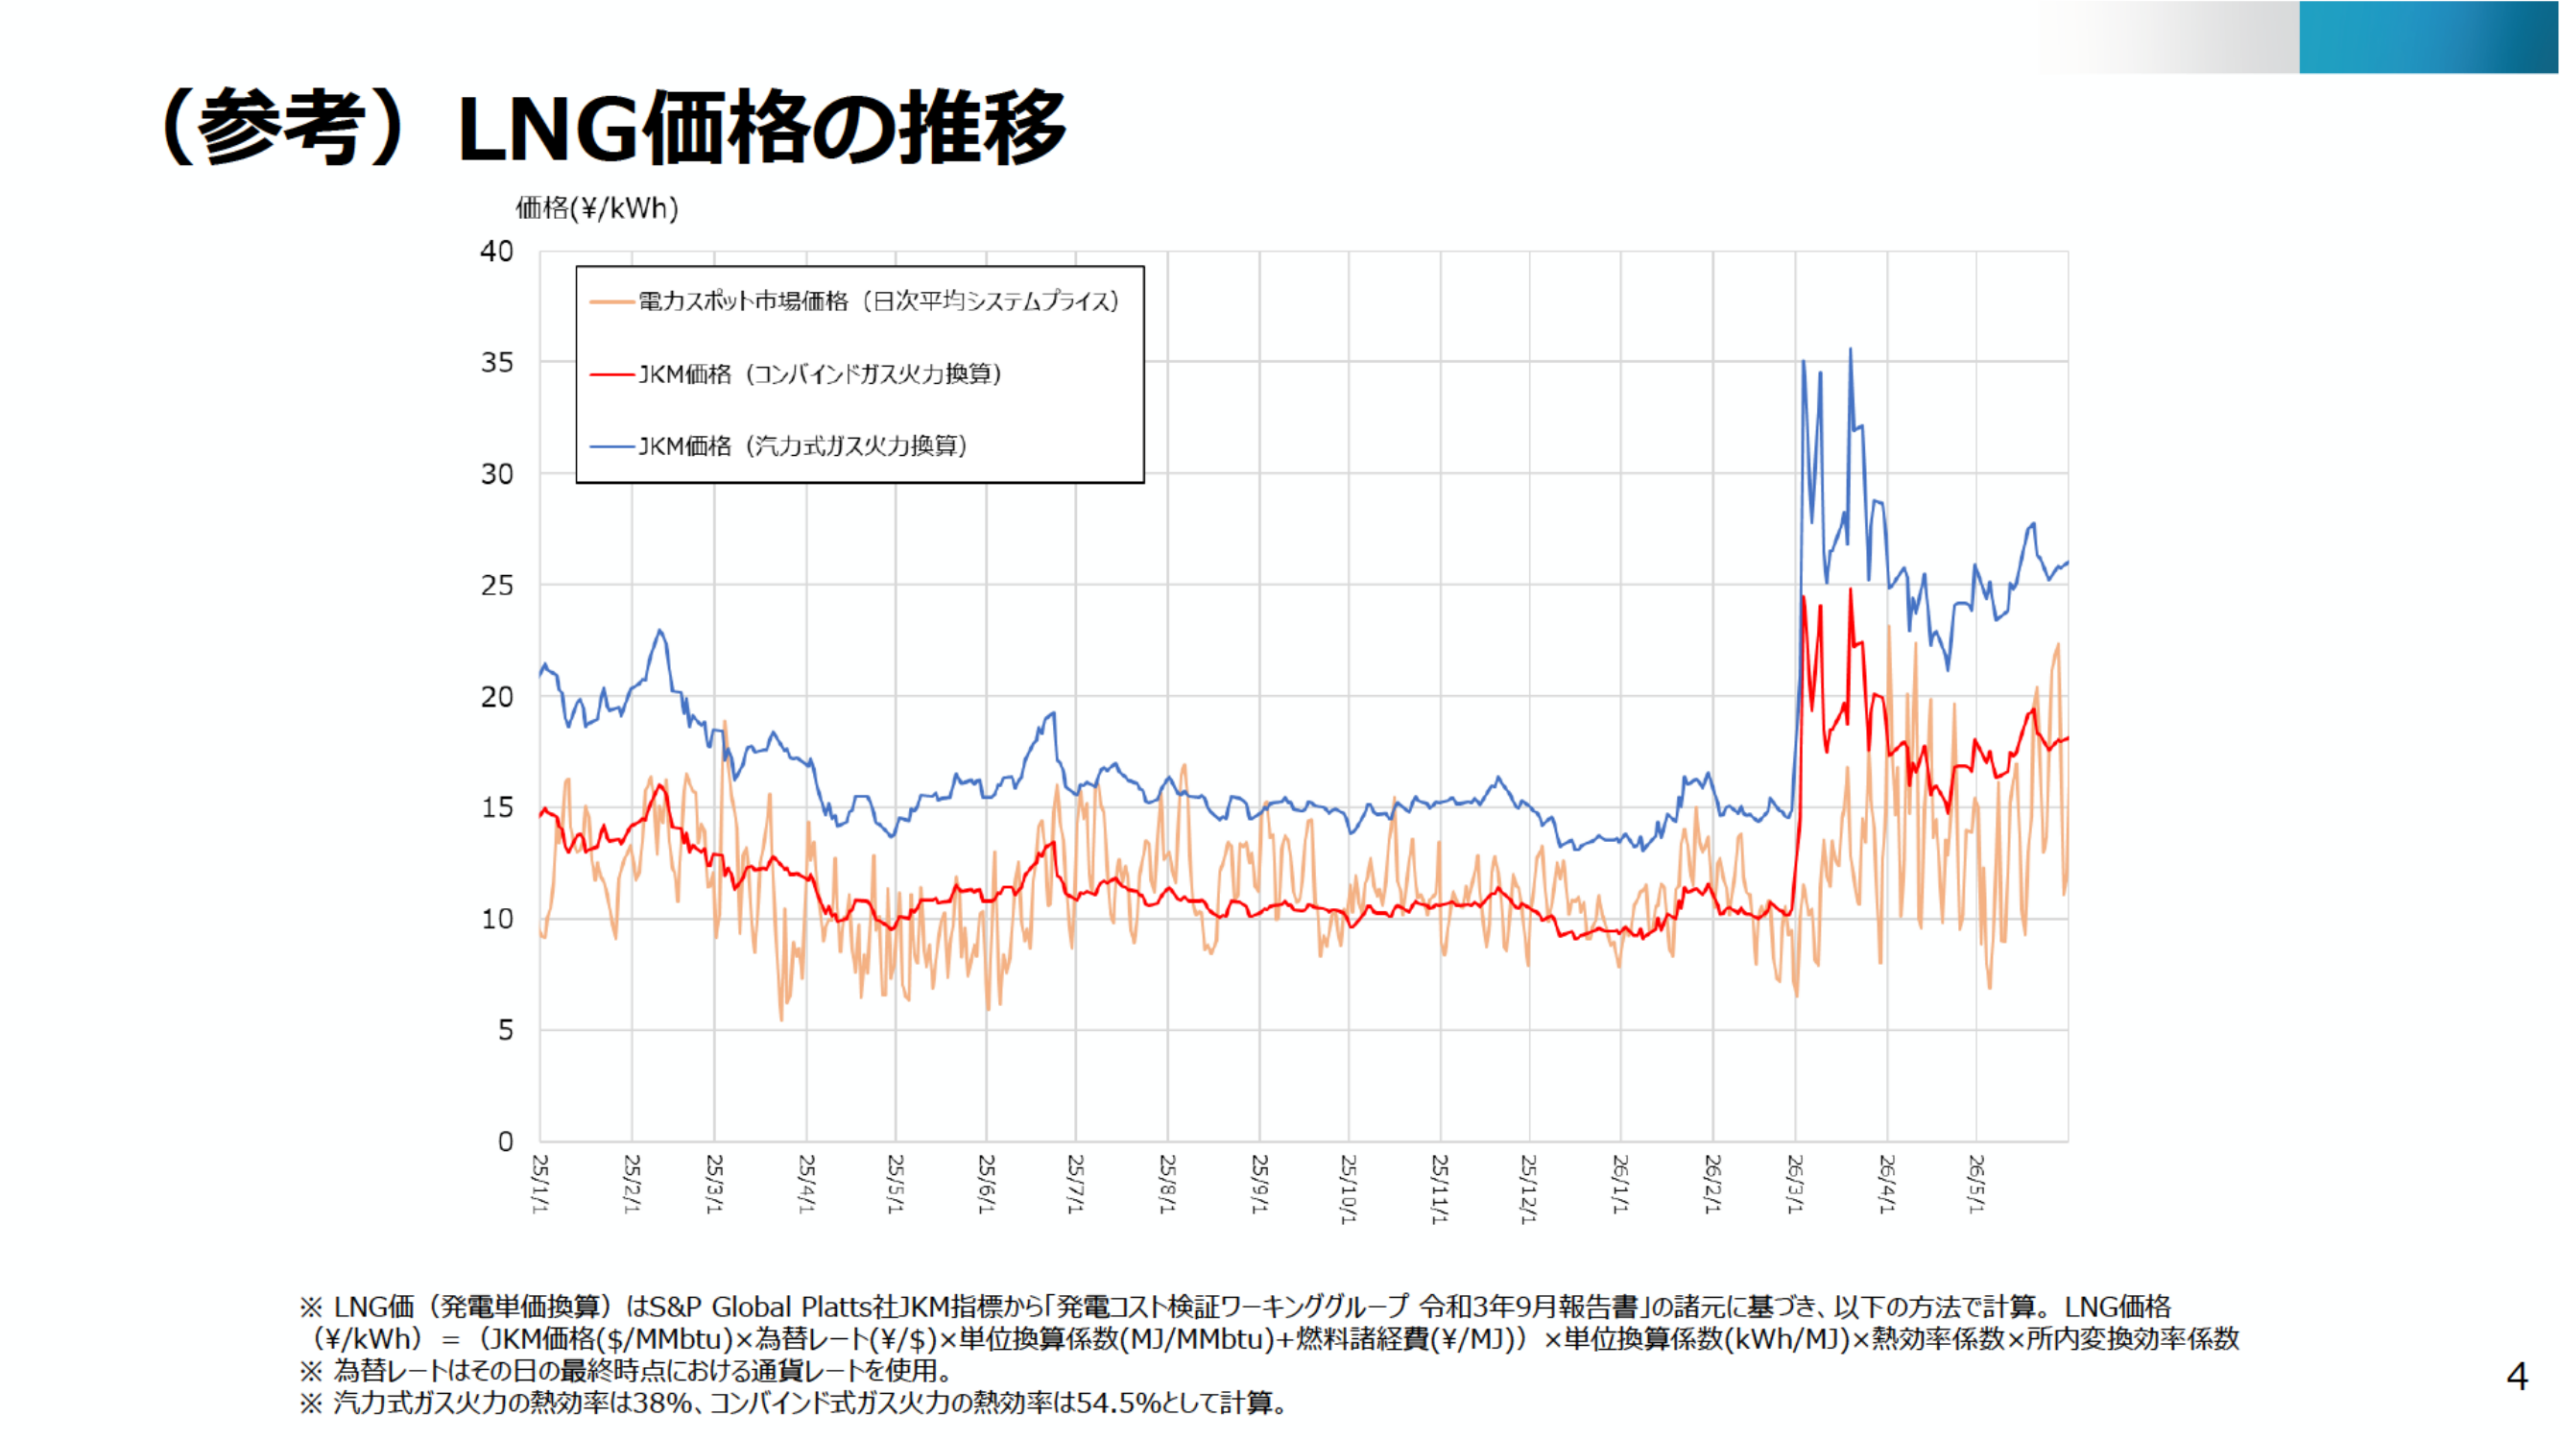
出典:電力・ガス取引監視等委員会 第21回制度設計・監視専門会合 資料3「スポット市場価格高騰について」
要因2:長期電力購入契約の終了によるスポット市場への需要流入
大手電力会社と発電会社の間で結ばれていた長期電力購入契約の一部は、2026年3月末で終了しました。このため、これまで長期契約でまかなわれていた電力の一部が、契約の終了に伴ってスポット市場を通じて調達される形に切り替わりました。売り入札・買い入札の双方が大量にスポット市場へ出された結果、需給の綱引きが市場の中で起きやすくなり、買い手が高い価格でも買おうとする場面が増えたことで、約定価格も上がりやすくなったと考えられています。

出典:電力・ガス取引監視等委員会 第21回制度設計・監視専門会合 資料3
要因3:連系線と発電設備による供給力の制約
連系線とは、異なる電力エリアの間をつなぎ、電力を融通し合うための送電線のことです。東北エリアと東京エリアを結ぶ連系線は、増強工事の影響により、2026年3月中旬から東京向きに送れる量(運用容量)が約550万kWから約350万kWへと抑制されました。4月末から5月上旬にかけては一時的に抑制が緩和されたものの、その後の工事の進捗に伴い、6月末まで再び抑制が続きました。他エリアから送れる電力が絞られると、東京エリアは自エリアの電源により多く頼ることになり、価格が上がりやすくなります。
これに加えて、火力発電設備の故障や定期検査により、供給力そのものも前年より減少しています。監視等委員会の資料によると、東京エリアの供給力は2026年4・5月の平均が3,437万kWとなり、前年同月の平均3,710万kWから約270万kW減少しました。設備故障による発電機の停止日数は、前年同月の約1.6倍にのぼっています。これら3つの要因が同時期に重なったことで、東京エリアのスポット市場価格は押し上げられたと考えられます。
次の表に、要因3に関わる数値を整理します。
| 指標 | 前年(2025年) | 2026年 | 変化 |
|---|---|---|---|
| 東北–東京間連系線の東京向き運用容量 | 約550万kW | 約350万kW | 増強工事の影響で約200万kW抑制 |
| 東京エリアの供給力(4・5月平均) | 約3,710万kW | 約3,437万kW | 約270万kW減少 |
| 火力発電設備の故障停止日数 | ― | 前年同月比 約1.6倍 | 故障・定期検査の増加 |
出典:電力・ガス取引監視等委員会 第21回制度設計・監視専門会合 資料3「スポット市場価格高騰について」
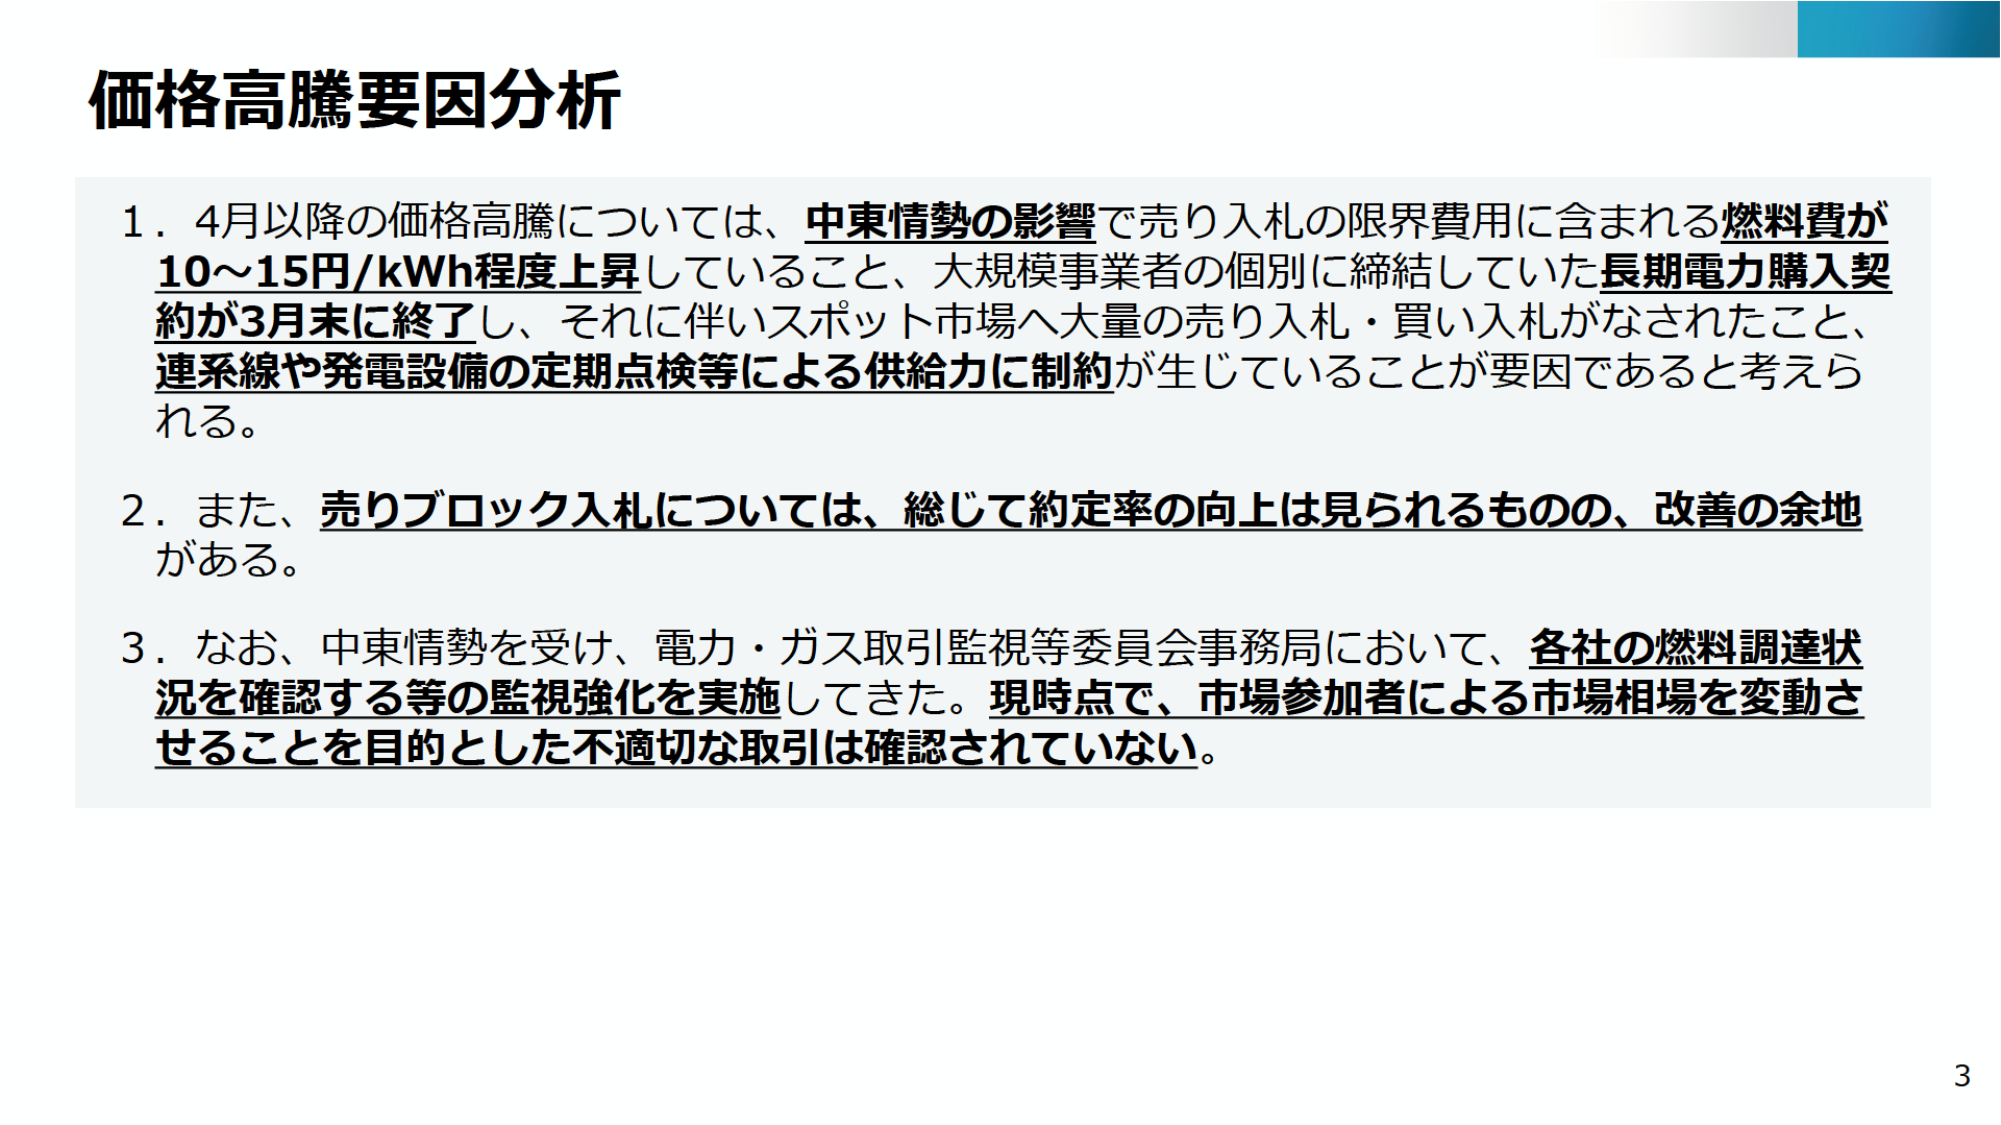
出典:電力・ガス取引監視等委員会 第21回制度設計・監視専門会合(2026年6月19日)資料3「スポット市場価格高騰について」3ページ
夏季に向けた需給の見通し
供給の余力が薄い状態は、その後も続いています。今後の気温や発電設備の稼働状況によっては、スポット市場価格がさらに変動する可能性もあると考えられます。資源エネルギー庁の資料によると、2026年度夏季・厳気象H1想定(10年に1度程度の厳しい暑さを想定した需要シナリオ)における東京エリアの最小予備率は、7月2.1%、8月0.9%、9月2.7%と、いずれも安定供給の目安とされる3%を下回る見通しです。これを受けて、東京電力パワーグリッドは約120万kW(予備率2.0%相当)の追加供給力公募を実施する予定とされています。
出典:資源エネルギー庁「2026年度の電力需給見通しについて」(2026年3月27日、資料8)
DENLOG供給の余裕が薄い状態では、需給がひっ迫した際に価格が跳ね上がりやすくなります。今年の夏は、猛暑による需要増加も重なる可能性があり、注視しておきたいところです。
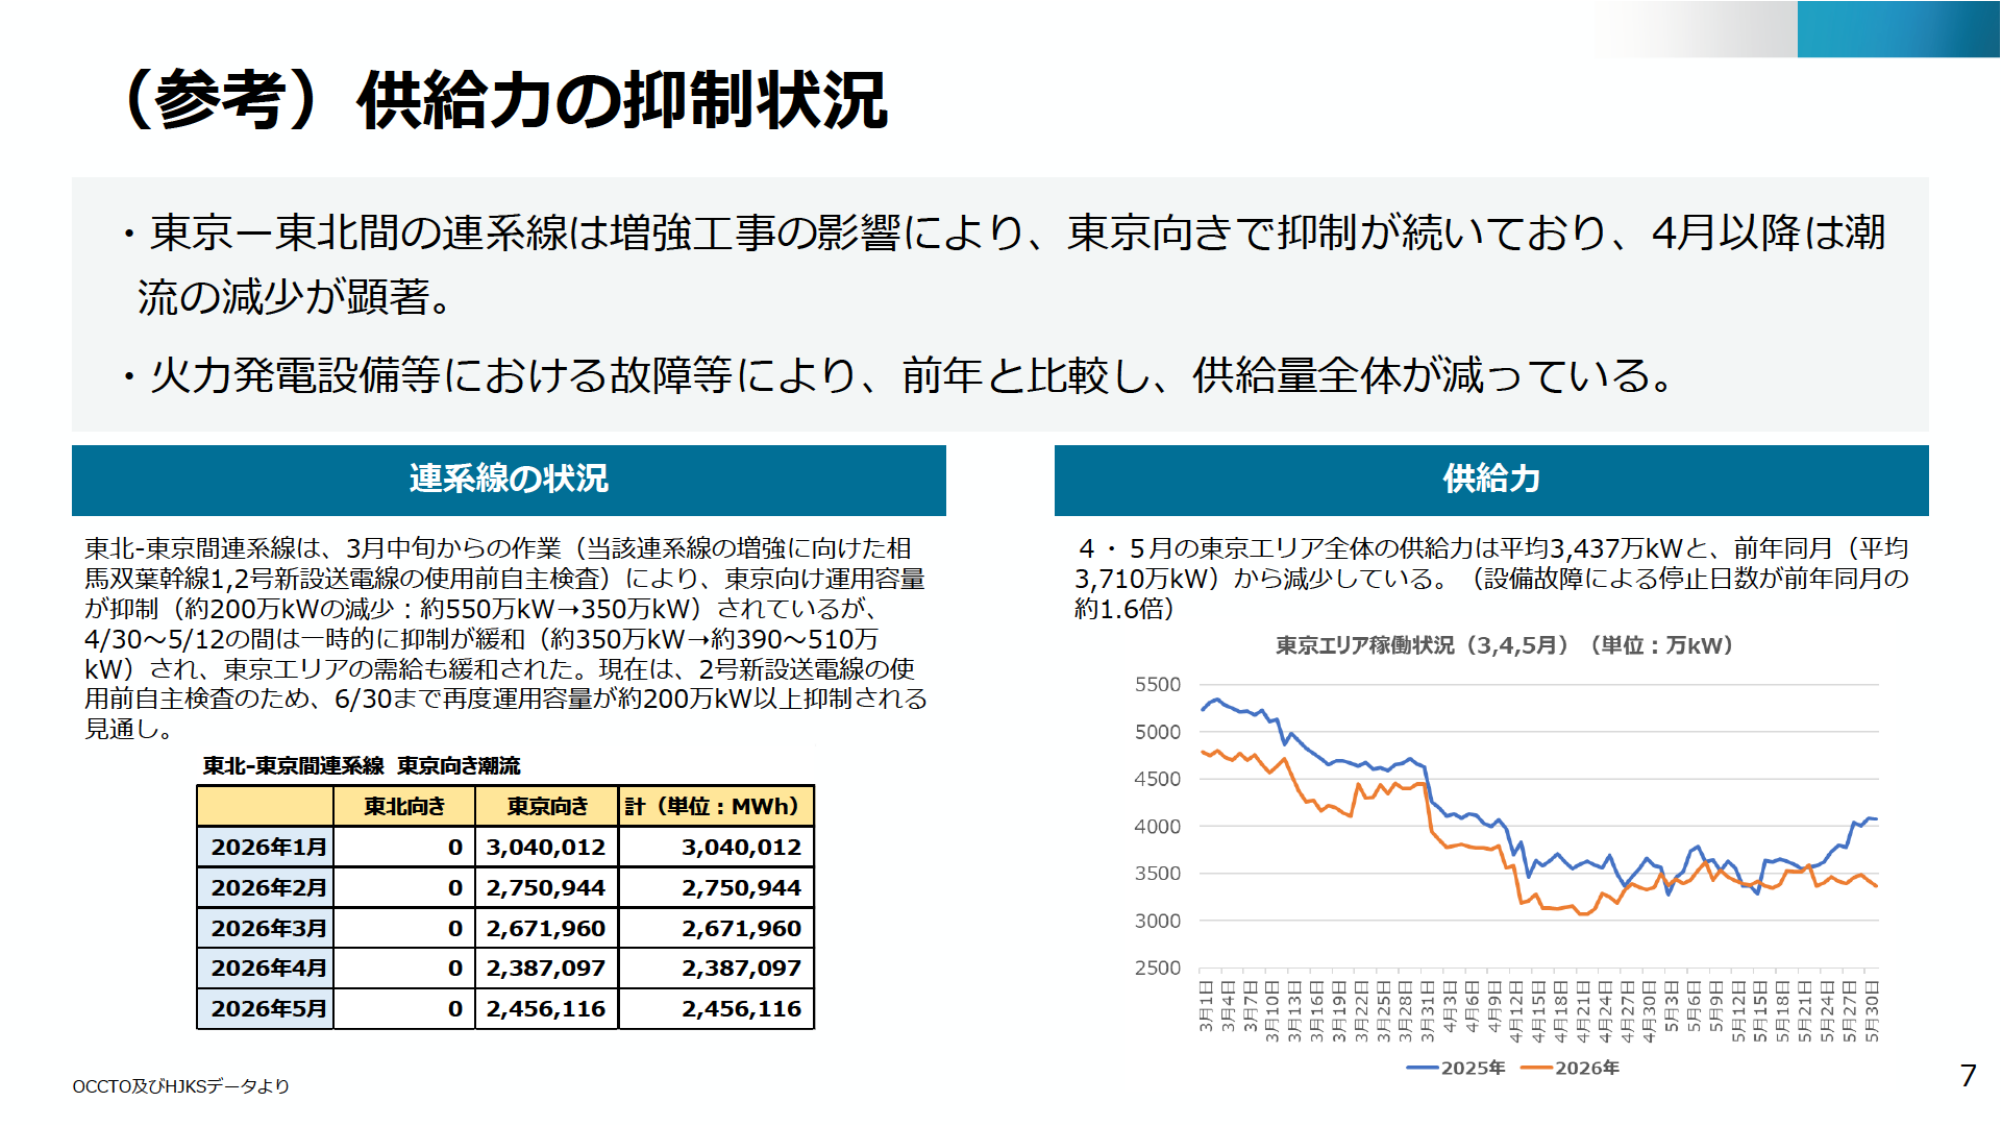
出典:電力・ガス取引監視等委員会 第21回制度設計・監視専門会合(2026年6月19日)資料3「スポット市場価格高騰について」7ページ
燃料費調整への波及
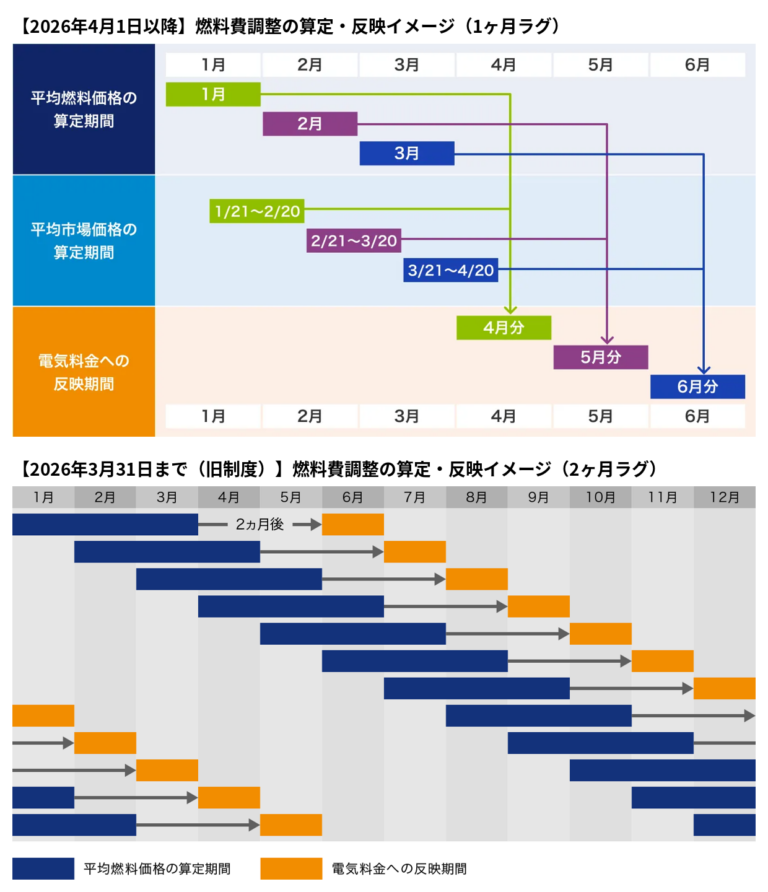
今回の値上がりは、市場価格連動プランだけの話ではありません。要因1で見た燃料価格の上昇は、スポット市場価格を押し上げただけでなく、燃料費調整額の上昇にも同じ根から波及しています。燃料費調整とは、燃料価格の変動を電気料金に反映させる仕組みのことです。燃料価格の変動は、この燃料費調整という仕組みを通じて、実際に価格が動いた時点から1〜2ヶ月程度遅れて請求書に反映される構造になっています。つまり、スポット市場価格を押し上げたLNGなどの燃料価格の上昇は、市場価格連動プランの請求額だけでなく、燃料費調整額としても、時間差を伴いながら請求書に現れることになります。
2026年4月からは、この燃料費調整の算定方法にも変更が加えられ、反映までの時間差の考え方が変わりました。
まとめ
2026年に電気代が上がった背景には、JEPXスポット市場価格の上昇があります。この記事のポイントを振り返ります。
- 燃料価格の上昇(中東情勢によるLNGスポット価格の上昇)、長期電力購入契約の終了、連系線と発電設備による供給力の制約という3つの要因が重なり、スポット市場価格が上昇しました。
- 2026年4・5月の東京エリアの供給力は平均3,437万kWと前年同月(平均3,710万kW)から約270万kW減少し、供給の余力が薄い状態が続いています。
- スポット市場価格の上昇と共通の背景を持つ燃料価格の上昇が、燃料費調整額の上昇としても現れています。
なお、第1回で見たとおり、高圧・特別高圧の電気料金は契約電力の算出方法や料金体系の違いにより単純比較が難しいという背景があります。比較の考え方を先に押さえておくと、今回のような価格変動が起きた際にも状況を把握しやすくなると考えられます。
今後の注目点
監視等委員会による対応の進展
電力・ガス取引監視等委員会の事務局は、約定率を高めるための対応を進めています。2026年5月29日には、売り入札のブロックを分割したうえで、分割した各ブロックに起動費(火力電源の起動に要する固定費)を計上できることを、卸電力市場参加者に改めて周知しました。この対応により、高価格帯の約定価格が下がる効果が確認されているとされています。あわせて、相対卸契約の締結を促す方向での検討も進められており、約定率向上に向けた取り組みが今後も注目されます。
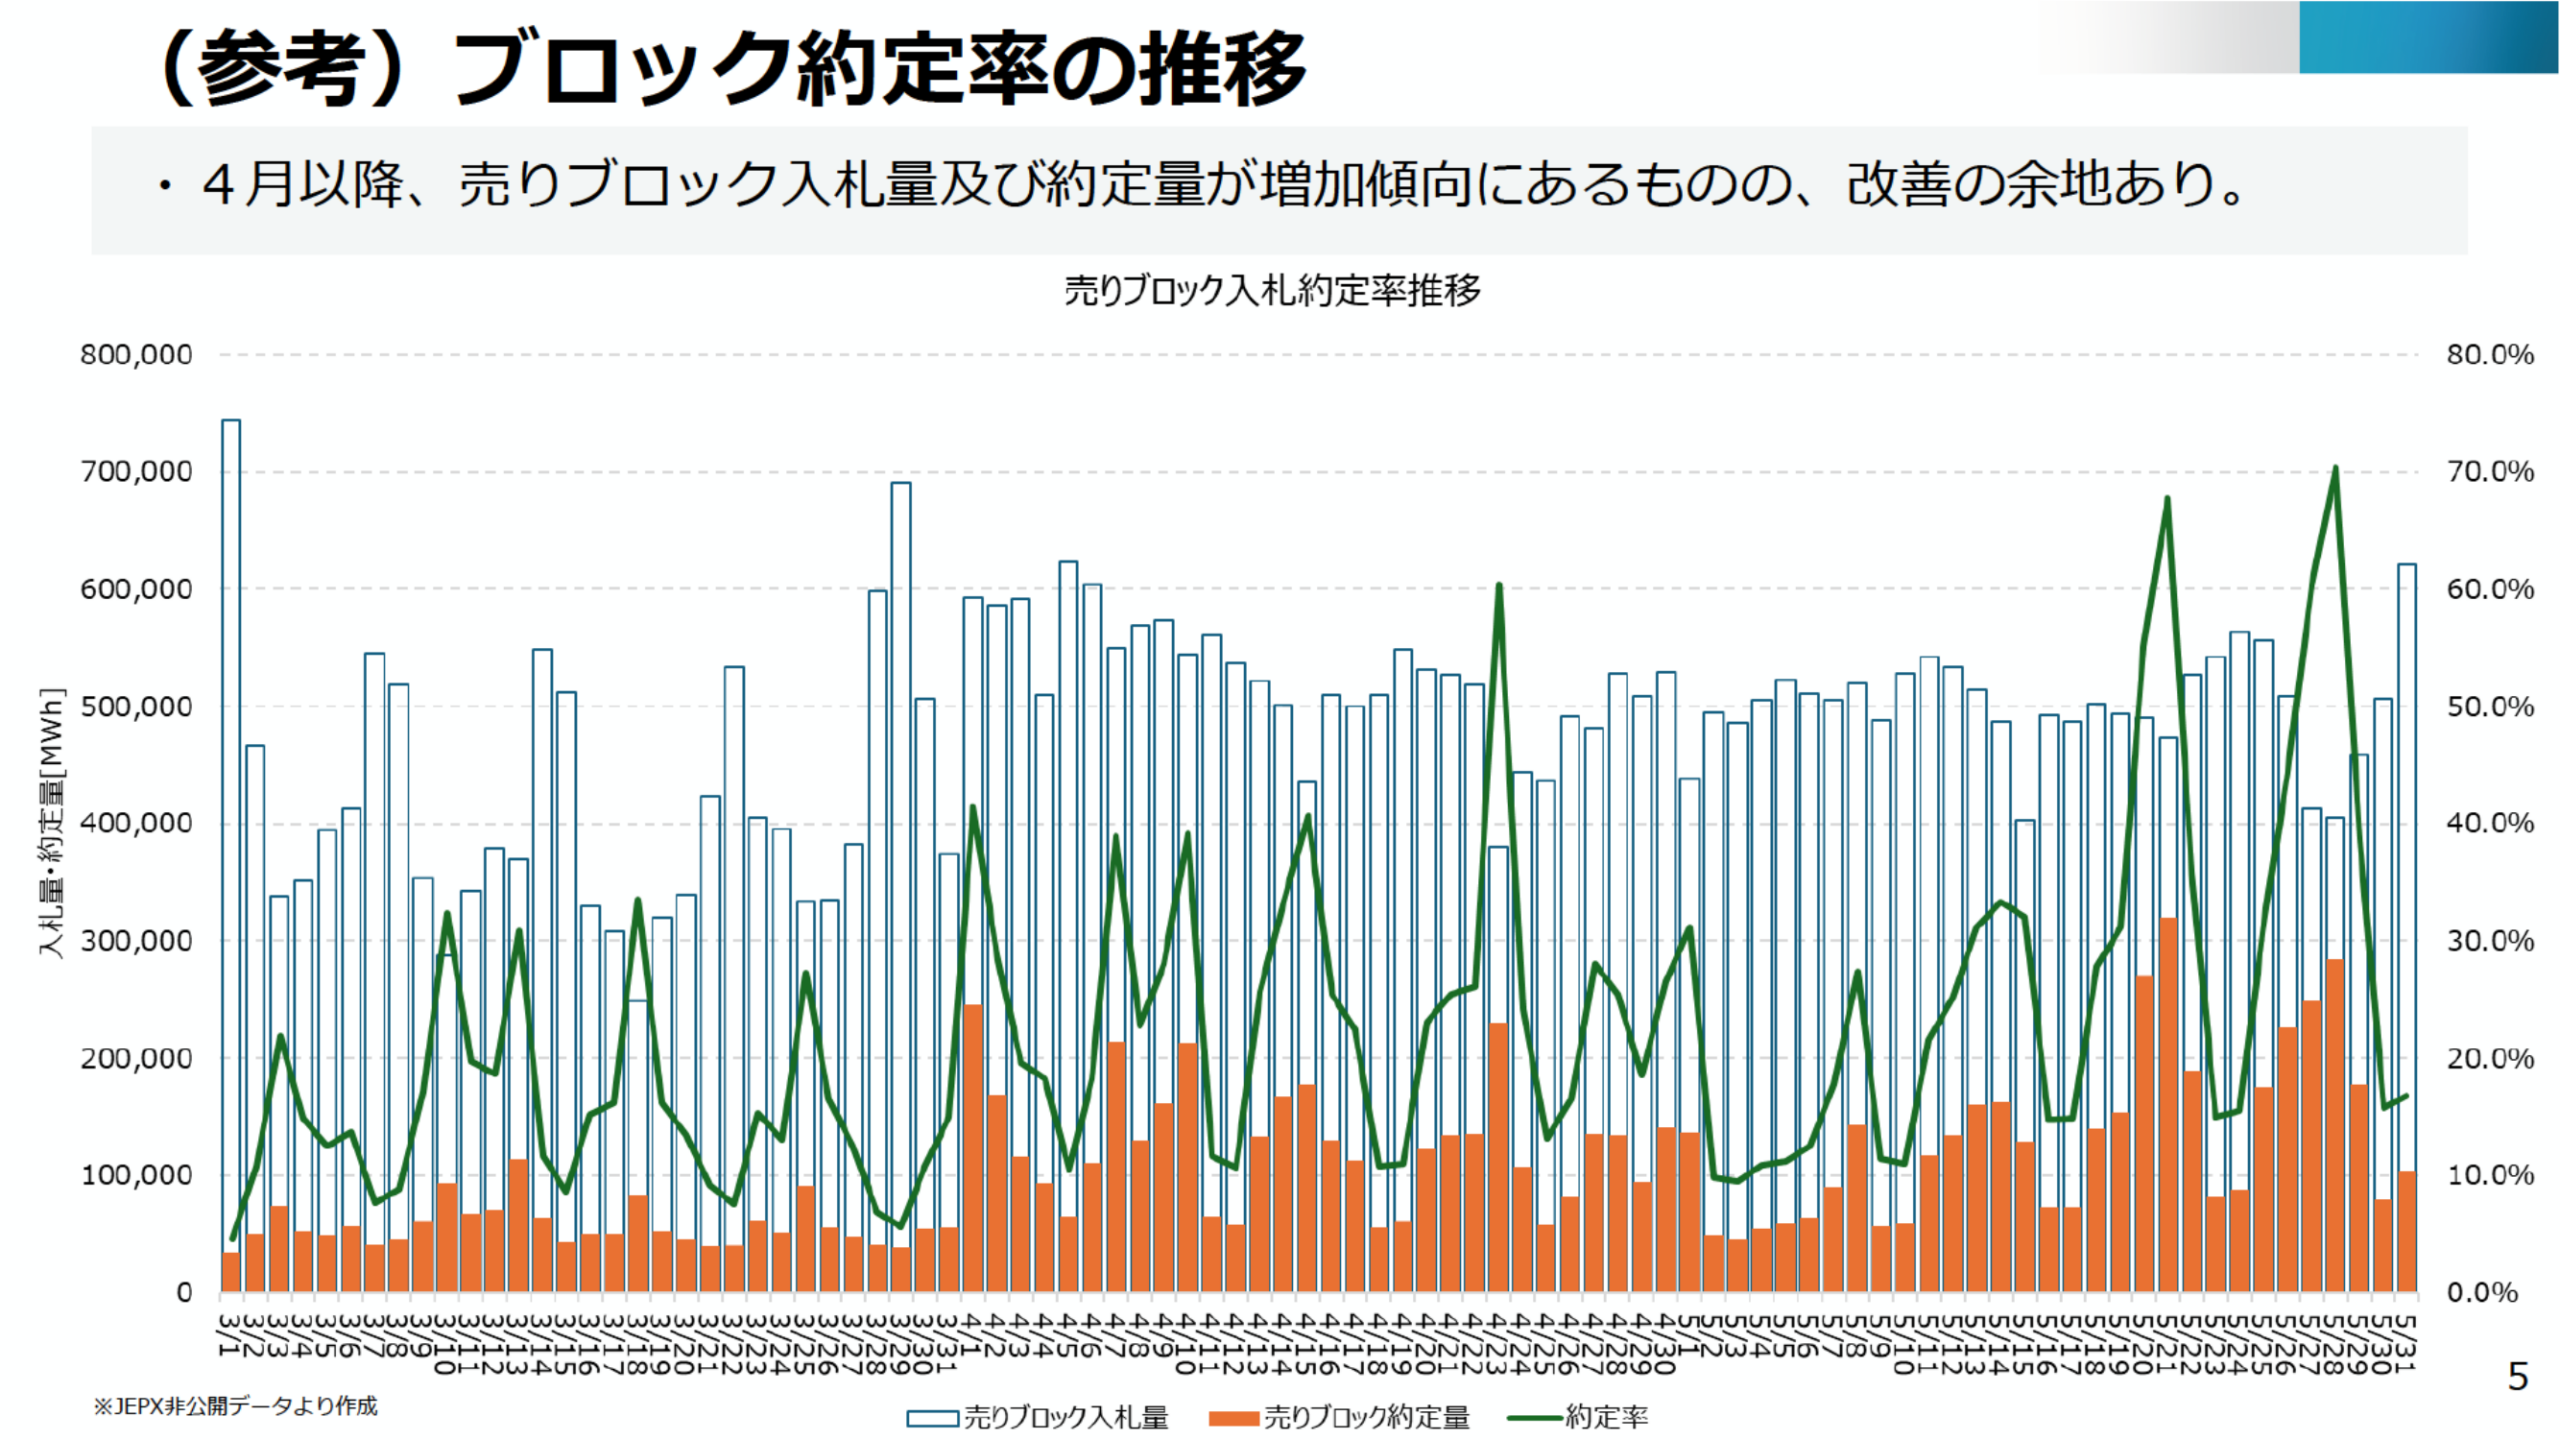
出典:電力・ガス取引監視等委員会 第21回制度設計・監視専門会合 資料3
連系線の抑制解除時期と夏季需給
東北-東京間の連系線は、増強工事に伴う運用容量の抑制が続いており、抑制がいつ解除されるかは、東京エリアの需給とスポット市場価格に直結する論点です。あわせて、2026年度夏季は東京エリアの最小予備率が7月2.1%・8月0.9%・9月2.7%と、いずれも必要水準の3%を下回る見通しが資源エネルギー庁の資料で示されており、気温の上昇による需要増加が重なった場合、スポット市場価格が再び上昇する可能性も考えられます。連系線の運用状況と夏季の需給動向は、今後も注視しておきたいところです。
あわせて読みたい
参考資料(一次情報)
- 電力・ガス取引監視等委員会 第21回制度設計・監視専門会合(2026年6月19日)資料3「スポット市場価格高騰について」(https://www.egc.meti.go.jp/activity/emsc_systemsurveillance/pdf/021_03_00.pdf /配布資料一覧 https://www.egc.meti.go.jp/activity/emsc_systemsurveillance/021_haifu.html)
- 資源エネルギー庁「2026年度の電力需給見通しについて」(2026年3月27日、資料8)(https://www.meti.go.jp/shingikai/enecho/denryoku_gas/jisedai_kiban/pdf/005_08_00.pdf)
- 電力広域的運営推進機関(OCCTO)第117回調整力及び需給バランス評価等に関する委員会 資料2(https://www.occto.or.jp/assets/iinkai/chousei_jukyu/117/chousei_117_02.pdf)
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。