容量市場メインオークションの需要曲線原案 ─ 指標価格Net CONEが前年比“倍増”の20,911円/kW、上限価格31,366.5円/kW、7月上旬に募集要綱案の意見募集
容量市場は、将来の供給力を確保するための費用を市場を通じて調達する制度です。指標価格であるNet CONEと目標調達量から需要曲線を作り、その曲線と応札の交点で約定価格が決まります。本レポートでは、Net CONEの初回引き上げ(第5号)、長期脱炭素電源オークション第3回の約定結果(第9号)と、この分野の動きを追ってきました。今回はその続きにあたり、2026年度メインオークション(対象実需給年度:2030年度)の需要曲線の原案が示され、Net CONEが前年の10,075円/kWから20,911円/kWへと倍増しました。7月上旬には募集要綱案の意見募集も始まる予定で、来年度の調達に向けた実務が動き出す局面です。
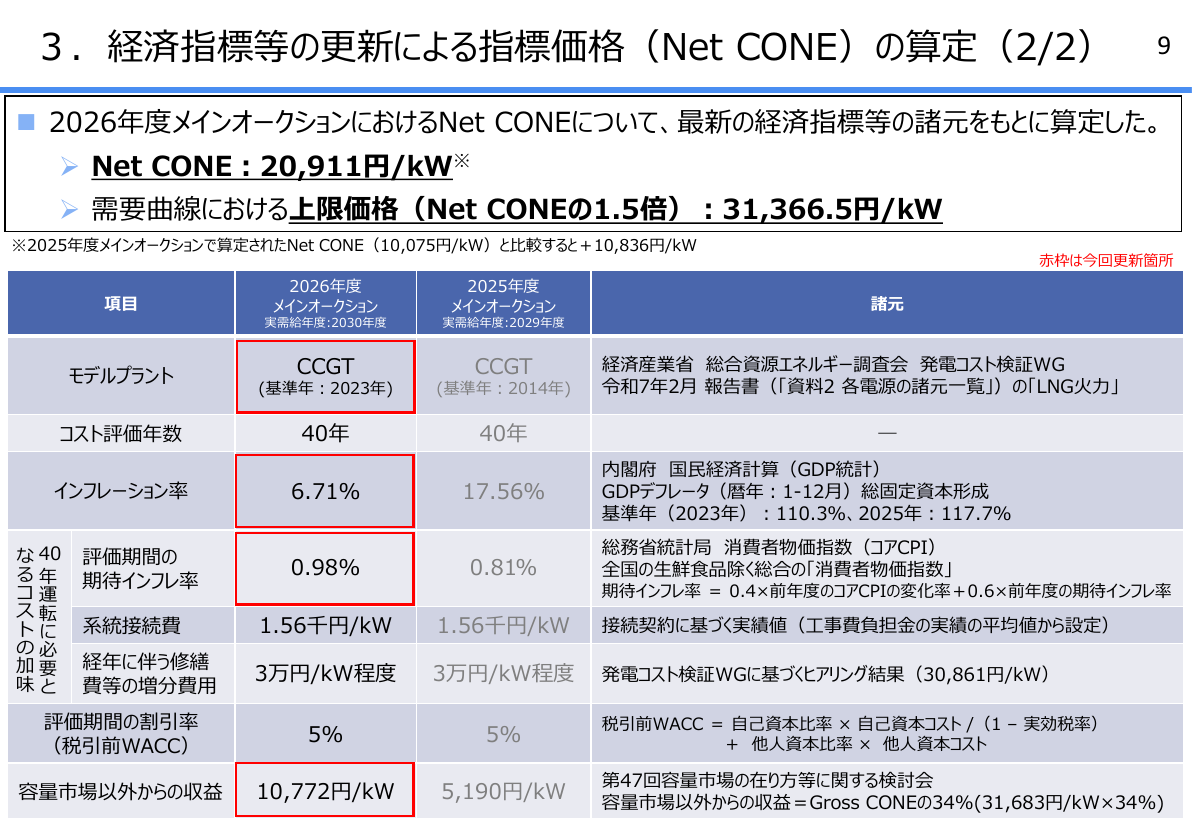
- 指標価格Net CONEは20,911円/kW。前年の10,075円/kWから+10,836円/kW、約2.1倍に上昇した。Net CONE(ネットコーン)とは、新規電源が建設・維持に要する固定費から、容量市場以外で見込める収益を差し引いた、1kW当たりの正味の費用を指す指標です。2026年度メインオークション(対象実需給年度:2030年度)のNet CONEは20,911円/kWと算定されました。2025年度メインオークション(対象実需給年度:2029年度)の10,075円/kWと比べると+10,836円/kWで、およそ2.1倍の水準です。需要曲線における上限価格はNet CONEの1.5倍にあたる31,366.5円/kWとなります。 → 資料4「3. 経済指標等の更新による指標価格(Net CONE)の算定」「4. 需要曲線の原案」p.9-10(容量市場の在り方等に関する検討会 第74回)
- 上昇の主因は、モデルプラントの基準年更新と容量市場以外からの収益の見直し。Net CONEの算定諸元については、第113回制度検討作業部会で「2025年2月の発電コスト検証ワーキンググループの公表値を採用する」と整理されています。今回はこれに沿って、モデルプラント(CCGT)の基準年を2014年から2023年に更新し、建設費などに足元の物価を反映しました。容量市場以外からの収益はGross CONE(31,683円/kW)の34%にあたる10,772円/kWとされ、前年の5,190円/kWから引き上げられています。割引率(税引前WACC)は5%、コスト評価年数40年は据え置きです。 → 資料4「3. 経済指標等の更新による指標価格(Net CONE)の算定」p.8-9(容量市場の在り方等に関する検討会 第74回)
- 目標調達量は1億9,691万kW(前年比+694万kW)。需要想定となる全国H3需要(離島除き)は1億6,190万kW。目標調達量は、最新諸元を用いた供給信頼度評価に基づき1億9,691万kWと算定されました。前年の2025年度メインオークション(1億8,997万kW)と比べて+694万kWです。需要想定に用いる2030年度断面の全国H3需要(離島除き)は1億6,190万kWで、2025年度メインオークション時点から約11万kWの増加にとどまっています。目標停電量は0.044kWh/kW・年です。需要曲線では、上限価格における調達量が1億9,527万kW、調達価格ゼロにおける調達量が2億390万kWとなります。 → 資料4「2. 目標調達量の算定」「4. 需要曲線の原案」p.3-5、p.10(容量市場の在り方等に関する検討会 第74回)
- 7月上旬に募集要綱案などの意見募集を開始。約款は「2030年度以降向け」と「2024〜2029年度向け」の2文書に分ける。「容量市場メインオークション募集要綱(対象実需給年度:2030年度)」と「容量確保契約約款」の案について、7月上旬頃に意見募集を実施する予定です。今回の主な反映事項として、指標価格の見直しに伴う容量拠出金負担の影響緩和措置(マルチプライス方式を適用する措置を解除してシングルプライスで約定処理を行い、応札価格が指標価格以下である電源等の約定価格は指標価格を上限とする)や、追加オークションで調達を予定していた供給力(H3需要の2%分)をメインオークションで全量調達し、発動指令電源の応札上限容量を「H3需要の4%」から「5%」に見直すことなどが挙げられています。約款は反映事項が多く附則が大量になることを避けるため、実需給年度2030年度以降向けと2024〜2029年度向けの2文書に分けて管理することとされました。 → 資料3「2. 本オークション募集要綱案および約款案の主なポイント」「3. 今後のスケジュール」p.5-6、p.71-72(容量市場の在り方等に関する検討会 第74回)/資料3(PDF)を開く
会合では、事務局案に対して委員・オブザーバーから意見や質問が示されました。ここでは個人名を伏せ、主なものを要旨で整理します。発言は傍聴に代わって公開された音声記録に基づく要旨であり、確定した内容は公式議事録(公開後)でご確認ください。
- 需要曲線で控除する「一定の蓋然性のある供給力」の妥当性を精査すべき、との意見。需要曲線の算定で控除する一定の蓋然性のある供給力について、複数のオブザーバーから、その量が実態に即して確からしいか根拠を精査し、来年度以降のオークションに反映してほしいとの要望が示されました。これに対して、控除の妥当性を論じる際は、容量市場で落札した電源の歩留まり(供給力として期待できる不確実性)とも比較しなければ公平な議論にならない、との指摘もありました。 → 第74回 傍聴代替の音声記録に基づく要旨(公式議事録で要確認)
- Net CONEの算定前提(多市場収益・割引率など)を次回以降に検証すべき、との意見。次回(2031年度実需給)以降に向けて、多市場収益の設定を一律の計算結果ではなく実態を踏まえて検証することや、コスト評価年数・割引率についても、長期脱炭素電源オークションの実績等を参照しつつ検証すべき、との意見が示されました。 → 第74回 傍聴代替の音声記録に基づく要旨(公式議事録で要確認)
- 調整不調電源の減額の扱いは小売の収支影響も含めて比較すべき、2027年度以降の論点整理を早期に、との指摘。調整不調電源に科される容量確保契約金額の減額の見直しについて、業務負荷の観点だけでなく、減額や還元が翌年度に持ち越されることで当該年度の容量拠出金負担が実際より増える可能性など、小売電気事業者の収支・キャッシュフローへの影響も含めて比較すべき、との指摘がありました。あわせて、発電部門を持たない小売事業者は制度変更の影響を吸収しにくく容量拠出金を通じて需要家への説明責任を負う立場であるとして、2027年度以降の方針は2026年度の結果を待たず、既存のデータをもとに論点整理とスケジュールの提示を早期に進めてほしい、との要望も出ています。 → 第74回 傍聴代替の音声記録に基づく要旨(公式議事録で要確認)
容量市場の議論と並行して、資源エネルギー庁の電力安定供給ワーキンググループでは、来年1月に予定される長期脱炭素電源オークション第4回入札に向けた制度見直しが進められています。長期脱炭素電源オークションは、脱炭素電源への新規投資に対し、落札価格の水準の容量収入を原則20年間得られるようにする入札制度です。第3回会合(2026年6月23日)では、5つの論点が示されました。①全電源の資本コストは、前回の「2025年の平均金利1.41%を踏まえ5%に0.4%を加算して5.4%」とする案から、委員の意見を受けて「2025年度の平均金利1.51%を引用し0.5%を加算して5.5%」(電源種ごとに4.5%〜6.5%)とする案へ見直されました。②バイオマスは、一般木質等・液体燃料を第4回入札の支援対象から除外する方針が示されていましたが、類型ごと除外するのではなく、他の脱炭素電源との価格競争に劣後しなければ支援対象として継続する方向とされました。③LNG専焼の上限価格は、LNG基地の整備が必要な案件と不要な案件で別々に設定し、基地整備が必要な案件は5.5万円/kW/年から最大9.2万円/kW/年に引き上げる案が示されています。④一部の脱炭素電源の上限価格は、諸元の1.5倍から2倍へ引き上げます。⑤上限価格の引き上げに伴う支援総額の増加を抑えるため、一般水力・揚水(新設)・原子力・LNG専焼は制度適用期間の上限を40年から30年に短縮する案が示されました。
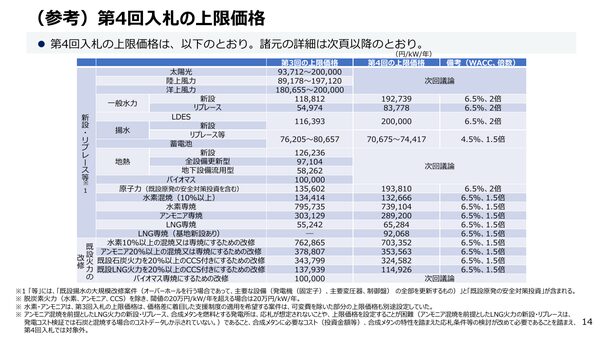
資料3には、資本コストの見直しに至る過程で示された委員の意見が記載されています。前回の第2回会合(2026年6月5日)では、他人資本コストに金利上昇を反映する方向は適切としつつ、水準を見ると2025年の平均貸出約定金利よりも2026年3月末時点では0.4%高く、足元の金利急騰が表れているため、平均値を用いることが適切かどうかは検討が必要ではないか、との意見が示されました。また、0.4%の引き上げは第一歩として賛同するものの、足元の急速な金利上昇と電源の不足状況を踏まえるとこれで十分かという懸念があり、もう少し手前の金利を使った方がよいのではないか、との意見も出ています。事務局はこれらの意見を踏まえ、引用する金利を2025年の平均(1.41%)から2025年度の平均(1.51%)に改め、加算幅を0.4%から0.5%に広げて5.5%とする案に見直しました。 → 資料3「論点① 全電源の資本コスト」(電力安定供給ワーキンググループ 第3回)/資料3(PDF)を開く
容量市場のメインオークションが指標価格の再算定という「価格」の局面に入る一方、長期脱炭素電源オークションは上限価格・資本コスト・制度適用期間という「投資インセンティブの設計」を詰める局面にあります。いずれも2026年度の実務サイクルの起点であり、募集要綱案の意見募集を通じて具体化していきます。
連系線の運用容量(2026〜2035年度)─ 直流連系設備は設備容量、北本は逆方向を縮小、関西四国間は想定方法の見直しで関西向を上方修正
第12号では、スポット市場価格が高騰した一因として、東北東京間などの連系線で運用容量が抑制されていたことに触れました。その運用容量が、どの連系線でどのように決まっているのかを制度面から確認するのが本トピックです。運用容量とは、地域間連系線を安定的に利用できる送電容量の上限のことで、熱容量・同期安定性・周波数維持などの観点から算定されます。運用容量検討会 2026年度第2回では、2026〜2035年度の連系線の運用容量が示されるとともに、北海道本州間(北本)と関西四国間について、足元の見直しが報告されました。
- 2026〜2035年度の連系線の運用容量を提示。2026年6月の公表に向けて手続きを進める。広域機関は、2026年度・2027年度の年間運用容量、特殊日の運用容量、2028〜2035年度の長期運用容量、全国系統の運用容量(2026年度8月平日昼間帯断面)を提示しました。これらは2026年6月の公表に向け、広域機関で手続きが進められます。 → 資料1「2026〜2035年度の連系線の運用容量(年間・長期)」(運用容量検討会 2026年度第2回)
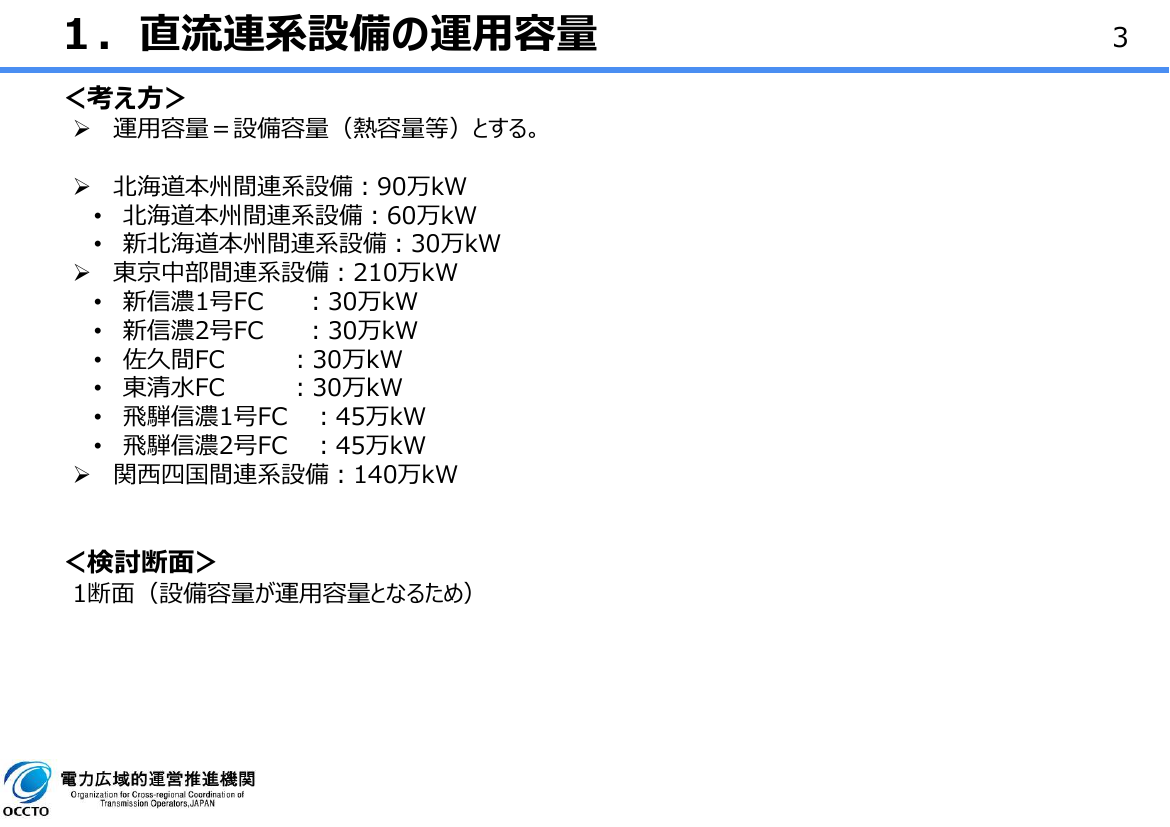
- 直流連系設備は運用容量=設備容量。北海道本州間90万kW・東京中部間210万kW・関西四国間140万kW。直流連系設備は運用容量を設備容量(熱容量等)とし、北海道本州間は90万kW(北本60万kW+新北本30万kW)、東京中部間は210万kW、関西四国間は140万kWです。交流連系線(東北東京間・中地域交流ループ・関西中国間・中国四国間・中国九州間)は、熱容量・同期安定性・周波数維持などの判定によって運用容量を算出しています。 → 資料2「各連系線の運用容量算出方法・結果」p.3(運用容量検討会 2026年度第2回)
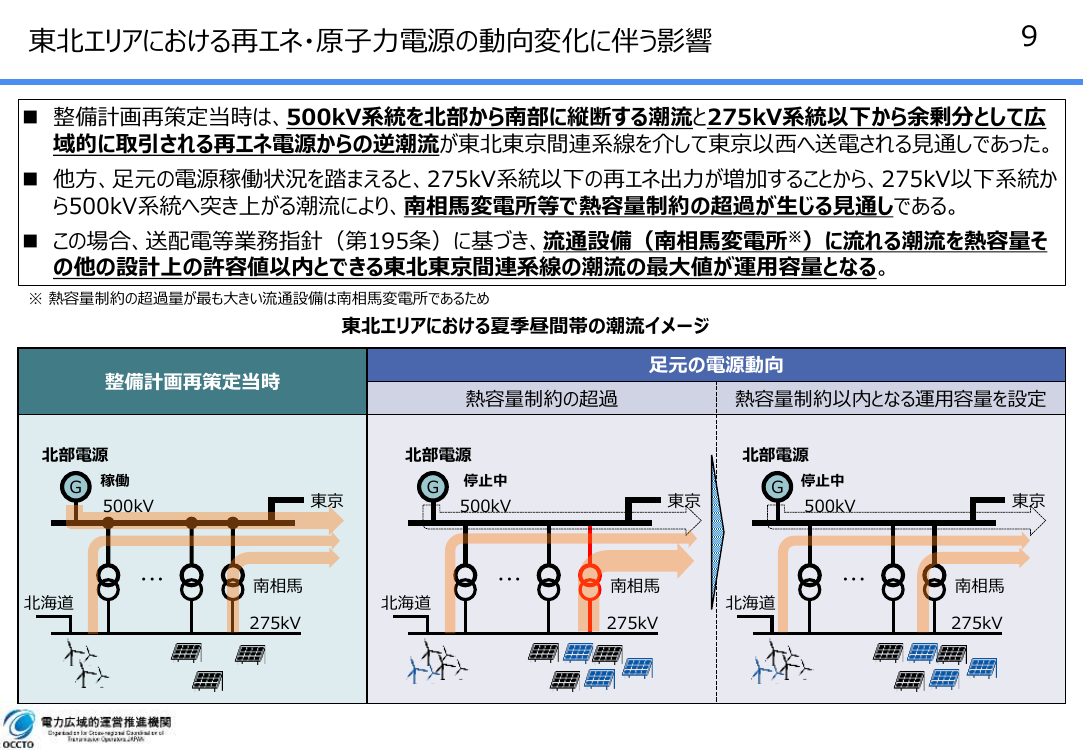
- 北本:新北本とA発電所の同時停止で短絡容量が不足し、逆方向(北海道向)の運用容量を縮小。北海道エリアの連系線運用容量は、北本の安定運転に必要な短絡容量を確保するため、近隣の電圧調整可能な設備(新北本のAVR機能やA発電所)が運転していることを前提としています。2027年度末に予定される新北本の第2極増設に向けて今年度から新北本の長期作業停止が計画される中、A発電所の計画外停止が重なり、両者が同時に停止する状況が生じました。系統安定性を検討した結果、北本の安定運転に必要な短絡容量が不足することが判明したため、逆方向側(北海道向)の運用容量を減少させます。順方向側(東北向)は調相停止時に運用容量が抑制されるため、短絡容量不足の懸念は生じません(本件は北海道電力ネットワークからの報告事項)。 → 資料4「(報告)新北海道本州間連系設備(AVR運転)とA発電所の同時停止に伴う北本連系潮流限度値(逆方向)の見直しについて」(運用容量検討会 2026年度第2回)/資料4(PDF)を開く
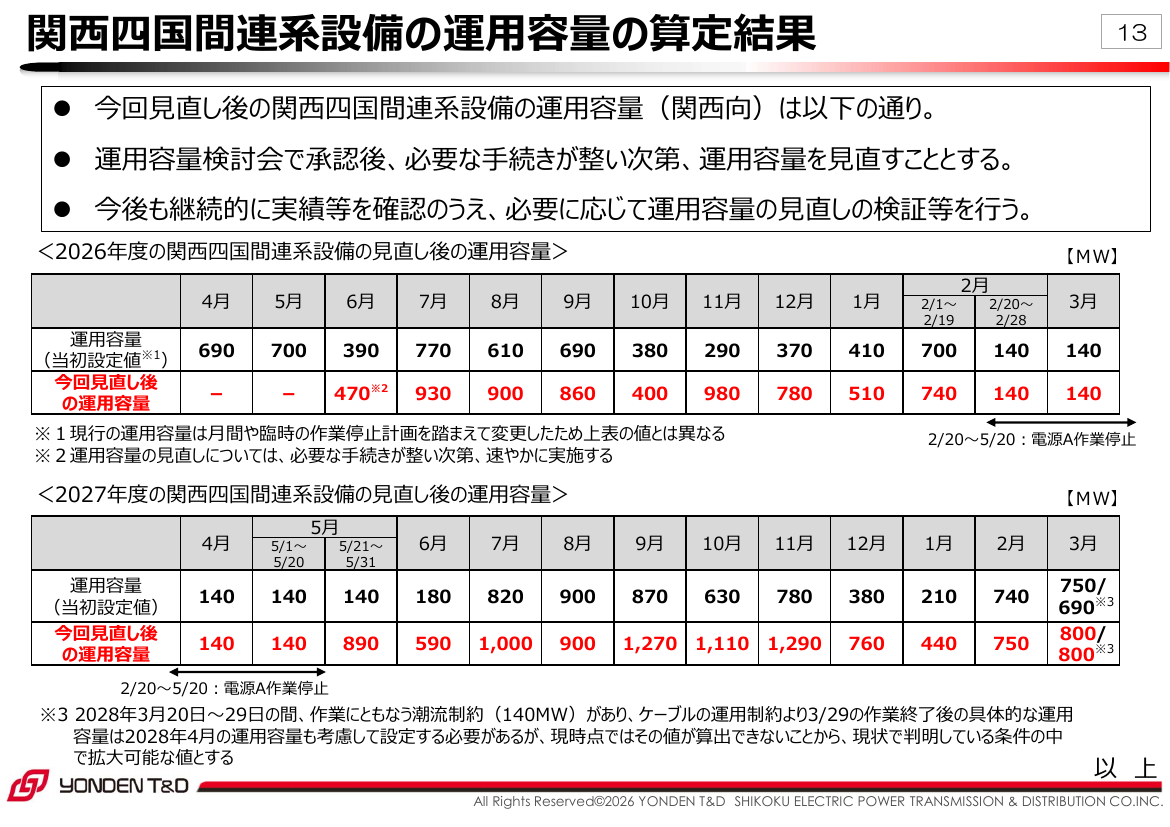
- 関西四国間:想定方法の見直しで、運用容量(関西向)を多くの月で上方修正。関西四国間連系設備は、2026年3月18日から「運用容量設定方式」(一定の蓋然性がある連系線潮流を想定し、その2σ値を運用容量とする方式)で運用されています。運用開始から約2か月の実績が、ほぼ全ての断面で運用容量(2σ値)を上回る乖離が生じたため、想定方法を検証しました。E・F発電機(石炭火力)を最低出力でプラス補正する見直し(検証①)と、想定断面で停止する発電機の分を同一燃種の他機の余力の範囲内でプラス補正(持替)する見直し(検証②)を反映した結果、2026年度の運用容量(関西向)は、6月が390→470MW、7月が770→930MW、8月が610→900MW、9月が690→860MW、11月が290→980MW、12月が370→780MWなど、多くの月で拡大しました。運用容量検討会の承認後、必要な手続きが整い次第見直します。 → 資料5「関西四国間連系設備の運用容量の見直しについて」p.13(運用容量検討会 2026年度第2回)
- 公式議事録では、全5議題とも異議なく了承。公式議事録によれば、議題1〜5のいずれも事務局(資料4は北海道電力ネットワーク、資料5は四国電力送配電)から説明が行われ、各資料に対する意見はなく了承されました。これらの資料は2026年6月の公表に向け、広域機関で手続きが進められます。 → 議事録(運用容量検討会 2026年度第2回)/資料5(PDF)を開く
同時市場が第1フェーズへ移行 ─ 業務設計・技術研究会を新設、北米事例を参考に技術研究、検討事項を11の論点セットに振り分け
同時市場とは、供給力と調整力を問わず全ての電力を同時に約定させる仕組みの市場です。本レポートでは、電源起動・出力配分ロジックの技術検証(検証A)と市場価格算定方法の検証(検証B)の進捗を取り上げてきました(第4号)。その後、2025年10月15日に第二次中間取りまとめが公表され、方向性が固まりました。第24回検討会では、これを実装に移す「第1フェーズ」の進め方が示され、詳細業務設計と技術研究を一体で進める新たな会議体の設置や、検討事項の論点セットへの振り分けが議論されました。
- 「業務設計・技術研究会」を新設。技術検証会(計16回・2026年3月閉会)の残論点も引き継ぐ。第21回検討会(2026年2月27日)で、第二次中間取りまとめに記載の「第1フェーズ」の進め方として、詳細業務設計のための海外事例調査や技術研究を行う新たな会議体を検討会の下に設置することとされました。これを受けて設置されたのが「同時市場の検討に係る業務設計・技術研究会」です。2023年8月に設置され計16回開催された技術検証会は2026年3月をもって閉会し、残る論点は本研究会で取り扱います。本研究会は機微情報を含むため非公開で開催され、資源エネルギー庁と広域機関が共同事務局を務めます。 → 資料3「同時市場の検討に係る業務設計・技術研究会の設置について」(同時市場の在り方等に関する検討会 第24回)/資料3(PDF)を開く
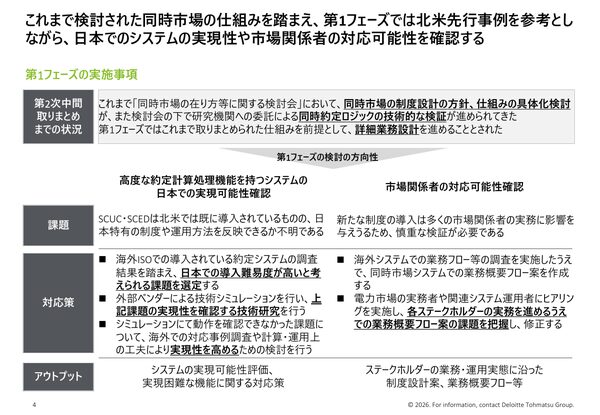
- 第1フェーズの技術研究は、北米の先行事例を参考にシステムの実現可能性を確認する。技術研究は合同会社デロイト トーマツが担い、これまで取りまとめられた仕組みを前提として、北米の先行事例を参考にしながら、日本でのシステムの実現性や市場関係者の対応可能性を確認します。電源起動・出力配分(SCUC・SCED)は北米では既に導入されているものの、日本特有の制度や運用方法を反映できるかが課題とされ、海外ISOで導入されている約定システムの調査結果を踏まえて導入難易度が高い課題を選定し、外部ベンダーによる技術シミュレーションで実現性を確認する進め方が示されました。研究テーマ設計(Step1)、研究内容の具体化(Step2)、技術検証・実現性評価(Step3)の順で進めます。 → 資料4「第1フェーズにおける技術研究の進め方」(同時市場の在り方等に関する検討会 第24回)
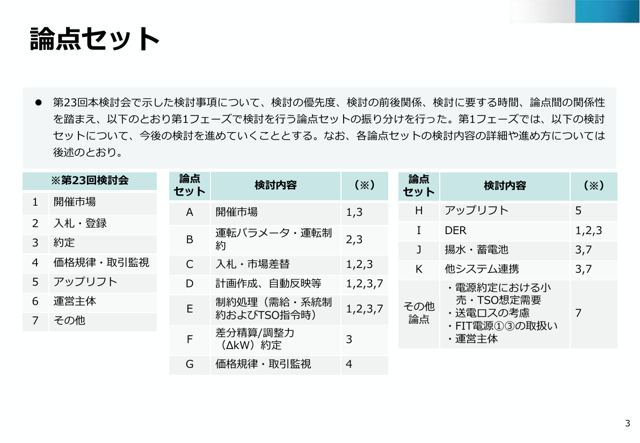
- 詳細業務設計は、検討事項を11の論点セットに振り分け、検討スケジュールのイメージを提示。詳細業務設計は、第23回検討会で示した今後の検討事項を、検討の優先度・前後関係・所要時間・論点間の関係性を踏まえて論点セットに振り分けたうえで進めます。論点セットは、A(開催市場)、B(運転パラメータ・運転制約)、C(入札・市場差替)、D(計画作成・自動反映等)、E(制約処理〔需給・系統制約およびTSO指令時〕)、F(差分精算/調整力〔ΔkW〕約定)、G(価格規律・取引監視)、H(アップリフト)、I(DER)、J(揚水・蓄電池)、K(他システム連携)の11セットと、その他の論点(電源約定における小売・TSO想定需要の扱い、送電ロスの考慮、FIT電源の取扱い、運営主体など)に整理されました。論点セットごとの検討スケジュールのイメージ(2026年7月〜2027年3月、一部は2027年度以降)も示されていますが、現時点は事務局の想定であり、技術研究との連携や進捗を踏まえて都度見直すとされています。 → 資料5「第1フェーズにおける詳細業務設計の進め方」p.3(同時市場の在り方等に関する検討会 第24回)/資料5(PDF)を開く
- 第二次中間取りまとめで方向性を固め、実装に向けた詳細設計・技術検証の段階に入った。同時市場は、2023年8月の検討会設置以降、制度設計の方針と仕組みの具体化が議論され、2025年10月15日の第二次中間取りまとめで方向性が固まりました。第24回で示された第1フェーズは、その仕組みを前提に、詳細業務設計と技術研究を並行して進め、次フェーズのシステム開発に向けた要求定義につなげる段階です。海外システムの調査を踏まえた技術研究と、実務的な観点を踏まえた市場の詳細設計を一体で進める点が、本回の位置づけの核心といえます。 → 資料3「背景・経緯」・資料4「第1フェーズの進め方」(同時市場の在り方等に関する検討会 第24回)
Web:energy-advisor.jp
お問い合わせ
© 2026 ENERGY ADVISOR