|
2026年8月31日から9月11日にかけて開かれた委員会から、3件を取り上げます。
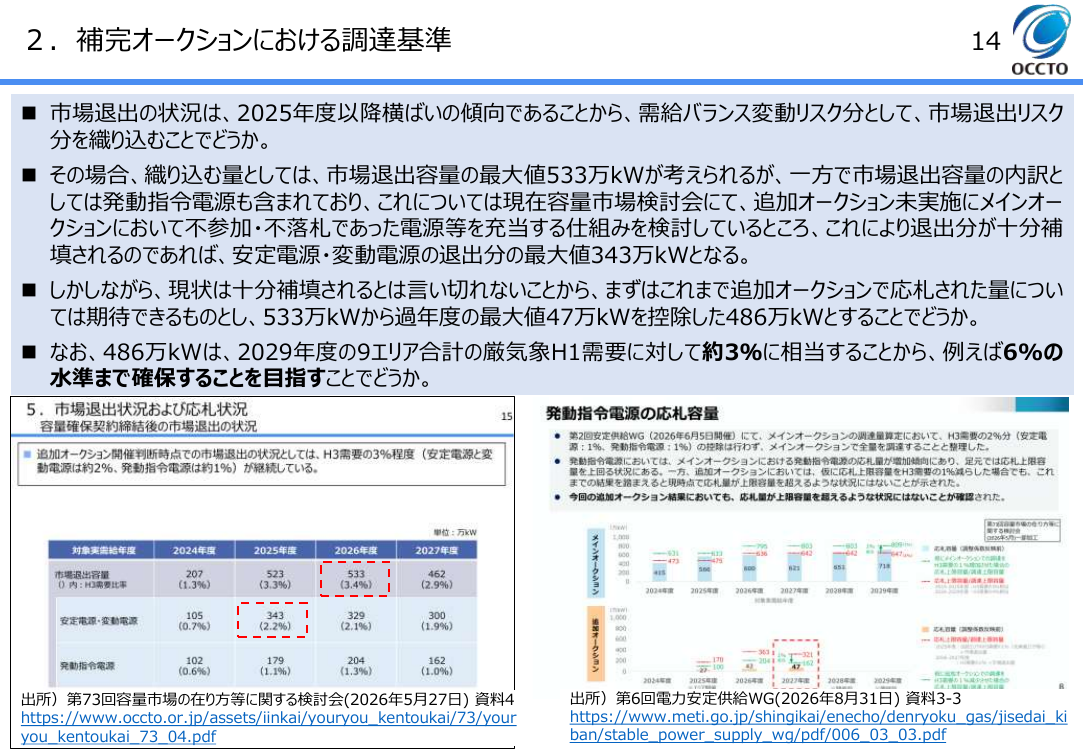
- 電力安定供給ワーキンググループ 第6回(8月31日)の資料3-3ほかで、実需給2027年度を対象とする容量市場追加オークションの約定結果が総括されました。落札率は制度開始以来はじめて100%となり、目標調達量には約118万kW届きませんでした。
- 容量市場の在り方等に関する検討会 第76回(9月1日)の資料5で、安定電源のペナルティレート(Z時間)が実績と乖離している状況が示され、設計の見直し案が3つ提示されました。
- 広域系統整備委員会 第103回(9月1日)の資料3で、2031年度の系統混雑に関する中長期見通しが報告されました。ローカル系統への再エネ導入拡大により、混雑設備数が約140から約180へ増えています。
トピック01と02はいずれも容量市場ですが、01は確保できた「量」の話、02は確保した後に課される「義務」の話です。あわせて、同じ期間に公表された2件を短く取り上げます。
|
|
容量市場 追加オークションの約定結果 ─ 落札率100%と目標未達118万kW
|
総合資源エネルギー調査会 電力・ガス事業分科会 次世代電力・ガス事業基盤構築小委員会 電力安定供給ワーキンググループ 第6回(2026年8月31日 開催) 資料3-3「容量市場について」を開く実需給2027年度を対象とする追加オークションについて、応札された電源がすべて約定し、それでも目標調達量には届きませんでした。追加で買える電源が市場に無いことが、数字で確定した回です。
約定結果の輪郭
追加オークションは2026年6月3日から6月15日にかけて開催され、約定結果は次のとおりです(資料3-3 p.4)。
約定総容量 約458万kW(4,578,545kW)
エリアプライス 全9エリアとも 10,361円/kW
約定総額 約425億円(42,514,195,797円)※経過措置等を踏まえた額
総平均単価 約9,286円/kW ※経過措置考慮後 |
そもそも追加オークションを実施することになった経緯は、第72回 容量市場の在り方等に関する検討会で、全国で確保された供給力1億8,880万kWが目標調達量1億9,398万kWに対して518万kW不足する位置にあると示されたことにあります(資料3-3 p.4 ※1)。
落札率が制度開始以来はじめて100%
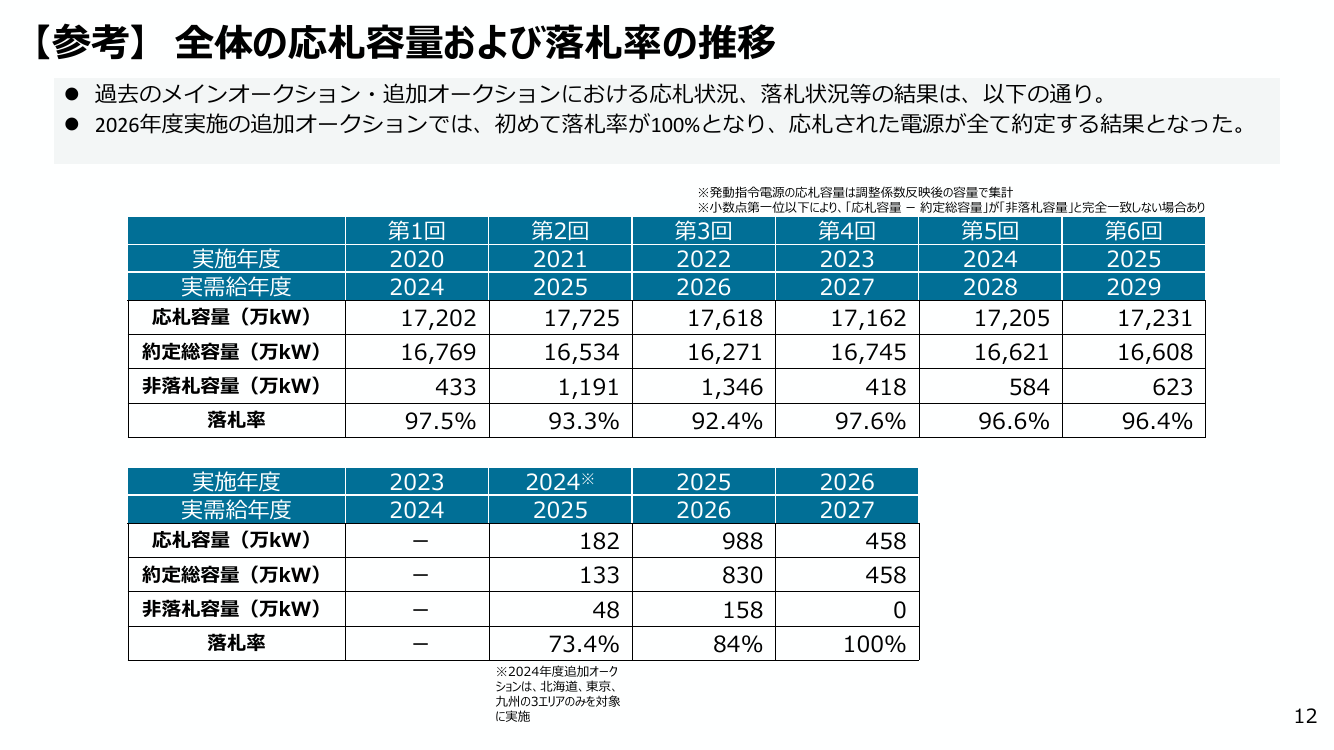
今回の落札率は100%となり、応札された電源がすべて約定しました。資料は次のように整理しています(資料3-3 p.11)。
| 過去のオークションでは、目標量を上回る応札や価格上限等により落札されない高経年の火力発電などが存在していたが、落札率は初めて100%となり、追加できる電源がない状況となった |
- 落札率の比較 資料が比較対象として挙げているのは2023年度メインオークションの97.6%です。追加オークションでは2024年度実施が73.4%、2025年度実施が84%でした(資料3-3 p.12)。
- 応札容量の減少 追加オークションの応札容量は全国合計458万kWで、前年度追加オークションの988万kWから530万kW減少しています(資料3-3 p.6)。
- 発動指令電源の応札 47万kWにとどまり、応札上限容量321万kWを274万kW下回りました。2023年度メインオークションでは上限642万kWに対し621万kWの応札がありました(資料3-3 p.6)。
全量を買っても目標に届かなかった
応札された458万kWをすべて約定させた結果が次の数字です(資料3-3 p.6・p.11)。
目標調達量 1億9,397.9万kW
追加AXを経て確保した供給力 1億9,280万kW
差 全国で約118万kW不足 |
追加オークションの実施を決めた時点で示されていた不足は518万kWでした。応札されたのは458万kWで、それを全量約定させてもなお、目標調達量に対して約118万kW足りない結果となっています。市場分断の判断についても、全国の供給信頼度をもとに約定処理上の判断を行った結果、北海道が不足エリアとなりました。資料は「北海道エリアにおいて追加できる電源がないため追加処理は行われず、最終的に北海道は不足エリアとなった」と記載しています(資料3-3 p.6)。
需要側の要因 ─ 目標調達量が999万kW増加
資料は要因を需要側と供給側の両面から整理しています。需要側は、目標調達量が2024年度実施の追加オークションから999.0万kW増えたことです(資料3-3 p.11)。
目標調達量 18,398.9 → 19,397.9万kW(+999.0)
①全国H3需要 15,882.4 → 15,960.7(+78.3)
②偶発的需給変動分 1,770.0 → 1,910.7(+140.7)
a. 必要予備率 1,071.2 → 1,377.9(+306.7)
b. 厳気象対応 540.0 → 373.2(−166.8)
c. 稀頻度リスク 158.8 → 159.6(+0.8)
③追加設備量 428.8 → 1,207.3(+778.5)
④持続的需要変動分 317.6 → 319.2(+1.6) |
増加の大半を占めるのは③追加設備量の+778.5万kWで、資料はこれを必要供給力算定の厳格化等による見直しの影響としています。全国H3需要の増加は+78.3万kWにとどまりますので、需要が増えたことよりも、必要量の見積り方を厳しくしたことが効いている構図です。
供給側の要因 ─ 毎年度300万kW規模の市場退出
容量確保契約を締結した電源であっても、実需給を迎えるまでの4年間に採算悪化や老朽化等で市場退出する電源があります。安定電源・変動電源では、これが毎年度300万kW規模で発生しているとされています(資料3-3 p.11)。この点は本号の短信1(休廃止の事前協議)と直結します。
応札した電源の内訳
追加オークションに応札できるのは、2023年度メインオークションで非落札となった電源等と、メインオークション時点で供給力の提供が確定していなかった未応札の電源等です。資料は、新たに応札する機会を得た電源として次の3つを挙げています(資料3-3 p.7)。
- 再稼働が明確ではなかった原子力
- メインオークションでは応札の無かったDRおよび新設蓄電池等
- 石炭とバイオマスの混焼を行うFIT電源のうち容量市場に移行した電源(需要曲線策定時点の見込み508万kWに対し、追加オークション後に織り込む供給力は451万kW)
容量拠出金の試算 ─ 2つの合計額の読み分け
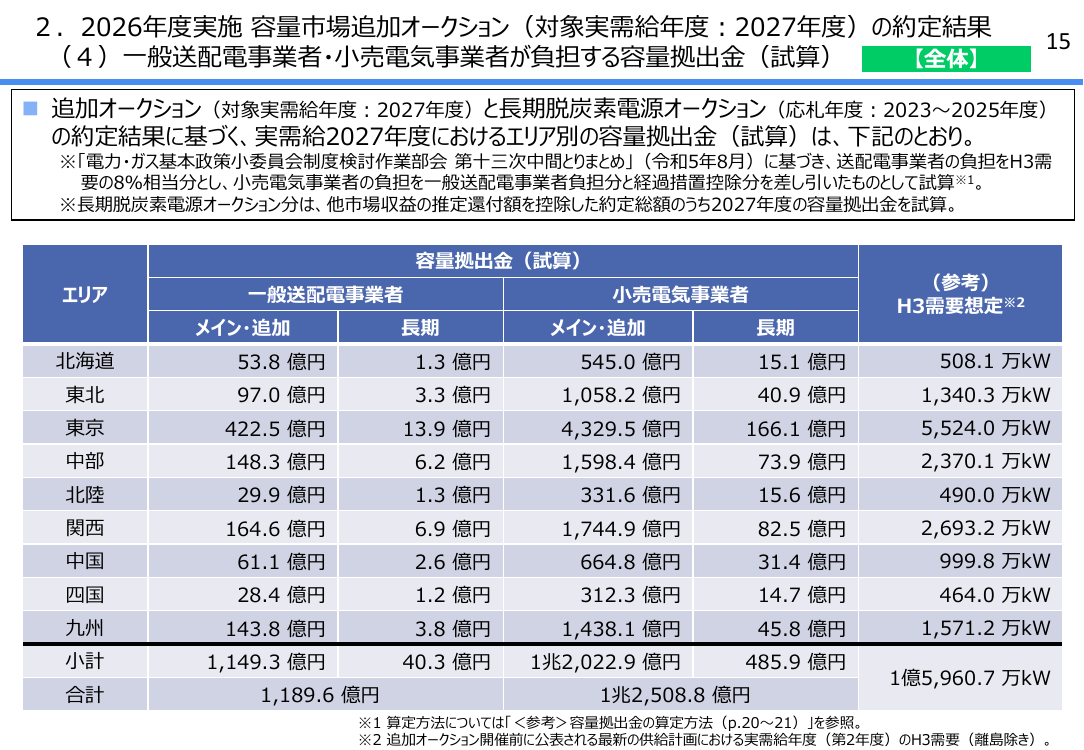
実需給2027年度における容量拠出金の試算が示されました。ここには集計範囲の異なる2つの合計額が登場しますので、読み分けが必要です(資料3-1 p.15)。
メイン・追加のみ(小計)
一般送配電事業者 1,149.3億円/小売電気事業者 1兆2,022.9億円
合計 1兆3,172.2億円
長期脱炭素電源オークション分(小計)
一般送配電事業者 40.3億円/小売電気事業者 485.9億円
合計(長期脱炭素分を含む)
一般送配電事業者 1,189.6億円/小売電気事業者 1兆2,508.8億円 |
- 小売電気事業者の負担 長期脱炭素電源オークション分を含めた合計で1兆2,508.8億円です。
- 前年度実需給向けとの比較 2026年度実需給向けの合計8,771.2億円に対し、約4,401億円の増加です。約定容量が1,725万kW増えたことと総平均単価の上昇によるものとされています(資料3-3 p.9)。
- エリア別 東京の小売電気事業者分がメイン・追加4,329.5億円と長期166.1億円で最大です。H3需要想定は東京が5,524.0万kW、全国で1億5,960.7万kWとされています。
価格の比較と監視結果
総平均単価は約9,286円/kWで、同一実需給年度に対応する2023年度メインオークションの約7,847円/kWから約1,439円/kW増加しました(資料3-3 p.6・p.13)。電源の維持・管理費用が割高になってきていることや、目標調達量の増加によるエリアプライスの上昇が想定されると整理されています。電力・ガス取引監視等委員会の監視結果は次のとおりです(資料3-3 p.6、資料3-2)。
- 事前監視 電源等情報の未登録により未応札(変動電源アグリゲート2,703kW)が発生しました。当該事業者から実需給年度に供給力として提供する旨の申出があったため、未応札容量を供給曲線の「容量市場外の見込み供給力控除量」に織り込み、約定価格に影響が生じないよう対応が行われました。
- 事後監視 「電源を維持するために必要な金額」を上回る価格で応札された電源が確認されたため、ガイドラインに則った維持管理コストの算定を求め、改善が行われました。
約定価格や容量拠出金の水準は結果として現れた数字であり、資料が検討の視点として挙げているのは、追加できる電源がない状況の下で供給力確保をどのように考えるかという点です(資料3-3 p.11)。前号で取り上げた「容量市場(補完オークション)」も、こうした供給力確保の状況を背景に整理が進められているものです。
|
|
安定電源のペナルティレート(Z)の設計 ─ 90時間に対し実績約155時間
|
トピック01が容量市場で確保できた量の話であるのに対して、こちらは確保した後に課される義務の話です。容量市場は2025年度包括的検証の結果をもとに各検討課題への対応を進めており、本資料はその続きにあたります。今回は「電源等区分と需給ひっ迫時に対応するリクワイアメント・ペナルティ」について、市場運営の実績を示したうえで検討の方向性が整理されました。
包括的検証後に反映が決まった4点
2026年度メインオークション(対象実需給年度2030年度)の募集要綱・容量確保契約約款への反映事項は次の4点です(資料5 p.4)。
- 指標価格(Net CONE)と需要曲線の見直し(第14号で紹介)
- 追加オークションで調達を予定している供給力の見直し(第17号で紹介)
- 期中運開電源の停止日数上限および運開遅延の取り扱い
- 容量停止計画調整のペナルティ精算の見直し(調整不調電源に科される容量確保契約金額の減額を、経済的ペナルティの扱いに変更)
ペナルティレート(Z時間)の位置づけ
安定電源の需給ひっ迫時のリクワイアメント(市場応札・供給指示)に対する経済的ペナルティは、次の式で算定されます(資料5 p.51)。
経済的ペナルティ(円)
= 容量確保契約金額(円)× リクワイアメント未達成量(kWh)
÷ {容量確保契約容量(kW)× Z時間(h)} |
Z時間とは、1年間で低予備率アセスメント対象コマに該当すると想定される時間のことです。分母にあたるため、Z時間が長いほど1kWhあたりのペナルティは軽くなります。設定の経緯は次のとおりです。
容量市場創設時 Z=30時間
2025年4月の見直し後 Z=90時間 ※2024年度の供給力提供通知の実績を参照
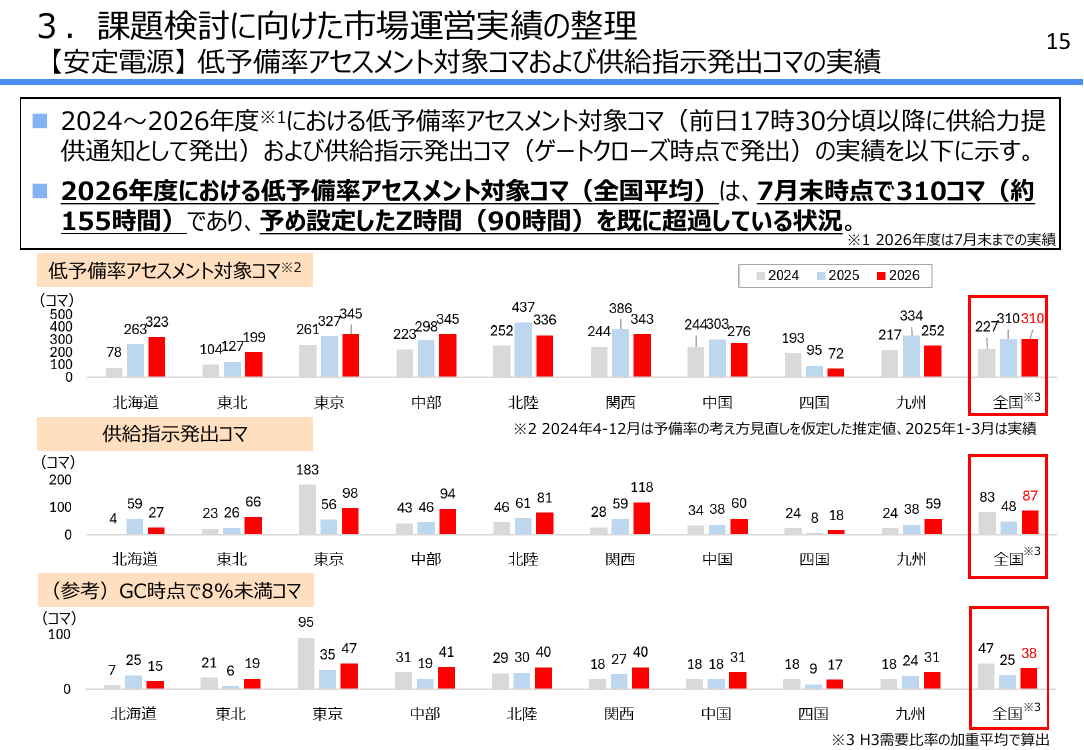
2026年度の実績 7月末時点で310コマ=約155時間 |
2026年度における低予備率アセスメント対象コマ(全国平均)は、7月末時点ですでに310コマ、時間に直すと約155時間に達しており、あらかじめ設定したZ時間90時間を超過しています(資料5 p.15・p.54)。年度の途中で前提が追い越された状態です。
実績に合わせて洗い替える案への事務局の見解
乖離を解消する方法としては、柔軟な洗い替えを前提とした実需給年度前の設定や、実需給年度後に事後的に精算する仕組みの導入が考えられ、こうした意見は包括的検証でも事業者から寄せられていました。これに対する事務局の整理は次のとおりです(資料5 p.54)。
- ペナルティ強度は、事業者のリクワイアメント達成を促す観点で重要な役割を果たしています。
- 需給の実績に応じて強度を見直す措置は、供給力提供通知の発出コマが増加すればペナルティ強度が緩和されるという、制度設計思想とは異なる受け止めにつながるおそれがあります。本来的には、需給の実績に応じて都度強度の見直しを行う性質のものではないと考えられる、と整理されています。
Z=30時間だった頃の考え方
供給力提供通知は、前日17時30分頃以降に広域予備率が1度でも8%を下回ったコマを対象に発出されます。ところがそのコマの大多数は、一般送配電事業者による追加供給力対策等により、ゲートクローズ(GC)時点では広域予備率が8%を上回っています(資料5 p.55)。制度設計当初は、GC時点でなお広域予備率が回復せず需給がひっ迫すると想定される時間において供給力を提供してもらうことが重要との考えのもと、GC時点での需給ひっ迫コマの発生頻度を踏まえてZ時間を30時間としていました。同じページには、2025年4月の見直しが2024年度の供給力提供通知の発出実績を踏まえたものであることも並べて示されています。設定の根拠が入れ替わっている点が、次の3案を理解する前提になります。
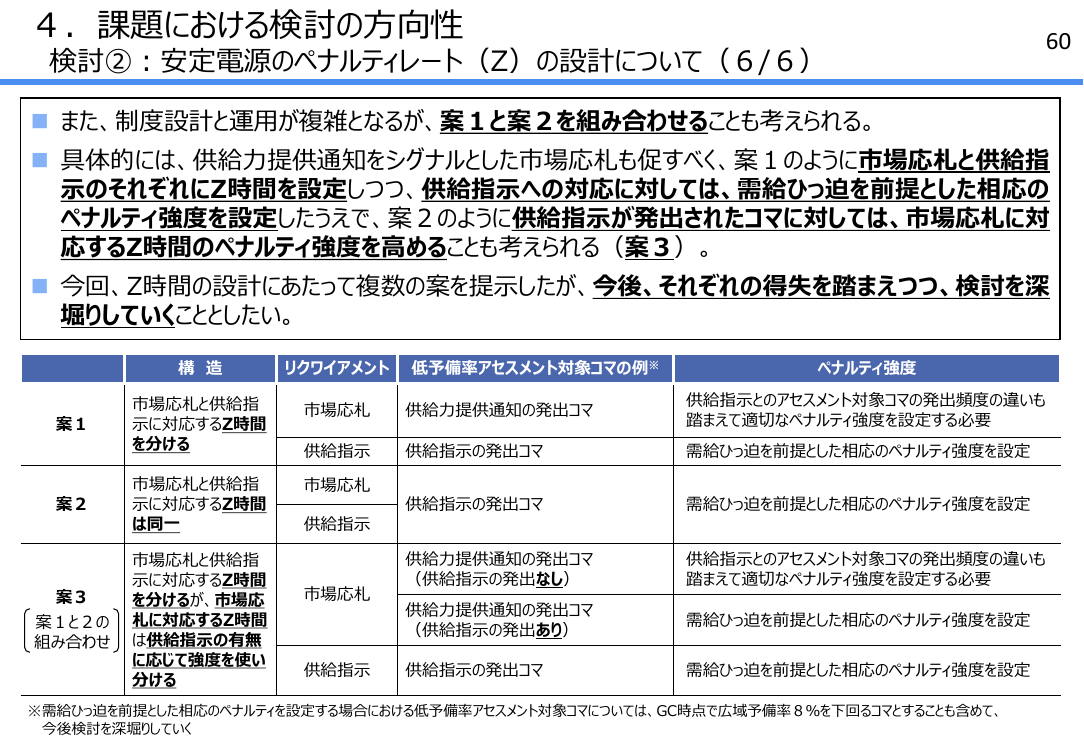
提示された見直し案3つ
- 案1 市場応札と供給指示に対応するZ時間を分けます。供給指示への対応には需給ひっ迫を前提とした相応の強度を設定し、市場応札には発出頻度の違いを踏まえた強度を設定する必要があるとされています(資料5 p.58)。
- 案2 Z時間は同一のまま、市場応札のアセスメント対象コマを供給指示の発出コマやGC時点で広域予備率8%を下回るコマに見直します(資料5 p.59)。
- 案3 案1と案2の組合せです。Z時間を分けたうえで、市場応札に対応するZ時間の強度を供給指示の有無に応じて使い分けます(資料5 p.60)。
案2については留意点も示されています。現行の市場応札の設計は、供給力提供通知の発出がシグナルとなり、バランス停止機を対象とした時間前市場への応札など、事業者の自律的な電源運用を促している側面があります。ただしそのバランス停止機は、スポット市場へのブロック入札や需給調整市場への起動供出を実施して未約定であった余力を応札していると考えられ、ブロック入札のない時間前市場での約定可能性はそれほど高くないとも考えられる、と整理されています(資料5 p.59)。
事務局は「今後、それぞれの得失を踏まえつつ、検討を深堀りしていくこととしたい」としており、いずれの案を採るかは示されていません(資料5 p.60)。
検討① 安定電源と発動指令電源の電源等区分
需給ひっ迫時のリクワイアメントには、区分によって次の違いがあります(資料5 p.33)。
安定電源
容量停止計画が提出される期間(最大180日)を除く全期間で原則として市場応札が必要
GC前の広域予備率が8%を下回った場合は供給指示に応じて供給力を提供
発動指令電源
需給ひっ迫時の広域予備率が5%を下回った場合に発動指令に応じ、最大12回(1回3時間継続)の供給力を提供 |
- 問題意識 応札区分の要件が不明確な場合、本来は安定電源に区分されるべき電源であっても、発動指令電源のリクワイアメント達成が相対的に容易と認識した事業者が発動指令電源としての応札を指向することも考えられ、その結果、発動指令電源として本来落札されるべき電源が落札されないおそれがあるとされています(資料5 p.33・p.35)。
- 方向性 電源の性質を踏まえ、応札区分の要件をより明確化するなど、事業者が適切な電源等区分で応札することを促す方策を検討してはどうか、と提示されました(資料5 p.35)。
- 前提となる整理 発動指令電源は安定電源と性質が大きく異なるため、両者を比較して一概にリクワイアメント・ペナルティの優劣を論じることは困難であるとも記載されています(資料5 p.34)。
検討③ 発動指令電源の供給力確保の蓋然性向上
- 枠取りが生じる仕組み 発動指令電源は実需給年度の4年前に、将来的に確保すると計画している容量(ビジネスプラン)を用いて入札容量を決定します。実効性テストまでにリソースを確保できない場合は実効性テスト後に市場退出となり、メインオークションでの落札容量の一部が枠取りとなります(資料5 p.64)。
- 措置案 追加オークションが開催されない場合、発動指令電源のメインオークション落札容量のうち市場退出となった容量に対し、メインオークションで不参加・不落札であった電源等や、実効性テストの達成率が100%を上回る電源等(過達分)を充当することが提案されました(資料5 p.68)。
- 実施しない場合 過度な容量拠出金負担を回避する観点から、リリースオークションの開催を検討する状況であるなど、実需給において十分な供給力が見込まれる場合は実施しないことも、あわせて提案されています(資料5 p.68)。
トピック01で触れた「発動指令電源の応札が47万kWにとどまった」という結果は、この検討③が対象としている構造と地続きの話です。検討①から③のいずれについても、今後、制度の詳細を検討していく段階であると整理されています(資料5 p.73)。決定した内容ではありません。
|
|
2031年度の系統混雑に関する中長期見通し ─ ローカル系統への再エネ導入拡大で混雑が進展
|
系統混雑の中長期見通しは毎年報告される定例の資料です。今回は対象断面が2031年度に更新されるとともに、需要の想定手法が一部変更されました。算出は、CO2対策コストの増加により石炭火力の発電単価がLNG火力(MACC・ACC)を上回る「移行シナリオ」と、足元のメリットオーダーを据え置いた「現行シナリオ」の2つで行われています。どちらが本命というものではなく、将来の可能性に備えて両建てで示されたものです(資料3 p.13・p.19)。
混雑が増えた理由 ─ ローカル系統への再エネ導入拡大
混雑設備数は2030年度想定と比較して両シナリオともに約140設備から約180設備へ増えました。増加はローカル系統に集中しており、資料はいずれも再エネ導入拡大(蓄電池を含む)によるものと整理しています(資料3 p.24・p.49)。
移行シナリオ 基幹35(+7)/ローカル142(+33)/合計177(+40)
現行シナリオ 基幹32(+6)/ローカル148(+38)/合計180(+44) |
進展した場所は、基幹系統では北海道、ローカル系統では主に東地域および中部です。
年間出力制御電力量 ─ 増分のほぼ全量が東北のローカル系統
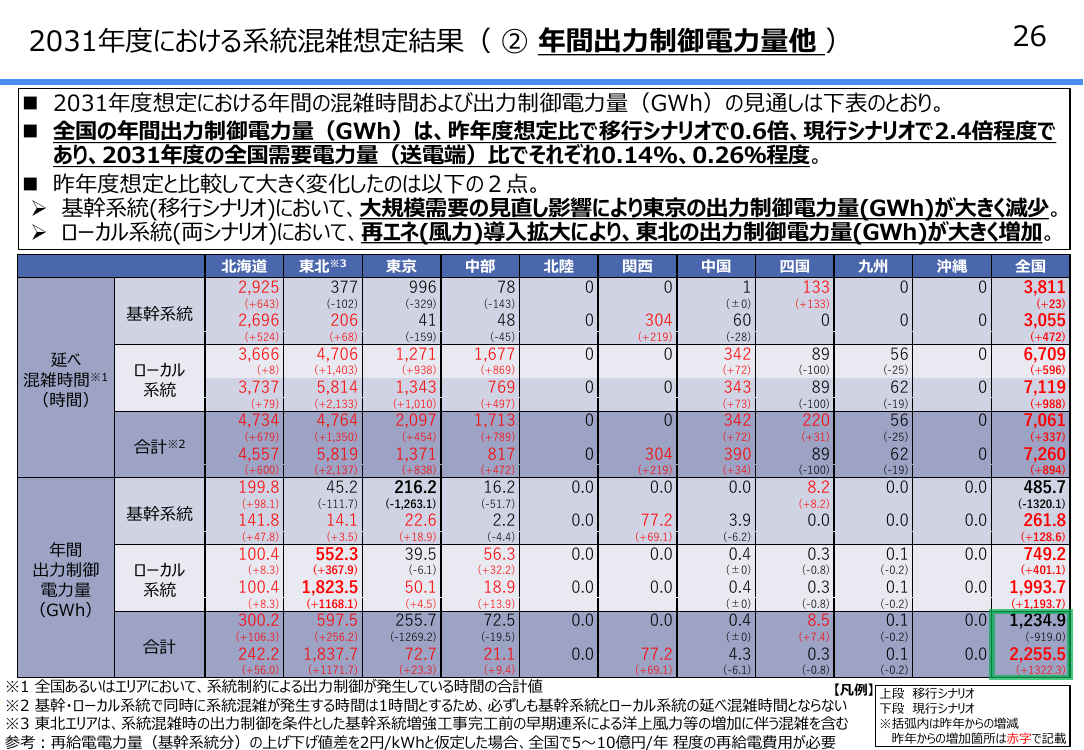
全国の年間出力制御電力量は、昨年度想定比で移行シナリオが0.6倍程度、現行シナリオが2.4倍程度となりました。2031年度の全国需要電力量(送電端)比では、それぞれ0.14%、0.26%程度です(資料3 p.26)。
単位GWh 括弧内は昨年からの増減
全国 合計 移行 1,234.9(−919.0)/現行 2,255.5(+1,322.3)
東京 基幹 移行 216.2(−1,263.1)/現行 22.6(+18.9)
東北 ローカル 移行 552.3(+367.9)/現行 1,823.5(+1,168.1) |
資料は、昨年度想定と比較して大きく変化したのは次の2点だとしています。ローカル系統では両シナリオとも、再エネ(風力)導入拡大により東北が大きく増加しました。現行シナリオの全国増分1,322.3 GWhのうち、その大半を東北のローカル系統が占めます。基幹系統では移行シナリオで、大規模需要の見直し影響により東京が大きく減少しました。
なお東北エリアについては、系統混雑時の出力制御を条件とした基幹系統増強工事完工前の早期連系による洋上風力等の増加に伴う混雑を含む、との但し書きが付されています(資料3 p.26 ※3)。
東京の減少は需要の置き方を変えた結果
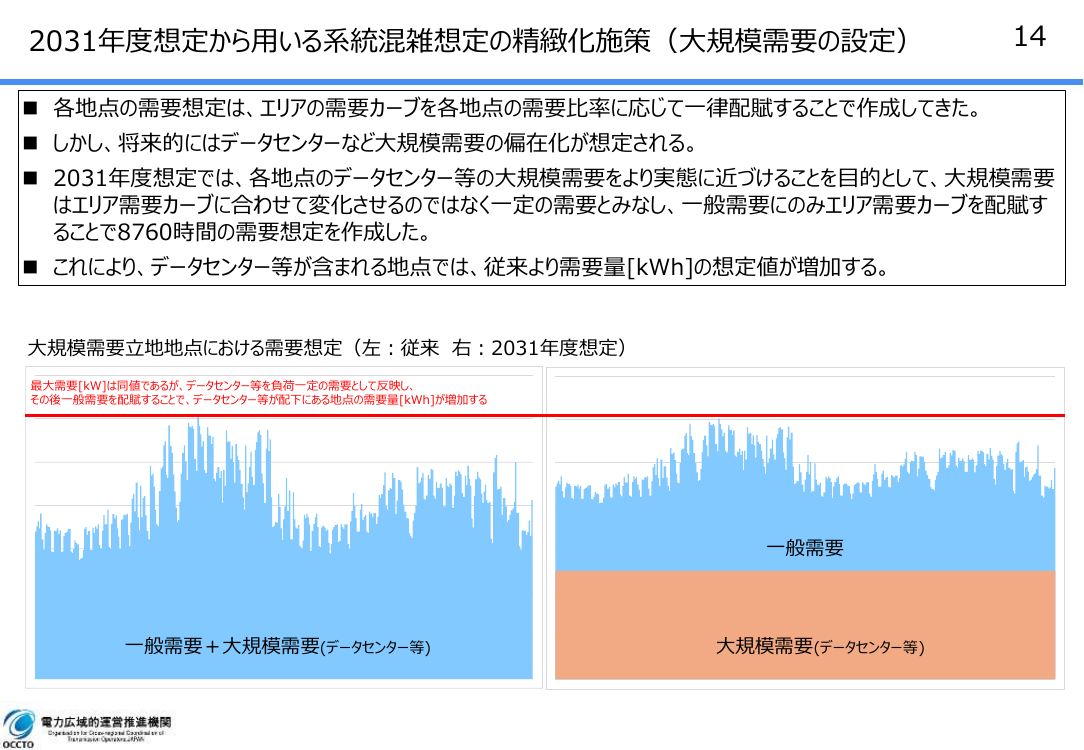
各地点の需要想定は、これまでエリアの需要カーブを各地点の需要比率に応じて一律配賦することで作成されてきました。2031年度想定では、データセンター等の大規模需要を一定の需要とみなし、一般需要にのみエリア需要カーブを配賦する方式に変更されています(資料3 p.14)。最大需要[kW]は同値であっても、データセンター等が配下にある地点では需要量[kWh]の想定値が増え、その地点の混雑が緩みます。東京の基幹系統の1,263.1 GWh減少はこの影響であり、東京の系統の実力が改善したことを示すものではありません。
自然変動電源の出力制御は別に集計されている
資料は、系統制約による出力制御のうち自然変動電源にかかる分を別に集計しています。全国の出力制御電力量は移行シナリオ約727.8 GWh、現行シナリオ約664.2 GWhで、いずれも昨年度の2.5倍程度です。基幹系統の多くは火力や調整電源等による潮流が支配的なため、大半のエリアでは自然変動電源の出力制御に至るような系統混雑は確認されず、増加は主に東地域に現れています(資料3 p.33)。
自社の連系点の出力制御率を見積もる
資料には、発電事業者が自らの連系点の出力制御率の見通しを把握する手順が例示されています。混雑管理ルールにおける出力制御順を確認し、給電申合書や空容量マップ等で上位を含む連系系統を特定したうえで、一般送配電事業者が公表する中長期見通しでその設備の混雑状況を確認する、という流れです(資料3 p.45)。複数設備で混雑が見込まれる場合は、直列する送電線は出力制御率の大きいものを、複数の潮流ルートがある場合は最大となるものを採って、放射状系統の制御率に加算します(資料3 p.46)。
ループ系統の混雑箇所が単一設備の場合 3 + 5 + 5 = 13%/年
ループ系統の混雑箇所が複数設備の場合 3 + 5 + 12 = 20%/年 |
前提条件と留意事項
連系線は、2026年度供給計画で2031年度末に運用開始しているものが反映されています。北海道本州間(900→1,200MW)、東北東京間、東京中部間(2,100→3,000MW)、中部関西間の4件です。一方、中国九州間連系線と北海道〜東北〜東京間HVDCは工事完了予定時期が2031年度以降となるため考慮されていません(資料3 p.55)。これら2つの大規模な増強が効き始める前の断面にあたります。想定設備量では、太陽光9,709万kW(+267)に対し蓄電池が2,409万kW(+1,179)とほぼ倍増しています(資料3 p.56)。
- 本試算は第9回 次世代電力系統ワーキンググループ(2026年3月27日)で整理された前提条件等に基づくものであり、2031年度における絶対的な見通しではないとされています(資料3 p.23)。
- 基幹系統の結果は、ローカル系統における混雑処理結果を考慮していないため、ローカル系統から基幹系統へ突き上がる潮流を多めに見積もっており、過大な評価となる可能性があります(資料3 p.23)。
- 一般送配電事業者が公表する「空容量」「予想潮流」とは、想定潮流合理化ガイドラインに基づくものであり前提条件や算出方法が異なります(資料3 p.23)。
まとめには、第32回 再生可能エネルギー大量導入・次世代電力ネットワーク小委員会で示されているとおり、再給電はあくまでも暫定的な措置であり、できるだけ速やかに市場主導型に移行するよう検討を進めることも重要である、との一節も置かれています(資料3 p.49)。
次世代電力・ガス事業基盤構築小委員会 電力安定供給ワーキンググループ 第6回
大規模電源の休廃止に係る一般送配電事業者への事前協議
2026年7月17日に成立し7月24日に公布された改正電気事業法で、大規模電源の休廃止前に一般送配電事業者との協議を求める規定が新設されました(改正後の電気事業法 第27条の28の2)。今回は、この協議規定のうち経済産業省令で定めることとされている内容の案が示されました。トピック01で触れた電源の市場退出が続くなかで、一般送配電事業者が休廃止の情報を早期に把握し、計画的に必要な対応を取れるようにするための仕組みです。
- 対象電源 10万kW以上の電源です。同一の接続地点において同時に休廃止する複数電源の合計出力が10万kW以上となる場合は、複数電源を1つとみなして協議対象とします。
- 対象事業者 合計10万kW以上の電源を保有する発電事業者です。
- 実施時期 休廃止予定日の12か月前までです。現行の休廃止の事前届出は9か月前までですので、それより3か月手前になります。
- 実施方法 発電事業者が一般送配電事業者に対して協議を申し込み、申込みを受けた一般送配電事業者は協議に応じる旨の書面を送付します。
- 協議事項 対象電源の休廃止予定日です。
協議を求められた一般送配電事業者は、正当な理由がある場合を除きその求めに応じなければならないとされています(同条第2項)。資料は、協議により発電事業者による自由な電源の休廃止判断を阻害させるような効果が生じることは想定していない、と明記しています。また、系統対策には複数年を要する場合もあることから、協議に先立つ段階から一般送配電事業者が発電事業者に対して定期的に休廃止等の見通しに係る情報収集を行う方向も示されました(送配電等業務指針への明文化を想定)。
電力広域的運営推進機関 広域系統整備委員会 第103回
広域系統整備計画の費用便益評価手法 ─ プロジェクトファイナンスに関する費用の扱い
広域系統整備計画の大規模化に伴い、北海道本州間連系設備(日本海ルート)ではプロジェクトファイナンスを前提とした検討が行われています。これを受けて、費用便益評価における算入コストの考え方が整理されました。ここで扱われているのは評価手法の側であり、個別計画の評価結果ではありません。
- 評価の性質 同機関の費用便益評価は、個々の事業者やプロジェクトの財務分析ではなく、日本国内全体における経済分析です。経済分析におけるコストとは、当該プロジェクトを実施しなければ他のプロジェクトで利用され価値を生んでいたであろう資材や労働力を利用したことにより失われた価値、すなわち機会費用を指します。
- 算入しないもの 法人税・事業税・消費税などの税金と借入利息は、SPCと国あるいは金融機関との間の金銭のやり取りであり、価値の移転費用に該当するため算入しないこととされました。既に実施した調査などのサンクコストも、当該プロジェクトを実施せずとも発生する費用のため含めません。
- 手数料の扱い 機会費用に該当するかで判断します。アドバイザリーフィーとエージェントフィーは金融機関の実作業(人件費)への対価という側面が強いとして算入し、コミットメントフィーとアップフロントフィーはリスクテイクに対するプレミアムが大半を占めるとして算入しません。
- 保険料 一定のリスクプレミアムを含むものの、偶発事象に伴う機会費用の期待値と捉えることができるとして、コストに算入することとされました。
- 予備費・補償費 予備費は必ずしも偶発事象の期待値を表していないため、当初は織り込まずに評価し、執行事象が発生した場合の影響は感度分析で確認します。漁業・用地補償費は、操業を制限したことによる実費に限り算入します。
あわせて、便益算出に用いるパラメータの更新についても整理が提示されています。
本号のまとめ
- 追加オークション 約定総容量約458万kW、エリアプライス10,361円/kWで、落札率は制度開始以来はじめて100%となりました。それでも目標調達量1億9,397.9万kWに対して確保された供給力は1億9,280万kWで、約118万kW届いていません。目標調達量が999万kW増えた主因は必要供給力算定の厳格化等による追加設備量の+778.5万kWで、供給側では毎年度300万kW規模の市場退出が続いています。
- ペナルティレート(Z) Z時間90時間に対し、2026年度の低予備率アセスメント対象コマは7月末時点で310コマ(約155時間)と超過しています。事務局は実績に応じた洗い替えには否定的で、3案が示されました。いずれを採るかは決まっていません。
- 2031年度の系統混雑 混雑設備数は約140設備から約180設備へ増え、増加はローカル系統に集中しています。年間出力制御電力量は移行シナリオ1,234.9 GWh・現行シナリオ2,255.5 GWhで、増分のほぼ全量を東北のローカル系統が占めます。移行シナリオが減っているのは、大規模需要の想定手法を変えたことで東京の基幹系統が下がったためです。
トピック02の3案とトピック03の見通しは、いずれも検討・試算の段階で示されたものであり、確定した制度や確定した将来像ではありません。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。
|