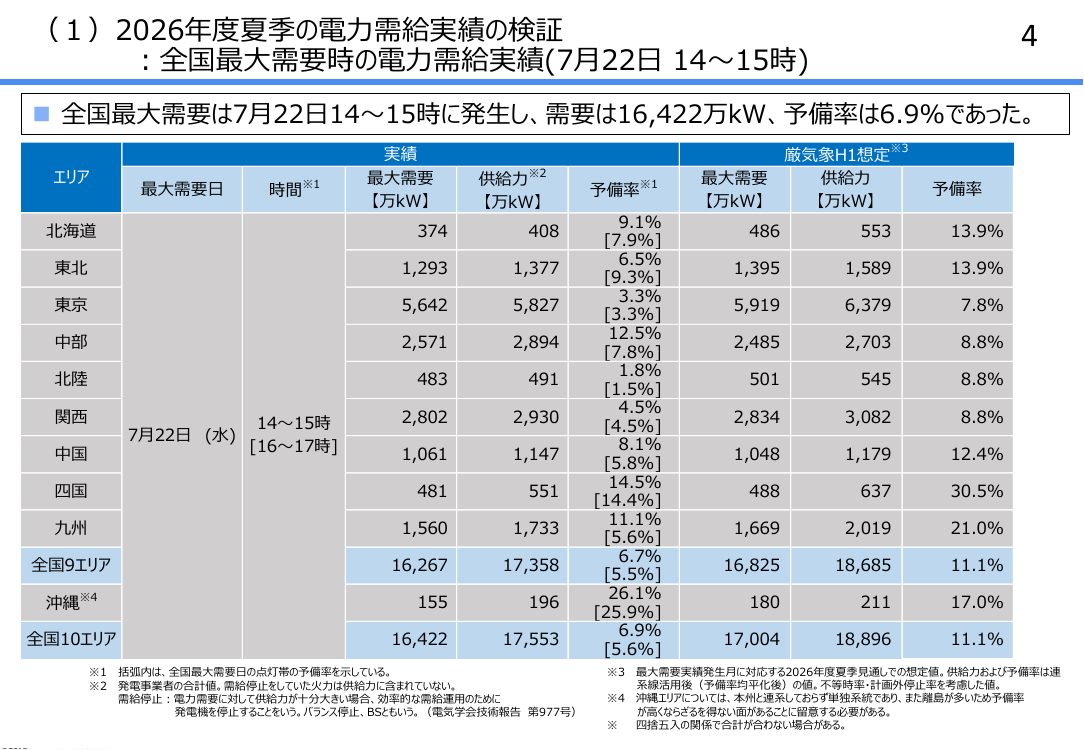
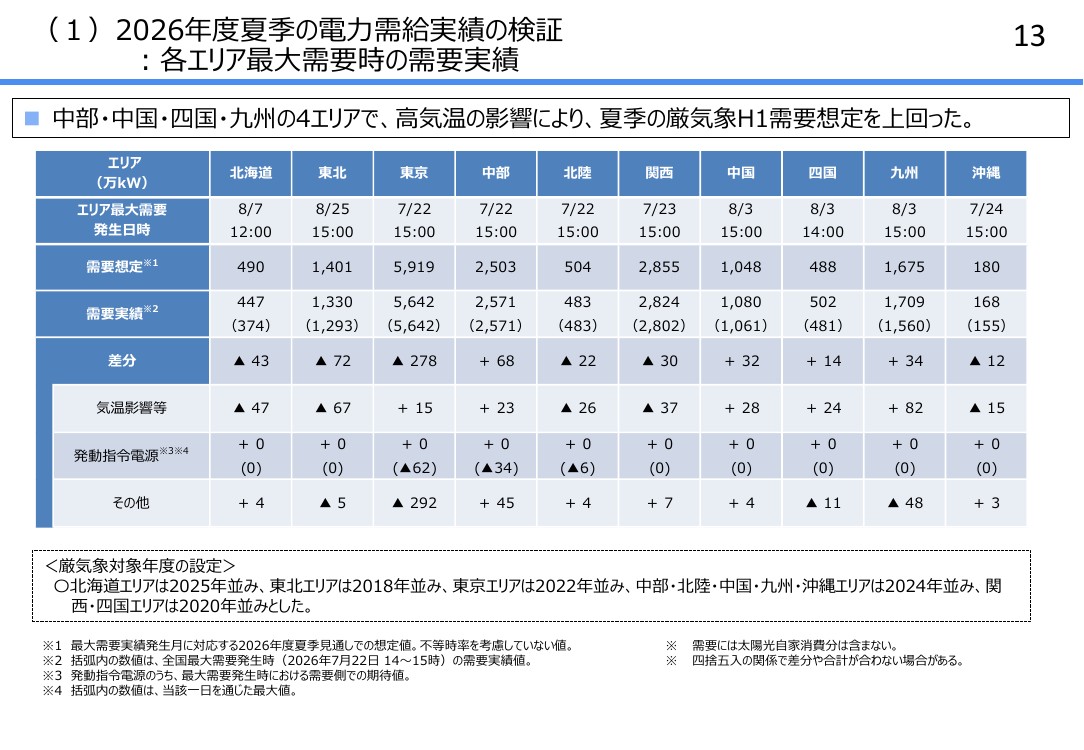
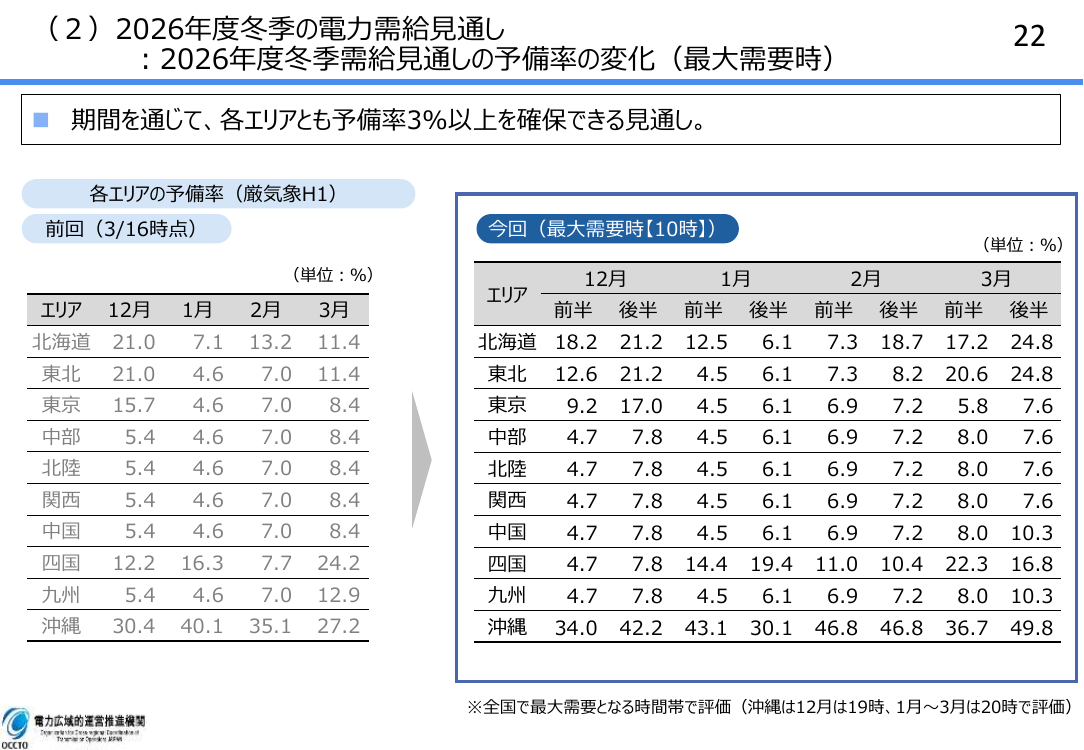
10月20日に開かれた中長期取引市場検討ワーキンググループと、10月26日開催の広域機関の委員会の資料を中心に、2件を取り上げます。 - 調整力及び需給バランス評価等に関する委員会 第123回(10月26日)の資料として、電力需給検証報告書(案)が公表されました。今冬(2026年度冬季)は、厳気象H1需要に対して全エリアで予備率3%以上を確保できる見通しです。今夏の全国最大需要は7月22日の16,422万kWで、中部・中国・四国・九州の4エリアで需要が厳気象H1想定を上回りました。
- 中長期取引市場検討ワーキンググループ 第5回(10月20日)で、市場参加者の範囲、転売と購入量の上限、3年前のミドル商品、市場範囲を確定する時期について事務局案が示されました。
| 電力需給検証報告書(案)─ 今冬は全エリアで予備率3%以上を確保できる見通し、今夏は4エリアで厳気象H1想定を上回る |
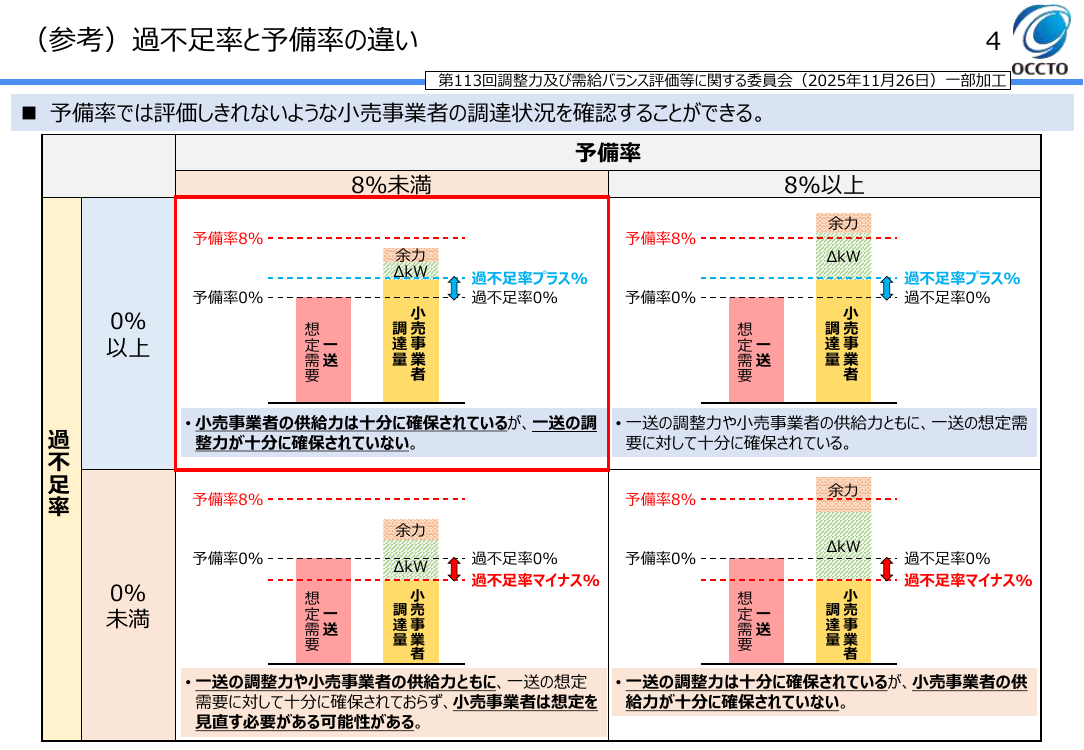
資料は、2026年度夏季の電力需給実績と、2026年度冬季の厳気象H1需要発生時の電力需給見通しを取りまとめた報告書(案)で、委員会で審議されます(p.2)。厳気象H1需要は、各エリアの各月最大3日平均電力(H3需要)をベースに、厳気象の影響を考慮した需要です(p.2)。評価の基準は、厳気象H1需要時と最小予備率時に予備率3%以上(103%以上の供給力)を有するかどうかです(p.46)。 今夏の実績 ─ 全国最大需要は7月22日の16,422万kW - 全国最大需要は7月22日14〜15時に発生し、需要は16,422万kW、予備率は6.9%でした(p.4)。至近5年間で2番目の実績です(p.5)。
- 太陽光の発電量が減少する最小予備率時(同日16〜17時)の予備率は5.6%でした(p.9)。10エリア合計の供給力を想定と比べると、最大需要時は▲1,847万kW、最小予備率時は▲1,432万kWの差でした(p.8・p.9)。
- エリア別では、北陸で最大需要時の予備率が3%を下回りましたが、全国大では6.9%でした(全国最大需要発生日と同時刻)(p.12)。
- 計画外停止率は、最大需要発生日(7月22日)で2.5%、期間平均で2.1%でした。需給検証で採用している値は2.6%です(p.10)。作業停止の一部も計画外停止として扱うべきとの意見を踏まえ、計画外停止率の評価方法の見直しを国・一般送配電事業者・広域機関で検討しています(p.11)。
4エリアで需要が厳気象H1想定を上回る 中部・中国・四国・九州の4エリアで、高気温の影響により、夏季の厳気象H1需要想定を上回りました(p.13)。 | エリア | 需要実績 | 需要想定 | 発生日時 | | 中部 | 2,571 | 2,503 | 7/22 15:00 | | 中国 | 1,080 | 1,048 | 8/3 15:00 | | 四国 | 502 | 488 | 8/3 14:00 | | 九州 | 1,709 | 1,675 | 8/3 15:00 |
出典:「電力需給検証報告書(案)について」p.13。単位:万kW。需要想定は、最大需要実績発生月に対応する2026年度夏季見通しでの想定値(不等時率を考慮していない値)。 - 中国・四国では、8月3日の最高気温がいずれも37.1℃となり、厳気象H1の想定気温(中国36.3℃)・前提気温(四国36.0℃)を上回りました(p.15・p.16)。九州では8月3日に最高気温37.8℃を記録しています(p.17)。中部では7月下旬に、厳気象年度の最高気温を連日超過しました(p.14)。
- 期間を通じて厳気象H1想定を超えた日は15日間で、中部〜九州のH1超過回数は14回でした(p.18。9月は1〜18日で評価)。
資料のまとめでは、次のように書かれています。 「2027年度夏季の需給検証に向け、厳気象H1想定を超過した上記のエリアについては、当該エリアの一般送配電事業者とともに、今回実績を踏まえた需要想定とするように検討していく。」
(「電力需給検証報告書(案)について」p.19) |
今冬の見通し ─ 最も低いのは1月前半の4.5% 冬季の見通しには、3月16日の第117回委員会以降に判明した発電機作業の延長、トラブル停止等を反映しています。主な発電機の変化は次のとおりです(p.21)。 - 増加 女川2号(原子力、77.8万kW)。3月16日時点では、12月22日からの定期検査・特重施設工事による停止を見込んでいました(p.21)。
- 減少 大飯3号(原子力、113.3万kW)が8月8日から設備不具合で停止(終了は未定)、玉原3号(揚水、30.0万kW)が5月18日から2028年4月30日まで主軸封水漏水調査、水江1号(火力、14.5万kW)が4月1日から設備不具合で停止(終了は未定)、三池2号(火力、15.8万kW)が設備廃止、苫小牧1号(火力、24.3万kW)の定期点検の終了が11月29日から12月21日に延長、などです(p.21)。
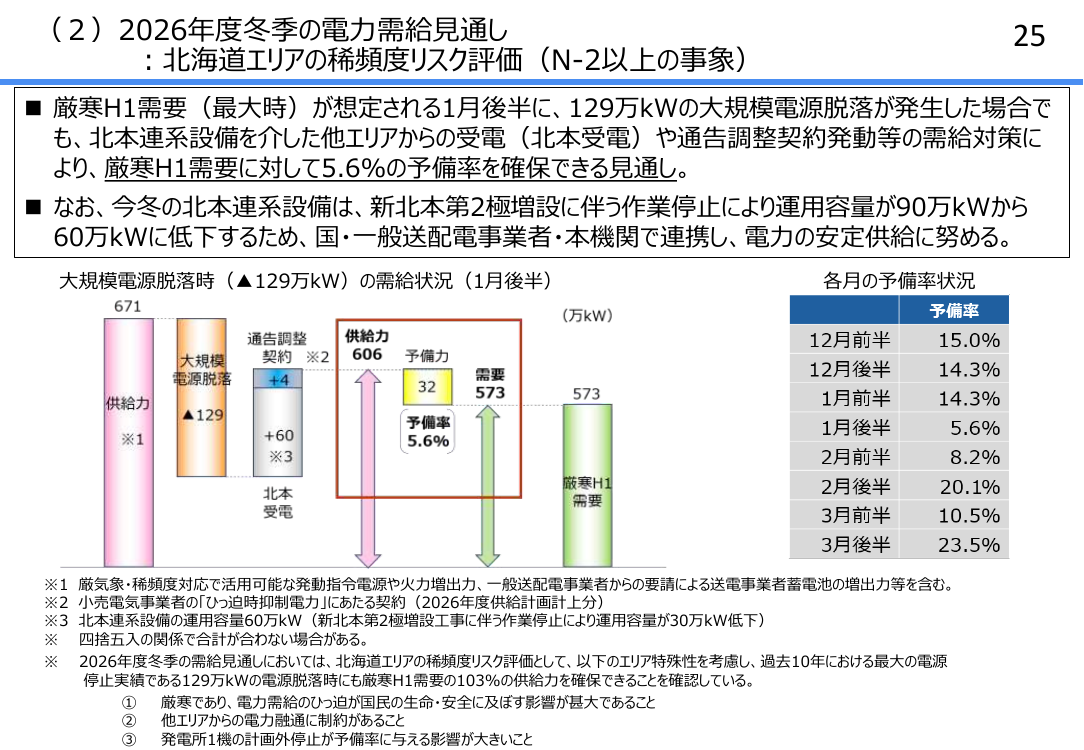
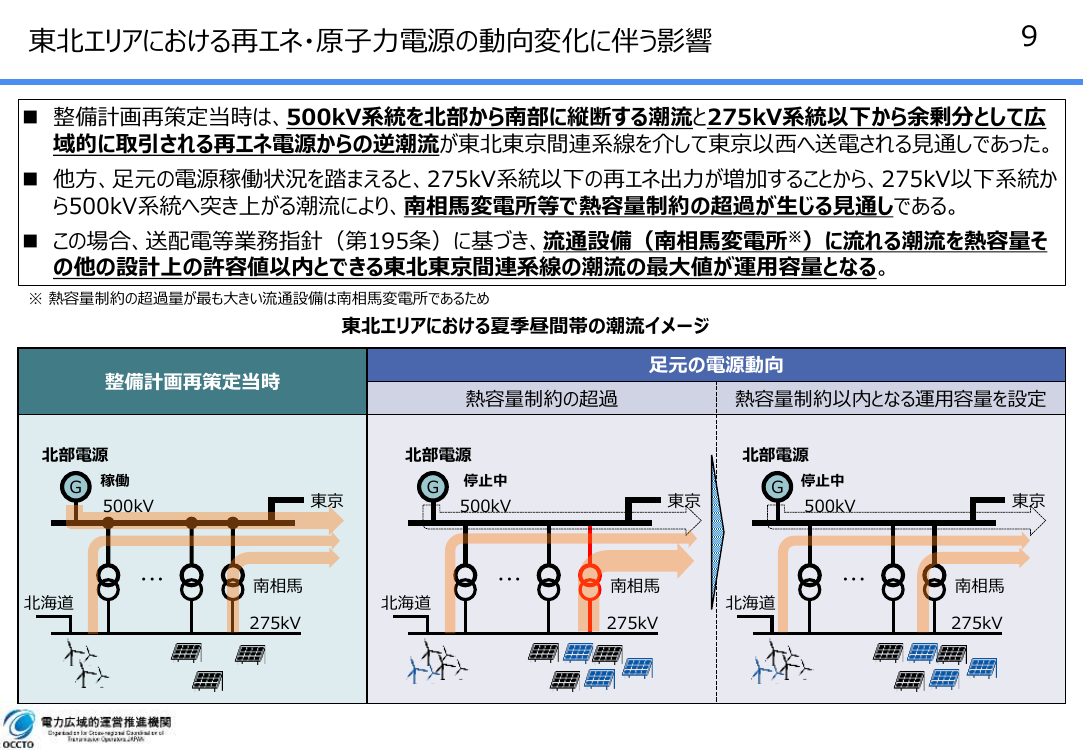
これらを反映した結果、最大需要時(10時)・最小予備率時(19時)とも、期間を通じて各エリアで予備率3%以上を確保できる見通しです(p.22・p.23)。最大需要時の予備率が最も低いのは1月前半の4.5%で、北海道・四国・沖縄を除く7エリアがこの値です(p.22)。最小予備率時も、1月前半の4.5%が最も低い値です(p.23)。前回(3月16日時点)の見通しは月単位、今回は月の前半・後半に分けて示されています(p.22)。 稀頻度リスクと北海道の北本連系設備 稀頻度リスクは、沖縄を除く9エリアは「平年H3需要の1%」、沖縄は「エリア内単機最大ユニット」(24万kW)を基準として評価し、各エリアで必要な供給力を確保できる見通しです(p.24)。 北海道では、1月後半に129万kWの大規模電源脱落が発生した場合でも、北本連系設備を介した他エリアからの受電や通告調整契約の発動等の需給対策により、厳寒H1需要に対して5.6%の予備率を確保できる見通しです。129万kWは、過去10年における最大の電源停止実績です。今冬は、新北本第2極増設に伴う作業停止により、北本連系設備の運用容量が90万kWから60万kWに低下します(p.25)。 冬季見通しのまとめは次のとおりです。 「3月16日見通し時以降に判明した供給力変化を反映して再評価した結果、厳気象H1需要に対して、供給力では発動指令電源、火力増出力運転、エリア間融通を供給力に織り込むと、全エリアで最低限必要となる予備率3%を確保できる見通し。」
(「電力需給検証報告書(案)について」p.27) |
同じページでは、「実需給断面において、発電機の計画外停止等の供給力変化の可能性もある」としています(p.27)。 ▶ 今後の注目ポイント 冬季期間中は、電力需給モニタリングによりkW・kWhの両面から需給状況を監視し、需給バランスの悪化が予見された場合には、国・一般送配電事業者・広域機関が連携して必要な追加需給対策を講じるとしています。需給ひっ迫の可能性がある場合に、SNS等を通じて周知する準備も進めるとしています(p.27)。報告書は(案)の段階で、委員会での審議を経て国に報告する日程が示されています(p.2)。 |
| 中長期取引市場の詳細検討 ─ 市場参加者は当面、電気事業者等に限る案/小売の転売を認め、購入量に上限を設ける案 |
中長期取引市場は、小売電気事業者による中長期での供給力の安定的な調達と、発電事業者による電源投資や燃料調達に係る予見可能性の向上に資するという意義を持つ市場として検討されています(p.7)。第5回では、市場参加者、取り扱う商品(3年前のミドル商品)、市場範囲について事務局案が示されました(p.3)。 市場参加者(案) 制度設計WGのとりまとめ(2026年3月)では、売り手は電気事業法に基づき届出を行った発電事業者、買い手は供給力確保義務を課される小売電気事業者から始めることと整理されていました(p.5・p.7)。第4回WGでは、ブローカーや金融機関も参加するのかを明確にすべき、長期商品は売買ニーズが一致しにくいため金融機関等の参加も想定すべき、との意見がありました(p.7)。今回の案は次のとおりです。 「当面の間は、市場参加者は電気事業法上の電気事業者(発電事業者及び小売電気事業者)等(JEPXの取引会員と同様の事業者が想定される。)に限り、それらに該当しない自ら売買を行うトレーダー事業者といった主体の参加は認めないこととしてはどうか。」
(「中長期取引市場の詳細検討④(市場参加者、商品、市場範囲)」p.7) |
そのうえで、約定状況、売買の気配の厚み、転売の状況等を踏まえ、必要に応じて市場参加者の範囲を見直すこととしてはどうか、としています(p.7)。 転売と購入量の上限(案) - 転売 小売電気事業者には、需要の変動や需要家の切替え等により購入済み商品に余剰が生じ得ることから、購入済み商品の転売(小売電気事業者による売り入札)は基本的に認める案です(p.8)。
- 購入量の上限 転売を認める場合、自らの需要を超える購入は供給力確保のための調達とは言い難く、特定の事業者による買占めで他の小売電気事業者の調達機会が損なわれるおそれがあるとして、購入量に上限を設ける案です(p.8)。
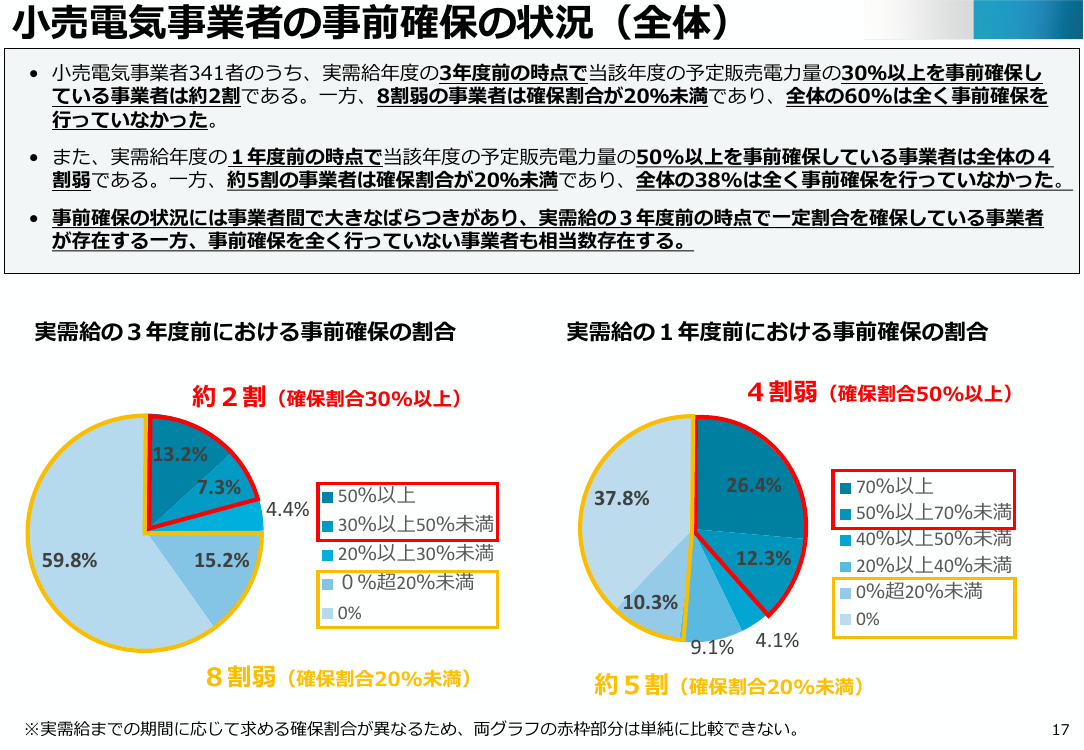
- 上限の水準 約定量と買い入札量の上限を、商品に対応する受渡年度の需要量とする案です。需要量は、供給力確保義務で求められる確保量の基礎となる需要量(過年度の販売実績量)とすることが考えられるとしています。3年前商品と1年前商品の上限は合算して算定する案です(p.9)。
- 残る論点 複数の小売電気事業者による共同調達を考慮した算定、過年度の販売実績量を持たない新規登録の事業者の扱い、転売後に購入量上限が復活するか等は、別途の検討・整理が必要としています(p.9)。発電事業者が電源の差替え等のために行う買い入札は、入札を認めるかどうかを含めて別途整理する必要があるとしています(p.8)。
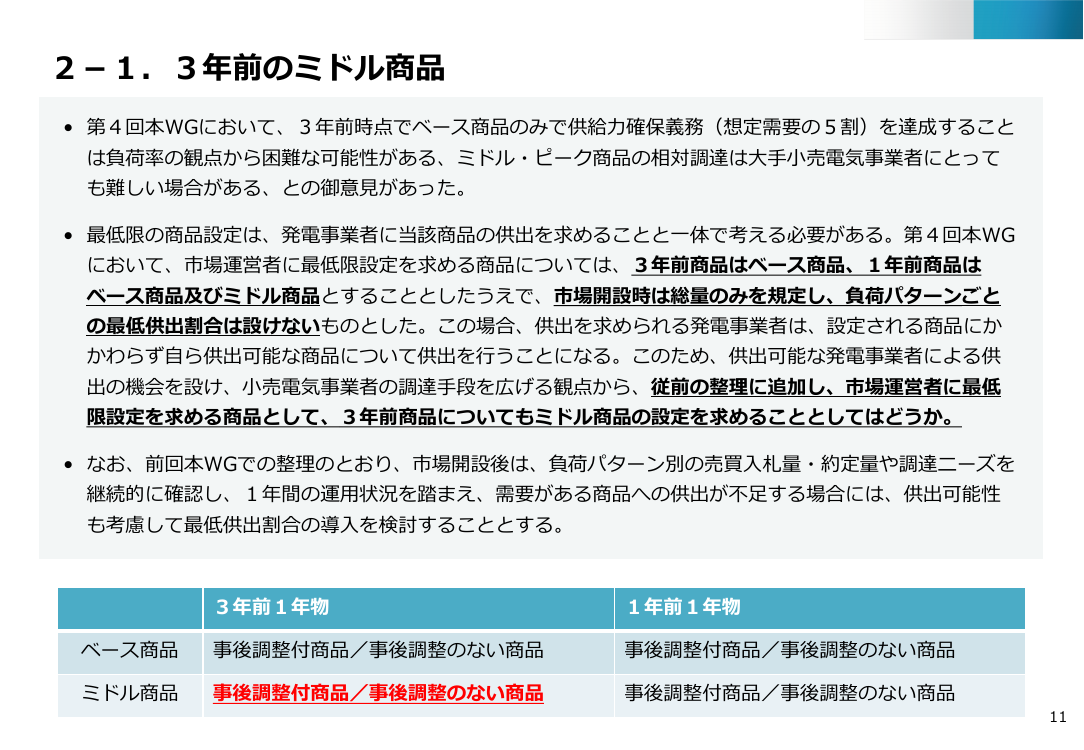
3年前のミドル商品(案) 第4回WGでは、市場運営者に最低限設定を求める商品を、3年前商品はベース商品、1年前商品はベース商品とミドル商品とし、市場開設時は総量のみを規定して負荷パターンごとの最低供出割合は設けないものとしていました(p.11)。今回は、供出可能な発電事業者による供出の機会を設け、小売電気事業者の調達手段を広げる観点から、3年前商品についてもミドル商品の設定を求める案が示されました(p.11)。 第4回WGでは、3年前時点でベース商品のみで供給力確保義務(想定需要の5割)を達成することは負荷率の観点から困難な可能性がある、との意見がありました。市場開設後は、1年間の運用状況を踏まえ、需要がある商品への供出が不足する場合には、最低供出割合の導入を検討するとしています(p.11)。 市場範囲を確定する時期(案) 第4回WGで示された複数市場案(市場ごとに基準エリアを設定)には、入札の集中・札の厚み・匿名性の観点から賛同する意見があった一方、基準エリア内外の公平性や、小規模小売の値差ヘッジの利用可能性などを指摘する意見がありました(p.13)。 資料は、値差リスクが許容される程度にとどまる場合には、入札の集中(競争)・入札の匿名性の観点から可能な限り市場範囲は統合されることが望ましいとし、具体的な市場範囲の画定には、値差の発生状況(分断率)、値差の大きさ、流動性、売り手の集中度等を踏まえた判断基準が必要としています。あわせて、近時の値差の状況を踏まえると、複数市場の場合は東日本・西日本の区分にとどまらず、より細かく分かれることも十分に想定されるとしています(p.14)。分断率は連系線の工事状況や需給の状況によって変動するため、市場範囲の確定時期について次の案が示されました。 「市場開設時の市場範囲は、中長期取引市場の開設の直前の状況を踏まえ、確定することとしてはどうか。」
(「中長期取引市場の詳細検討④(市場参加者、商品、市場範囲)」p.14) |
値差ヘッジ手段については中小規模事業者にも利用実績があるとして、東京商品取引所では、大手新電力を除く新電力143者が電力先物市場に参加している(2026年7月時点)ことが示されています(p.17)。 ▶ 今後の注目ポイント いずれも事務局案です。市場開設後も、値差の発生状況等の推移を踏まえて市場範囲を定期的に検証し、必要に応じて見直すこととしてはどうか、としています(p.14)。各論点は相互に関連しているため、既に取り扱った論点も必要に応じて随時見直しや再検討を行うとしています(p.3)。 |
本号のまとめ - 電力需給検証報告書(案)では、今冬は厳気象H1需要に対して全エリアで予備率3%以上を確保できる見通しです。最大需要時の予備率が最も低いのは1月前半の4.5%です。
- 今夏は中部・中国・四国・九州の4エリアで需要が厳気象H1想定を上回り、2027年度夏季の需給検証に向けて、今回の実績を踏まえた需要想定とするよう検討するとしています。
- 北海道では今冬、北本連系設備の運用容量が90万kWから60万kWに低下します。
- 中長期取引市場では、参加者を当面電気事業者等に限る案、小売の転売を認めたうえで購入量に上限を設ける案、3年前のミドル商品を追加する案が示されました。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。 |