9月25日から10月6日にかけて開かれた委員会から、事務局案が示された2件を取り上げます。あわせて、短信を2件お届けします。 - 調整力及び需給バランス評価等に関する委員会 第122回(9月29日)で、広域機関は、需給状況を表す新しいシグナル「広域過不足率」を広域ブロックごとに示すこととしたい、としました。インバランス料金への反映は、10月1日以降の新しい料金単価の状況を見ながら検討を進めるとしています。
- 排出量取引制度小委員会 第9回(9月25日)で、排出枠の上限価格・下限価格の措置を発動する要件の事務局案が示されました。価格要件は上限・下限とも、市場の月平均の取引価格が3か月連続で上限を上回る(下限を下回る)こととする案です。上限側には数量要件もあります。
- 短信では、2026年度の再エネ出力制御見通しの更新と、太陽光・蓄電池などの系統連系でのJC-STAR★1の要件化をお届けします(いずれも次世代電力系統ワーキンググループ 第13回(10月6日))。
| 「広域過不足率」を広域ブロックごとに示す案 ─ インバランス料金への反映は、10月以降の単価の状況を見ながら検討 |
広域機関は、需給状況を表す新しいシグナルとして「過不足率」の検討を進めています。過不足率は、小売電気事業者の調達量と一般送配電事業者の想定需要の差を、一般送配電事業者の想定需要で割った値です。小売電気事業者の調達量は、調達計画から販売計画を引いて求めます。0%を基準とし、不足していればマイナスになります(p.2)。 目的は、供給力が不足する場合に、小売電気事業者に想定需要の見直しや供給力の調達を促すことです(p.2)。過不足率の位置づけについては、次のように書かれています。 「過不足率は、各事業者が各種計画や取引の参考にするシグナルであり、インバランスなく調達できている事業者が必ず過不足率に応じて取引することを求めるものではない」
(「需給状況を表す新たなシグナルの検討状況について」p.2) |
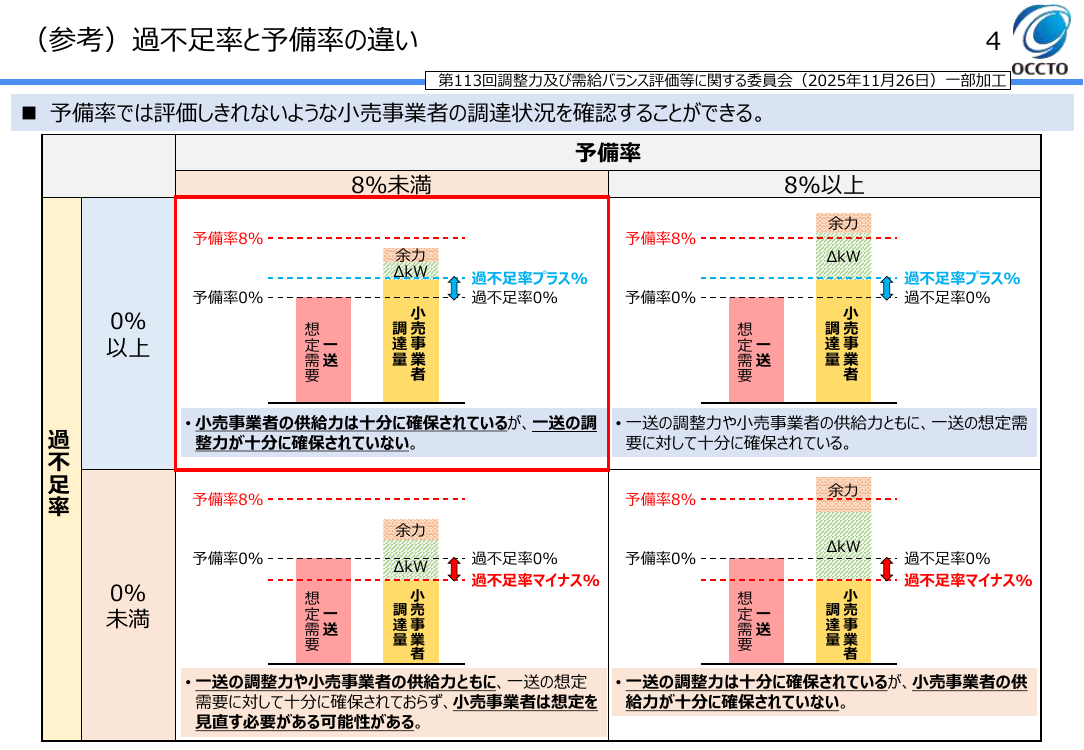
予備率との違い 予備率は、一般送配電事業者(一送)が想定する需要に対する予備力の割合です(p.3)。過不足率を使うと、予備率では評価しきれない小売事業者の調達状況を確認できるとしています。たとえば予備率が8%以上でも過不足率がマイナスなら「一送の調整力は十分に確保されているが、小売事業者の供給力が十分に確保されていない」状態、予備率が8%未満でも過不足率がプラスなら「小売事業者の供給力は十分に確保されているが、一送の調整力が十分に確保されていない」状態です(p.4)。 広域ブロックごとに示す案 広域機関は、追加供給力対策などの実施を広域的な需給状況で判断しています。このため過不足率も、その判断に使う広域予備率と同じ広域ブロックの単位で、「広域過不足率」として表す案です(p.7)。資料のまとめでは、最初の段階として次のように示しています。 「広域予備率の広域ブロックにおける過不足率(広域過不足率)を広域機関において広域過不足率として示すこととしたい。参考としてエリア過不足率も算出するが、公表有無等の検討を進めていく」
(同 p.22) |
2025年の実績による試算 - 2025年1〜12月の各コマで試算すると、広域予備率が大きいときは余剰、小さいときは不足の傾向がありました。ただし、広域予備率が8%以上でも広域過不足率が低下するコマが数多くありました(p.12)。
- 追加供給力対策を実施したコマでも、おおむねどの広域予備率でも不足傾向でした(p.14)。
- 広域過不足率が−5%以下になるコマの割合は、広域予備率20%前後で最も大きくなりました(p.15)。
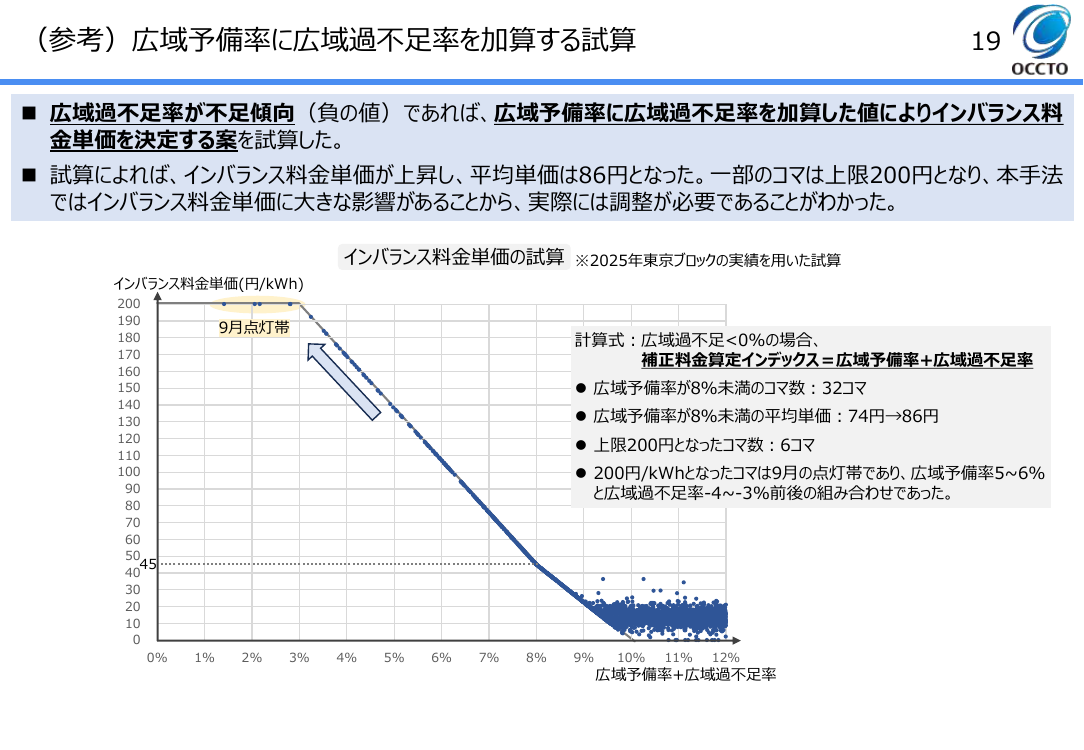
このように広域予備率が低下していない場合も不足傾向のコマが散見されることから、資料は「広域過不足率だけに基づいてインバランス料金単価が上昇することは望ましくないと考えられる」としています(p.15)。 一方で資料は、広域予備率の低下時には広域過不足率の不足傾向が強まることから、「広域過不足率を示すことで需給を改善できるのではないか」とし、あわせてインバランス料金単価が上昇すれば「さらなる効果が期待できる」としています(p.22)。 インバランス料金への反映の試算 インバランス料金単価は、補正料金算定インデックス(いまは広域予備率)に応じて決まります。2025年の東京・中部・関西エリアでは、この値が約9%以上のコマの単価は0円から30円弱が多く、9%を下回ると単価が上昇していました(p.17)。いまの仕組みでは、一般送配電事業者が追加供給力対策をとって広域予備率が回復すると、小売電気事業者の不足傾向がインバランス料金単価に反映されません。そこで、広域過不足率が負の値のときに、補正料金算定インデックスを「広域予備率+広域過不足率」とする方法が試算されました(p.18・p.19)。 2025年の東京ブロックの実績で試算すると、広域予備率8%未満の32コマの平均単価は74円/kWhから86円/kWhに上がり、6コマが上限の200円/kWhになりました。200円/kWhになったのは9月の点灯帯で、広域予備率5〜6%、広域過不足率−4〜−3%前後の組み合わせでした。資料は、インバランス料金単価に大きな影響があることから「実際には調整が必要であることがわかった」としています(p.19)。 また、今年度10月以降の計算式の変更後はインバランス料金単価の上昇が想定され、この方法はそれ以上の上昇をもたらすため「入念な検討が必要」としています(p.18)。 ▶ 今後の注目ポイント 補正料金算定インデックスへの広域過不足率の反映は、電力・ガス取引監視等委員会と連携し、2026年度10月1日以降の新たなインバランス料金単価の状況を注視しながら、検討を進めていくとしています(p.22)。 |
| GX-ETS 上限・下限価格の発動要件 ─ 月平均の取引価格が「3か月連続」で上回る・下回ることを要件とする案 |
排出量取引制度(GX-ETS)では、排出枠の取引価格に上限と下限を設けます。2026年度は上限価格4,300円、下限価格1,700円(1t-CO2あたり)として告示済みです。2027年度以降は毎年度、前年度の価格に3%と物価上昇率の見通しを反映した価格を設定します(p.6)。 上限は、排出枠が不足した場合に、あらかじめ定めた価格を支払うことで義務を履行できる仕組み(みなし保有措置)です。下限は、GX推進機構が市場の外でオークションにより排出枠を買い入れる「リバースオークション」などで、価格を維持します(p.5・p.21)。今回は、これらの措置を発動する要件などの事務局案が示されました。排出枠取引市場は2027年度秋頃に開設する予定です(p.4)。 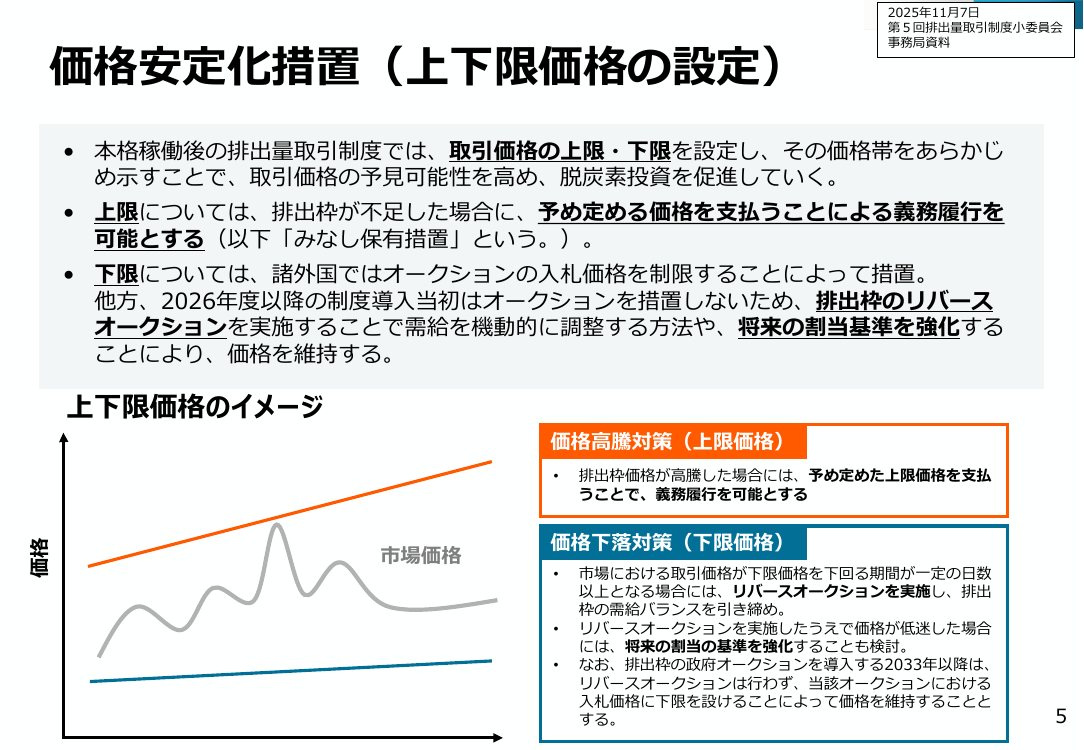 | | ▲ 上下限価格のイメージ(第5回小委員会の事務局資料)。価格が高騰した場合は上限価格を支払って義務を履行でき、取引価格が下限価格を下回る期間が一定の日数以上になった場合はリバースオークションで需給を引き締める、と整理されている。 出典:経済産業省「上下限価格に係る措置について」p.5 |
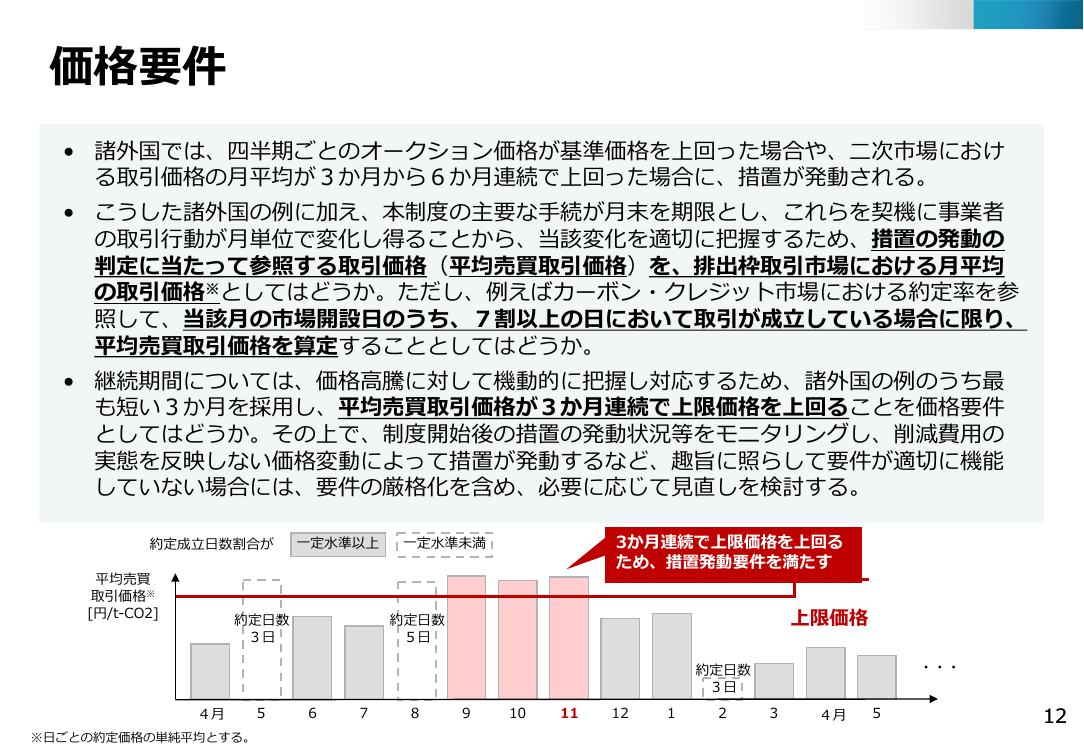
上限側 ─ みなし保有措置(案) 価格要件か数量要件のどちらかを満たした場合には、原則として発動する案です(p.10)。 - 価格要件 排出枠取引市場の月平均の取引価格が、3か月連続で上限価格を上回ること。月平均は、その月の市場開設日のうち7割以上の日で取引が成立した場合に限って算定します。3か月は、諸外国の例(3か月から6か月)のうち最も短い期間です(p.12)。
- 数量要件 保有義務量の通知後の12月以降、上限価格以下の売り注文が出ない状態、または上限価格以下の売り注文がすべて約定しても買い注文が残る状態が、1か月以上続くこと(p.15)。
- 判定期間 制度対象となる年度(T年度)の義務分は、その翌年度(T+1年度)の4月から、排出枠の保有義務の期限である1月までを判定期間とし、T+1年度の上限価格と比べます(p.14)。
発動された場合、制度対象者は申請してみなし保有負担金を納付すると、納付額を上限価格で割った量の排出枠を保有しているとみなされ、償却(義務の履行)に充てられます(p.16)。 下限側 ─ GX推進機構によるリバースオークション(案) - 価格要件 上限と同じく、月平均の取引価格が3か月連続で下限価格を下回ること(p.25)。判定期間は限定せず、3か月の判定は年度をまたいで行います(p.26)。
- 方式・参加者 全落札者に共通の落札価格を適用するシングルプライス方式とする案です(p.22)。参加者は、排出枠取引市場の市場参加者と同じとする案です(p.27)。
- 買入量・買入価格の上限 買入量の具体的な算定方法は非公表とします。買入価格の上限も非公表とし、排出枠取引市場の取引価格以上、下限価格未満の範囲で設定します(p.28・p.29)。
- 売渡し 買い入れた排出枠は、直近1か月の取引価格の平均が上限価格の近傍に達した場合に、複数回に分けて段階的に売り渡す案です(p.31)。
▶ 今後の注目ポイント いずれも事務局案です。制度開始後に発動要件の設定が適切であるかをモニタリングし、必要に応じて見直すことを検討するとしています(p.34)。次回以降はバンキング適正化措置や割当量等の公表などを議論し、年末頃を目途にとりまとめる予定です(p.37)。 |
短信 2026年度の再エネ出力制御見通しを更新 ─ 関西は0.1%→1.4%、九州は6.9%で変わらず 2026年度の再エネ出力制御率の見通しが更新されました。昨年12月の同WG 第6回で報告した見通しを、今年度の制御実績と試算前提の変動を踏まえて見直したものです。4〜7月は実績に置き換え、8〜3月を試算し直しています(p.7・p.8)。なお、7月・8月は出力制御はほぼ発生していません(p.4)。 | エリア | 更新後 | 当初見通し | 制御電力量(更新後) | | 北海道 | 1.4% | 1.2% | 0.9億kWh | | 東北 | 3.0% | 4.0% | 5.5億kWh | | 東京 | 0.9% | 0.03% | 2.5億kWh | | 中部 | 0.3% | 0.2% | 0.5億kWh | | 北陸 | 1.0% | 2.7% | 0.2億kWh | | 関西 | 1.4% | 0.1% | 1.5億kWh | | 中国 | 1.6% | 1.8% | 1.6億kWh | | 四国 | 2.6% | 2.9% | 1.3億kWh | | 九州 | 6.9% | 6.9% | 11.8億kWh | | 沖縄 | 0.2% | 0.1% | 0.01億kWh |
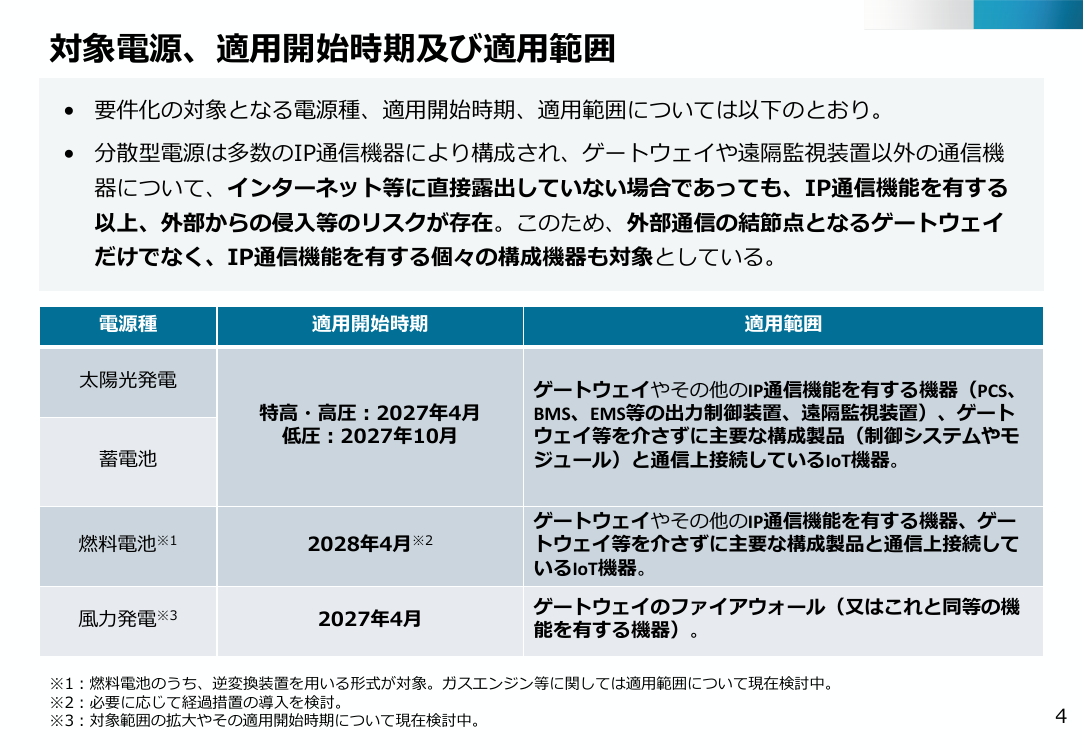
出典:資料3 p.7。当初見通しは2025年12月(第6回WG)の報告。出力制御率[%]=変動再エネ出力制御量[kWh]÷(変動再エネ出力制御量[kWh]+変動再エネ発電量[kWh])×100。関西は淡路島南部地域を除き、四国は淡路島南部地域を含む。 主な変動要因として、増加要因に再エネ導入量の増加と好天による発電量の増加、計画外の揚水補修作業の増加、一部エリアの需要減少など、減少要因に一部エリアの需要増加、連系線利用率の向上などが挙げられています(p.8)。 同じ資料では、下げ代不足融通の運用の見直し案も示されました。下げ代不足融通は、エリア内のすべての自然変動電源(10kW未満を除く)の出力を抑制してもなお下げ代が不足する場合に、ほかのエリアが受電するもので、これまで関西で5日、北陸で1日指示されています(p.18)。特定のエリアで指示が続くと、隣接するエリアだけに受電量が偏るおそれがあります(p.17)。 受電可能量に応じて按分する方式は、広域機関のシステム改修に1年程度の工期と約3億円の工費がかかります。足元4か年の融通指示は6日間であることから、システム改修は行わず、それまでの受電実績を踏まえて広域機関が優先受電エリアを選び、受電の機会をエリア間で公平にする運用(輪番受電)としてはどうか、としています(p.21)。 短信 太陽光・蓄電池などの系統連系でJC-STAR★1の取得を要件化 ─ 特高・高圧は2027年4月以降の契約申込みから 国内でも、太陽光発電の監視装置の脆弱性が悪用され、サイバー攻撃の踏み台にされる事案が起きています。これを踏まえ、一般送配電事業者の系統連系に関するルールを改定し、2027年4月以降に新たに系統に接続する機器のうち、IP通信機能を持つものに、最低限確保すべきサイバーセキュリティ水準を求めるJC-STAR★1の取得を要件化することとしました(資料4 p.2)。JC-STAR★1は、IoT製品のセキュリティラベリング制度です(p.6)。 - 適用開始 太陽光・蓄電池は特高・高圧が2027年4月、低圧が2027年10月。風力は2027年4月、燃料電池は2028年4月です(p.4)。
- 対象機器 太陽光・蓄電池は、ゲートウェイのほか、PCS・BMS・EMSなどの出力制御装置や遠隔監視装置など、IP通信機能を持つ個々の機器も対象です。燃料電池(逆変換装置を用いる形式)も、ゲートウェイやIP通信機能を持つ機器が対象です。風力はゲートウェイのファイアウォール(またはこれと同等の機能を持つ機器)です。IP通信機能を持たない機器は対象外です(p.4・p.6)。
- 対象となる案件 特高・高圧の太陽光・蓄電池と風力は、2027年4月1日以降に一般送配電事業者が契約申込みを受け付けた案件に適用されます。それより前に受付が完了した案件は、JC-STAR★1未取得の機器を使っていても、本要件がさかのぼって適用されて直ちに接続できなくなることはありません(p.5)。
- 既設の設備 増設する部分の機器はJC-STAR★1取得製品が必要です。既設の機器をそのまま使う場合や、FIP転・卒FITで設備の増設・変更を伴わない場合は、交換を求めません。リパワリングやリプレースを伴う場合は、更新する機器にJC-STAR★1取得製品が必要です(p.6)。
- 今後 ガイドラインの改定案をパブリックコメントに付したうえで年内を目途に改定し、各一般送配電事業者が年度内に約款の変更の認可を申請する予定です(p.9)。
会合では、委員から各電源で要件化の時期が異なる背景を問われ、事務局は「機器や事業者の状況を加味して設定している」と答えました。オブザーバーからはパブリックコメントで事業者の意見を聞くよう求める意見があり、事務局は、パブリックコメントの意見を踏まえてではあるとしたうえで、「現時点では本日お示ししたスケジュールで進められるのではないか」と答えています( 議事要旨 p.5)。 本号のまとめ - 広域機関は、需給状況を表す新しいシグナル「広域過不足率」を広域ブロックごとに示す案を示しました。インバランス料金への反映は、10月以降の新しい単価の状況を見ながら検討を進めるとしています。
- GX-ETSの上下限価格の措置は、市場の月平均の取引価格が3か月連続で上限を上回る(下限を下回る)ことを価格要件とする事務局案が示されました。上限側には数量要件もあります。
- 2026年度の出力制御見通しは、関西が1.4%(当初0.1%)、北陸が1.0%(同2.7%)などに更新されました。九州は6.9%で変わりません。
- JC-STAR★1は、特高・高圧の太陽光・蓄電池では、2027年4月1日以降に契約申込みが受け付けられた案件から求められます。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。 |