|
ENERGY ADVISOR Report 第15号は特集号としてお届けします。2026年7月7日、資源エネルギー庁は「電力事業環境整備ワーキンググループ」の第1回を開催しました。総合資源エネルギー調査会 電力・ガス事業分科会 次世代電力・ガス事業基盤構築小委員会の下に新設されたワーキンググループで、電力システム改革の検証(2026年3月とりまとめ)を踏まえ、小売電気事業者の事業環境整備と電力取引の環境整備を扱います。第1回は報告・議論の開始が中心ですが、経過措置料金の指定解除で沖縄エリアが初めて「解除基準を満たす蓋然性がある」と評価された点、卸取引における排出量取引制度(GX-ETS)の費用・収益の扱いに「考え方1・2」が提示された点など、今後の制度設計を左右する論点が並びました。本号は議事資料(資料5〜9)に沿って、トピック01〜05の5本立てでお届けします。各トピックには、第1回の質疑(当日のYouTube中継)で示された委員・オブザーバーの主な意見も、発言者の所属・立場に沿って整理して掲載します。
|
|
電力小売全面自由化の進捗 ─ 新電力シェア全体21.9%、小売事業者約800者のうち約250者は供給実績なし
|
小売全面自由化から10年目を迎え、資源エネルギー庁が市場の現状を整理しました。新電力のシェアは緩やかに拡大する一方、供給実績のない事業者が全体の3割近くを占めるなど、市場の実態を映すデータが示されています。以降のトピック(経過措置料金・GX-ETS・ベースロード市場)を読むうえでの前提となる回です。
- 新電力シェアは販売電力量ベースで2026年3月時点で全体21.9%。家庭等を含む低圧分野は26.1%。 電圧別では高圧25.3%、特別高圧11.2%です。供給区域別では地域差があり、大手電力以外の販売量が相対的に大きいエリアと小さいエリアに分かれています。→ 資料5「電力小売全面自由化の進捗状況について」p.2-5(電力事業環境整備WG 第1回)
- 小売電気事業者は約800者存在するが、供給実績が確認できない者も約250者。 2026年7月時点の数値です。供給実績のない事業者への対応として、改正電気事業法案には登録取消し制度が盛り込まれています。→ 資料5 p.6(電力事業環境整備WG 第1回)
- スポット市場の年間平均価格は全面自由化以降おおむね10円/kWh弱で推移。2022年度は20.41円/kWhまで上昇後、足元は再び小幅上昇。 2022年度は燃料価格高騰で年間平均20.41円/kWhまで上昇した後、2023〜2025年度は10〜12円台に落ち着き、2026年度は6月28日時点で平均14.77円/kWh。中東情勢等の影響が2026年6月頃から料金へ反映されると見込まれています。燃料輸入価格(2026年5月)はLNG約98,979円/t、石炭約22,455円/tです。→ 資料5 p.8-10(電力事業環境整備WG 第1回)
- 卸電力取引所(JEPX)の取引量は総需要の約37%程度まで拡大。 全面自由化当初(2016年4月)の約2%から大きく増えており、市場を通じた取引が電力調達の中心的な手段となっています。→ 資料5 p.12(電力事業環境整備WG 第1回)
| |
▶ 今後の注目ポイント
本回は現状整理が中心ですが、供給実績のない約250者への登録取消し制度や、中東情勢を受けた料金への反映は、以降のトピックで扱う経過措置料金・市場制度の議論の背景となります。小売事業者は、自社の調達構成とスポット価格の水準を照らし、2026年度後半の料金改定の要否を点検しておくことが有用です。
|
|
|
経過措置料金の指定解除 ─ 沖縄エリアが初めて「解除基準を満たす蓋然性あり」と評価
|
本号の核心です。2016年4月の全面自由化後も、大手電力による「規制なき独占」を防ぐため、低圧の規制料金(経過措置料金)が経済産業大臣の指定した供給区域で存続してきました。2019年に解除基準が定められて以降、いずれのエリアも基準を満たしていませんでしたが、6月19日の電力・ガス取引監視等委員会の確認結果を受け、沖縄エリアが初めて「解除基準を満たす蓋然性がある」と評価されました。指定が解除されると、その区域の大手電力は自由料金メニューのみを提供し、低圧の最終保障供給は一般送配電事業者が担うことになります。
- 解除基準は2019年4月とりまとめの3要素で総合判断。 ①電力自由化の認知度やスイッチングの動向等(消費者等の状況)、②シェア5%以上の有力で独立した競争者が区域内に2者以上存在するか等(十分な競争圧力の存在)、③電力調達条件が大手電力小売部門と新電力との間で公平か等(競争の持続的確保)の3点です。2020年4月時点では全区域で存続が適当とされ、2021〜2025年も顕著な進展のあるエリアは出ていませんでした。→ 資料6「経過措置料金の指定解除に係る競争状況の確認結果について」p.3(電力事業環境整備WG 第1回)
- 6月19日の第21回制度設計・監視専門会合の確認結果で、沖縄エリアがシェア5%以上の競争者2者を満たした。 第一要素は全エリアで一定の充足、第二要素は沖縄でシェア5%以上の競争者が2者存在(前年同期比で増加。北海道・東京・中部・関西の4エリアは1者)、第三要素は内外無差別な卸売の評価で北海道・北陸・関西・中国・四国・九州・沖縄で認められる、という整理です。これらを踏まえ、沖縄エリアで解除基準を満たす蓋然性があると評価されました。その他のエリアは前年比で顕著な進展はありませんでした。→ 資料6 p.3-7(電力事業環境整備WG 第1回/第21回制度設計・監視専門会合 資料4より)
- 今後、監視等委員会が競争者の独立要件・シェアの継続性等を精査する。最終判断は経済産業大臣。 2019年とりまとめの「指定等基準」の考え方に照らして沖縄エリアの状況を精査する予定です。本ワーキンググループは、監視等委員会での精査状況を注視しつつ、解除時に一般送配電事業者が担う最終保障供給を含むセーフティネットのあり方等、必要な検討を進めるとしています。→ 資料6 p.9(電力事業環境整備WG 第1回)
- 6月19日の専門会合では、精査の慎重さとセーフティネット・透明性を求める意見が示された。 主な意見として、「競争者の独立要件やシェアの継続性を拙速に結論せず精査すべき」「シェア5%以上2者は必要条件であって十分条件ではない」「支配的事業者のシェアがなお大きい点は問題」「解除にあたり家計への急激な負担増を避け、セーフティネットを重視すべき」「どのような条件が揃えば解除に至るのかプロセスが不透明で、後から条件が追加されると解除が進まない懸念」等が挙げられています。→ 資料6 p.8(電力事業環境整備WG 第1回/第21回制度設計・監視専門会合の中継アーカイブより資源エネルギー庁作成)
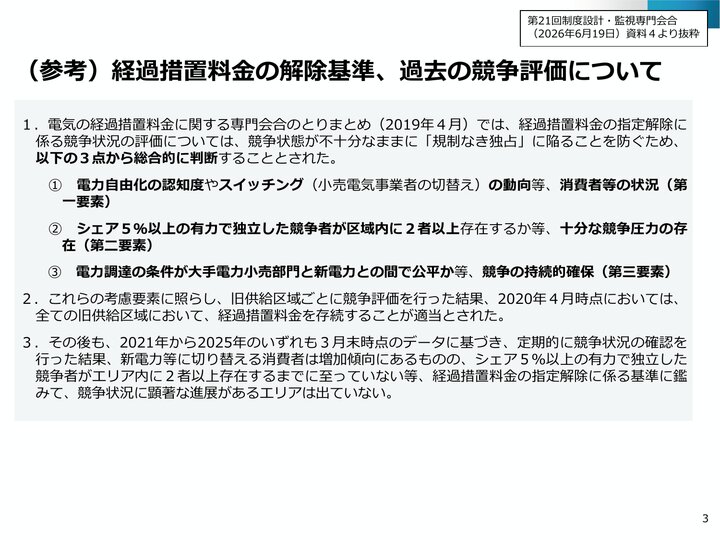
経過措置料金の解除基準(3要素)と過去の競争評価(出典:電力事業環境整備WG 第1回 資料6 p.3/クリックで資料PDFを開く)
委員の主な意見(資料5・6の質疑)
- 「10年で初の節目」と前向きに評価する声。 金融機関・資本市場の委員や電力総連のオブザーバーから、シェア5%以上2者を初めて満たす地域が出たことを節目と評価し、解除の方向であれば実務的な論点の検討を早めに進めるべきとの意見が出ました。
- 「必要条件≠十分条件」──予見性の確保を求める声が最多。 学識委員や資本市場・需要家側の委員が「シェア5%以上2者は必要条件であって十分条件ではない。次に何を満たせば解除に至るのかが不透明だと、事業者の投資判断・行動の予見可能性を損なう」と指摘。海外投資家の関心も高く、後から条件が追加されない透明な議論を求めました。
- セーフティネットの早期整備。 消費者団体・学識・経済団体の委員から、解除後に最終保障供給を一般送配電事業者が担うことを踏まえ、直前で慌てないよう早期に制度設計を進めるべきとの意見が示されました。
- 沖縄の特殊事情(本土と非連系)への留意。 経済団体の委員や新電力のオブザーバーが、沖縄は調達環境が異なる点を踏まえ、競争の持続性を見極めて慎重に判断すべきと述べました。
- 経過措置料金そのもののあり方の見直し。 電気事業連合会のオブザーバー等から、10年が経過し規制料金の存在自体が競争の妨げとの指摘もあるとして、解除に至らない地域も含めあり方を検討すべきとの声がありました。事務局は、新たな条件を加えるのではなく独立要件・シェアの継続性を精査する方針で、経過措置料金そのもののあり方も別議題として本WGで議論したいと回答しています。
| |
▶ 今後の注目ポイント
沖縄エリアの指定解除が現実味を帯び、監視等委員会による独立要件・継続性の精査に移ります。解除に至れば低圧の最終保障供給は沖縄の一般送配電事業者が担うため、セーフティネットの制度設計が焦点です。沖縄エリアで事業を行う小売・発電事業者は、解除後の料金設定の自由度と最終保障供給の位置づけを、精査の進捗に合わせて確認しておくことが求められます。
|
|
|
卸取引のGX-ETS ─ 費用・収益の観念に「考え方1(事業者単位)」「考え方2(発電ユニット単位)」
|
排出量取引制度(GX-ETS)が本格導入されたことで、発電事業者には同制度に起因する費用や収益が生じます。これを電気の卸取引でどう扱うかについて、資源エネルギー庁が論点と2つの考え方を提示し、議論を開始しました。スポット市場の限界費用ベース入札ルールとの整合、会計上の整理、需要家への価格反映など、制度横断の論点が絡みます。
- 排出量取引制度は2026年度に本格稼働、2027年度から排出枠の割当て・市場取引を開始、2033年度から発電部門に段階的に有償オークションを導入。 義務対象はCO2直接排出量が前年度までの3カ年度平均で年間10万トン以上の事業者。制度開始から2032年度までを「第2フェーズ」(無償枠をベンチマーク方式で割当)、2033年度以降を「第3フェーズ」と位置づけます。→ 資料7「卸取引等における排出量取引制度の取扱いについて」p.3, p.11-13(電力事業環境整備WG 第1回)
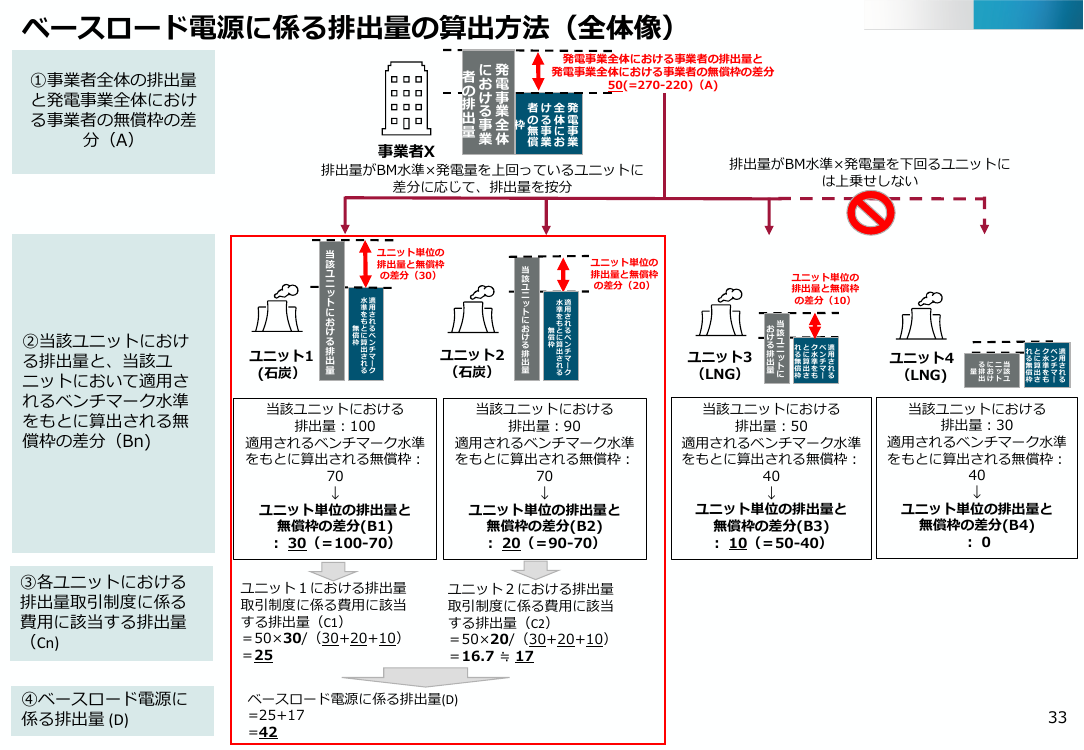
- 費用・収益を「どの単位で観念するか」に2つの考え方が提示された。 考え方1は、無償枠が事業者単位で割り当てられる制度趣旨や会計上の整理(ASBJで議論中)との整合を重視し、事業者の義務履行の状況を考慮して費用・収益を観念する案。考え方2は、卸取引が発電ユニットごとの限界費用をベースに行われている実態との整合を重視し、事業者全体の義務履行とは切り離して、発電ユニットごとの排出原単位とベンチマーク水準(無償枠水準)を元に費用・収益が生じると観念する案です。考え方1は発電実務との整合が、考え方2は制度趣旨・会計整理との整合が、それぞれ課題になると整理されています。→ 資料7 p.5-7(電力事業環境整備WG 第1回)
- 市場取引ルールとの関係整理が前提となる。追加論点は収益の取扱い・卸価格反映の時間軸・経過措置料金との関係。 スポット市場では、市場支配力を有する可能性の高い事業者に対し「適正な電力取引についての指針」で限界費用ベースの入札が求められています。GX-ETS対応で生じる費用・収益をこの市場取引ルールとの関係でどう扱うかを検討する必要があります。あわせて、①収益の取扱い(費用と表裏の関係をどう一貫させるか)、②CO2排出の翌年度に義務履行が求められる時間軸で卸価格にどう反映するか、③小売の経過措置料金との関係、が追加論点として示されました。→ 資料7 p.4-7(電力事業環境整備WG 第1回)
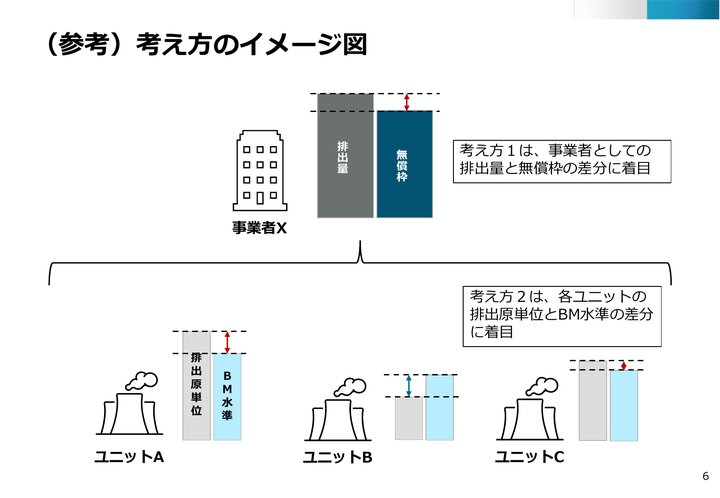
考え方1(事業者単位)・考え方2(発電ユニット単位)のイメージ図(出典:電力事業環境整備WG 第1回 資料7 p.6/クリックで資料PDFを開く)
委員の主な意見(資料7の質疑)
- 「考え方2(発電ユニット単位)」を支持する声がやや優勢。 複数の学識委員や消費者団体の委員が、「排出係数の高い電源ほど環境コストが卸価格に反映され需要家に価格シグナルが伝わる」というカーボンプライシングの役割や、第3フェーズ(発電ユニット単位の管理)への円滑な接続を理由に、考え方2が適合すると述べました。一方、監査法人(公認会計士)の委員は「第2フェーズは制度趣旨に照らせば考え方1が合致する。将来を見据え、原則と例外の形でいずれも認める整理もあり得る」と指摘しました。
- 「限界費用ベースと平均費用ベースを分ける」新たな論点提起。 ある学識委員から、無償枠をないものとみなしてカーボンプライス相当分の上乗せをコストと認識して入札しても限界費用入札に反しないと整理できないか、との案が示されました。出力抑制で価格がほぼ0円の時間帯には影響せず、化石電源が限界電源となる局面だけ価格を適正化できるため健全だ、との考え方です。
- 脱炭素投資インセンティブを損なわない設計。 弁護士・資本市場の委員や電気事業連合会のオブザーバーから、無償枠フェーズの企業努力がスポット市場の限界費用取引で相殺されると投資意欲を削ぐとして、排出枠の売却収益をさらなるGX投資に振り向ける仕組みを予見性を持って整えるべきとの意見が出ました。
- 需要家への転嫁と時間軸の分かりにくさ。 金融機関・資本市場・電力総連の委員から、CO2排出の翌年度に費用が反映される仕組みは需要家に分かりにくいとして、発生主義会計に揃えた同一タイミングでの反映や、外生的な費用を適時・柔軟に料金反映できる仕組みを求める声が相次ぎました。経済団体の委員は、需要家に転嫁される費用が国際競争力に与える影響への留意を求めました。
- 実務上の帰属整理と座長の総括。 新電力のオブザーバーが、義務主体と卸市場で販売する主体が一致しないケース(共同出資・SPC・自家発等)があるとして、契約関係や実質的な経済負担の帰属を踏まえた反映で予見可能性を確保すべきと指摘しました。座長は「GX-ETSの趣旨からは考え方1、電力市場のあり方からは考え方2」とし、現段階では断定せず取りこぼしのない制度設計を求めるとまとめました。
| |
▶ 今後の注目ポイント
第1回はキックオフで結論は出ていません。次回に向けて考え方1・2の整理、収益の取扱い、卸価格反映の時間軸、経過措置料金との関係、スポット市場・ベースロード市場等の市場取引ルールとの関係が整理されます。発電・小売双方の事業者は、自社が考え方1・2のいずれで費用・収益を認識するかで卸価格・調達コストの見え方が変わるため、両案の影響を早めに試算しておくことが有用です。
|
|
|
ベースロード市場 ─ 2026年度オークションの値差清算閾値は4%、長期脱炭素電源は「市場価格相当額」で扱う
|
ベースロード市場は、新電力が大規模発電事業者のベースロード電源(石炭火力・大型水力・原子力・地熱)の電気を年間固定価格で購入できるようにする市場です。制度検討作業部会から本ワーキンググループへ議論が移り、第1回では2026年度オークションの技術的論点2件が扱われました。第13号(中長期取引市場の詳細検討)で触れたベースロード市場が、2026年度オークションの実務論点として具体化した回にあたります。
- 2026年度オークションの値差清算の閾値は、従来と同じ計算方法で「4%」と算定された。 ベースロード市場の約定分はスポット市場を通じて受け渡すため値差が生じ、閾値以上の値差を補填・徴収してきました。2026年度オークションで約定する1年商品(2027年度受渡し)・2年商品(2027・2028年度受渡し)については、引き続き値差清算を適用する方向です。2025年度末で間接オークションの経過措置が終了し間接送電権の活用余地は高まるものの、2026年度時点で間接送電権の購入価格を適切に見積もって売り入札価格に織り込むのは難しいため、値差清算を継続するとしています。→ 資料8「ベースロード市場について」p.5-7(電力事業環境整備WG 第1回)
- 長期脱炭素電源オークション落札電源は「市場価格相当額」をコストとみなして供出上限価格を算定する。 ベースロード市場では、発電に係るコストを積み上げ容量市場の期待収入を控除して供出上限価格を設定しますが、長期脱炭素電源オークションの落札電源は他市場収益の約9割を還付し、ガイドライン上「市場価格規律」が課されるという特殊性があります。そこで、落札電源については市場価格規律を参照した「市場価格相当額」をコストとみなし、それ以外の電源のコストと合わせて発電平均コストを算定する案が示されました。ベースロード市場ガイドラインを所要改定する方針です。→ 資料8 p.11, p.14-16(電力事業環境整備WG 第1回)
- ベースロード市場の位置づけ自体も中長期の論点として残る。 大規模発電事業者(全国で500万kW以上)の供出により新電力のベースロード電源アクセスを容易にする趣旨ですが、2027年度オークション以降の値差への対応は、値差清算の金額規模や中長期取引市場の創設に伴うベースロード市場の発展的解消の動向等を踏まえて今後検討するとされています。→ 資料8 p.2, p.6(電力事業環境整備WG 第1回)
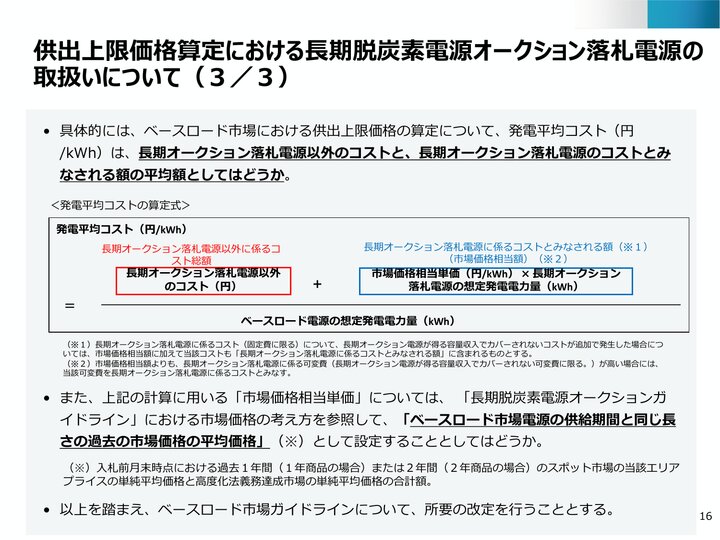
発電平均コストの算定式:長期オークション落札電源は「市場価格相当額」をコストとみなす(出典:電力事業環境整備WG 第1回 資料8 p.16/クリックで資料PDFを開く)
委員の主な意見(資料8の質疑)
- 市場運営者(日本卸電力取引所〔JEPX〕)の受け止め。 2026年度分(2027・2028年度受渡し)の値差清算・閾値4%は、この場で了解が得られればJEPXとして受け承る立場としつつ、本年度約定分に新ルールを適用するのは次回オークションが約1か月先で時間的に難しいと述べました(本年度も昨年同様4回のオークション日程を決定済み)。
- 値差とベースロード市場そのもののあり方。 同オブザーバーは、値差は本来事業者が取るべきリスクではないかとの批判が従来からあり、他市場は間接送電権でヘッジしていると指摘。ベースロード市場は新電力が大規模発電のベースロード電源にアクセスできる構想だが、必ずしも構想どおり運用されていない面もあるとして、中長期取引市場を起点に存続の是非を含め幅広い議論を求めました。長期脱炭素落札電源とベースロード電源の平均コスト算定(コスト積上げ分と市場価格相当分の平均)は「自然な落ち着き先」との受け止めです。
- 事務局の回答。 ベースロード市場のあり方は中長期取引市場の創設との関係で整理が必要との指摘はそのとおりで、値差補填のあり方(間接送電権の活用等と併せて)も含め今後検討したいとしました。
| |
▶ 今後の注目ポイント
2026年度オークションで値差清算(閾値4%)と長期脱炭素電源の扱いに了承が得られれば、ベースロード市場ガイドラインの改定・省令改正へ進みます。ベースロード市場で調達する新電力は、閾値4%の継続と長期脱炭素電源の供出上限価格算定が自社の調達コストに与える影響を確認し、中長期取引市場の議論(第13号参照)と併せて追う必要があります。
|
|
|
電力データ集約システムの改修 ─ 災害時活用を広げ、改修費用は託送料金で回収へ
|
スマートメーターの30分ごとの使用量(電力データ)は、一般送配電事業者が保有し、2020年の電気事業法改正で災害時等に自治体等へ提供できるようになりました。2026年1〜2月には石川県の実際の災害対応で活用されましたが、データ量の大きさ等が課題となり、資源エネルギー庁が集約システムの改修案を示しました。
- 2026年1〜2月、石川県の実災害対応で電力データが活用された。 一方、県の防災システムにデータを取り込む際、データ量が大きくエラーが起き初動対応に遅れが生じるなどの課題が確認されました。2025年度には福島県富岡町・和歌山県田辺市等の小規模自治体でシミュレーションを行い、罹災証明業務等での有用性とともに、データ加工の難しさが示されています。→ 資料9「電力データ集約システムの改修について」p.3-5(電力事業環境整備WG 第1回)
- 課題は①データ量が大きい②検索で絞れない③生データの加工が難しい、の3点。 対応として、①データ量の低減(「縦持ち」形式を「横持ち」形式に変換し情報の重複を排除)、②検索機能の追加(需要家名・住所等のマスタデータと電力データを紐づけ、任意条件で抽出可能に)、③簡易グラフ化ツールの提供を行う案(改修STEP5)が示されました。→ 資料9 p.6-8(電力事業環境整備WG 第1回)
- 改修費用は政策対応に要する費用として、審査を経て託送料金(収入上限)に反映する案。 一般送配電事業者が災害対応等のためにデータを提供することは電気事業法上の責務であることから、一般的な能力の自治体が活用可能な形でデータ提供するための改修は電気事業の一環とし、費用は事後調整等の対象として電力・ガス取引監視等委員会の審査を経て収入上限に反映するとしています。ただし、地図表示など利便性向上のための機能は、原則として個々の利用者が負担すべきものと整理されています。→ 資料9 p.9(電力事業環境整備WG 第1回)
委員の主な意見(資料9の質疑)
- 改修の方向性は概ね支持。 学識・監査法人・消費者団体の委員から、データの軽量化・検索機能の追加・分析ツールの提供という方針に異論はないとの意見が示されました。
- 費用負担の考え方。 ある学識委員は「電気事業法第34条は情報提供を定めるが費用負担は別問題。当初は利用者負担も考えたが、便益を受けるのは住民=電気使用者であり、やりやすい方式を取る結論自体は理解できる。ただし説明を丁寧に」と述べました。監査法人の委員は、将来的には受益者負担が必要としつつ、普及の重要なタイミングを踏まえ現段階の託送料金対応に異論はないとし、開始が遅れる場合は送配電事業者への影響も考慮すべきと付け加えました。
- 活用拡大とデータの取り扱い。 消費者団体の委員は、自治体の活用がスピーディに進む整備を望むとし、データは削除まで厳重に、各自治体の実情に合わせて扱うよう求めました。送配電網協議会のオブザーバーは、アンケートで自治体の認知に課題があるとして、防災業務での有効活用に向けた認知度向上の必要性を挙げました。
- 将来の論点。 ある学識委員は、本件とは別に、上位系統のPMU(電圧・電流・位相のリアルタイム高精度監視)等のデータ利活用(大規模停電前の事故予兆予測・保護制御への活用)も将来的に検討してはどうかと提起しました。電力・ガス取引監視等委員会のオブザーバーは、改修費用の事後調整等の申請があればしっかり確認すると述べています。
| |
▶ 今後の注目ポイント
本回で示された方向性で改修(STEP5)が進み、事後調整等の申請があれば監視等委員会が費用の妥当性を審査します。全国自治体アンケートで認知に課題が示されたため、制度の周知と活用実績のフォローも並行します。託送料金を負担する事業者・需要家にとっては、収入上限に反映される政策対応費用の1項目として、審査の結果を確認しておくポイントです。
|
本号のまとめ
電力事業環境整備ワーキンググループの初会合は、いずれの議題も「議論の開始」でしたが、経過措置料金の指定解除(沖縄エリアが初の充足の蓋然性)、卸取引のGX-ETSの費用・収益の観念(考え方1・2)、ベースロード市場の値差清算(閾値4%)と、いずれも小売・卸取引の実務に直結する制度設計の起点となります。次回以降、監視等委員会での沖縄エリアの精査や、GX-ETS・ベースロード市場の詳細設計が焦点となります。
|