|
ENERGY ADVISOR Report 第16号は特集号としてお届けします。2026年7月14日、洋上風力に関わる二つの会合が同じ日に開かれ、それぞれ「価格」に関する重要な方針が示されました。洋上風力促進ワーキンググループ(第44回)と、電力安定供給ワーキンググループ(第4回)です。この二つで扱われた「価格」は、性格がまったく異なります。片方は発電コストの目安(円/kWh)、もう片方は長期脱炭素電源オークションの上限価格(円/kW/年)であり、後者はエリアごとの調整係数で割り戻された数字です。本号は、それぞれの「価格」が何を意味し、なぜ洋上風力の推進を左右する分岐点になるのかを、審議会資料と委員の議論に沿って解説します。
|
|
価格その1 ─ 発電コスト「30円/kWh程度」を案件形成の目安に
|
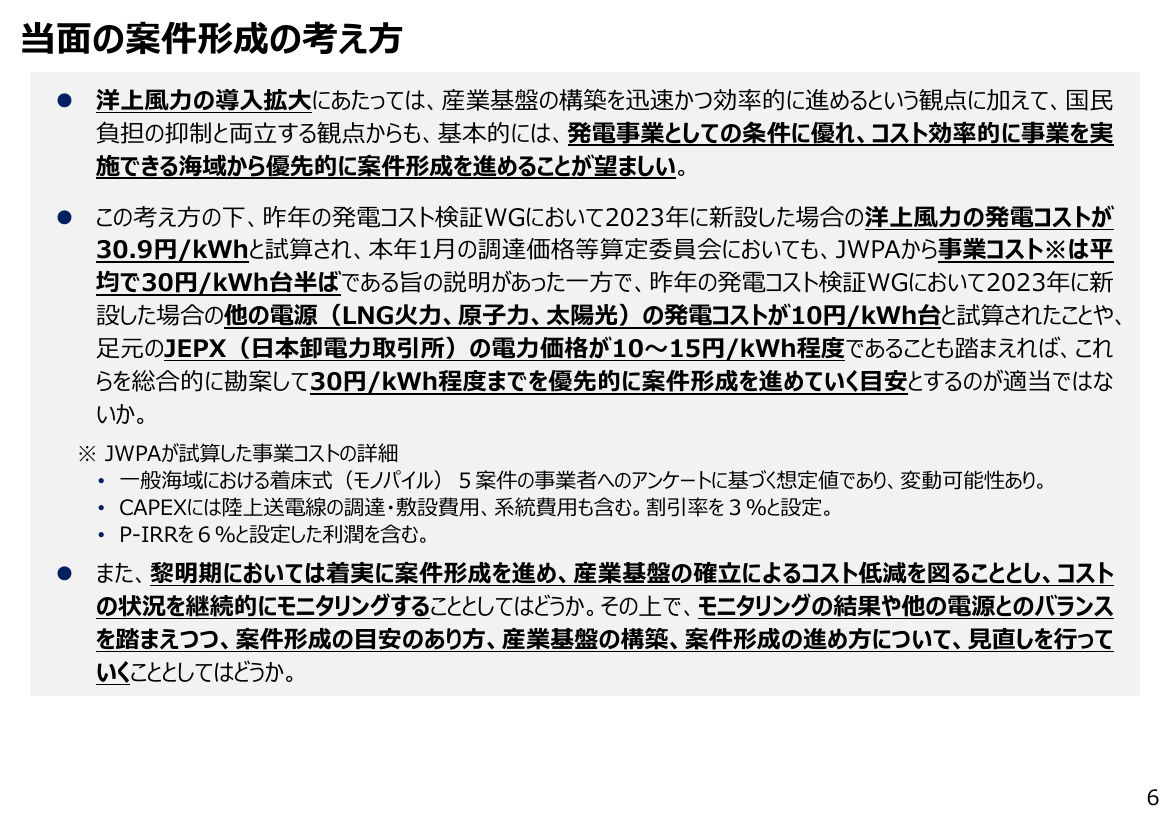
一つ目は、洋上風力促進WGで示された発電コストの目安です。資源エネルギー庁と国土交通省は、洋上風力の発電コスト「30円/kWh程度まで」を、優先的に案件形成を進める目安とする方針を示しました。この水準は落札価格でも電気料金でもなく、どの海域から優先的に案件を進めるかを判断するための目安です。
- 30円/kWhは、発電コスト検証の試算値と他電源・市場価格を比較して導かれた目安。 昨年の発電コスト検証WGでは、2023年に新設した場合の洋上風力の発電コストが30.9円/kWhと試算され、本年1月の調達価格等算定委員会では事業者団体(JWPA)から「平均で30円/kWh台半ば」との説明もありました。これに対し、他の電源(LNG火力・原子力・太陽光)の発電コストは10円/kWh台、足元のJEPX(日本卸電力取引所)の電力価格も10〜15円/kWh程度です。資料1は、これらを「総合的に勘案して、30円/kWh程度までを優先的に案件形成を進めていく目安とするのが適当ではないか」としています。→ 資料1「洋上風力を取り巻く環境と当面の案件形成の考え方」p.7(洋上風力促進WG 第44回)
- 30円/kWhの前提は、着床式5案件のアンケートに基づく想定値。割引率3%・P-IRR6%。 この試算は一般海域における着床式(モノパイル)5案件の事業者アンケートに基づく想定値で、CAPEXには陸上送電線の調達・敷設費用や系統費用も含まれます。割引率を3%、P-IRR(プロジェクトIRR)を6%と設定しており、資料自身が「変動可能性あり」と明記しています。→ 資料1 p.7(洋上風力促進WG 第44回)
- 「海域ごとの上限価格を」という業界要望には応じず、固定値でもなく見直し前提。 業界が求めていた「海域ごとに上限価格を設定してほしい」という要望にはそのまま応じていません。風況・地盤・自営線の距離など海域ごとに条件が異なる中では、費用効率的に事業を実施できる海域から順に進めるのが望ましいという整理です。しかも固定的な数字ではなく、コスト状況を継続的にモニタリングし、他電源とのバランスを踏まえて見直していく前提とされています。→ 資料1 p.7(洋上風力促進WG 第44回)
|
|
目安を整理し直した背景 ─ 第1ラウンドの撤退と急激なインフレ
|
なぜ今、価格の目安を整理し直したのか。背景にあるのは、第1ラウンドの事業撤退と、その後の事業環境の急激な悪化です。運用指針改訂案のパブコメ結果(資料2)は、冒頭で「第1ラウンドの事業撤退の要因分析を踏まえ」て公募制度を見直したと明記しています。低い価格で落札しても事業を完遂できなければ意味がないため、「事業完遂が可能な計画を高く評価する」方向へ制度を組み替える必要が生じました。
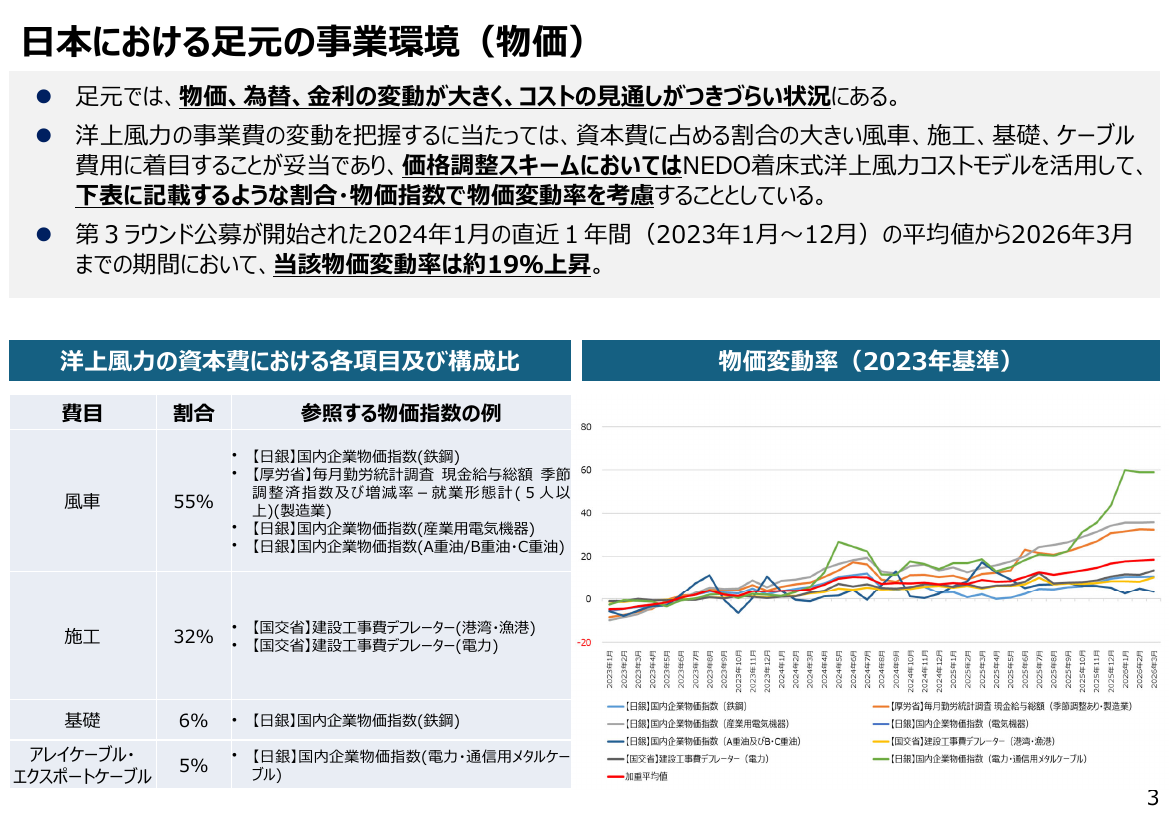
- 2024年1月を起点に、資本費の物価は約19%上昇。送電ケーブルは約67%上昇。 第3ラウンド公募が始まった2024年1月を起点にすると、洋上風力の資本費の物価変動率は2026年3月までで約19%上昇しました。資本費は風車・施工・基礎・ケーブルの構成で、送電ケーブルの価格は原材料である銅価格の上昇もあり約67%、建設分野の物価も約9%上昇しています。→ 資料1 p.4-6(洋上風力促進WG 第44回)
- 為替は対ドル約9%・対ユーロ約16%の円安、20年国債金利は約150%上昇。 為替は2024年1月から2026年5月までに対ドルで約9%、対ユーロで約16%の円安が進み、欧州からの輸入に依存する大型風車の費用を押し上げました。同期間の金利(20年国債)は約150%上昇し、多額の借入を必要とする洋上風力の調達コストを押し上げています。→ 資料1 p.5-6(洋上風力促進WG 第44回)
- 欧州は再び前向き。洋上風力を再エネ主力電源化の「切り札」と位置づけ。 一方、欧州では洋上風力に前向きな動きが戻りつつあります。欧州10か国は2050年までに100GWを掲げるハンブルグ宣言(2026年1月)に合意し、英国は計8.4GW(2026年1月)、フランスは約10GW(2026年6月)の案件を動かしています。日本も日英の連携を強化しています。厳しい環境でも案件形成を止めるわけにはいかない、という問題意識が整理の出発点にあります。→ 資料1 p.2-6(洋上風力促進WG 第44回)
|
|
価格その2 ─ 長期脱炭素オークションの上限価格「11万円/kW÷調整係数」
|
二つ目は、長期脱炭素電源オークションの上限価格です。電力安定供給WG(第4回)では、第4回入札に向けて洋上風力の上限価格が議論されました。こちらの単位は円/kWhではなく、容量に対して支払う円/kW/年です。出発点は、従来の基準では応札が見込まれないという問題でした。
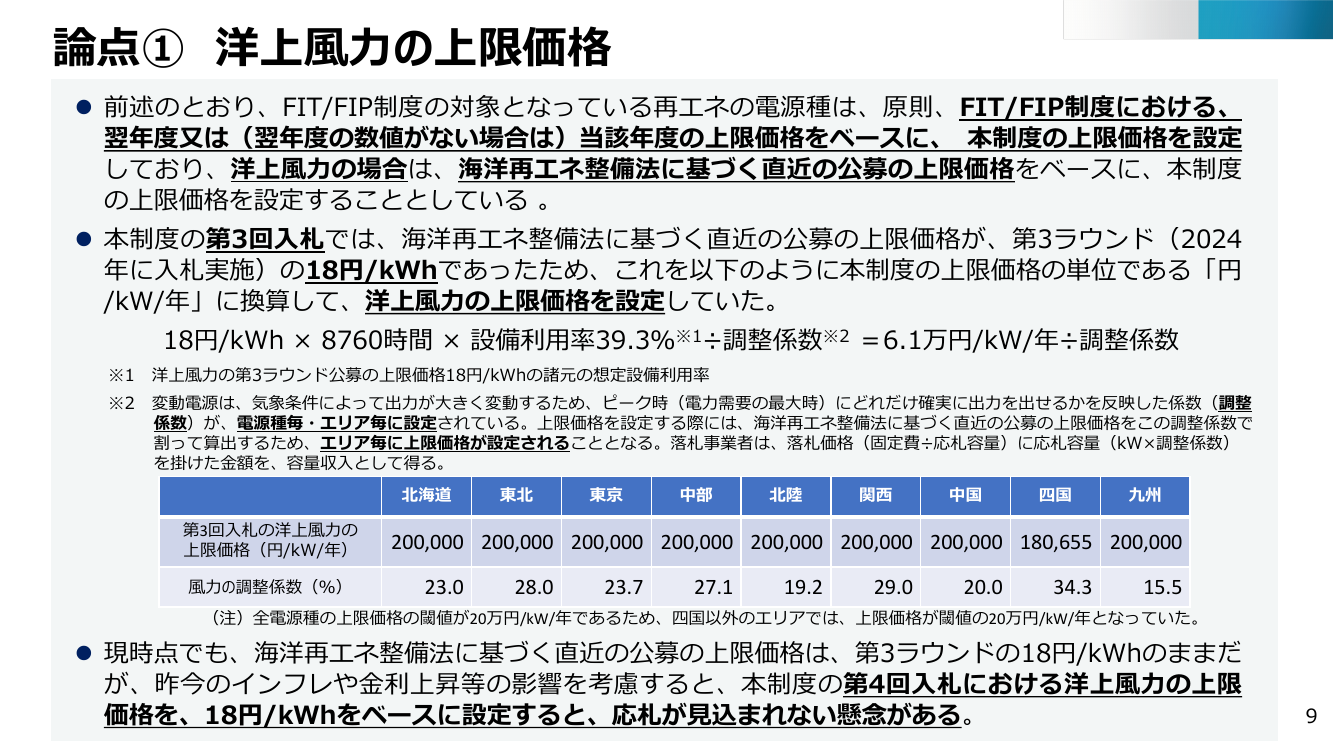
- 従来の18円/kWhのままでは第4回入札で応札が見込まれない懸念があった。 海洋再エネ整備法に基づく直近の公募の上限価格は、第3ラウンド(2024年入札)の18円/kWhのままです。事務局は、この18円/kWhをそのまま参照すると、昨今のインフレや金利上昇、資材価格の上昇を踏まえれば、第4回入札で洋上風力の応札が見込まれない懸念があると説明しました。→ 資料4-1 p.9(電力安定供給WG 第4回)
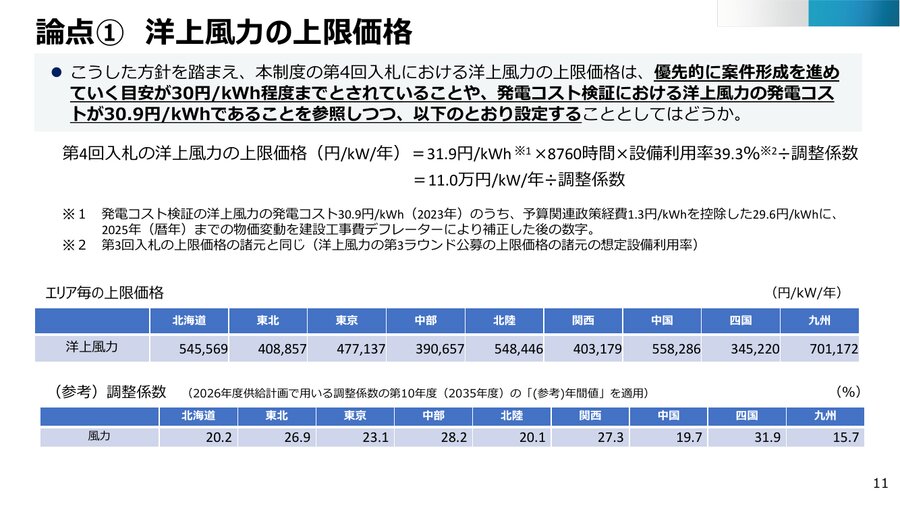
- 新しい上限価格は「31.9円/kWh × 8760時間 × 設備利用率39.3% ÷ 調整係数 = 約11.0万円/kW/年÷調整係数」。 事務局は、発電コスト検証の30.9円/kWhから予算関連政策経費1.3円/kWhを控除して29.6円/kWhとし、これを建設工事費デフレーターで物価補正して31.9円/kWhとする案を示しました。この31.9円/kWhに8760時間と設備利用率39.3%(第3回入札と同じ諸元)を掛け、さらにエリアごとの調整係数で割り戻すと、設備容量あたり約11.0万円/kW/年÷調整係数となります。→ 資料4-1 p.11(電力安定供給WG 第4回)
- エリア別の上限価格は四国34.5万円〜九州70.1万円/kW/年。差は「調整係数」の違いによるもの。 この式で計算すると、エリア別の上限価格は北海道545,569・東北408,857・東京477,137・中部390,657・北陸548,446・関西403,179・中国558,286・四国345,220・九州701,172(いずれも円/kW/年)となります。エリアごとに大きく差が出るのは、変動電源である風力の設備容量を供給力として期待できる容量(期待容量)に換算する比率=調整係数(風力で北海道20.2%〜四国31.9%〜九州15.7%)の違いによるものです。長期脱炭素オークションの支払いは期待容量に対して行われるため、期待容量1kWあたりの上限価格は「設備容量あたりの約11万円 ÷ 調整係数」となり、調整係数が小さい九州ほど数字が大きく見えます。設備容量ベースに引き直せば、いずれも約11.0万円/kW/年で共通しています。→ 資料4-1 p.11(電力安定供給WG 第4回)
- 対象はゼロプレミアム案件。期待容量ベースで6案件・約70万kW、募集上限は50万kW。廃棄費用の算入範囲も見直し。 対象となるのは、第2・第3ラウンドで選定済みの案件のうち、供給価格を0円/kWhに変更した案件(FIP交付金が想定されないゼロプレミアム案件)です。調整係数を考慮した期待容量ベースで6案件・合計70万kW程度が参加する可能性があり、需要家負担にも配慮して募集上限は50万kWとされました。あわせて廃棄費用の算入範囲も見直されます。従来は応札価格に算入できる廃棄費用を海洋・陸上設備とも「建設費の5%」としていましたが、海洋設備の撤去は高額になるため、海洋設備分は「海洋における施工費の70%」を算入できるよう見直す案が示されています(陸上設備は引き続き建設費の5%)。→ 資料4-1 p.9-11/資料4-2 p.8-10(電力安定供給WG 第4回)
| |
▶ 今後の注目ポイント
第4回入札の上限価格は、第3回の180,655〜200,000円/kW/年から345,220〜701,172円/kW/年へと引き上げられます。エリア別の数字の差は調整係数の違いによるもので、設備容量ベースではいずれも約11.0万円/kW/年です。第2・第3ラウンドで選定済みの案件を持つ発電事業者は、自エリアの調整係数と募集上限50万kWの枠を踏まえ、応札の可否と価格水準を点検しておくことが有用です。
|
|
|
委員の主な意見 ─ 「限定的な救済措置」として容認、ただし事業性の検証を
|
両会合のYouTube中継より整理(発言者名は自動字幕由来で不確実のため、所属・立場で一般化)
二つの会合を通じて、価格の水準や引き上げの方向性そのものに強い反対は見られませんでした。ただし、目安の柔軟な運用や、既存案件の扱い、事業性の検証を求める指摘が複数示されています。
- 30円/kWhの目安は「今の状況では妥当」との受け止めが多数。 洋上風力促進WGでは、30円/kWh程度の目安について現状を踏まえれば妥当との評価が多数を占め、むしろ今後さらにコストが下がることを期待する声がありました。一方で、目安を固定的に運用せず柔軟に運用すべきだという意見や、既存案件がこの30円程度に収まるのか、収まらない場合にどう扱うのかは今後の検討課題だ、という指摘も示されました。
- オークションへの受け入れは「黎明期を完遂させる限定的な救済措置」との理解。 電力安定供給WGでは、長期脱炭素オークションへの洋上風力の受け入れを、第1ラウンドで全撤退という苦しい環境の中で黎明期の公募案件を完遂させるための限定的な救済措置として理解する見方が示されました。国民負担にも配慮しつつ、制度的に可能な限りの手当ては検討すべきだ、という前向きな評価です。
- 事業性の検証と、制度適用期間20年統一の影響確認を求める声。 FIT・FIPで事業性が整わなかった案件を特例で受け入れる以上、事業者が本当に事業性ありと判断できる水準なのか、ヒアリングの厚みが十分かを疑問視する意見もありました。再エネの制度適用期間をFIT/FIP制度に合わせて20年に整えることが入札行動にどう影響するかは慎重に確認すべきだという声や、落札した案件が後で頓挫しないよう、事前に事業の実現可能性をしっかり確認すべきだという注文も複数出ています。
- 事務局の受け止め。 事務局は、一定の国民負担を踏まえつつ、黎明期にある洋上風力を進めていける水準として妥当だと考えている、と説明しました。
| |
▶ 今後の注目ポイント
30円/kWhの目安は継続モニタリングと見直しが前提、上限価格の引き上げは限定的な救済措置と位置づけられています。今後は、洋上風力促進WGでの案件形成の進め方(運用指針改訂)と、長期脱炭素オークション第4回の募集要綱・ガイドラインの確定が焦点です。事業者は、案件形成の目安と容量支払いの上限価格の双方を追う必要があります。
|
本号のまとめ
7月14日に動いたのは、洋上風力に関わる二つの価格です。一つは、洋上風力促進WGが示した発電コストの目安「30円/kWh程度まで」で、案件形成を優先的に進める基準です(落札価格でも電気料金でもありません)。もう一つは、長期脱炭素電源オークションにおける洋上風力の上限価格で、設備容量あたり約11.0万円/kW/年を各エリアの調整係数で割り戻したものです(エリア別で34.5万〜70.1万円/kW/年)。いずれも、第1ラウンドの撤退とその後のインフレを踏まえ、国民負担とのバランスを取りながら黎明期の洋上風力を前に進めるための水準として設定されました。委員からは容認する意見が多い一方で、事業性の検証や運用の柔軟性を求める声も示されています。今後は、洋上風力促進WGの運用指針改訂と、長期脱炭素オークション第4回の募集要綱・ガイドラインの確定が焦点です。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。
|