|
2026年7月14日に開かれた電力安定供給ワーキンググループ 第4回では、中長期の供給力確保、長期脱炭素電源オークション、容量市場、需給調整市場が議題に挙がりました。本号は、このうち供給力を実際に確保する制度実務を取り上げ、中長期の供給力確保の方向性(資料3)、容量市場の調達方式と予備電源の第3回募集(資料5・参考資料1〜3)、需給調整市場の検証結果(資料6)を扱います。供給力確保をめぐる議論は、第1号(長期脱炭素電源オークション第4回見直し)、第10号(予備電源第3回募集・予備率3%割れ)、第14号(容量市場の需要曲線原案・Net CONE倍増)と積み重ねられてきました。
|
|
中長期の供給力確保 ─ なぜ「確保時期」を見直すのか
|
資料3は、これまでの容量市場の約定結果をもとに、火力電源が休廃止に至る理由を分析し、そこから今後の供給力確保策の方向性を示しています。まずは、現行制度の下で容量市場に確保されなかった火力の実態を整理しています。
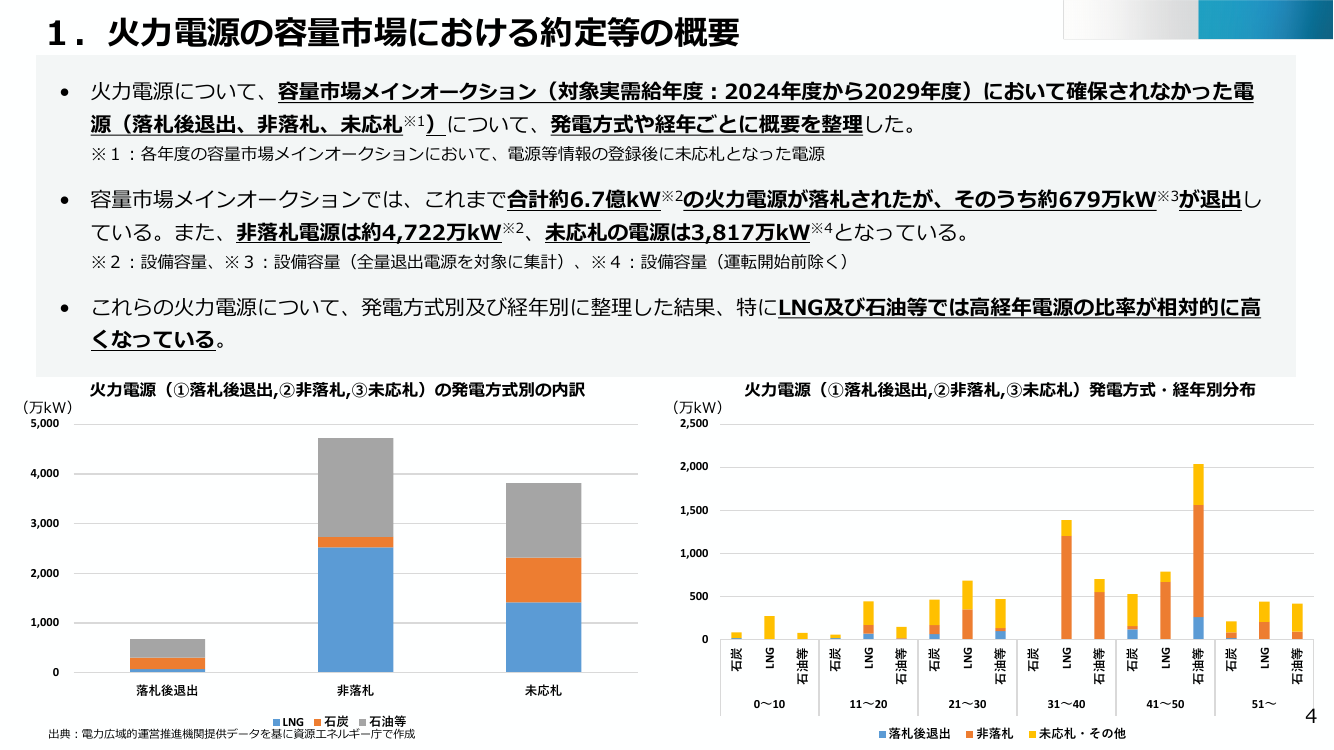
- 容量市場で確保されなかった火力を3類型で整理。 容量市場メインオークション(対象実需給年度:2024年度から2029年度)では、これまで合計約6.7億kWの火力電源が落札されました。そのうち約679万kWが落札後に退出し、非落札となった電源は約4,722万kW、未応札の電源は3,817万kW(運転開始前を除く)となっています。→ 資料3 p.4(電力安定供給WG 第4回)
- 休廃止の背景は高経年化だけではない。 退出・休廃止に至った電源は経年40年を超えるものが多く、特に石炭火力で高経年化が進んでいます。ただし要因は老朽化に伴う維持コストの増加や経済性の低下に加え、設備トラブル、事業環境の変化、環境対応、リプレースなど複数が影響していると分析されています。
- 事業者ヒアリングが示す実態。 火力電源の維持・活用の判断は、単年度の収益性だけでなく、中長期的な政策見通しや設備維持体制、サプライチェーン、人材確保を踏まえた総合的な判断になっているとされています。大規模補修や主要部品の調達には数年前からの準備が必要で、直前に稼働を求められても対応が難しいという指摘もありました。
こうした分析を踏まえ、資料3は供給力確保策の方向性を次のように整理しています。ポイントは「確保する時期を早める」「確保する量を厚くする」という二つです。
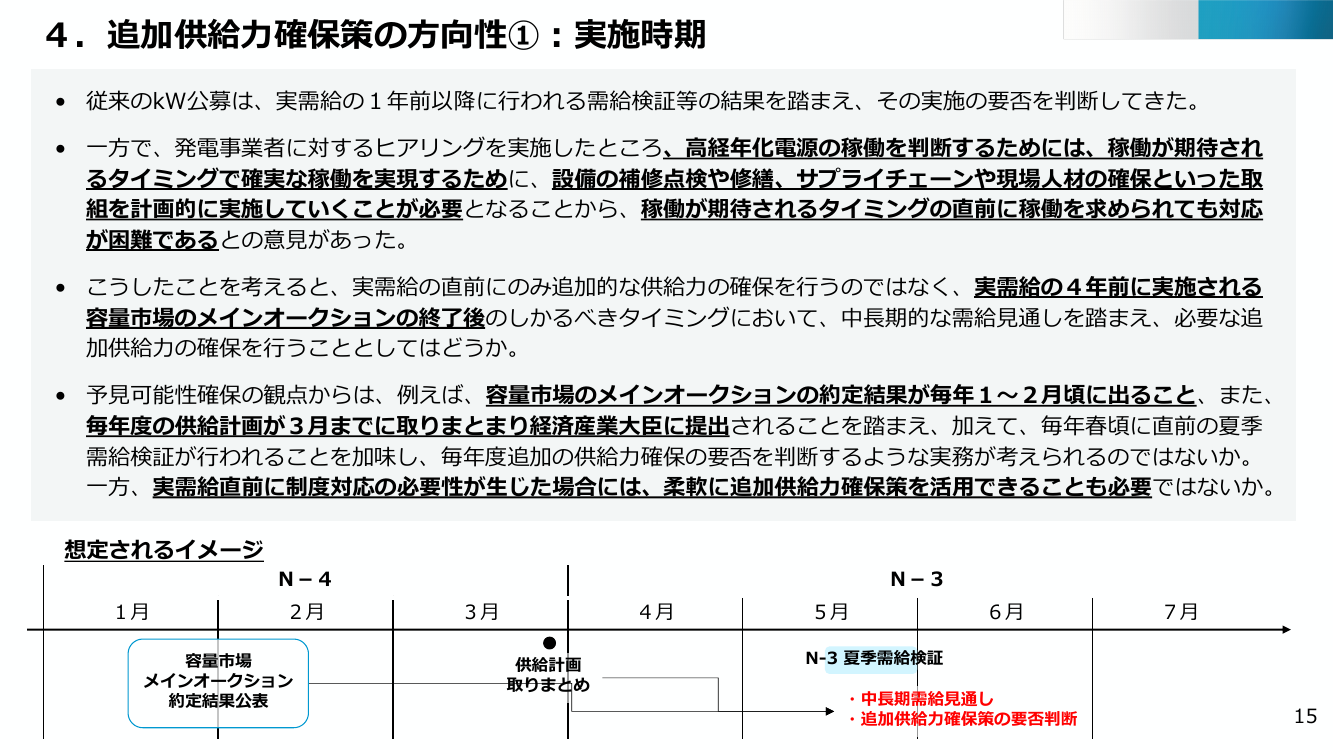
- ① 実施時期の前倒し。 従来のkW公募は、実需給の1年前以降に行う需給検証などの結果を踏まえて実施の要否を判断してきました。これを、実需給の4年前に実施される容量市場メインオークションの終了後のしかるべきタイミングで、中長期的な需給見通しを踏まえて確保する運用へ改めることが提案されています。メインオークションの約定結果が毎年1〜2月頃に出ること、供給計画が3月までに取りまとまり経済産業大臣に提出されることを活用するイメージです。→ 資料3 p.15(電力安定供給WG 第4回)
- ② 確保する水準の引き上げ。 従来のkW公募は、安定供給に最低限必要な予備率3%の確保を目指してきました。実需給より手前から確保する場合は需給両面の変動リスクが高まるため、予備率3%の確保を目指した上で、需給ひっ迫注意報を発する水準である予備率5%の確保に向けて最大限取り組むこととしてはどうか、とされています(予備率5%未満で「需給ひっ迫注意報」、3%未満で「需給ひっ迫警報」)。
- ③ 予備電源のカウント。 実需給が近づく2030年度までの間は現実的な手段が限られるため、これまで緊急時対応用に確保してきた予備電源制度の供給力の活用も含めて、必要な供給力の確保を進めるとしています。
- ④ 複数年の確保。 従来はある年度の夏だけといった形で確保してきましたが、あらかじめ複数年度の予見可能性がなければ電源の大規模修繕やサプライチェーン・人材の維持が難しいという声を踏まえ、複数年にわたりあらかじめ電源を確保できる仕組みを検討するとしています。
- ⑤ 2031年度以降の枠組み。 GX・DX、さらにはAXの進展で電力需要が増加する可能性や電源新設の長期化を踏まえ、中長期の不確実性への対応の必要性が高まるとしています。供給計画で把握できる10年後までの見通しを踏まえ、一定の蓋然性がある将来必要な供給力を算定し、容量市場で非落札となった電源など休廃止に至る可能性が高い供給力を確保できる枠組みを、容量市場・予備電源制度との整合を図りながら検討するとしています。
委員の主な意見
審議会中継より整理(発言者名は自動字幕由来で不確実のため、立場で一般化)
- 新しい施策と既存の予備電源制度との整合に十分留意し、制度が一層複雑化しないよう「パッチワーク」を避けるべきだという指摘。
- 供給力が心配であれば本来は容量市場を機軸にすべきで、1年単位の調達に固執せず、事業者提案を受けて例外的に複数年調達を設計すれば、新しい枠組みの多くを容量市場で巻き取れるという意見。
- 容量市場・予備電源制度のみなし活用で対応できる部分があり、新たな枠組みを作る場合は各制度の位置づけと対象範囲を明確化すべきだという意見。事業者の合理的な休廃止判断を過度に制約しないよう配慮を求める声も示されました。
- 供給計画の10年見通しを活用しつつ既存制度を有効活用・拡張し、役割分担と整合性を明確にしてシンプルで分かりやすい制度にすべきだという意見。
- 石炭火力の競争力の評価は慎重にすべきだという指摘。石炭は設備費が高く燃料費が安いため0円入札が合理的になりやすく、落札が多いことが直ちに競争力を意味するとは限らない。GX-ETSなどで石炭への退出圧力が強まる点も安定供給の観点で慎重に評価すべきだという意見です。
|
|
制度実務の具体化 ─ 容量市場の全量調達と予備電源 第3回募集
|
資料3で示された方向性を制度の実務に落とし込むのが、資料5と参考資料1です。容量市場は、確保のタイミングそのものを見直します。
容量市場 ─ 需要の2%控除を廃止し「全量調達」へ
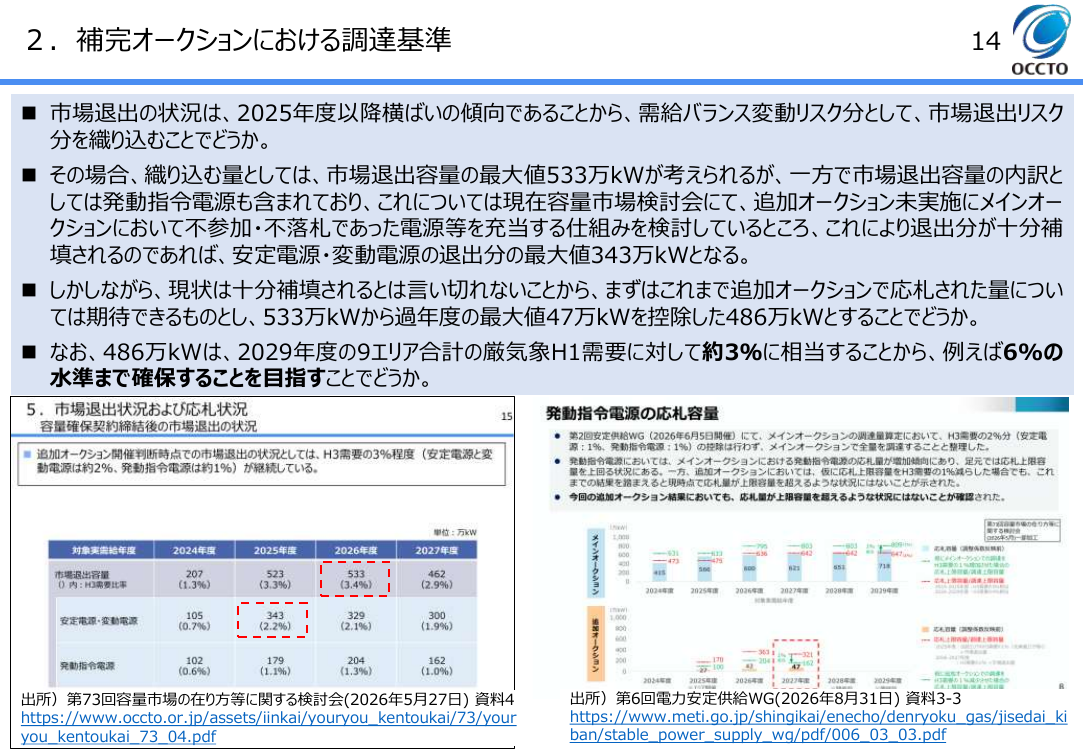
- メインオークションで全量を調達する整理。 現在、メインオークションの調達量算定では、「追加オークションで調達を見込む供給力」としてH3需要の2%分(安定電源1%・発動指令電源1%)を控除しています。参考資料1は、この2%分の控除を行わず、メインオークションで全量を調達することと整理しました。
- 見直しの理由。 追加オークションの開催判断時点で、すでにH3需要の3%程度が市場から退出しています。メインオークションの非落札量と控除している2%分の差は年々小さくなっており、今後も電源の休廃止が新増設を上回る規模で続けば、追加オークションを開いても必要な供給力を確保できなくなる可能性が示されました。加えて、発動指令電源のメインオークションへの応札量は増加傾向で、実需給2028年度以降は応札上限を上回っています。第73回容量市場の在り方等に関する検討会(2026年5月27日)では、2027年度実需給向けメインオークションの約定処理以降で462万kWの電源退出が生じていることも示されています。
- 需要曲線の原案(第14号既報)。 あわせて、第74回容量市場の在り方等に関する検討会(2026年6月30日)で策定された2030年度実需給向けメインオークションの需要曲線原案が確認されました。目標調達量は1億9,690.5万kW(2025年度メインオークションの1億8,996.6万kWに対し約3.65%・693.9万kWの増加)、指標価格(Net CONE)は20,911円/kW(前年10,075円/kW)、上限価格はNet CONEの1.5倍の31,366.5円/kWです。今後は2026年7月末頃に募集要綱と需要曲線を公表し、8〜9月に参加登録、10月に応札、2027年1月以降に約定結果を公表する予定とされています。
予備電源 ─ 第3回募集は東西別に、目安価格は14,860円/kW
- 制度の位置づけと第2回の結果。 予備電源制度は、容量市場で想定していない大規模な電源脱落や急激な需要増、想定外の電源退出に備えて、一定期間内に稼働できる休止電源を確保しておく枠組みで、2024年8月に創設されました。2025年度に実施した第2回募集では、西エリアで約136万kWが落札された一方、東エリアは2年連続で確保できませんでした。西エリアで確保できた背景には、目安価格の引き上げ(初回6,429円/kW→第2回14,399円/kW)などの制度見直しが一定の効果を発揮したと分析されています。
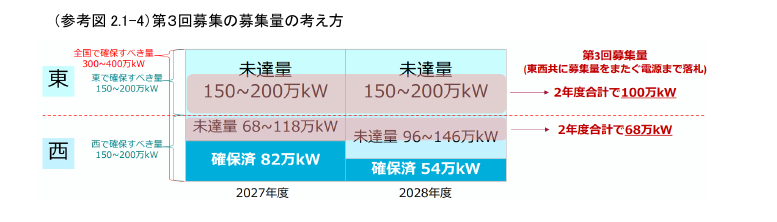
- 確保すべき量と第3回の募集量。 確保すべき予備電源の量は、短期立ち上げ100〜200万kW程度、長期立ち上げ200〜300万kW程度、全体で300〜400万kW程度とされています。第3回募集(2027・2028年度向け)は、東西で確保状況が異なることから別々に設定され、東エリアは2年度合計で100万kW、西エリアは2年度合計で68万kWを募集することとしました。→ 参考資料1 参考図2.1-4
- 目安価格・募集区分・対象電源。 第3回募集の目安価格は、より直近の価格動向を反映する観点から、直近過去3回分(第4回〜第6回)の容量市場メインオークションの上限価格の平均値である14,860円/kWとしました(Net CONE見直しの反映は第4回募集以降に検討)。長期立ち上げと短期立ち上げは1つの募集区分として競争させます。対象となる電源の要件は第2回募集の内容を維持し(送電端容量10万kW以上の火力電源など)、単年度不落札電源や経済的ペナルティを支払って退出した電源などへの対象拡大は、容量市場からの退出を促進しないための措置とあわせて第4回募集に向けて検討します。
- ガイドライン改定の建議2点とスケジュール。 2026年3月、予備電源制度ガイドラインの改定について電力・ガス取引監視等委員会から経済産業大臣に建議が行われました。内容は、(1)立ち上げに必要最小限の経年改修費(資本的支出)を応札価格に織り込むことを認める、(2)休止措置期間中に発生する発電側課金(kW課金)を応札価格に織り込むことを認める、の2点で、いずれも建議どおりガイドラインを改定します。第3回募集は、募集手続を2026年度夏頃に開始し、2026年度冬頃に落札を決定する予定です。あわせて、予備電源制度ガイドライン(案)(参考資料2)と容量市場における入札ガイドライン(案)(参考資料3)が示され、パブリックコメントに付されています。
|
|
需給調整市場 ─ 前日取引化後3回目の検証と上限価格10円への引下げ
|
需給調整市場については、第5号(EPRXの三次調整力②の更新)、第11号(前日取引化後の検証・出力制御指令の重複整理)と追ってきました。本号は、前日取引化の前後を報告した第1回・第2回WG(2026年5月13日・6月5日)に続く3回目のモニタリングです。
- 検証の枠組み。 前日取引化の前後を28日ずつに区切り、前日取引化前(2/14〜3/13)、期間①(3/14〜4/10)、期間②(4/11〜5/8)、期間③(5/9〜6/5)、期間④(6/6〜7/3)として比較しています。今回新たに示されたのは期間③・期間④で、対象商品は複合商品と一次です(二次①は対象期間の応札数が極めて少なく、独自のデータは示されていません)。
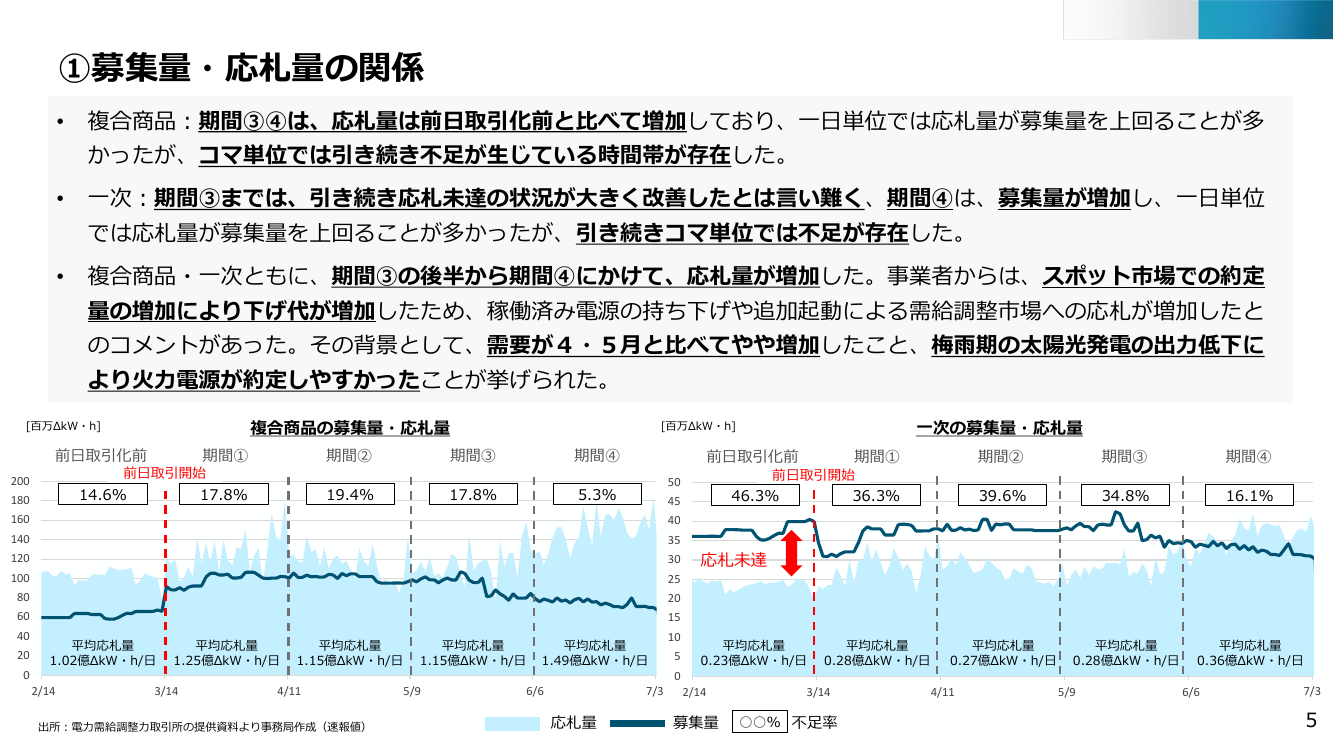
- 募集量と応札量。 複合商品は期間③・④で応札量が前日取引化前より増え、一日単位では応札量が募集量を上回ることが多くなりましたが、コマ単位では引き続き不足する時間帯が残りました(平均応札量は前日取引化前の1.02億ΔkWh/日から期間④の1.49億ΔkWh/日へ)。一次は期間③までは応札未達が大きく改善したとは言い難く、期間④は募集量が増えて一日単位では上回る場面が増えたものの、コマ単位では不足が続きました(平均応札量は前日取引化前の0.23億ΔkWh/日から期間④の0.36億ΔkWh/日へ)。背景として、スポット市場の約定量増加で下げ代が増え、稼働済み電源の持ち下げや追加起動による応札が増えたこと、梅雨期の太陽光出力低下で火力が約定しやすかったことが挙げられています。→ 資料6 p.5(電力安定供給WG 第4回)
- 電源種別の動向(複合商品)。 火力は期間④で応札量が大幅に増え、応札単価は低下しました。水力(揚水)は期間④で応札量が増え、単価はさらに低下。蓄電池は応札量が継続的に増える一方、単価は期間③・④で上昇しました。VPP/DRは期間②・③で増えた後、期間④は期間②と同水準まで減少し、単価は引き続き上限価格付近で推移しています。
- 上限価格付近の約定。 上限価格付近の約定は、量としては全体の一部にとどまる一方、調達費用に相応の影響を与えています。期間③・④では、総約定量に占める割合が3.4%であるのに対し、総調達費用に占める割合は16.8%でした(前日取引化前はそれぞれ6.2%、35.0%)。
- 結論:上限価格を10円へ。 第110回制度検討作業部会では、前日取引化後に市場の競争状況が改善しない場合、一次・二次①・複合商品の上限価格を15円から10円、7.21円などと段階的に引き下げることとされていました。今回の検証では、応札量は増えたものの応札未達が続き、上限価格付近で一定量が約定できる状況も続いているため、競争状況が改善したとは評価し難いと整理されました。これを踏まえ、一次・二次①・複合商品の上限価格を10円へ引き下げ、本年9月1日実需給分から適用してはどうか、とされています。上限価格の引き下げで火力・揚水の一部が市場への応札を減らす可能性はあるものの、その一部は余力活用(メリットオーダーに基づく調達)に置き換わるため調整力の確保に直ちに支障は生じず、高価格帯の約定が抑えられることで調達費用の低減が期待されるとしています。引き下げ後も、市場の競争状況や市場外を含む調達全体の状況を継続的に確認し、必要に応じて募集量や上限価格の在り方を改めて検討するとしています。
なお、需給調整市場に隣接する論点として、一般送配電事業者が行う調整力の公募調達に係る考え方の改定パブリックコメントが電力・ガス取引監視等委員会 第611回で示されています(下記の短信1)。
短信1|電力・ガス取引監視等委員会 第611回(2026年7月6日)
広域機関の業務規程・送配電等業務指針の変更認可について、委員会は認可に異存がない旨を経済産業大臣に回答する案を審議しました。変更内容には、(1)エリア外からの電力融通の際に地内基幹系統の混雑で融通量に制約が生じ安定供給に支障が出るおそれがある場合、広域機関が地内基幹系統の運用容量を緊急的に拡大することを承認できる規定の追加、(2)長期脱炭素電源オークションで既設火力のCCS付火力への改修分を対象に加え、年間のCO2貯蔵率にリクワイアメントを課すためのアセスメント(第3回入札より実施予定)、(3)需給調整市場のΔkW取引に使える連系線利用枠を反対方向の計画潮流を考慮して拡大、(5)2027年4月以降に買取期間が満了する送配電買取分(低圧FIT電源)の大量スイッチング(1年間で約10万件)に備えたスイッチング支援システムの対象拡大、(6)容量市場の経済的ペナルティ未払い事業者が催告に応じない場合に名称を公表するとともに経済産業大臣に報告することの明記、などが含まれます。
あわせて、調整力公募ガイドラインの改定パブリックコメントが示されました。沖縄エリアの調整力公募やブラックスタート機能を持つ電源など「特定地域立地電源」を対象に、まず現行の考え方で公募調達を行い、それでも必要量を確保できない場合は、発電事業者等のプロポーザル等に基づく複数年契約を前提とした相対取引による調達を可能とする改定案です。パブリックコメント終了後、経済産業大臣への建議が予定されています。
短信2|電力・ガス取引監視等委員会 第610回(2026年6月24日)
委員会は、電気事業法およびガス事業法に基づき小売事業者や媒介・取次・代理業者の営業を監視しており、主要な事例を含む2025年度の監視結果を取りまとめ、公表することとしました。公表を通じて小売事業者と需要家に注意喚起を行うもので、小売事業者にとっては自主点検の観点として活用できる内容です(個別の件数・指摘類型は別紙に整理)。
短信3|計画評価及び検証小委員会 第13回(2026年6月25日)
中部関西間連系線の広域系統整備計画について、事業実施主体の関西送配電から工事内容(工事費・工期)が示され、検証の進め方が議論されました。費用の概算額は総額1,218億円(工事費590億円、運転維持費628億円)、工事完了予定は2030年6月、事業実施主体は中部電力パワーグリッドと関西送配電です。主要工事は関ケ原開閉所の新設、北近江開閉所の新設、関ケ原北近江線の新設で、調達の基本方針は競争発注とされています。第4号(送変電設備の標準単価1.6倍改定・広域系統整備委員会第100回)で取り上げた系統整備コストの続報にあたります。
| |
▶ 今後の注目ポイント
容量市場の募集要綱と需要曲線は7月末に公表され、10月に応札、2027年1月以降に約定結果が公表されます。予備電源の第3回募集は2026年度冬頃に落札決定の予定です。確保時期の前倒し・複数年確保・2031年度以降の枠組みは次回以降のWGで詳細設計が進みます。需給調整市場の上限価格10円は9月1日実需給分から適用される見込みで、引き下げ後の競争状況と調達全体の動きが焦点になります。
|
本号のまとめ
7月14日の電力安定供給ワーキンググループ 第4回では、供給力を「いつ・どの制度で確保するか」という実務が具体化しました。資料3は、容量市場で確保されなかった火力(落札後退出約679万kW・非落札約4,722万kW・未応札3,817万kW)の分析を踏まえ、確保時期を実需給の4年前へ前倒しし、確保水準を予備率3%から最大5%へ引き上げ、複数年での確保や2031年度以降の枠組みを検討する方向を示しました。資料5・参考資料1は、これを制度実務に落とし込み、容量市場では需要の2%控除を廃止して全量調達へ、予備電源は第3回募集を東西別(東100万kW・西68万kW・目安価格14,860円/kW)で行うことを整理しました。資料6は、前日取引化後3回目の検証で競争状況の改善が確認できなかったことから、需給調整市場の一次・二次①・複合商品の上限価格を10円へ引き下げ、9月1日実需給分から適用する方針を示しています。いずれも、価格の設計から確保時期・募集の実務へと議論が進んだことを示す内容です。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。
|