本号の構成
新設WGの経緯・目的(トピック01)、第1回会合の5つの議題のそれぞれ(資料5「今後の供給力確保」=トピック02、資料6「予備電源」=トピック03、資料7-3「長期脱炭素電源オークション」=トピック04、資料8「需給調整市場」=トピック05、資料9「非化石価値取引」=トピック06)の合計6トピックでお届けします。なかでも、第3回入札(2026年1月実施)の約定結果と落札電源の詳細分析が同日(5/13)に同時公表された長期脱炭素電源オークション(トピック04)は、電源種ミックスを含めて深掘りしました。- 電力安定供給WG新設の経緯・目的 ─ 容量市場・長期脱炭素・予備電源・需給調整・非化石価値を「単一の場」で議論する初の試み
- 資料5 今後の供給力確保 ─ 2026年度供給計画でEUE基準超過、2030年度実需給までは「既存制度+予備電源強化」、2031年度以降は容量市場の在り方から議論
- 資料6 予備電源 第3回募集の論点 ─ 目安価格 14,860円/kW 案、ガイドライン改定で経年改修費・休止期間中の発電側課金を織り込み可能化
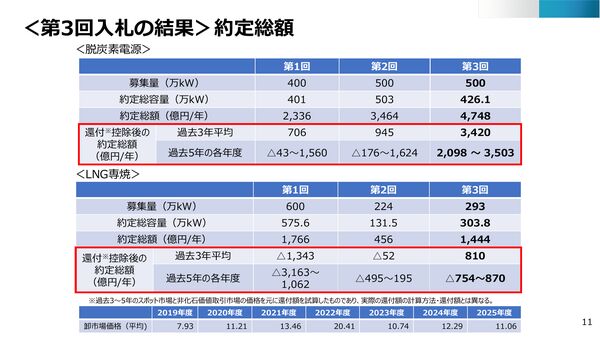
- 資料7-3 長期脱炭素電源オークション 第3回入札の約定結果 ─ 脱炭素426.1万kW(73.9万kW未達)・LNG火力303.8万kW、原子力2件で193.9万kW・蓄電池19件・水素アンモニア5件
- 資料8 需給調整市場 前日取引化(2026/3/13〜)の実績検証 ─ 一次の応札未達は改善せず、複合商品でも一部エリアで不足率上昇
- 資料9 非化石価値取引 中間目標値(確報値)の修正 ─ GF設定基準値の漸減が計算で漏れ、外部調達比率を14.8% → 15.8% に修正
電力安定供給WG新設の経緯・目的 ─ 容量市場・長期脱炭素・予備電源・需給調整・非化石価値を「単一の場」で議論する初の試み
経済産業省・資源エネルギー庁は2026年5月13日、「電力安定供給ワーキンググループ」の第1回会合を開催しました。次世代電力・ガス事業基盤構築小委員会の下に新設されたWGで、安定供給と脱炭素化の両立を担う5つの制度(容量市場・長期脱炭素電源オークション・予備電源・需給調整市場・非化石価値取引)を、単一の場で並列に議論する初の試みです。
新設の経緯 ─ 「供給力確保」が個別議論から横断議論へ
- これまで、各制度は別々の場で議論されてきました:容量市場=制度検討作業部会・電力ガス基本政策小委員会/長期脱炭素電源オークション=制度検討作業部会/予備電源=制度検討作業部会/需給調整市場=制度検討作業部会(前日取引化等)・需給調整市場検討小委員会/非化石価値取引=制度検討作業部会(高度化法フェーズ設計)。
- しかし第3回次世代電力・ガス事業基盤構築小委員会(2025年10月31日)で、「これから当分の間、我が国は、電源移行の過渡期を迎えると考える必要」があり、「2030年代初頭にかけて、特に夏冬の高需要期における電力需給は予断を許さない厳しい状況が続く可能性がある」との問題意識が共有されました(資料5 p.3)。
- さらに、2026年3月末に取りまとめられた2026年度供給計画では、EUE(確率論的必要供給予備力)指標で複数エリアが信頼度基準を超過する厳しい状況となり、個別制度の積み重ねでは安定供給を担保できないリスクが浮き彫りになりました。
新設の目的 ─ 「既存の枠組みを俯瞰し、更なる対応の必要性を改めて検討」
資料5は本WGの目的を明確に示しています(p.16)。
議題の俯瞰 ─ 第1回会合の5論点
- 資料5 今後の供給力確保について(→ 02)
- 資料6 予備電源について(→ 03)
- 資料7-3 長期脱炭素電源オークションについて(→ 04)
- 資料8 需給調整市場について(→ 05)
- 資料9 非化石価値取引について(→ 06)→ 電力安定供給WG 第1回 配付資料一覧(資料1〜9、全11件)
資料5 今後の供給力確保 ─ 2026年度供給計画でEUE基準超過、2030年度実需給までは「既存制度+予備電源強化」、2031年度以降は容量市場の在り方から議論
2026年度供給計画 ─ 2028年度以降、複数エリアで信頼度基準超過
- 2026年度供給計画(2026年3月末取りまとめ)で、2026〜2035年の10年間の電力需給見通しをEUE(確率論的必要供給予備力)指標で確認した結果、複数のエリアで信頼度基準を超過する厳しい状況が示されました(資料5 p.3、6)。
- 原因は、2030年度直前の期間で火力設備量の減少傾向が大幅に加速し、2030年度以降に増加傾向に転じる見込みである一方、2028年度以降の需給バランスが信頼度基準を超過する構造(p.5)。
- 火力減少の背景は、非効率な石炭火力フェードアウト方針と、長期脱炭素電源オークションによるLNG火力リプレース(同一地点でのスクラップ&ビルド)の進行です。
火力発電の休廃止・新増設の推移
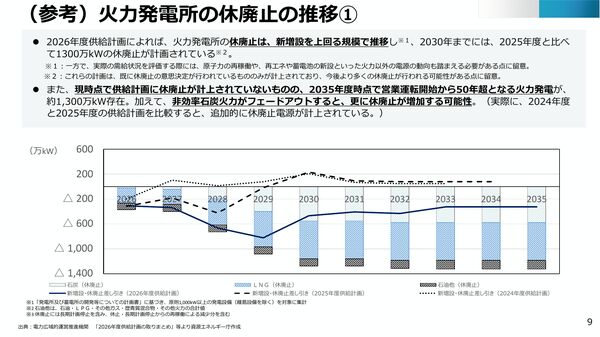
- 休廃止:2030年までに2025年度比で1,300万kWの休廃止が計画済(資料5 p.9)。現時点で計上されていないが2035年度時点で営業運転50年超となる火力は約1,300万kW存在し、非効率石炭フェードアウトでさらに増加可能性。
- 新増設:2030年度以降、長期脱炭素オークションによるLNG火力リプレースを中心に、2035年度には2025年度比で1,000万kW超が見込まれる(p.11)。
これまでの3制度(容量市場・長期脱炭素・予備電源)の実績
| 制度 | 累計実績(資料5 p.15-16より) |
|---|---|
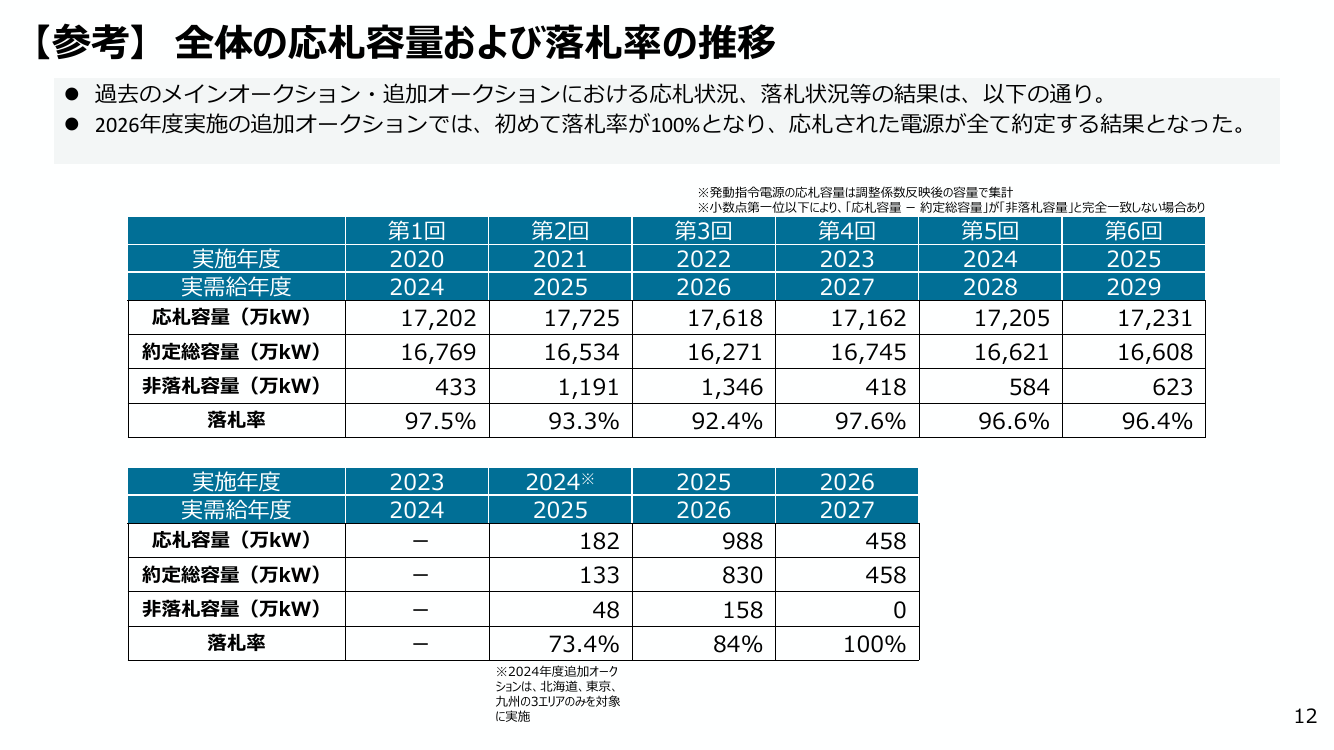
| 容量市場(メインオークション) | 第1〜6回(2024〜2029年度実需給)約定容量 1.66〜1.68億kW/回。2025年度(第6回)約定 16,608万kW |
| 長期脱炭素電源オークション | 第1〜3回累計で 約2,300万kW の投資案件が落札 |
| 予備電源 | 第1〜2回累計で 約136万kW の電源が落札 |
対応の方向性 ─ 2030年度を境にアプローチを区分
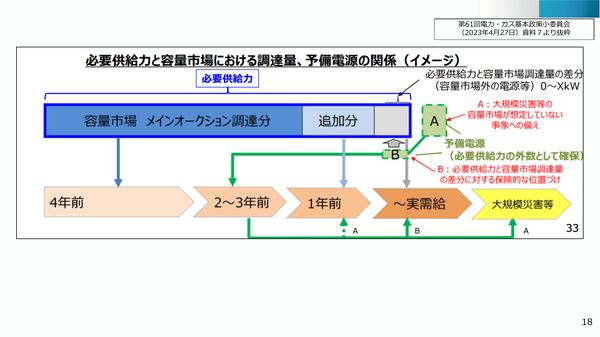
- 2030年度実需給まで:容量市場メインオークションが既に終了(議論済の2030年度含む)。既存の容量市場の枠組みを前提に、予備電源や短期供給力確保策を中心に強化。
- 2031年度実需給以降:2031年度の容量市場メインオークション以降は、容量市場の在り方も含め、既存の制度・市場の在り方を見直す方向で議論。
- 容量市場の課題として、上限価格の存在によるEUE基準超過エリアの発生(過去オークションでは九州・北海道・東北・東京・中部エリア等)、需給の不確実性のkW価値への織り込み難、事後的な退出による剥落、などが指摘されています(p.18)。→ 電力安定供給WG 第1回 配付資料一覧(資料5 全19ページ)
資料6 予備電源 第3回募集の論点 ─ 目安価格 14,860円/kW 案、ガイドライン改定で経年改修費・休止期間中の発電側課金を織り込み可能化
予備電源制度は、大規模災害等による電源脱落や需要急増時に、休止中の予備電源を稼働させて供給力不足を防ぐ枠組み(容量市場の安定電源に区分される10万kW以上の火力で、メインオークションで2年連続不落札・未応札の電源等が対象)。第1回・第2回募集の累計で約136万kWが落札済みです。本日の論点は、2026年度に予定される第3回募集の募集要件6項目です(p.2)。
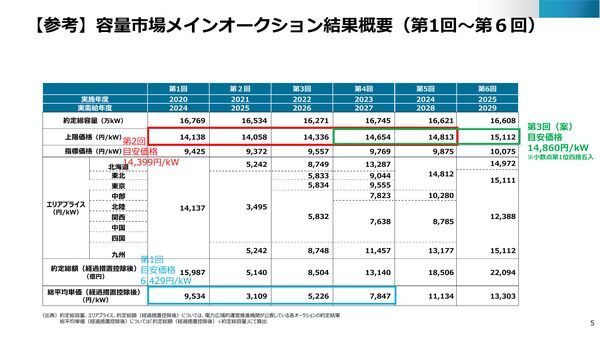
① 目安価格 ─ 第2回 14,399円/kW → 第3回(案)14,860円/kW
- 第1回募集(目安価格6,429円/kW)では応札ゼロでしたが、第2回(同14,399円/kW・容量市場メインオークション過去5回平均の上限価格)では複数応札があり、目安価格は事業者の応札判断と概ね合致したと評価(p.4)。
- 第3回案は、より直近の価格動向を反映する観点から、過去5回平均ではなく直近3回(第4〜6回)平均の上限価格=14,860円/kWを採用する方向。容量市場の指標価格(Net CONE)見直し議論の反映は第4回募集以降に持ち越し。
② 対象電源/③ 調達方式
- ② 対象電源:「容量市場で単年度不落札等となった電源」「経済的ペナルティで容量市場退出した電源」を対象に追加する意見はあるが、予備電源制度が容量市場からの退出インセンティブとして機能するリスクを引き続き避ける必要があるため、第3回は現行(2年連続不落札等)を維持(p.6)。
- ③ 調達方式:電源状態が個別に大きく異なり、対象候補電源数が限定的な状況を踏まえ、第3回も事業者提案(総合評価)方式を継続(p.7)。
④ 価格規律(建議事項2点)─ ガイドライン改定で2項目を織り込み可能化
電取委から経産大臣宛て建議(2026年3月10日)に基づく改定です(p.8〜10)。
- (1) 経年改修費(資本的支出):立ち上げプロセスでの稼働に必要な事前修繕・経年改修費を応札価格に織り込むことを認める。ただし「リクワイアメントを満たすために必要最小限の範囲」に限定し、技術評価・監視で精査。
- (2) 休止期間中の発電側課金(kW課金):第2回までは織り込み不可だった休止維持期間中の発電側課金を、第3回から織り込み可能化。
⑤ 短期立上げプロセス / ⑥ スケジュール
- ⑤ 短期立上げプロセス:第1〜2回は「一般送配電事業者によるkW公募」が暫定措置だったが、第113回制度検討作業部会(2026年4月3日)で「短期の供給力確保策の検討を深める」と整理。第3回以降は新たな短期供給力確保策への応札を想定(p.13)。
- ⑥ スケジュール:募集手続は2026年度夏頃開始、評価・監視を経て、2026年度冬頃に落札決定(p.14)。→ 電力安定供給WG 第1回 配付資料一覧(資料6 全14ページ)
資料7-3 長期脱炭素電源オークション 第3回入札の約定結果 ─ 脱炭素426.1万kW(73.9万kW未達)・LNG火力303.8万kW、原子力2件で193.9万kW・蓄電池19件・水素アンモニア5件
2026年5月13日、第3回入札(2026年1月実施・応札年度2025年度)について、OCCTOから約定結果、電取委から応札価格監視結果が同日公表されました。同日の電力安定供給WG資料7-3でも結果が報告されています。
募集量・落札容量・約定総額
| 区分 | 募集量 | 応札 | 落札 | 未達 |
|---|---|---|---|---|
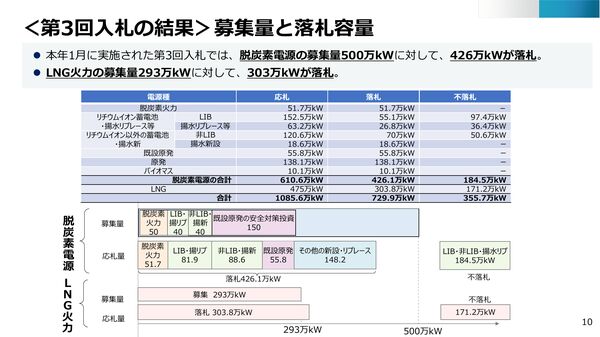
| 脱炭素電源 | 500万kW | 610.6万kW | 426.1万kW | 73.9万kW |
| ─ うち脱炭素火力(上限50万kW) | 50万kW | 51.7万kW | 51.7万kW(4件) | ─ |
| ─ うち蓄電池・揚水リプレース等(上限40万kW) | 40万kW | 152.5万kW | 81.9万kW(上限超過) | ─ |
| ─ うち蓄電池・揚水新設(上限40万kW) | 40万kW | 120.6万kW | 88.6万kW(上限超過) | ─ |
| ─ うち既設原発の安全対策投資(上限150万kW) | 150万kW | 55.8万kW | 55.8万kW | ─ |
| ─ うち募集上限なし新設(原発・バイオマス) | ─ | 148.2万kW | 148.2万kW(全件) | ─ |
| LNG専焼火力 | 293万kW | 475万kW(7件) | 303.8万kW(4件) | ─ |
| 合計 | ─ | 1,085.6万kW | 729.9万kW | ─ |
- 約定総額(脱炭素電源):第1回 2,336億円/年 → 第2回 3,464億円/年 → 第3回 4,748億円/年(資料7-3 p.11)
- 約定総額(LNG専焼):第1回 1,766億円/年 → 第2回 456億円/年 → 第3回 1,444億円/年
電取委の応札価格監視結果(5/13公表)
- 監視対象:マルチプライス方式の特性上、落札候補となる応札案件全件(23者34電源)。
- 結果:応札価格に含めることが認められない金額を確認、18者26電源に通知。17者25電源は再算定された応札価格を提出、1者1電源は投資回収困難として応札取下げ。
- 金額影響:監視後の応札取下げに備えて追加で監視した案件を除いた電源(23者33電源)の当初約定総額 約6,276億円/年。応札価格からの減額 約4億円/年、応札取下げに伴う減額 約80億円/年。
- 認められなかった項目の例:建設費のうち供給力提供開始年度に発生する運転維持費、土地・電話加入権など非償却資産の残存簿価、ガイドラインで認められた予備費の範囲を超える部分、人件費のうち「2倍の水準」を超え合理的理由が認められない部分、消費税分が二重に算定された費用 など。
落札電源の詳細分析(脱炭素電源28件・OCCTO別紙より集計)
電源種別の構成(脱炭素電源 合計426.1万kW・28件)
| 電源種大分類 | 件数 | 容量 | 構成比 |
|---|---|---|---|
| 原子力(新設+既設安全対策投資) | 2 | 193.9万kW | 45.5% |
| 蓄電池(LIB+非LIB) | 19 | 125.1万kW | 29.4% |
| 水素・アンモニア専焼/混焼・バイオマス専焼 | 5 | 61.8万kW | 14.5% |
| 揚水(新設+リプレース) | 2 | 45.3万kW | 10.6% |
主要落札電源(容量上位)
- 電源開発 大間原子力発電所(原子力 新設、138.1万kW)── 単独で脱炭素枠の32.4%
- 北海道電力 泊発電所1号機(既設原発の安全対策投資、55.8万kW)── 既設原発枠(上限150万kW)の唯一の応札・落札
- 東京電力リニューアブルパワー 塩原発電所2号機(揚水リプレース、26.8万kW)
- 北海道電力 京極発電所3号機(揚水 新設、18.6万kW)
- CEF H2 三池発電所(水素専焼、14.6万kW)
- 北海道電力 苫東厚真発電所4号機(既設火力のアンモニア混焼改修、13.2万kW)
- コベルコパワー神戸 神戸発電所1号機(アンモニア混焼改修、13.1万kW)
- ホクエナジー 第一発電所(水素専焼、10.7万kW)
- イーレックス イーレックス新潟(仮称)(バイオマス専焼、10.1万kW)
- 蓄電池(19件、リチウムイオン10件 55.1万kW+それ以外9件 70.0万kW)── 多数のSPC・合同会社が応札
事業者別の上位:(1) 電源開発 138.1万kW(大間1件)、(2) 北海道電力 87.6万kW(泊1号+京極3号+苫東厚真4号の3件)、(3) 蓄電所3号 28.2万kW(2件)、(4) 東京電力リニューアブルパワー 26.8万kW(塩原2号 1件)、ほか海外勢含む SPC・合同会社が多数。
LNG専焼火力(4件・303.8万kW)
- JERA 袖ケ浦火力新1号 / 新2号(各77.7万kW、合計155.4万kW)── JERA一社で約半分
- 九州電力(仮称)新小倉発電所6号機(90万kW)
- 北陸電力 富山新港LNG2号機(58.4万kW)
第4回入札(2027年1月予定)に向けた検討論点
- 本日提示された論点は CCSのCO2回収率の定義見直し(p.15〜18)。現行「定格出力時のCO2発生量に対するCO2回収量の割合」(kW的)から、「想定年間CO2発生量に対する想定年間CO2回収量の割合」(kWh的)へ変更する方向で、CCS設備の能力を最大限活用できる設計に。
- 次回以降、第4回入札の上限価格・募集量・その他個別電源の論点を議論予定。→ 電取委 監視結果(PDF)/OCCTO 約定結果 別紙:落札電源一覧(PDF)/OCCTO 容量市場(公表ページ)
資料8 需給調整市場 前日取引化(2026/3/13〜)の実績検証 ─ 一次の応札未達は改善せず、複合商品でも一部エリアで不足率上昇
前日取引化の制度的背景
- 2026年3月13日(3月14日受渡分)から、需給調整市場の一次〜三次①(複合市場)が「前の週」から「前日」へ取引時期変更(前日取引化)。同時に、取引単位を3時間→30分(30分コマ化)に変更(p.4)。
- 募集量を従来の3σ相当から1σ相当へ削減、上限価格を19.51円→15円/ΔkW・30分へ引下げ(一次・二次①)。
- 第108〜110回制度検討作業部会で決定された一連の措置の効果検証が、本日の議論の中心。
前日取引化前後の実績(2026/2/14〜3/13 vs 3/14〜4/10)
| 項目 | 複合商品 | 一次(単独) |
|---|---|---|
| 平均応札量 | 1.02億ΔkW・h/日 → 1.25億ΔkW・h/日 | 0.23億ΔkW・h/日(前後ほぼ同等) |
| 不足率 | 14.6% → 17.8%(上昇) | 46.3% → 36.3%(改善も依然高水準) |
- 複合商品:応札量は増加したが、一日単位では応札量が募集量を上回ることが多い一方、応札時間単位ごとでは不足が生じており不足率は上昇(p.7)。
- 一次:応札量は増加し不足率は低下したが、応札未達の状況が大きく改善したとは言い難い水準。
エリア別の差異/応札価格・電源種別の動向(複合商品)
- 複合商品(p.8):応札量増加で不足率低下のエリア(東京・中部・四国)、応札量減少で不足率上昇のエリア(北陸・関西・中部の一部)が混在。北海道は不足率0% → 5.4%、東北・東京・中部は上昇〜低下が分かれる結果。
- 一次(p.9):東北・東京は不足率70%超で高止まり、北陸・関西・中国は応札量減少で不足率上昇、四国・九州は応札量増加で不足率低下。
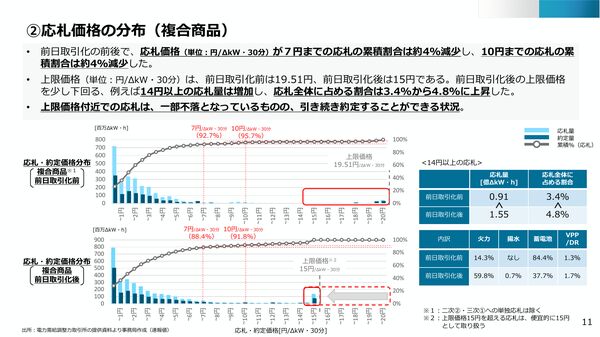
- 応札価格分布:7円までの応札の累積割合は約4%減少、10円までの累積割合も約4%減少、14円以上の応札全体に占める割合は3.4% → 4.8%へ上昇(p.11)。上限価格付近の応札集中傾向。
- 電源種別(p.10):火力は応札量増加・単価上昇、揚水は応札量減少・単価上昇(依然他電源より低廉)、蓄電池は応札量増加・単価低下(依然高単価)、VPP/DRは応札量横ばい・単価上限付近へ上昇。
余力との比較/三次②の動向/経産省の総括
- 2026年1月時点の余力の平均単価は0.93円/kW・30分で、同月の複合商品平均約定単価(3.15円/ΔkW・30分)より低廉(p.14)。前日取引化後の複合商品平均約定単価は2.86円/ΔkW・30分。
- 三次②の応札量は減少(0.91 → 0.44億ΔkW・h/日)、平均約定単価は0.98円 → 2.90円/ΔkW・30分へ上昇(p.16)。複合商品との単価が同水準となり、明確な応札偏りは確認されないが、引き続き監視が必要。
- 経産省の総括:「前日取引化と一次・二次①の募集量削減により、応札量増加・一次の不足率改善が見られたものの、現時点では応札未達や上限価格付近での約定が継続しており、十分な競争が働いているとは評価しがたい」(p.17)。(a) 前日取引開始後1か月のデータで事業者行動が固まっていない、(b) 年度切替えで契約関係が変わる、(c) 系統用蓄電池等の新規リソースの参入が予想される ── 3点から、引き続き検証が必要。→ 電力安定供給WG 第1回 配付資料一覧(資料8 全17ページ)
資料9 非化石価値取引 中間目標値(確報値)の修正 ─ GF設定基準値の漸減が計算で漏れ、外部調達比率を14.8% → 15.8% に修正
第6号で詳述した「制度検討作業部会 第二十四次中間とりまとめ」のフォロー論点として、2026年度の中間目標値に向けた需給の検証(確報値)の修正が報告されました。
修正の内容
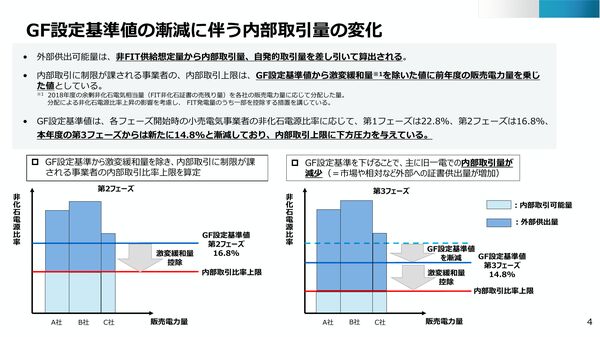
- 第113回制度検討作業部会(2026年4月3日)で報告した確報値で、第3フェーズにおけるGF(化石電源グランドファザリング)設定基準値の漸減措置が、対象事業者の内部取引可能量の計算で考慮されていなかった(p.5)。
- GF設定基準値の漸減分を反映させ、外部供出可能量を再試算した結果:
| 項目 | 修正前(確報値) | 修正後 |
|---|---|---|
| 外部供出可能量 | 約1,270億kWh | 約1,354億kWh |
| 外部調達比率 | 約14.8% | 約15.8% |
| 内部取引比率 | 約27% | 約22% |
- 修正後の外部調達比率15.8%は、2025年度の外部調達比率(約15.0%)と比較して同程度(GF漸減措置考慮で対前年微増)であり、水準の妥当性は損なわれないと判断(p.5)。
原因と再発防止/第3フェーズ(2026〜2028年度)の前提整理
- 速報値算定時にGF設定基準値の考慮が漏れており、確報値計算では「速報値から前提が変化した数値を変更して計算」したため、前提となる数値全ての確認が実施されていなかったことに起因(p.5)。今後、中間目標値検討時は算定に用いる主要諸元の値を十分に精査し、計算根拠の確認を実施することとしている。
- 非FIT供給想定量:約3,351億kWh/FIT発電量想定量:約1,446億kWh/外部供出可能量:約1,354億kWh/内部取引比率:約22%/自発的取引比率:約7%/需要想定量:約8,159億kWh/需給バランス:1.05(速報値の需給バランスを維持)/外部調達必要量:約1,290億kWh(p.9)
- GF設定基準値は、フェーズ進行に伴い第1フェーズ22.8% → 第2フェーズ16.8% → 第3フェーズ14.8%と漸減しています(p.4)。→ 電力安定供給WG 第1回 配付資料一覧(資料9 全9ページ)
ENERGY ADVISOR REPORT は、電力制度の最新動向を毎週お届けする無料ニュースレターです。
審議会資料を読み込む時間が取れない方でも、制度変更の最新動向を効率よく把握できます。
© 2026 ENERGY ADVISOR / プライバシーポリシー