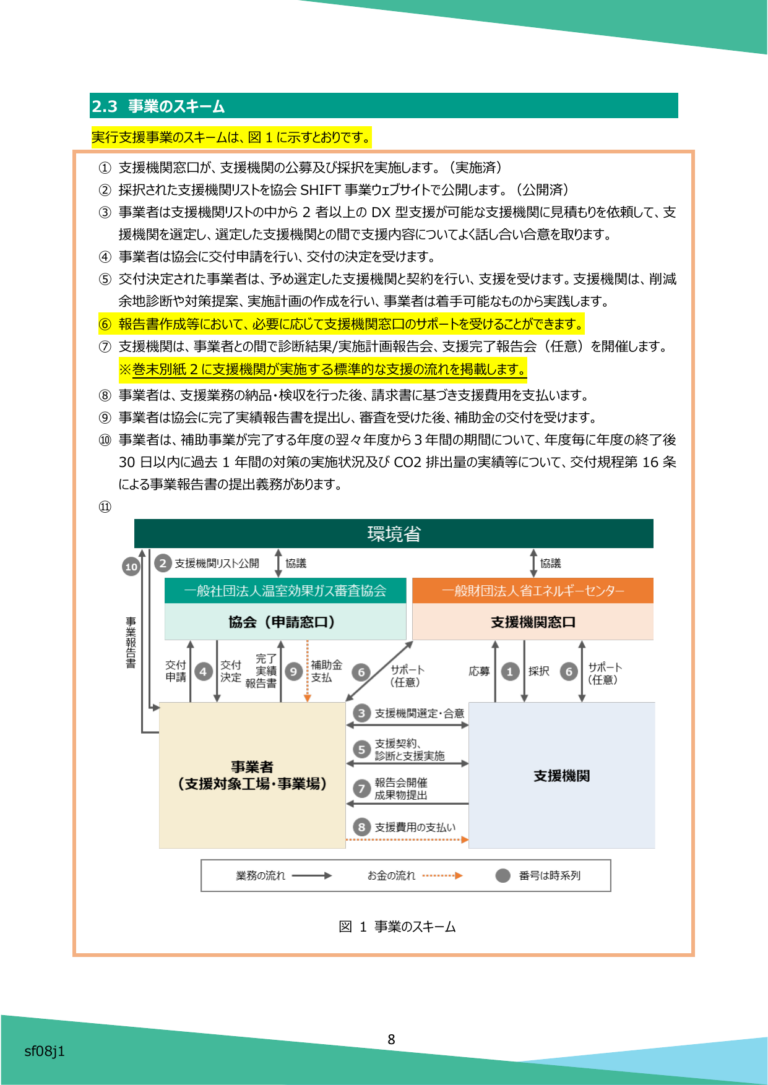
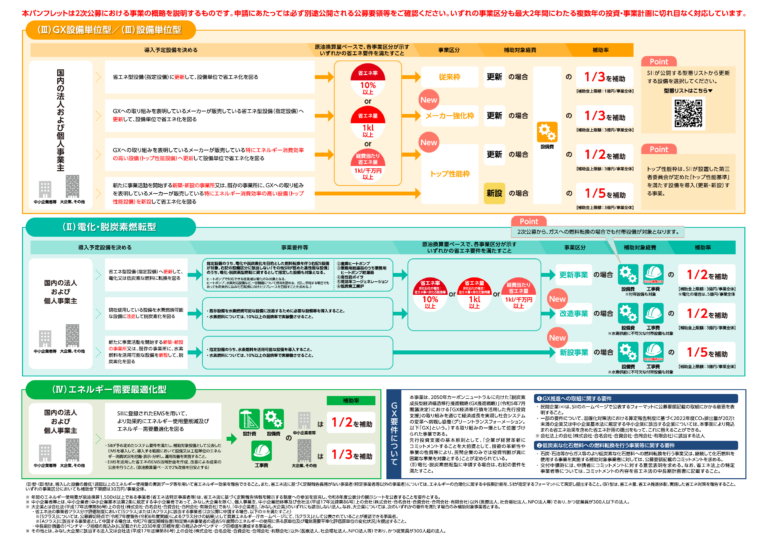
本連載「中小企業と脱炭素」では、第1回から第12回まで、取引先から排出量の報告を求められる仕組みから、自社の排出量の数え方、削減の進め方、使える補助金までを順を追って解説してきました。ここでは、連載全体を通じて寄せられやすい質問を20問のQ&Aとして整理し、気になる質問から拾って読めるよう、該当する回への案内もあわせてわかりやすく解説します。
この記事のポイントです。
- 「そもそも編」「算定編」「削減編」「お金編」「取引先対応編」の5つのカテゴリ、計20問のQ&Aで構成しています。
- 個々の回答は要点にとどめており、詳しい内容は本文中のリンク先(該当回)で確認できます。
- 断定や保証を避け、事実として起こり得ることと、一般的に推奨される対応を分けて記載しています。
- 数値を伴う回答には、一次資料への出典を明記しています。
目次
そもそも編
Q1. 取引先から「CO2排出量を教えてください」というアンケートが届きました。これは何か違反を疑われているのでしょうか。
いいえ、法律違反を疑われているわけではありません。多くの場合、取引先である大企業が、自社だけでなく仕入れ先を含めた「サプライチェーン全体の排出量」を把握・開示しようとする動きの一環として、取引先に一律に依頼しているものです。経済産業省の資料によると、こうした要請を受ける中小企業の割合は2023年の8.5%から2024年には12.0%へと増加しており、特定の企業だけが狙われているわけではないことがうかがえます。
出典:経済産業省「中小企業のGX推進に向けて」(2026年1月)p.3
 DENLOG
質問票が届くと身構えてしまいがちですが、依頼の背景を知っておくだけでも受け止め方は変わるのではないでしょうか。
Q2. CO2排出量の計算(算定)は法律で義務付けられているのですか。
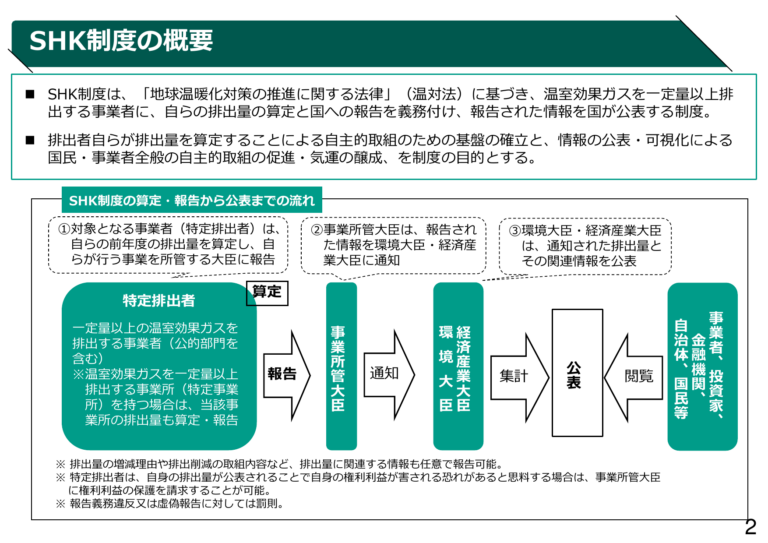
多くの中小企業にとっては、法律上の直接的な義務ではありません。温対法に基づくSHK制度や省エネ法の報告義務は、エネルギー使用量が原油換算1,500kl/年以上といった一定規模以上の事業者が対象で、多くの中小企業はこの基準に達しません。中小企業に届く算定・報告の依頼の多くは、SBTやCDPといった任意の枠組みを通じて、あるいは取引先が独自に求めるものとして発生しています。つまり「法律だから応えなければならない」というより、「取引先との関係の中で応えるかどうかを検討する」という性格のものです。
Q3. 脱炭素対応は結局いくらかかりますか。
対策の種類によって大きく異なります。空調の設定温度見直しやデマンド管理といった運用改善はほぼ0円で始められ、契約・料金メニューの見直しも通常は追加の設備投資を伴いません。一方、太陽光発電や高効率設備への更新といった設備投資はまとまった初期費用が必要ですが、補助金や税制優遇と組み合わせることで負担を軽くできる場合があります。つまり「いくらかかるか」は、どの段階まで対応を進めるかによって変わるというのが実情です。
Q4. 従業員数十人程度の小さな会社ですが、脱炭素対応は本当に関係がありますか。
規模の大小にかかわらず、取引先の中に大企業や上場企業が含まれていれば、関係が生じる可能性があります。取引先がサプライチェーン全体の排出量を把握しようとする際、規模の小さい取引先だからといって対象から除外されるとは限らないためです。実際に要請を受ける中小企業の割合は年々増加している傾向が確認されており、現時点で依頼が来ていない場合でも、将来届く可能性を踏まえて準備しておくと安心です。
算定編
Q5. CO2排出量はどうやって計算すればいいですか。専門知識がなくてもできますか。
電気の使用に伴う排出量(Scope2)は、「電気使用量(kWh)×排出係数(t-CO2/kWh)」という掛け算だけで算定でき、電気使用量は毎月の請求書、排出係数は環境省・経済産業省が公表する一覧表でそれぞれ確認できます。燃料の使用に伴う排出量(Scope1)も、燃料使用量に、あらかじめ計算済みの排出係数を掛けるだけで算定できます。特別なシステムを導入しなくても、表計算ソフトと過去12ヶ月分の請求書があれば着手できる作業です。
Q6. Scope1・Scope2・Scope3の違いがよく分かりません。
Scope1は自社での燃料の燃焼など直接の排出、Scope2は購入した電気・熱の使用に伴う間接排出、Scope3は自社の事業活動に関連する他社(仕入れ先や輸送業者など)の排出を指します。取引先からの依頼が「自社全体の排出量」を聞いているのか、「この製品1個あたりの排出量(カーボンフットプリント、CFP)」を聞いているのかによっても、必要な作業がまったく異なるため、依頼内容をまず見極めることが対応の第一歩になります。
Q7. 排出係数とは何ですか。どこで調べればいいですか。
排出係数とは、電気や燃料の使用量1単位あたりにどれだけのCO2排出を伴うかを示す数値のことです。電気の場合、環境省・経済産業省が毎年度「電気事業者別排出係数」として契約する電気事業者ごとに公表しており、同じ電気事業者でも料金メニューによって異なる係数が設定されている場合があります。係数は毎年度更新されるため、算定のたびに自社が契約している事業者・メニューの最新の公表値を確認する必要があります。
Q8. 自分で算定する自信がありません。無料や低額で相談できるところはありますか。
あります。独立行政法人中小企業基盤整備機構は、全国の地域本部でカーボンニュートラルに関する無料の相談窓口を設けています。このほか、低額で利用できる省エネお助け隊やECCJの省エネ最適化診断、自治体によっては完全無料の省エネ診断もあります。まずは無料の窓口で全体像を相談し、必要に応じて有料の診断に進む、という順番であれば無理がありません。
削減編
Q9. CO2排出量を減らすには何から始めればいいですか。
費用がかからない対策から順番に検討するのが基本の考え方です。具体的には「運用改善(空調設定の見直し・デマンド管理など、ほぼ0円)→契約見直し(電力契約や料金メニューの見直し)→設備投資(高効率設備・太陽光など)」という3段階に整理できます。いきなり大きな設備投資の是非を判断する必要はなく、まずは身近な運用改善から着手できます。
Q10. 電気を再エネ由来のものに変えるだけで十分ですか。
再エネメニューへの切替はScope2排出量を下げる有効な手段の一つですが、それだけで取引先からの要請すべてに応えられるとは限りません。要請が排出量の把握・報告にとどまる段階なのか、具体的な再エネ比率や削減目標の達成を求められているのかによって、必要な対応の水準は変わります。また、再エネメニューには追加料金がかかる場合があるため、コストとの見合いを確認したうえで判断することになります。
Q11. 太陽光発電を設置すれば元は取れますか。
一概には言えません。投資回収年数の目安は、「年間発電量×自家消費率×電気料金単価=年間削減額」を求め、初期投資額をこの年間削減額で割ることで、自社の実績値をもとに計算できます。自家消費率や電気料金単価、設備の見積額によって年数は大きく変わるため、過去の実績や一般的な目安に基づく試算であり、将来の発電量や電気料金の水準を保証するものではない点に注意が必要です。
Q12. 省エネ設備に入れ替えないと削減はできませんか。
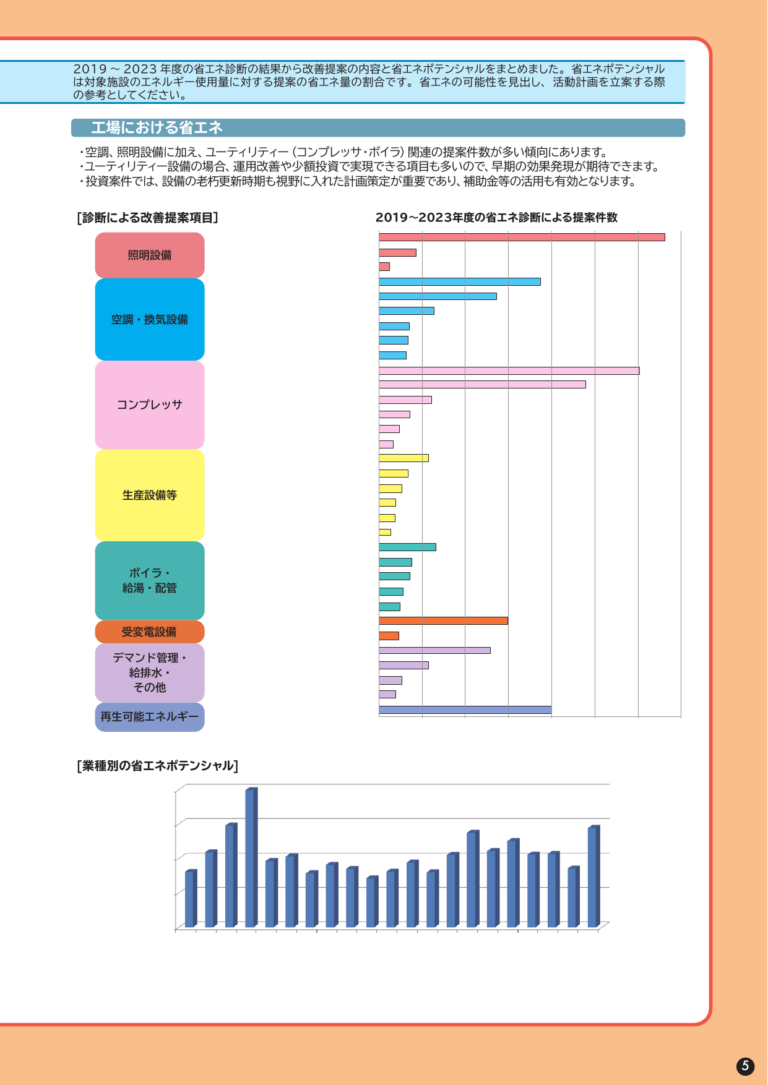
そうとは限りません。空調のフィルター清掃、設定温度の緩和、不要時間帯の消灯、デマンド管理といった、既存設備のままでも取り組める運用改善だけで、一定の効果が確認されている診断事例もあります。設備投資は、運用改善・契約見直しを行ってもなお削減目標に届かない場合に検討する、いわば後の段階の選択肢です。
DENLOG「設備を入れ替えないと始まらない」と考えて足が止まっている方もいるのではないでしょうか。まずは費用のかからない対策から着手できることを知っておくと、動き出しやすくなると考えられます。
お金編
Q13. 補助金は誰でももらえますか。
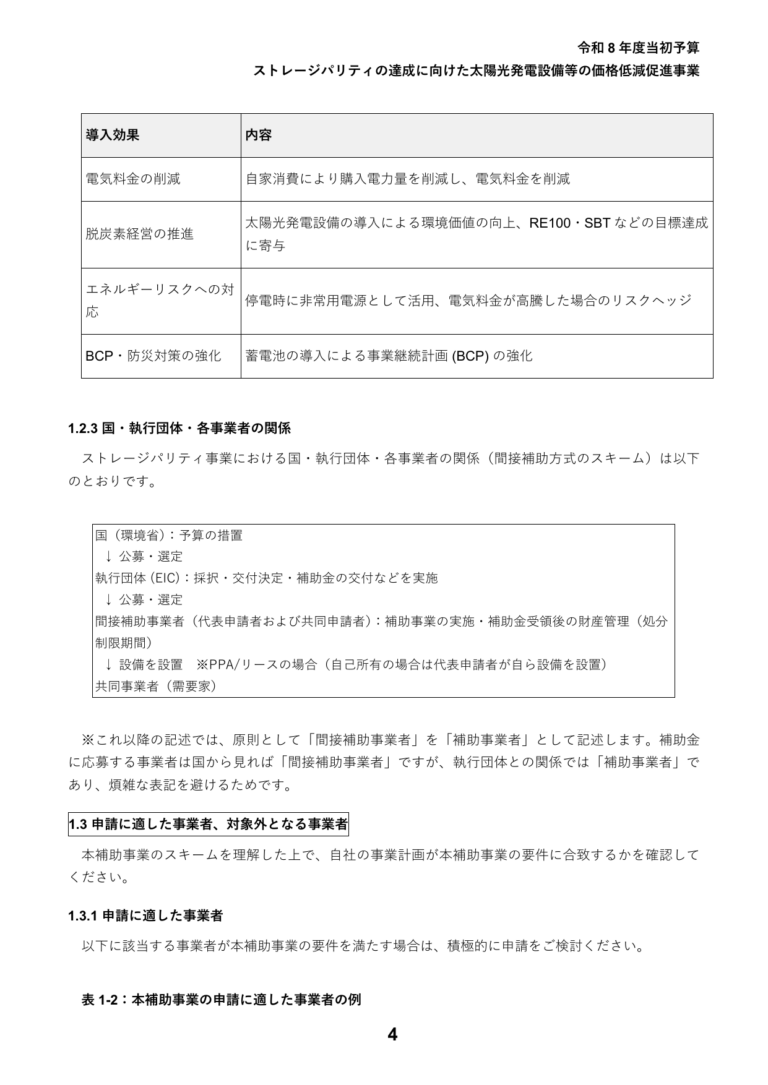
申請すれば必ず採択されるわけではありません。補助金にはそれぞれ対象者の条件や予算の上限があり、審査を経て採択の可否が決まります。対象者の細かな条件は制度ごとに異なり、同じ制度でも年度の公募要領で変わることがあります。要件を満たすかどうかは、実際に申請する制度のその年度の公募要領で確認する必要があります。
出典:環境省・環境イノベーション情報機構「令和8年度当初予算 ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業 公募要領」
Q14. 補助金の申請は自分でできますか。専門家に頼む必要がありますか。
申請書類自体は事業者自身が作成することもできます。ただし、他人の依頼を受けて報酬を得て官公署に提出する書類を作成・代行する行為は行政書士の独占業務にあたるとされており、無資格の者がこれを代行することは認められていません。一方、制度の要件を調べる、一般的な助言を受けるといった「相談」の範囲は、資格がなくても行うことができます。
出典:e-Gov法令検索「行政書士法」(昭和二十六年法律第四号)
Q15. 太陽光・蓄電池を導入する際に使える補助金はありますか。
代表的なものに、環境省の「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」があります。太陽光発電設備は1kWあたり定額4万円(第三者所有によるPPA・リースの場合は5万円)、業務・産業用の蓄電池は1kWhあたり定額3.9万円を基準額とし、1事業者あたり合計6,000万円を上限に交付される制度です(2026年7月時点、令和8年度当初予算による公募内容)。公募期間や要件は年度によって変わるため、申請前に必ず最新の公募要領を確認してください。
出典:環境省・環境イノベーション情報機構「令和8年度当初予算 ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業 公募要領」
Q16. 補助金以外に使える税制の優遇はありますか。
あります。対象設備の取得前に経営力向上計画の認定を受けておくことを原則として、即時償却または取得価額の10%(資本金3,000万円超の法人は7%)の税額控除を選べる「中小企業経営強化税制」があり、2027年3月31日までの措置とされています。Q15の太陽光発電設備については、全量売電を目的とする設備は対象外とされ、自家消費と組み合わせる場合でも売電が見込まれる電気量の割合によっては対象外になることがあるため、対象になるかどうかは個別に確認が必要です。補助金は審査があり不採択となる場合もありますが、税制優遇は要件を満たせば適用される仕組みであるため、あわせて検討する価値があります。なお、受け取った補助金自体は法人税・所得税の課税対象になり、固定資産の取得に充てた場合は圧縮記帳により課税を将来へ繰り延べられる場合があります。
出典:中小企業庁「中小企業経営強化税制」、中小企業庁「中小企業経営強化税制についてのQ&A」、国税庁タックスアンサーNo.2202「国庫補助金等を受け取ったとき」
取引先対応編
Q17. 取引先の質問票を無視するとどうなりますか。
質問票への回答は、多くの場合、法律上の義務ではなく取引先との個別のやり取りです。そのため、回答しなかった場合に一律にどうなるかを断定することはできません。ただし、取引先が自社のサプライチェーン全体の排出量を把握するためにこのデータを必要としている以上、回答がないままでは今後のやり取りに何らかの影響が生じる可能性はあります。分かる範囲だけでも回答し、算定が途中である旨をあわせて伝えるといった対応のほうが、無回答のままにするより現実的です。
Q18. 取引先からCDPのような質問票が届きました。何を書けばいいですか。
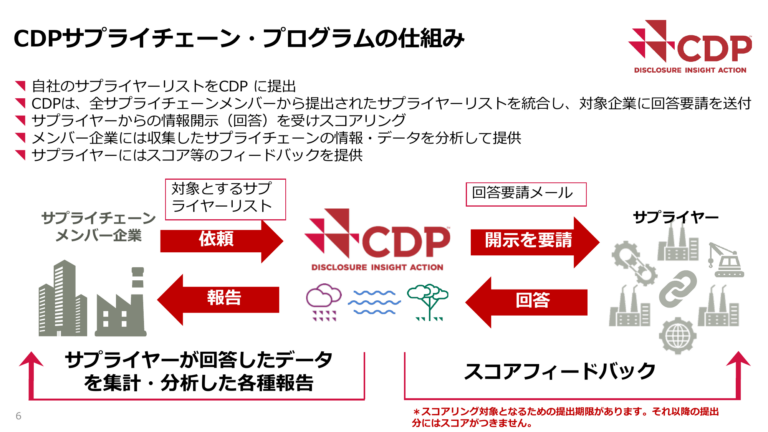
CDPとは、気候変動などの情報開示を企業に求める国際的な団体、またはその質問書のことで、購買企業がサプライチェーンプログラムを通じて取引先に開示を要請する仕組みがあります。こうした質問票は、排出量実績・削減目標・再エネ比率・ガバナンス体制といった項目に大きく整理できることが多く、算定済みの数値とその算定方法、今後の計画を簡潔に示せば、回答としての体裁は整います。
Q19. 削減目標を聞かれましたが、まだ何も決めていません。どう答えればいいですか。
目標が未設定であれば、その旨と、現在検討中である旨を書けば十分です。取引先が質問票を通じて確認したいのは、多くの場合、実態を把握したうえで誠実に回答しているかどうかであり、体制の完成度そのものではないと一般的には考えられています。無理に体裁を整えようとするより、決まっていることと決まっていないことを分けて答えるほうが現実的な対応です。
DENLOG「何も決まっていないから答えられない」と後回しにしてしまうより、現状をそのまま書くほうが結果として進めやすいのではないでしょうか。
Q20. 排出量の数値を良く見せるため、実際より少なめに申告してもよいでしょうか。
おすすめできません。算定に使う電気使用量や排出係数は、請求書や公的機関の公表資料といった、後から確認できる情報にもとづいています。実態と異なる数値を申告した場合、後の確認やより詳しい算定を行う段階で不整合が明らかになる可能性があります。現状の数値をそのまま伝え、算定の範囲や体制が発展途上であればその旨をあわせて伝えるという対応のほうが、結果として評価されやすいと一般的には考えられています。
まとめ
この番外編では、本連載でよく寄せられる質問を、「そもそも編」「算定編」「削減編」「お金編」「取引先対応編」の5つのカテゴリ・計20問のQ&Aに整理しました。取引先からの要請の多くは法律上の義務ではなく取引先との個別のやり取りであること、CO2の算定は請求書と公表資料があれば自社でも着手できること、削減は費用のかからない対策から段階的に進められること、補助金・税制には条件と手続きがあること、取引先への回答は完璧さより誠実さが重視される傾向にあること、といった点が、各カテゴリを通じた共通の骨子です。個々の質問についてより詳しく知りたい場合は、本文中のリンク先の各回をご覧ください。
あわせて読みたい
- 第1回:サプライチェーン脱炭素とは何か——取引先からCO2排出量の報告が求められる仕組み
- 第7回:削減の順番——運用改善・契約見直し・設備投資の3段階
- 第11回:中小企業が使えるエネルギー・脱炭素関連の補助金 全体地図【2026年度版】
- 第12回:脱炭素の年間実務——算定・報告・取引先への回答・補助金公募の1年
参考資料(一次情報)
- 経済産業省「中小企業のGX推進に向けて」(2026年1月)(https://www.meti.go.jp/policy/energy_environment/global_warming/SME/pamphlet/gx_gaiyou.pdf)
- 環境省 グリーン・バリューチェーンプラットフォーム「Scope3排出量とは」(https://www.env.go.jp/earth/ondanka/supply_chain/gvc/estimate_03.html)
- 環境省・経済産業省「温室効果ガス排出量算定・報告マニュアル Ver.6.1」(https://policies.env.go.jp/earth/ghg-santeikohyo/files/manual/chpt2_6-1.pdf)
- 環境省・経済産業省「算定方法・排出係数一覧」(https://policies.env.go.jp/earth/ghg-santeikohyo/calc.html)
- 独立行政法人中小企業基盤整備機構「カーボンニュートラルに関する支援」(https://www.smrj.go.jp/sme/sdgs/favgos000001to2v.html)
- CDP「CDPサプライチェーン・メンバーシップ」(https://www.cdp.net/ja/supply-chain)
- 環境省・環境イノベーション情報機構「令和8年度当初予算 ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業 公募要領」(https://www.eic.or.jp/eic/topics/2026/st_r08/1st/files/SP_R8_ky.pdf)
- 中小企業庁「中小企業経営強化税制」(https://www.chusho.meti.go.jp/keiei/kyoka/kyoka_zeisei.html)
- 中小企業庁「中小企業経営強化税制についてのQ&A」(https://www.chusho.meti.go.jp/keiei/kyoka/pdf/kyokaqanda.pdf)
- 国税庁タックスアンサーNo.2202「国庫補助金等を受け取ったとき」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2202.htm)
- e-Gov法令検索「行政書士法」(昭和二十六年法律第四号)(https://laws.e-gov.go.jp/law/326AC1000000004)
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。