脱炭素の取り組みを設備投資の段階まで進めようとすると、必ず突き当たるのが「使える補助金はどれか」という疑問です。ところが、補助金の名前や補助率、公募期間は年度ごとに組み替わるため、去年の記事や知人の体験談をそのまま当てはめると、すでに終了した制度に基づいて計画を立ててしまうことがあります。ここでは、個別の制度を暗記するのではなく、中小企業が使えるエネルギー・脱炭素関連の補助金・税制を6つの大分類に整理し、2026年度時点の状況を一次資料で確認します。
この記事のポイントです。
- 補助金は毎年、名称・補助率・公募期間が組み替わります。「どの大分類に属する制度か」という地図の見方を覚えておくほうが、毎年の情報更新に対応しやすくなります。
- 中小企業が使える制度は、(a)省エネ設備更新系、(b)再エネ・自家消費系、(c)脱炭素計画・設備系、(d)生産性・省力化系、(e)税制、(f)自治体独自の6つに大きく整理できます。
- 2026年7月22日時点の各制度の公募状況(募集中・終了・未定)を一次資料で確認しました。終了・未定の制度は、その旨を正直に記載しています。
- 補助金制度は、公募期間が限られること、原則として後払い(精算払い)であること、実績報告まで含めて計画する必要があることが共通しています(税制は公募・精算払いという建付けではなく、認定・申告の手続きが中心です)。
- 制度は毎年変わるため、自分で最新情報を確認する探し方(ミラサポplus・各省庁公式サイト・自治体サイト)を身につけておくことが、この先も役立ちます。
この連載「中小企業と脱炭素」では、前回(第10回)までに、削減の取り組みを進める順番(第7回)、再エネ電気・環境価値を調達する4つの類型(第9回)、そのうち自家消費型太陽光と蓄電池の経済性(第10回)を確認してきました。今回は、こうした設備投資を後押しする補助金・税制について、2026年度時点の全体地図を整理します。
目次
なぜ「今年の一覧」を暗記しても意味がないのか
補助金は、国の予算編成にあわせて毎年度、名称・補助率・上限額・公募期間が見直されます。前年度に使えた制度が翌年度は終了し、逆に新しい枠が追加されることも珍しくありません。特定の制度名や数値をそのまま記憶しておく方法は、翌年度には通用しなくなります。
 DENLOG
補助金の情報は「去年はこうだった」という話が意外と根強く残りやすいところではないでしょうか。年度が変わるたびに一次資料を確認し直す前提で付き合うのが、遠回りに見えて実は一番早い方法だと考えられます。
そこで有効なのが、個別の制度名ではなく「大分類」で捉える見方です。次の章で6つの大分類に整理します。
中小企業が使える補助金・税制の全体地図(2026年度時点)
| 大分類 | 制度名 | 所管(執行団体) | 対象の目安 | 補助率・上限の目安 | こういう会社向け |
|---|---|---|---|---|---|
| (a) 省エネ設備更新系 | 省エネ・非化石転換補助金(工場・事業場型/設備単位型) | 経済産業省(SII) | 工場・事業場型=事業所単位でまとまった省エネ改修/設備単位型=空調・ボイラ・モータ等の個別設備更新 | 工場・事業場型:中小1/2〜2/3(上限15億円、非化石転換時20億円)/設備単位型:1/5〜1/2(枠と更新・新設の別で異なる。企業規模による差なし、上限1〜3億円) | 老朽化した空調・ボイラ・モータ・照明を高効率設備に入れ替えたい製造業・工場保有企業 |
| (b) 再エネ・自家消費系 | ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業 | 環境省(EIC) | 自家消費型太陽光発電設備と蓄電池を同時導入する法人・個人事業主(青色申告)。中小限定ではない | 太陽光4万円/kW(自己所有等)〜5万円/kW(PPA・リース)、蓄電池3.9万円/kWh(業務・産業用)、1事業あたり上限計6,000万円 | 屋根・敷地に太陽光と蓄電池をセットで導入し、電気代削減と停電対策を両立したい企業(第10回参照) |
| (c) 脱炭素計画・設備系 | 脱炭素技術等による工場・事業場の省CO2化加速事業(SHIFT事業) | 環境省(温室効果ガス審査協会) | 改修支援=民間企業等(個人事業主除く、大企業も対象)が工場・事業場単位で一定率以上のCO2削減を計画・実行/DX型=中小企業等限定でCO2削減の診断・実施計画づくりを支援 | 改修支援事業:1/3(上限1億円または5億円)/DX型:3/4(上限200万円) | 工場・事業場全体のCO2削減計画をつくり、複数年で実行したい企業 |
| (d) 生産性・省力化系 | ものづくり補助金/中小企業省力化投資補助金 | 中小企業庁 | 新製品・新サービス開発や海外需要開拓(ものづくり)/人手不足対応の省力化設備導入(省力化投資) | ものづくり補助金:1/2(上限750万〜3,000万円)/省力化投資補助金(一般型):中小1/2〜2/3(上限750万〜8,000万円、賃上げ時1,000万〜1億円) | 脱炭素そのものが目的ではないが、設備更新にあわせて省エネ性能の高い設備を選びたい企業 |
| (e) 税制 | 中小企業経営強化税制 | 中小企業庁・国税庁 | 経営力向上計画の認定を受けた中小企業者等が、高効率設備等を取得する場合(太陽光発電設備は、全量売電目的は対象外。自家消費など発電量に占める売電見込み割合が一定以下の場合に限り対象になり得る) | 即時償却、または取得価額の10%の税額控除(資本金3,000万円超は7%) | 補助金の採択を待たずに、まず税制優遇だけでも設備投資の負担を減らしたい企業 |
| (f) 自治体独自 | 都道府県・市区町村独自の補助金(例:東京都) | 各自治体 | 自治体ごとに異なる。例:東京都(クール・ネット東京)は中小企業等向け | (東京都の例)2/3〜3/4、上限1,000万〜4,500万円。制度の有無・内容は自治体ごとに大きく異なる | 本社・工場のある自治体に独自制度がある企業(まず自社の所在地で検索するのが出発点) |
出典:SII「令和7年度補正予算 省エネ・非化石転換補助金(工場・事業場型)事業概要パンフレット<2次公募用>」、同(設備単位型)<2次公募用>、環境省「令和8年度予算 ストレージパリティ事業」公募要領(KY)、環境省「令和8年度SHIFT事業省CO2型システムへの改修支援事業」公募要領説明資料、中小企業庁「ものづくり・商業・サービス生産性向上促進補助金 第23次公募要領概要版」、中小企業省力化投資補助金(一般型)、中小企業庁「中小企業経営強化税制」、中小企業庁「中小企業経営強化税制についてのQ&A」、クール・ネット東京「ゼロエミッション化に向けた省エネ設備導入・運用改善支援事業」
各制度の2026年度時点の状況
表の内容を補足し、公募状況(募集中・終了・未定)を確認します。
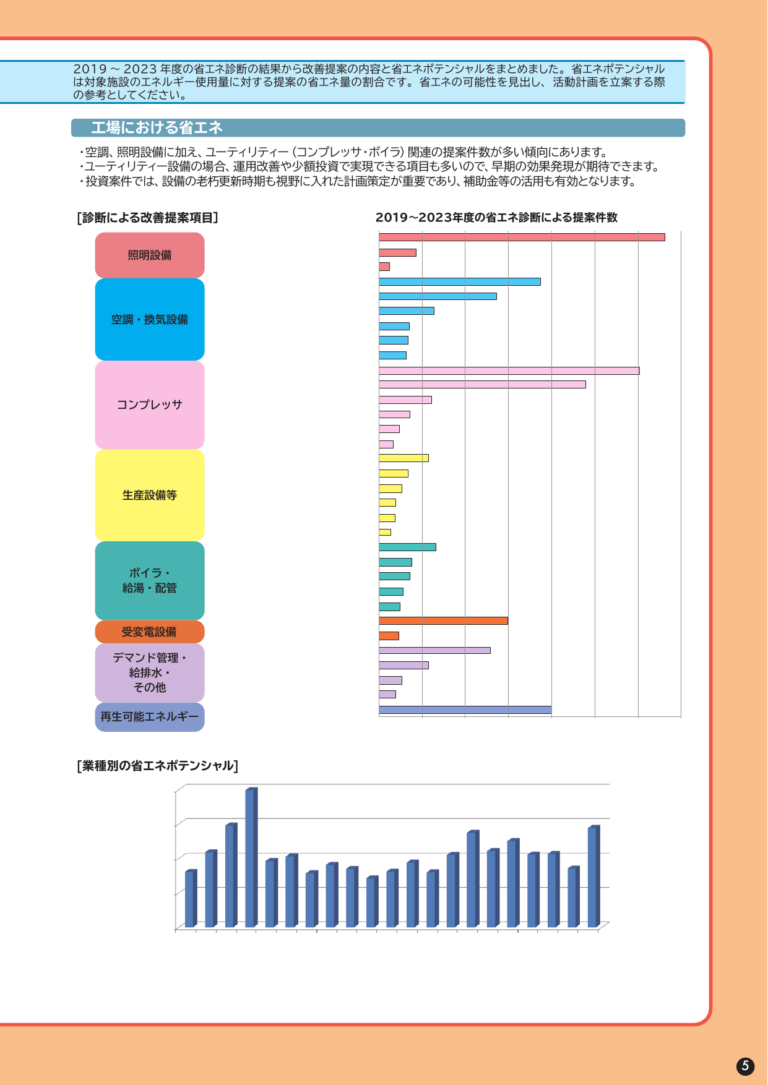
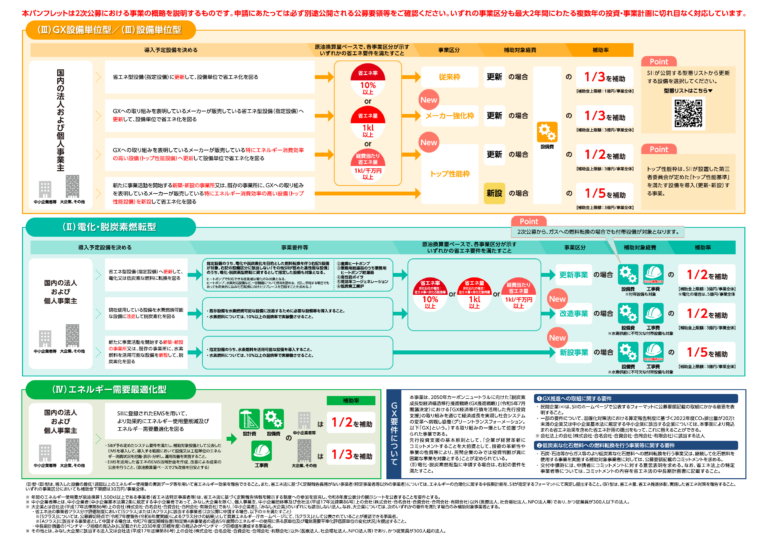
(a) 省エネ設備更新系:SII(一般社団法人環境共創イニシアチブ)の省エネ・非化石転換補助金は、工場・事業場型・設備単位型ともに、2026年7月22日時点で1次公募・2次公募がいずれも終了しています(工場・事業場型2次公募は2026年6月1日〜7月9日)。3次公募は「決まり次第、SIIホームページで公表」とされており、2026年7月22日時点では未定です。
出典:SII「令和7年度補正予算 省エネ・非化石転換補助金(工場・事業場型)事業概要パンフレット」(2次公募)
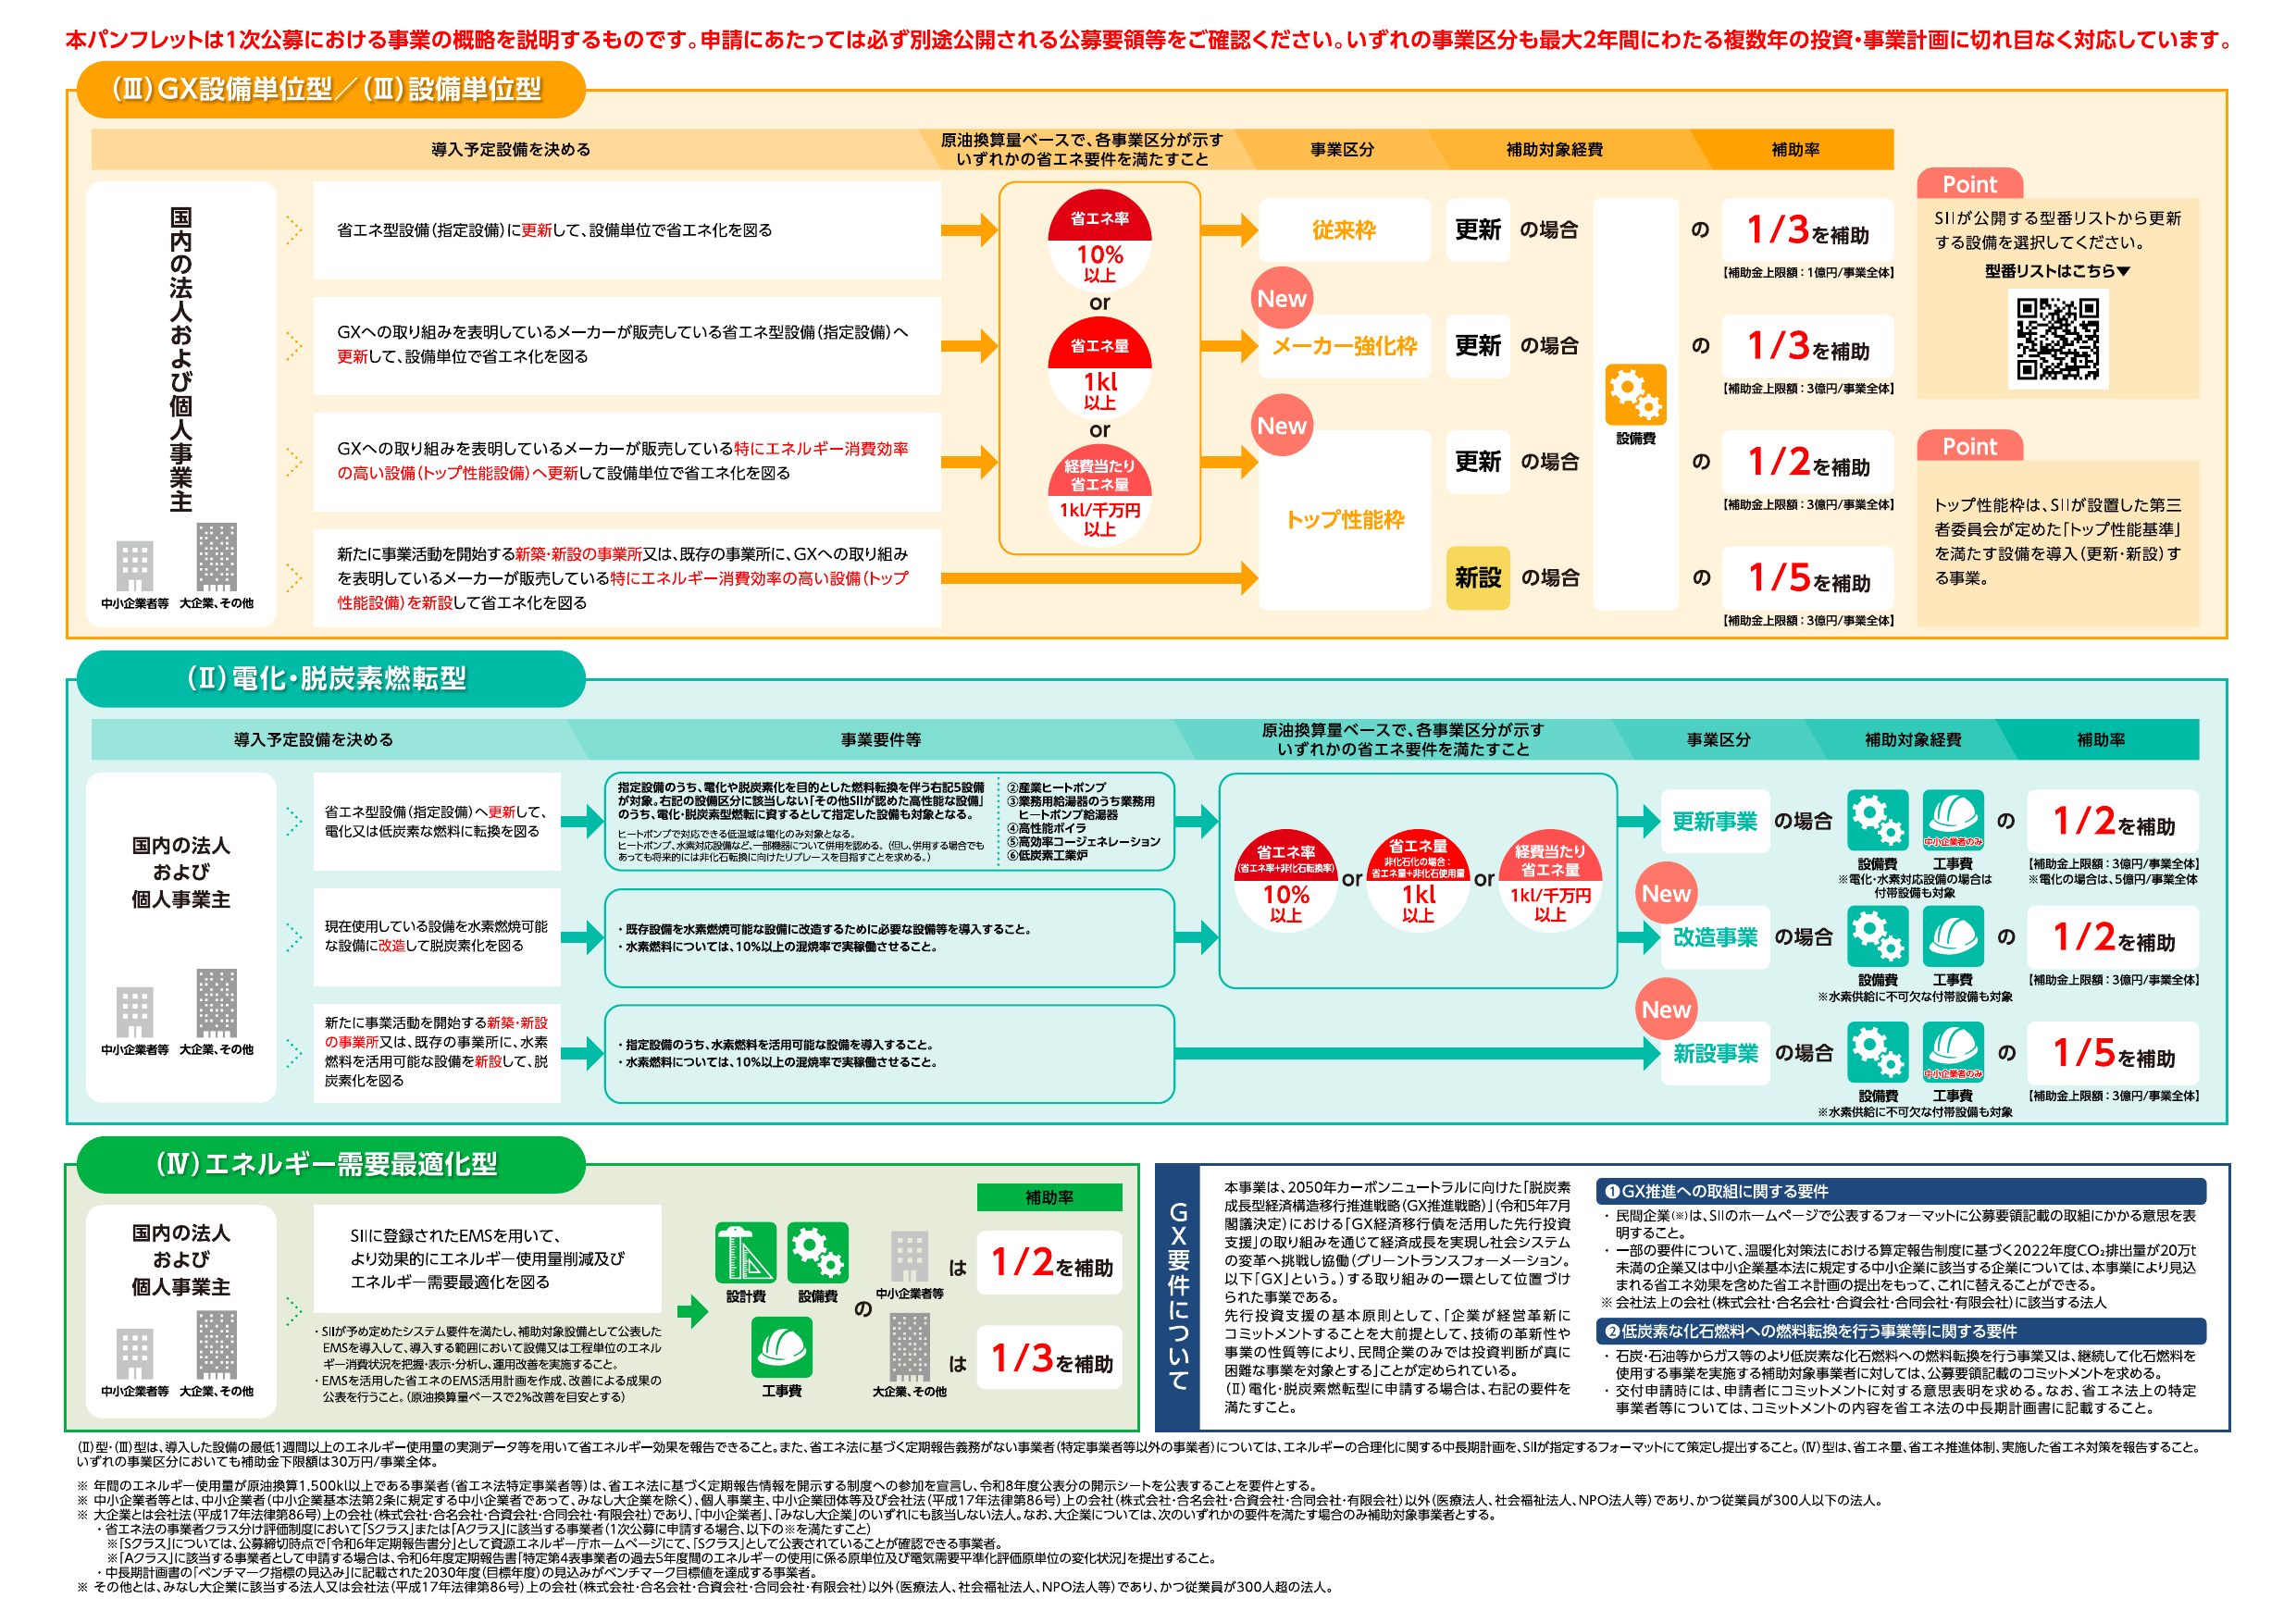
出典:SII「令和7年度補正予算 省エネ・非化石転換補助金(設備単位型)事業概要パンフレット<2次公募用>」p.2
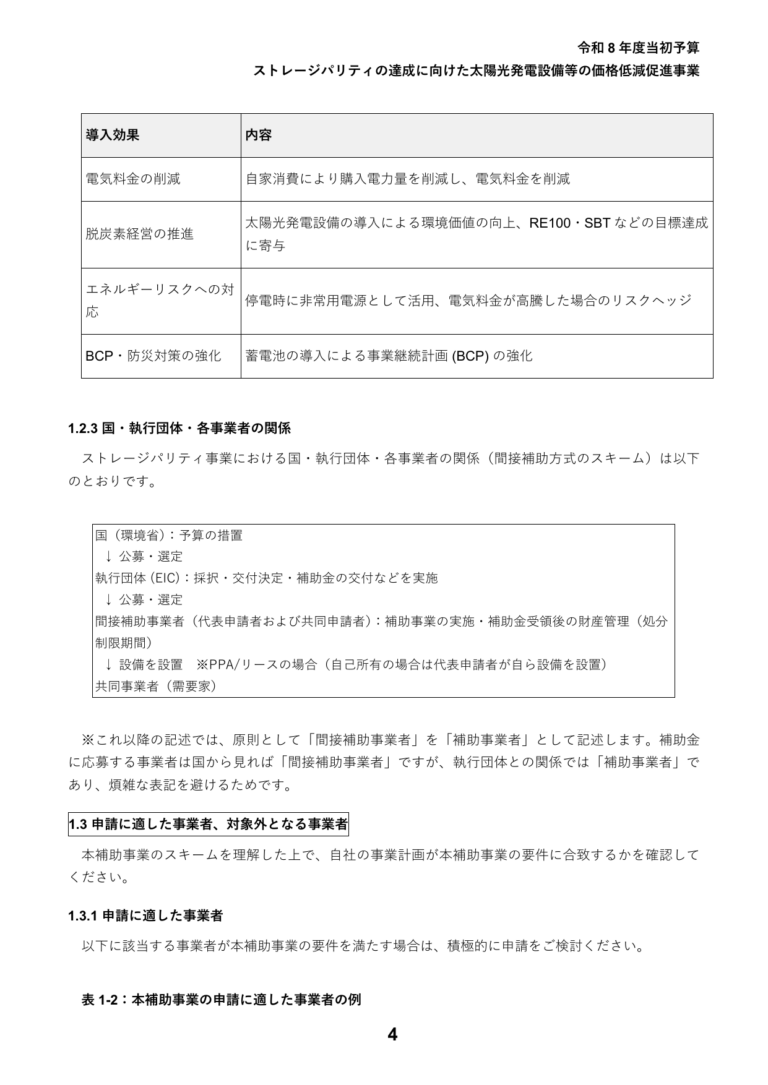
(b) 再エネ・自家消費系:環境省のストレージパリティ事業は、自家消費型太陽光と蓄電池を同時導入する事業が対象で、対象者は民間企業(法人形態を問わない)・個人事業主(青色申告)など、中小企業に限定されません。第10回で確認した経済性の検討を経て実際に導入する場合の主な選択肢です。令和8年度当初予算による1次公募が2026年7月9日から7月31日正午まで実施されており、2026年7月22日時点で募集中です。
出典:環境省「令和8年度予算 ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業の公募について」、同 公募要領(KY)
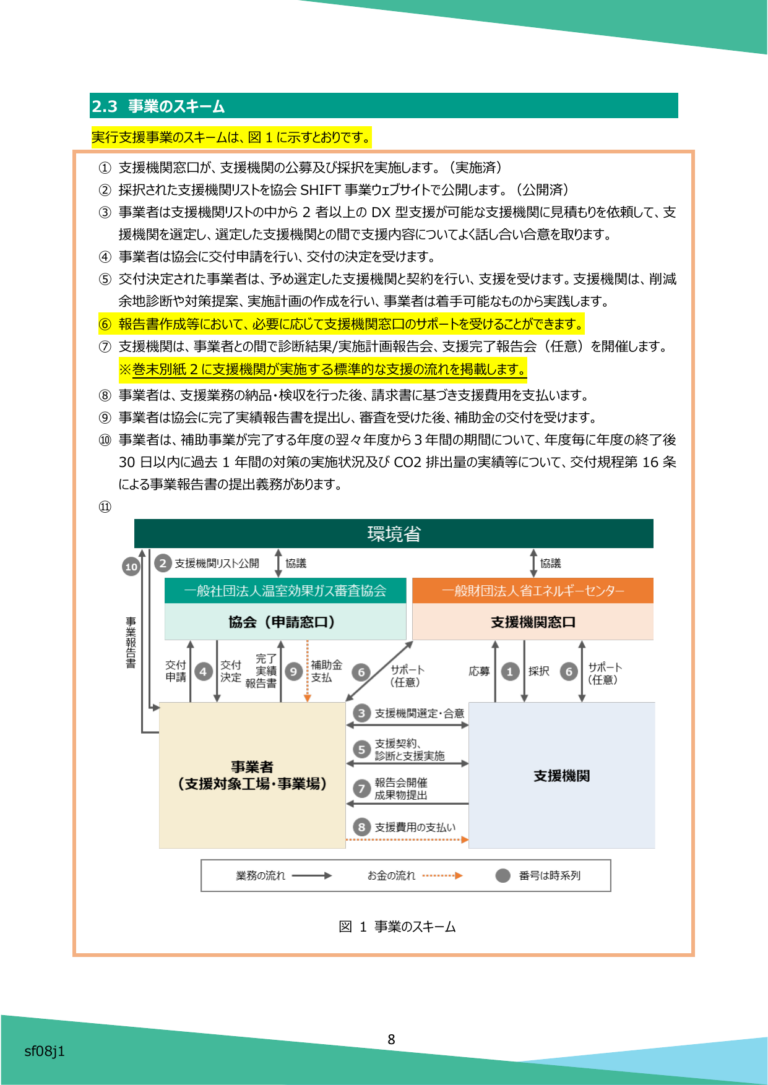
(c) 脱炭素計画・設備系:環境省SHIFT事業は、工場・事業場単位でCO2削減計画をつくり複数年で実行する「改修支援事業」と、CO2削減の診断・実施計画づくりを支援する「DX型」の2種類からなります。2026年7月22日時点で、改修支援事業は1次締切(7月15日)を終え2次締切(8月26日)に向けて募集中、DX型も8月26日締切で募集中です。削減計画づくりの考え方は、第7回で確認した「運用改善・契約見直し・設備投資」の3段階のうち設備投資段階に位置づけられます。
出典:環境省「令和8年度脱炭素技術等による工場・事業場の省CO2化加速事業(SHIFT事業)の公募開始について」
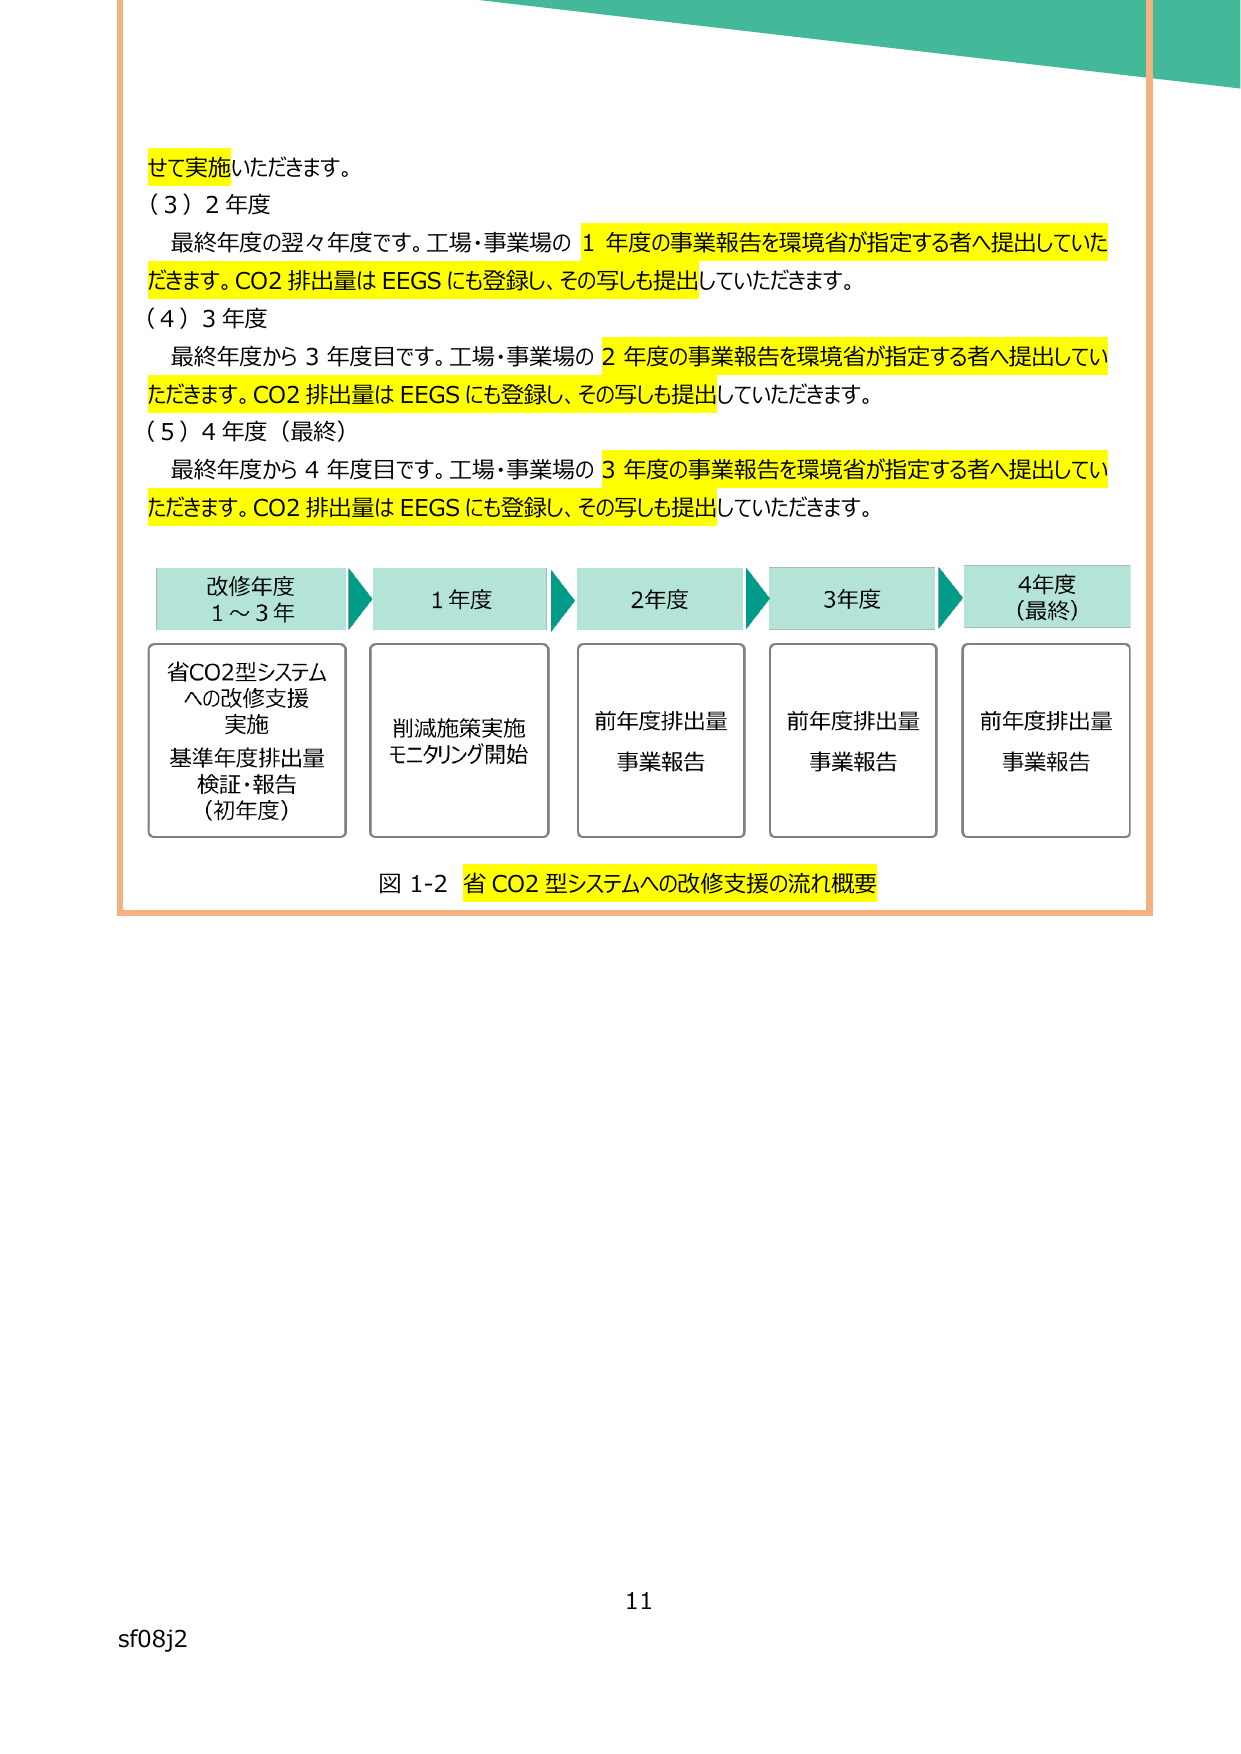
出典:環境省・温室効果ガス審査協会「令和8年度SHIFT事業省CO2型システムへの改修支援事業」公募要領説明資料 p.11
(d) 生産性・省力化系:ものづくり補助金・省力化投資補助金は脱炭素を直接の目的とした制度ではありませんが、老朽設備の更新にあわせて省エネ性能の高い設備を選べば、間接的にCO2排出量の削減にもつながります。ものづくり補助金第23次は2026年5月8日締切分がすでに終了しており、次回(24次)の公募時期は2026年7月22日時点では公表されていません。中小企業省力化投資補助金(一般型)は第7回公募が2026年7月上旬から下旬(予定)にかけて実施されており、2026年7月22日時点で募集中です。
出典:中小企業庁「ものづくり・商業・サービス生産性向上促進補助金 第23次公募要領概要版」、中小機構「省力化投資補助金(一般型)第7回公募要領を公開しました」
(e) 税制:中小企業経営強化税制は、経営力向上計画の認定を受けた中小企業者等が指定設備を取得する場合に、即時償却または税額控除を選べる制度です。設備の取得前に計画の認定を受けておく必要があり、適用期限は2027年3月31日までです。太陽光発電設備については、全量売電を目的とする設備は対象外とされ、自家消費と組み合わせる場合でも売電が見込まれる電気量の割合によっては対象外になることがあるため、第10回の自家消費型のように自社で使う割合が高いケースが対象になりやすいと考えられます。補助金は審査があり不採択もありますが、税制優遇には採択という関門がなく、設備取得前の経営力向上計画の認定など所定の手続きを踏めば適用を受けられるため、並行して検討する価値があります。
出典:中小企業庁「中小企業経営強化税制」、中小企業庁「中小企業経営強化税制についてのQ&A」
(f) 自治体独自:国の制度に加え、都道府県や市区町村が独自の補助金を設ける場合があります。例えば東京都はクール・ネット東京を通じて中小企業等向けに省エネ設備導入・運用改善を支援しており、2026年度も複数回の申請受付が予定されています。ただし内容は自治体ごとにまったく異なり、制度自体が存在しない自治体もあるため、自社の本社・工場が所在する自治体のサイトを個別に確認することが出発点になります。
出典:クール・ネット東京「ゼロエミッション化に向けた省エネ設備導入・運用改善支援事業」
制度を使うときに必ず押さえておきたい共通の注意点
大分類ごとに制度は異なりますが、共通の注意点があります。第一に、公募期間はいずれも限られ、通年で申請できるわけではありません。同じ制度でも1次・2次と複数回に分かれ、締切を過ぎれば次回公募を待つことになります。第二に、補助金は原則として後払い(精算払い)です。SIIの資料でも明記されているとおり、交付決定前に発注・契約をすると補助対象外になるため、設備を先に発注してから補助金を探すという順番は成立しません。
出典:SII「令和7年度補正予算 省エネ・非化石転換補助金(設備単位型)事業概要パンフレット<2次公募用>」
第三に、補助金は交付決定を受けて終わりではなく、設備の設置後に実績報告書を提出し、確定検査を経てはじめて支払われます。計画段階から、この実績報告までを含めたスケジュールで考えておく必要があります。なお、補助金の申請書類の作成を、報酬を得て代行することは、行政書士の独占業務にあたります(無償で行う場合はこれに該当しません。詳しい経緯は番外編で取り上げます)。第四に、受け取った補助金は法人税・所得税の課税対象になります。国税庁の取扱いでは、国庫補助金等は原則として益金・収入金額に算入されますが、その補助金で固定資産を取得した場合は、圧縮記帳という方法により、課税を将来の期間に繰り延べられる場合があります。「補助金=丸ごと手元に残る」わけではない点は、資金計画の段階で確認しておく必要があります。
出典:国税庁「第2節 国庫補助金等で取得した資産の圧縮記帳」(法人税基本通達)、国税庁タックスアンサーNo.2202「国庫補助金等を受け取ったとき」
DENLOG「採択されたら、すぐに設備を入れられる」と考えてしまいがちですが、交付決定より前に発注・契約をすると補助対象外になる場合がある点は、意外と見落とされやすいのではないでしょうか。公募要領の該当箇所は、検討の初期段階で確認しておきたいところです。
情報の探し方——「今年」の制度を自分で確認する
来年度以降、自分で最新情報を確認する際は、次の3つが基本になります。中小企業庁が運営する「ミラサポplus」で補助金・支援策を横断的に検索する、個別の制度は経済産業省・環境省・中小企業庁など所管省庁やSII・執行団体の特設サイトで最新の公募要領を直接確認する、自治体独自の制度は自社の本社・工場がある都道府県・市区町村のサイトを確認する、の3つです。二次まとめサイトの数値をそのまま使わず、一次情報源に当たることが、地図を毎年描き直すための基本の動きになります。
まとめ
補助金は毎年、名称・補助率・公募期間が組み替わるため、個別の制度名を暗記するより、(a)省エネ設備更新系、(b)再エネ・自家消費系、(c)脱炭素計画・設備系、(d)生産性・省力化系、(e)税制、(f)自治体独自という大分類で捉える見方を身につけておくほうが、毎年の情報更新に対応しやすくなります。2026年7月22日時点では、ストレージパリティ事業とSHIFT事業、省力化投資補助金(一般型)が募集中である一方、SII省エネ・非化石転換補助金とものづくり補助金は次回公募が未定という状況でした。補助金制度は、公募期間が限られること、後払いであること、実績報告まで含めて計画する必要があることが共通していますが、税制はこれと異なり申告手続が中心です。来年度以降は、ミラサポplusや各省庁・自治体の公式サイトで、この地図に沿って最新の状況を自分で確認してください。
あわせて読みたい
- 第1回:サプライチェーン脱炭素とは何か(総論・要請の仕組みと広がりデータ)
- 第7回:削減の順番——運用改善・契約見直し・設備投資の3段階
- 第9回:再エネ調達の4類型——再エネメニュー・非化石証書・PPA・自家消費の制度と相場観
- 第10回:自家消費型太陽光と蓄電池——経済性の計算と停電対策の価値
参考資料(一次情報)
- SII「令和7年度補正予算 省エネ・非化石転換補助金(工場・事業場型)事業概要パンフレット」(https://sii.or.jp/koujou07r/uploads/r7h_panflet_gaiyou_kj_2.pdf)
- SII「令和7年度補正予算 省エネ・非化石転換補助金(設備単位型)事業概要パンフレット<2次公募用>」(https://sii.or.jp/setsubi07r/uploads/r7h_panflet_gaiyou_st_2.pdf)
- 環境省「令和8年度予算 ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業の公募について」(https://www.env.go.jp/press/press_05272.html)
- 環境省「令和8年度当初予算 ストレージパリティ事業」公募要領(KY)(https://www.eic.or.jp/eic/topics/2026/st_r08/1st/files/SP_R8_ky.pdf)
- 環境省「令和8年度脱炭素技術等による工場・事業場の省CO2化加速事業(SHIFT事業)の公募開始について」(https://www.env.go.jp/press/press_04967.html)
- 環境省・温室効果ガス審査協会「令和8年度SHIFT事業省CO2型システムへの改修支援事業」公募要領説明資料(https://www.gaj.or.jp/eie/shift/koubo/document/R8/J/sf08j2.pdf)
- 中小企業庁「ものづくり・商業・サービス生産性向上促進補助金 第23次公募要領概要版」(https://portal.monodukuri-hojo.jp/common/bunsho/ippan/23th/%E5%85%AC%E5%8B%9F%E8%A6%81%E9%A0%98%E6%A6%82%E8%A6%81%E7%89%88_23%E6%AC%A1%E7%B7%A0%E5%88%87_20260206.pdf)
- 中小機構「中小企業省力化投資補助金(一般型)」(https://shoryokuka.smrj.go.jp/ippan/)、「第7回公募要領を公開しました」(https://seisansei.smrj.go.jp/news/20260605-3.html)
- 中小企業庁「中小企業経営強化税制」(https://www.chusho.meti.go.jp/keiei/kyoka/kyoka_zeisei.html)
- 中小企業庁「中小企業経営強化税制についてのQ&A」(https://www.chusho.meti.go.jp/keiei/kyoka/pdf/kyokaqanda.pdf)
- 国税庁「第2節 国庫補助金等で取得した資産の圧縮記帳」(法人税基本通達)(https://www.nta.go.jp/law/tsutatsu/kihon/hojin/10/10_02.htm)
- 国税庁タックスアンサーNo.2202「国庫補助金等を受け取ったとき」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2202.htm)
- クール・ネット東京「ゼロエミッション化に向けた省エネ設備導入・運用改善支援事業」(https://www.tokyo-co2down.jp/subsidy/zeroemi-shoene/)
- 中小企業庁「中小企業向け補助金・総合支援サイト ミラサポplus」(https://mirasapo-plus.go.jp/)
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。