第119回 調整力及び需給バランス評価等に関する委員会 ─ 中長期の厳気象H1需給見通しと2件の報告
電力広域的運営推進機関(OCCTO)は、2026年6月2日に第119回 調整力及び需給バランス評価等に関する委員会を開催しました。中心議題は、中長期(2028〜2035年度)の厳気象H1需要時の需給見通しの試算です(資料1)。これまで2028年度以降(供給計画の第3年度以降)の供給信頼度は年間EUE(供給支障電力量)による評価で取りまとめてきましたが、第1回 電力安定供給ワーキンググループ(2026年5月13日)の議論を踏まえ、電源の休廃止判断が加速するなか、実需給断面の予備率管理と接続する確定論的なH1予備率評価により中長期の予備率を試算したものです。
中長期の厳気象H1需給見通し(資料1)
評価基準は、過去10年間で最も厳気象だった年度並みの気象条件での最小予備率時に、103%以上(予備率3%以上)の供給力を有するかを確認するもの。需要はH3需要想定値に2026年度の厳気象H1の気象影響量を加算し、供給力は2026年度供給計画に第3回長期脱炭素電源オークションまでの約定結果や補修計画を反映して算出します。その結果、発動指令電源・火力増出力運転・エリア間融通を見込んでも、2029年度の東北・東京エリアでH1予備率が3%を下回る見通しとなりました。
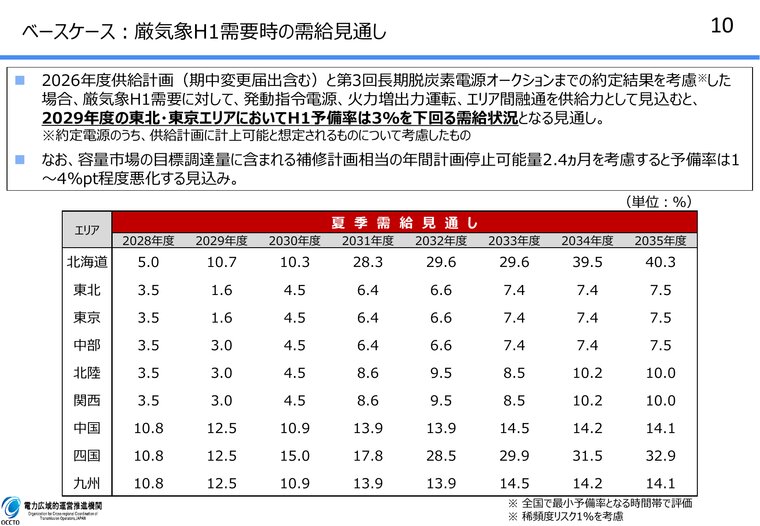
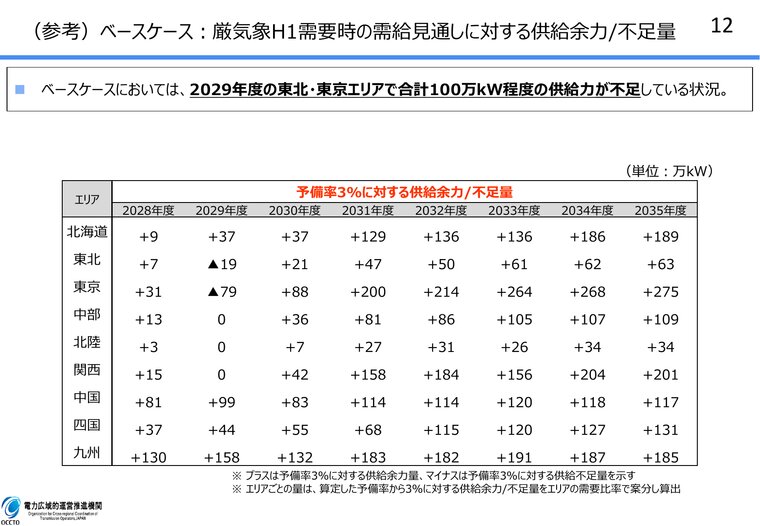
- 予備率3%に対する供給力の不足量は、2029年度の東北・東京で合計約100万kW(東北 ▲19万kW、東京 ▲79万kW)。容量市場の目標調達量に含まれる補修計画相当(年間計画停止可能量2.4ヵ月)を考慮すると、予備率はさらに1〜4%pt程度悪化する見込みです。なお、より平均的なH3需要に対する見通しでは各エリアとも予備率7%以上が確保される試算です。
- さらに、火力の早期退出を見込んだ2つのリスクケースが示されました。①実態として平均約45年で休廃止する火力の傾向を踏まえ経年45年超過の火力電源が廃止された場合、②2030年に向けた非効率石炭火力のフェードアウト方針を踏まえ非効率石炭火力が2029年度末で廃止された場合。経年45年超過の電源は火力全体の約10%、2030年度で経年45年を超える非効率石炭は約200万kW程度と見込まれます。事務局は、データセンター需要の増加による需要上振れなど需給両面の不確実性に留意が必要としつつ、本試算が電力安定供給ワーキンググループの議論に資することを期待するとしています(この需給見通しはWG第2回にも資料3-1として提示)。
報告①:2026年度夏季需給見通しの「供給力計上誤り」と再発防止策(資料2)
第117回委員会で公表した2026年度夏季の予備率算定に誤りがあり、本来より過大な夏季予備率を公表していたことで、電力需給対策の判断に影響を与えました(事案は第118回・5月14日に報告済み)。原因は、供給計画データを需給検証データに置き換える作業で、2022年度から導入したPV追加供給力(太陽光と需要の相関が大きい7・8月に加味する分、H3需要の1.9%で評価)を控除せず加算したことによる重複計上です。例年3月は供給計画の受領から委員会まで約10営業日と短く、複数の電源種をまとめてチェックしていたため気づけなかったとされています。
- 再発防止策として、算定ツールでのPV追加供給力の自動控除・視認化、作業マニュアルの整備、電源種・エリア別チェックと前回データとの差分分析、委員会日程の調整を実施。2026年度冬季の需給検証開始までに完了させ、理事長をトップとする幹部による進捗確認(内部監査を含む)も行うとしています。
報告②:5月20日 北海道エリアの広域予備率0.26%の誤公表(資料3)
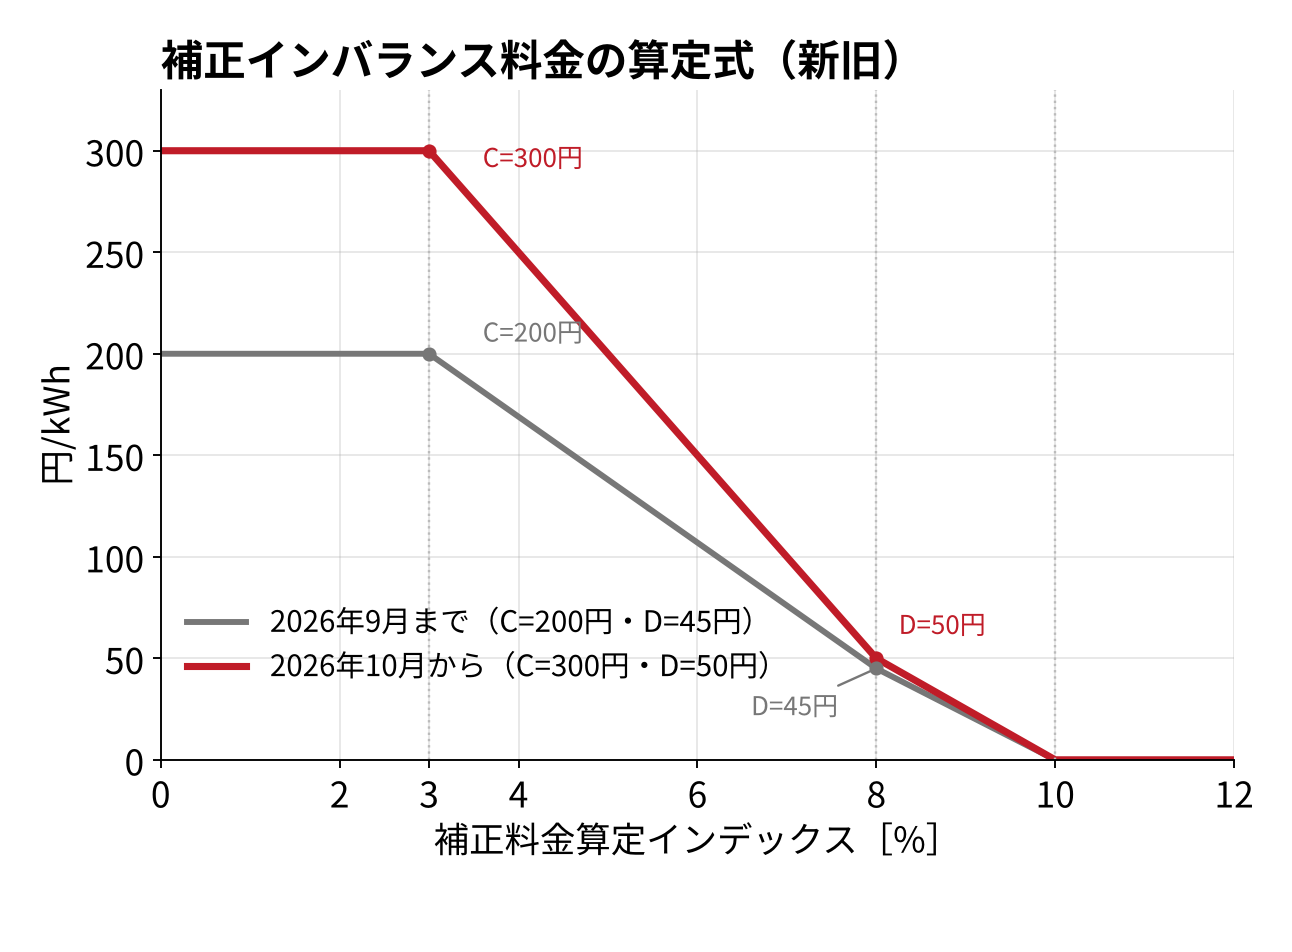
- 5月20日16時コマで北海道エリアの広域予備率が0.26%と公表され、インバランス料金単価が200円/kWhとなる事象が発生しましたが、これは実際の需給状況とは異なる誤った値でした。広域予備率は調整電力計画と連系線の空容量から毎時25分・55分に自動演算されます。今回は、14:51のエリア間補正融通の指示(北海道電力ネットワークが東北電力ネットワークから最大25.21万kWの供給を受ける)の直後、14:54に連系線の空容量だけが更新され、対応する調整電力計画が未反映のまま14:55に演算されたため0.26%が算出されました。
- 15:25の再演算では16:00〜16:30コマは9.26%となりましたが、15:30〜16:00コマはゲートクローズ後のためシステム上は変更されず。該当値は5月26日にWeb公表システムで修正完了、インバランス料金単価も修正作業が進められています。→ 調整力及び需給バランス評価等に関する委員会 第119回 配付資料一覧(資料1「中長期の厳気象H1需要時の需給見通しについて」、資料2「供給力計上誤りに関する再発防止策について(報告)」、資料3「5月20日の北海道エリアにおける広域予備率について(報告)」)
電力安定供給ワーキンググループ 第2回 ─ 予備電源の第3回募集と容量市場の供給力確保時期の見直し
経済産業省・資源エネルギー庁は、2026年6月5日に電力安定供給ワーキンググループ 第2回を開催しました。トピック01の中長期の需給見通し(同会合の資料3-1)を踏まえ、供給力を確保する制度を具体化する議論が行われ、参考資料2「予備電源の第3回以降の募集内容及び容量市場の供給力確保時期の見直しについて(案)」が示されました。
予備電源 第3回募集の内容
予備電源制度は、容量市場で想定していない大規模な電源脱落・想定外の需要急増・想定外の電源退出等に備え、一定期間内に稼働可能な休止電源を確保しておく仕組みです。2026年度は容量市場の運用を大きく変えないことから、第3回募集も制度の大枠は変えずに実施するとされました。
| 区分 | 募集量の目安 |
|---|---|
| 短期立ち上げの予備電源 | 100〜200万kW程度 |
| 長期立ち上げの予備電源 | 200〜300万kW程度 |
| 全体 | 300〜400万kW程度 |
- 対象は、送電端容量10万kW以上の火力電源で、容量市場メインオークションにおいて2年連続で不落札・未応札等となった電源など。スケジュールは、募集手続を2026年度夏頃に開始し、2026年度冬頃に落札決定とする予定で、目安価格への反映方法は容量市場の議論を踏まえ第4回募集以降に改めて検討するとされました。
容量市場:供給力確保「時期」の見直し
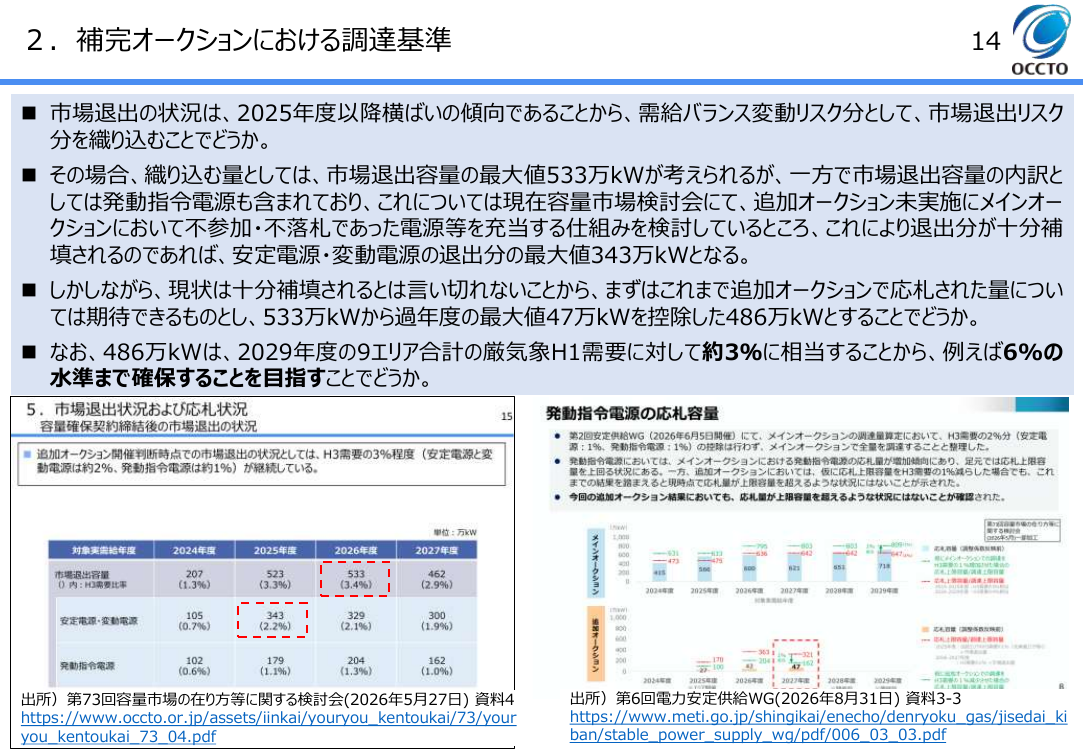
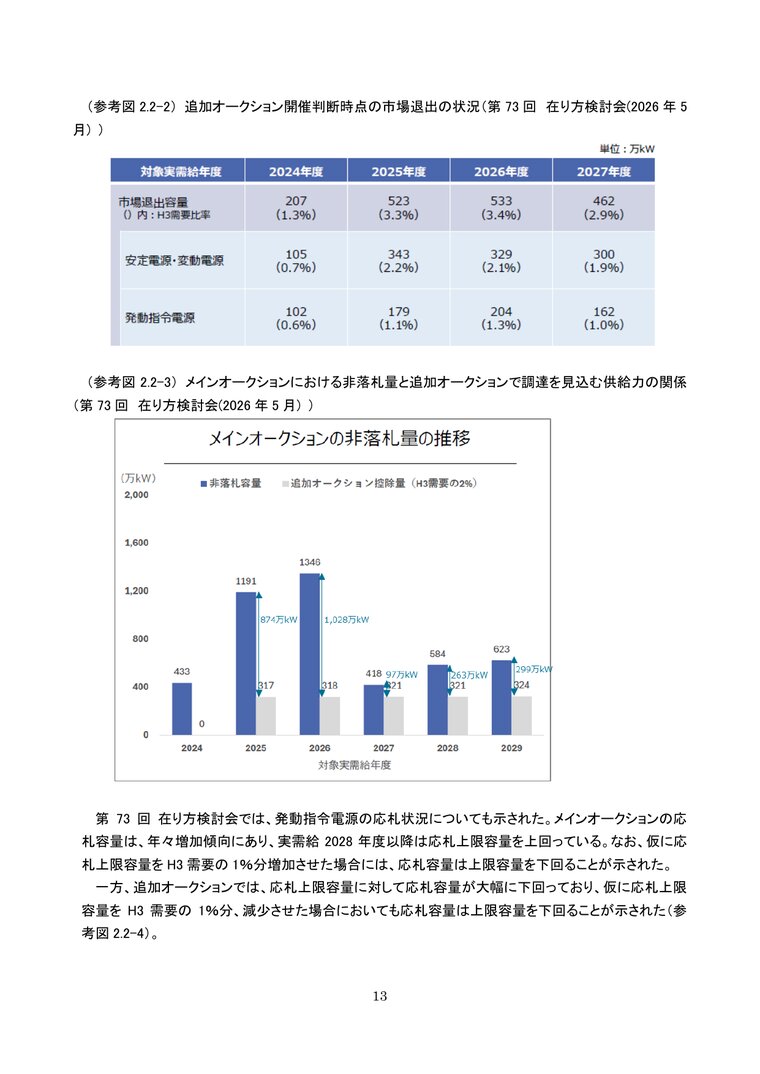
容量市場のメインオークションでは、調達量の算定にあたり「追加オークションで調達を見込む供給力」としてH3需要の2%分(安定電源1%・発動指令電源1%)を控除してきました。今回、この2%分を確保する時期について見直しが行われました。
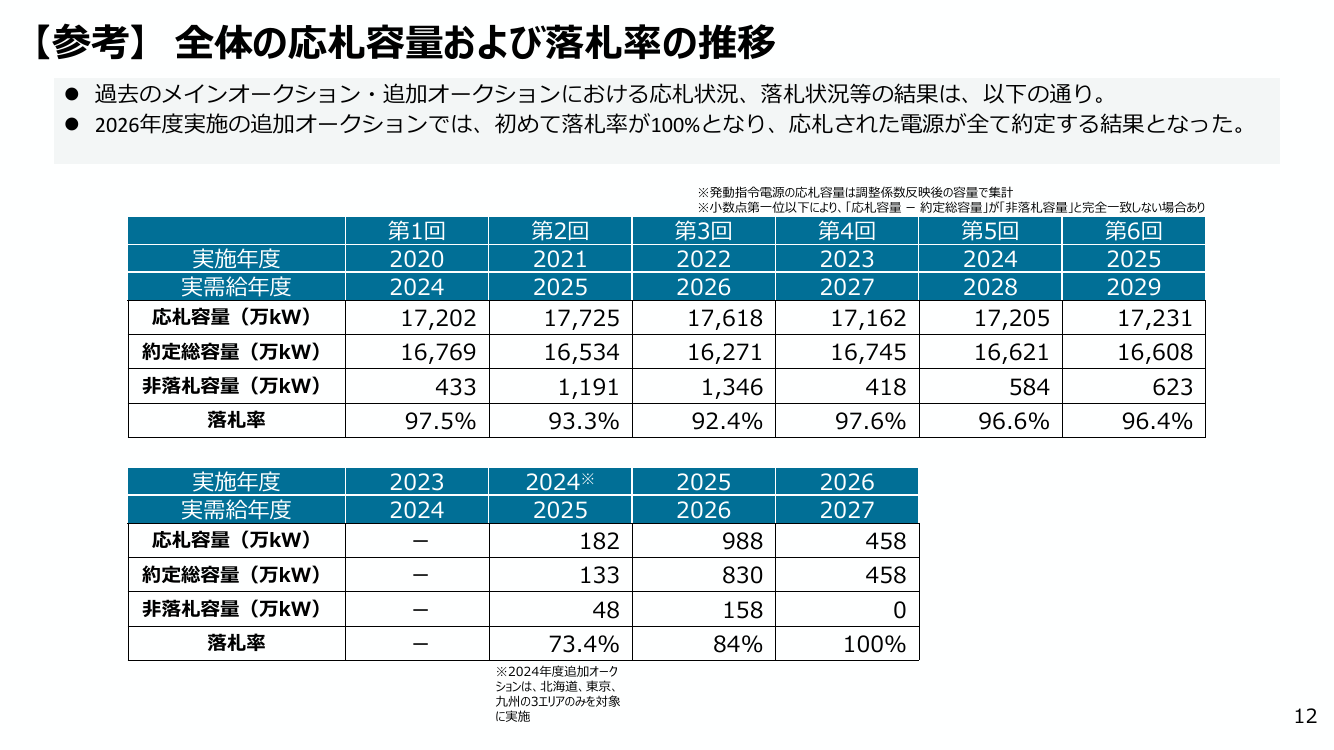
- 背景として、第73回 容量市場の在り方等に関する検討会(5月27日)で、追加オークションの開催判断時点での市場退出が年々拡大していることが示されました。市場退出容量はH3需要比で2025年度3.3%(523万kW)・2026年度3.4%(533万kW)・2027年度2.9%(462万kW)と、控除している2%を上回って推移。メインオークションの非落札量と控除量(2%)の差も年々縮小しており、電源の休廃止が新増設を上回る規模で続けば追加オークションを開催しても必要供給力を確保できなくなる可能性が示されました。
- これらを踏まえ、2026年度以降に実施するメインオークションに向けて、従来は追加オークションに委ねていた2%分を、より早期に確保する方向で見直すとされました。
- → 電力安定供給ワーキンググループ 第2回 配付資料一覧(参考資料2「予備電源の第3回以降の募集内容及び容量市場の供給力確保時期の見直しについて(案)」ほか、資料3-1・3-2・資料4〜6)
中長期取引市場検討ワーキンググループ 第1回 ─ kWh中長期取引市場の制度設計に着手
経済産業省・資源エネルギー庁は、2026年6月2日に中長期取引市場検討ワーキンググループの第1回を開催しました。卸電力取引所の短期スポット市場での取引は総電力需要の約3割に達する一方、スポット価格は燃料費や需給状況の影響を受けやすく価格変動リスクが高い構造です。小売電気事業者がスポット調達に依存する状況では、燃料価格の高騰などの局面で電気料金が急変動し、国民経済に大きな影響が及びかねません。
新ワーキンググループの位置づけ
- 本年3月の「電力システム改革の検証を踏まえた制度設計WGとりまとめ」では、中長期の電力取引を活性化させることで、①小売電気事業者による中長期での供給力の安定的な調達、②発電事業者による電源投資・燃料調達の予見可能性の向上を図り、安定的な価格水準・変動幅での電力供給を目指す方向性が示されました。これを受け、次世代電力・ガス事業基盤構築小委員会の下に本ワーキンググループを設置し、kWh中長期取引市場の導入に向けた詳細設計を行います。
- 第1回では、①取り扱う商品、②価格の考え方、③約定方式、④供出量を高める方策、⑤市場範囲・市場分断リスクへの対応、⑥決済・清算方法、⑦運営主体、⑧市場参加者、⑨他市場との関係、⑩市場監視、という10の論点が示されました。
取り扱う商品の基本的な方向性
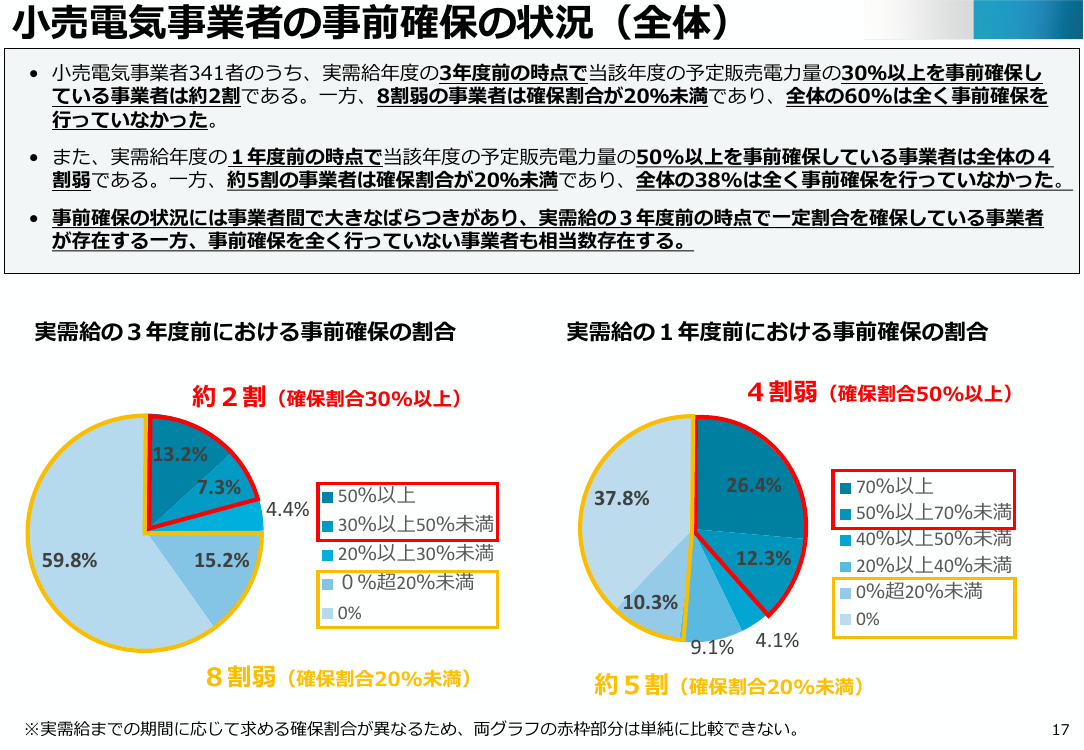
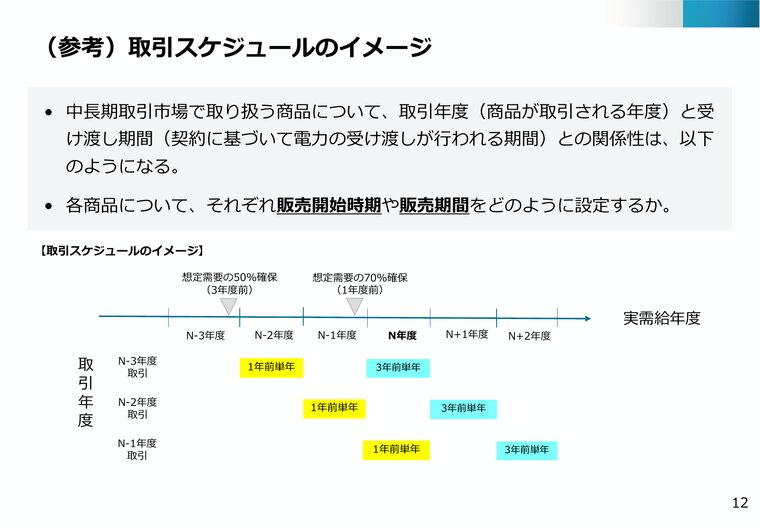
- 取引年度(商品が取引される年度)は、小売電気事業者に課される量的な供給力確保義務との整合を取る形で設計することを基本とし、市場開設から当分の間は実需給の3年前と1年前とする。
- 受渡し期間は原則として単年(1年間)の商品とする。負荷パターンは、3年前に販売する商品はベース商品を中心にミドル商品の取扱いも検討、1年前に販売する商品はミドル商品をメインにベース・ピーク商品の取扱いも検討。
- 非化石価値は中長期取引市場では取り扱わない。事後調整付(燃調のような)商品を扱う場合も、標準的な算定式の導入を前提に各社の売り入札を横並びで比較できる設計を優先する。
- → 中長期取引市場検討ワーキンググループ 第1回 配付資料一覧(資料3「中長期取引市場検討ワーキンググループの設置について」、資料5「中長期取引市場の整備に向けた具体的な制度設計について」)
再生可能エネルギー主力電源化小委員会 第1回 ─ 「量から質へ」真の主力電源化に向けた新委員会
経済産業省・資源エネルギー庁は、2026年6月3日に再生可能エネルギー主力電源化小委員会の第1回を開催しました。総合資源エネルギー調査会の省エネルギー・新エネルギー分科会および電力・ガス事業分科会の下に新設された委員会で、再生可能エネルギーの主力電源化に向けた政策を検討します。
設置の趣旨と日本のエネルギー事情
- エネルギー安全保障と脱炭素化の観点から再生可能エネルギーを最大限活用することが重要である一方、2012年のFIT制度開始以降、太陽光を中心に急速に導入が拡大したことで、地域との共生の問題(不適切なメガソーラー開発など)や国民負担の増加が生じ、社会受容性が低下してきたとされています。
- 日本はエネルギー自給率が2024年度16.3%(2023年度時点でOECD38カ国中2番目に低い)、火力依存度68%(G7で最も高い水準)、化石燃料輸入は約24兆円(2022年のピークは約28兆円)と、エネルギー安全保障上の脆弱性を抱えています。中東情勢の悪化も、その重要性を再認識させる契機となりました。
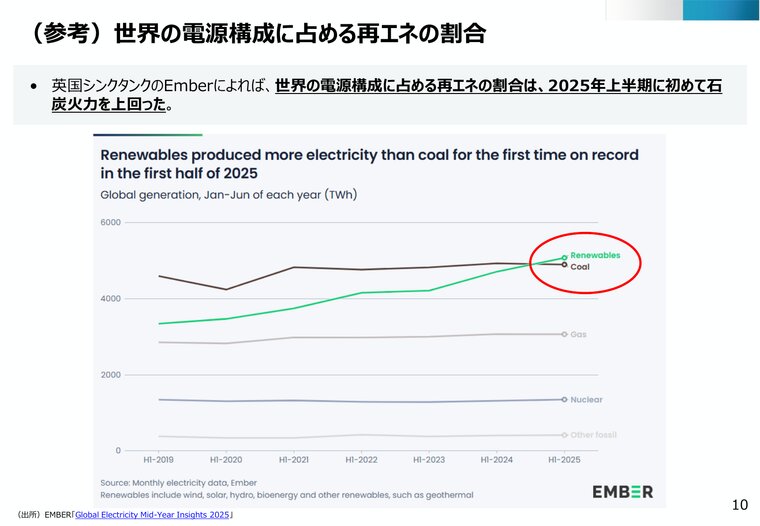
- 一方、世界では太陽光・風力を中心に発電コストが急速に低減し、2025年上半期には世界の電源構成に占める再エネの割合が初めて石炭火力を上回りました(英Emberの集計)。こうした中、地域共生と国民負担の抑制を図りつつ、望ましい事業は積極的に促進する方針が示されています。
- 系統整備や調整力の確保を含む電力市場への統合、非FIT/非FIPでの導入促進、卒FIT後の長期安定稼働への対応などが急務であり、再エネを量的に増やすだけでなく質的にも高度化させ「真の意味で主力電源化」することが本委員会の問題意識です。第1回では、設置について(資料1)に加え、「今後の再生可能エネルギー政策について」(資料3)、三菱総合研究所の説明資料(資料4)が示され、検討の出発点となる論点が共有されました。→ 再生可能エネルギー主力電源化小委員会 第1回 配付資料一覧(資料1「再生可能エネルギー主力電源化小委員会の設置について」、資料3「再エネ主力電源化に向けた今後の再生可能エネルギー政策について」ほか)
© 2026 ENERGY ADVISOR / プライバシーポリシー