スポット市場価格高騰の状況と要因 ─ 4月以降のシステムプライス上昇、燃料費10〜15円/kWh上昇・長期電力購入契約の3月末終了・供給力制約
2026年4月以降、卸電力スポット市場の価格が前年同月に比べて大きく上昇しました。スポット市場とは、電気を受渡しの前日に30分単位で取引する卸電力市場のことです。電力・ガス取引監視等委員会の事務局は、この価格高騰について「何が起きたのか(状況)」「なぜ上がったのか(要因)」を資料3で整理しました。スポット価格は小売電気事業者の調達コストに直結します。上昇の背景を一次情報で押さえておくことは、発電・小売の双方にとって実務上の意味があります。
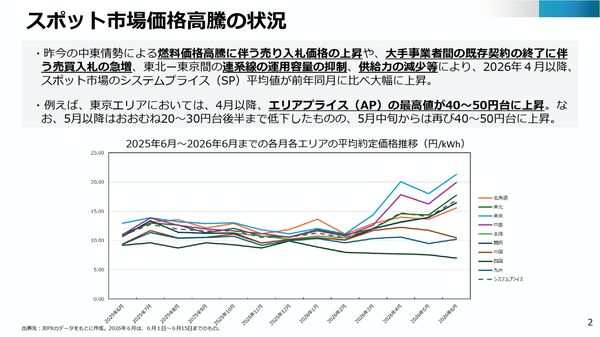
- 東京エリアのエリアプライス最高値は、4月以降40〜50円台に上昇。2026年4月以降、スポット市場のシステムプライス(SP、全国の需給で決まる基準価格)の平均値が前年同月に比べて大幅に上昇しました。東京エリアでは、エリアプライス(AP、エリアごとの約定価格)の最高値が4月以降に40〜50円台へ上がっています。5月はおおむね20〜30円台後半まで低下したものの、5月中旬からは再び40〜50円台に上昇しました。 → 資料3「スポット市場価格高騰の状況」p.2(制度設計・監視専門会合 第21回)
なぜスポット価格は上がったのか ─ 資料3が挙げる3つの要因
要因① 燃料費の上昇(中東情勢)
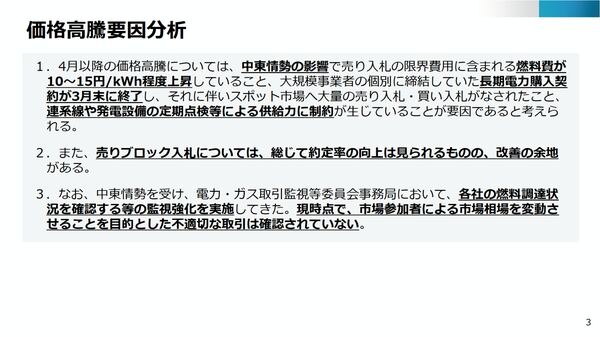
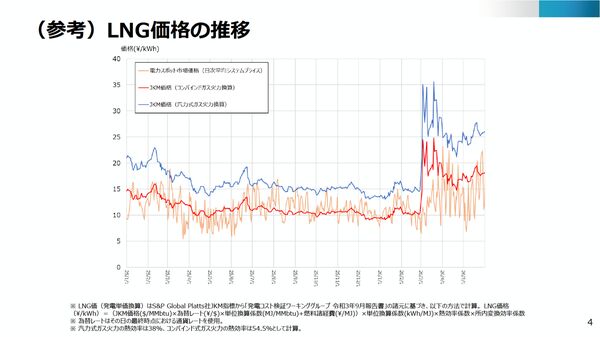
一つ目は、燃料費の上昇です。スポット市場で電気を売るときの入札価格は、発電を1kWh増やすのにかかる費用(限界費用)が一つの目安になります。火力発電では、この限界費用の大部分を燃料費が占めます。中東情勢の影響で燃料の調達価格が上がると、発電事業者はそれより安い価格では売りにくくなり、売り入札の価格が押し上げられます。資料3では、売り入札の限界費用に含まれる燃料費が10〜15円/kWh程度上昇していると整理されています。下のLNG価格の推移を見ると、ガス火力の限界費用の目安となるLNGスポット価格(JKM)が2026年に入って上振れしており、燃料価格の上昇が売り入札に映り込んでいる様子が読み取れます。 → 資料3「価格高騰要因分析」p.3、「(参考)LNG価格の推移」p.4(制度設計・監視専門会合 第21回)
要因② 長期電力購入契約の3月末終了
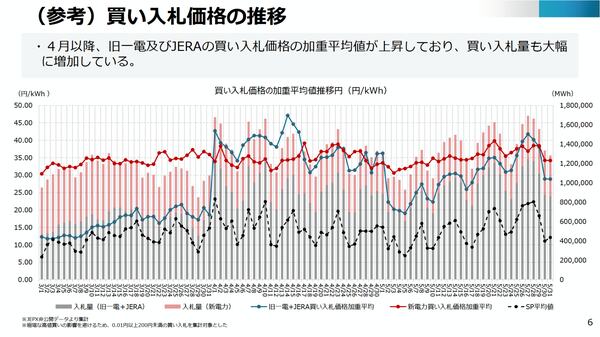
二つ目は、大規模事業者の長期電力購入契約が3月末に終了したことです。これまで相対(あいたい)契約として市場の外でやり取りされていた電気の一部が、契約の終了に伴ってスポット市場へ流れ込みました。売り入札と買い入札の双方が大量に市場へ出された結果、需給の綱引きが市場の中で起きやすくなっています。下の買い入札価格の推移では、旧一般電気事業者およびJERAの買い入札価格の加重平均値が4月以降に上昇し、買い入札量も大幅に増えたことが示されています。買い手が高い価格でも買おうとする場面が増えると、約定価格も上がりやすくなります。 → 資料3「価格高騰要因分析」p.3、「(参考)買い入札価格の推移」p.6(制度設計・監視専門会合 第21回)
要因③ 連系線・発電設備による供給力の制約
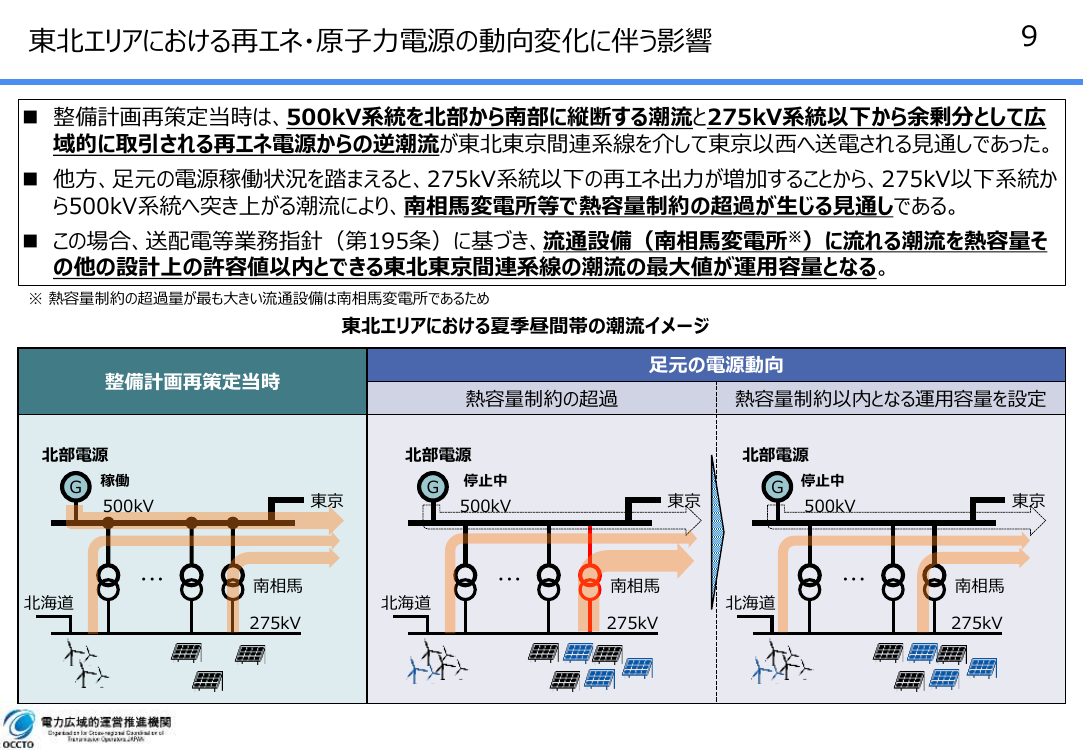
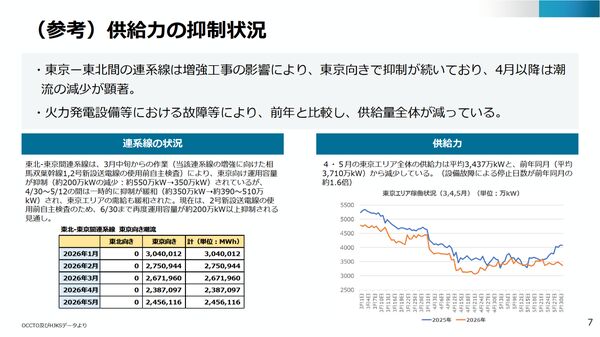
三つ目は、連系線と発電設備の制約による供給力の減少です。連系線とは、エリアとエリアの間で電気を融通する送電網のことです。東北−東京間の連系線は、増強工事(相馬双葉幹線1・2号の新設送電線の使用前自主検査)の影響で、3月中旬から東京向きに送れる量(運用容量)が約200万kW抑制されました(約550万kW→約350万kW)。4月30日〜5月12日の間は一時的に抑制が緩和(約350万kW→約390〜510万kW)されたものの、2号新設送電線の自主検査のため、6月30日まで再び約200万kW以上抑制される見通しです。他エリアから送れる量が絞られると、東京エリアは自エリアの電源により多く頼ることになり、価格が上がりやすくなります。また、火力発電設備の故障等により供給量全体も前年より減っています。東京エリアの供給力は4・5月の平均が3,437万kWと前年同月(平均3,710万kW)から減少し、設備故障による停止日数は前年同月の約1.6倍となっています。 → 資料3「(参考)供給力の抑制状況」p.7(制度設計・監視専門会合 第21回)
これら3つの要因が重なって価格が上昇する中、事務局は各社の燃料調達状況を確認するなどの監視を強化してきました。現時点で、市場参加者が市場相場を変動させることを目的とした不適切な取引は確認されていないと整理されています。なお、売りブロック入札については、総じて約定率の向上は見られるものの、改善の余地があるとされています(この点はトピック02の対応につながります)。 → 資料3「価格高騰要因分析」p.3、「(参考)ブロック約定率の推移」p.5(制度設計・監視専門会合 第21回)/資料3(PDF)を開く
価格高騰への監視委員会の対応 ─ ブロック入札の分割と起動費計上を5月29日に周知、相対卸契約の締結促進を検討
価格高騰は複合的な要因によるものですが、事務局は約定率を高める具体的な打ち手を示しました。中心となるのは、売り入札のブロックを分割し、各ブロックに必要な起動費を計上できることを改めて周知した点です。ブロック入札とは、複数のコマ(30分単位)をまとめて入札し、全コマが約定するか全コマが不約定になるかのいずれかとなる入札方式のことです。起動費とは、火力電源の起動に要する固定費を指します。この対応は、売り入札を行う発電事業者の入札実務に直接関わります。
なぜブロック入札が価格を押し上げるのか
ブロック入札は、複数のコマをまとめて一つの価格で入札し、ブロック全体で約定するか不約定になるかのいずれかになります。約定するかどうかは、個々のコマ単独ではなく、ブロックに含まれるコマの平均価格で判定されます。このため、例えば日中の太陽光が多く出る時間帯にスポット市場価格が大きく下がると、その安いコマを含むブロック全体の平均価格が下がり、ブロックの入札価格に届かずにブロックごと約定しないことが起こり得ます。安い電源の売り札がこうしてブロックごと不約定になると、その供給が市場に届かず、より限界費用の高い札で約定価格が決まるため、価格が上がりやすくなります。これが、ブロック入札が価格を押し上げ得る基本的な仕組みです。
分割して小さなブロックにすれば、各ブロックが約定しやすくなります。ただし、分割したブロックに起動費を計上できるかの運用が不明確だと、一部のブロックだけが約定して連続しないコマでの約定(歯抜け約定)が生じるおそれがあります。火力電源は連続した運転で起動費を回収するため、歯抜け約定は避けたく、事業者は分割を躊躇します。資料3が示した対応(分割と各ブロックへの起動費計上を可能とする周知)は、安い供給を約定しやすくして高価格帯の約定価格を下げることを狙ったものです。
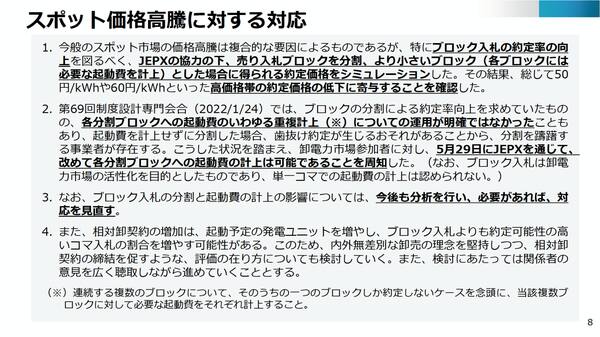
- ブロックを分割した場合の約定価格をシミュレーションし、高価格帯の低下を確認。日本卸電力取引所(JEPX)の協力の下、売り入札ブロックを分割し、より小さいブロック(各ブロックには必要な起動費を計上)とした場合に得られる約定価格をシミュレーションしました。その結果、総じて50円/kWhやそれ以下といった高価格帯の約定価格の低下に寄与することを確認したと整理されています。 → 資料3「スポット価格高騰に対する対応」p.8(制度設計・監視専門会合 第21回)
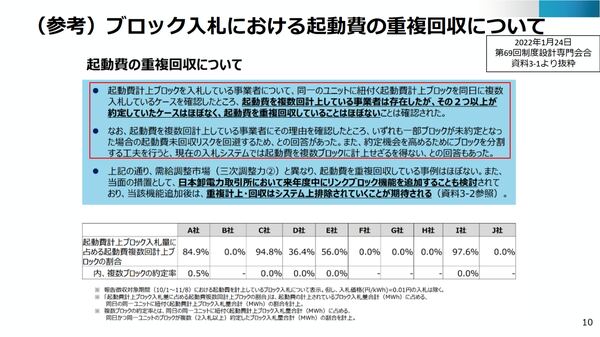
- 分割をためらわせていたのは、起動費の重複計上をめぐる運用の不明確さ。第69回制度設計専門会合(2022年1月24日)では、ブロックの分割による約定率向上を求めていました。しかし、各分割ブロックの起動費のいわゆる重複計上の運用が明確でなかったため、起動費を計上せずに分割すると歯抜け約定が生じるおそれがあり、分割を躊躇する事業者が存在していました。重複計上とは、連続する複数のブロックのうち一つしか約定しないケースを念頭に、当該複数ブロックに必要な起動費をそれぞれ計上することを指します。第69回の調査では、起動費を複数計上している事業者は存在したものの、その2つ以上が約定していたケースはほぼなく、重複回収はほぼ発生していないことが確認されています。 → 資料3「(参考)ブロック入札に対する要請」p.9、「(参考)ブロック入札における起動費の重複回収について」p.10(制度設計・監視専門会合 第21回)
- 2026年5月29日、各分割ブロックへの起動費計上は可能と改めて周知。こうした状況を踏まえ、事務局は卸電力市場参加者に対し、2026年5月29日にJEPXを通じて、各分割ブロックの起動費の計上は可能であることを改めて周知しました。一方で、ブロック入札は卸電力市場の活性化を目的とするものであり、単一コマでの起動費の計上は認められないことも併せて示されています。ブロック入札の分割と起動費計上の影響については、今後も分析を行い、必要があれば対応を見直すとしています。 → 資料3「スポット価格高騰に対する対応」p.8、「(参考)ブロック入札に係る周知文」p.11(制度設計・監視専門会合 第21回)
- 相対卸契約の締結を促す方向で、評価の在り方を検討。相対卸契約の増加は、起動を予定する発電ユニットを増やし、ブロック入札よりも約定可能性の高いコマ入札の割合を増やす可能性があります。このため、内外無差別な卸売の理念を堅持しつつ、相対卸契約の締結を促すよう、評価の在り方についても検討していくとしています。検討にあたっては関係者の意見を広く聴取しながら進めるとされています。 → 資料3「スポット価格高騰に対する対応」p.8(制度設計・監視専門会合 第21回)/資料3(PDF)を開く
審議会での主な指摘(第21回)
第21回会合では、委員からこの価格高騰の見方について踏み込んだ指摘がありました。要因②(長期電力購入契約の終了に伴うスポットへの移行)については、売り手も買い手も同時に市場へ移るため本来は価格に中立のはずで、それでも価格が上がったことをどう捉えるか、という論点が示されています。委員からは、売り手側の入札行動、とりわけ大量のブロック入札が価格形成に影響している可能性や、売り手側が価格への影響力を持ちやすくなっている可能性への言及がありました。あわせて、約定しなかった札以外が適切な限界費用(調達燃料価格を踏まえた限界費用)を反映しているかを厳格に監視すべきとの意見も出ています。事務局は、今回の対応の検討にあたり事業者データを用いた定量分析(データの性質上、非公表)を行ったと説明し、同時市場の検討にも協力していくとしました。 → 第21回 制度設計・監視専門会合 審議の模様(経済産業省 電力・ガス取引監視等委員会 公式中継)/中継動画。発言は中継に基づく要旨で、確定情報は議事要旨の公開後にご確認ください。
【短信】北海道エリアの2026年度揚水随意契約 ─ 蓄電池の拡大を踏まえ見送り、市場リソースの活用へ
調整力の調達手段の一つである揚水随意契約について、北海道エリアの2026年度の方針が示されました。揚水随意契約(随契)とは、一般送配電事業者が揚水発電の調整力を市場入札ではなく相対の契約で確保する手段のことです。第19回・第20回の会合では、中部・東北・関西・東京・中国の各エリアの方針が了承され、北海道エリアのみ1〜2か月程度の市場動向を分析したうえで改めて判断する整理となっていました。今回、北海道電力ネットワークから検討結果が報告されています。
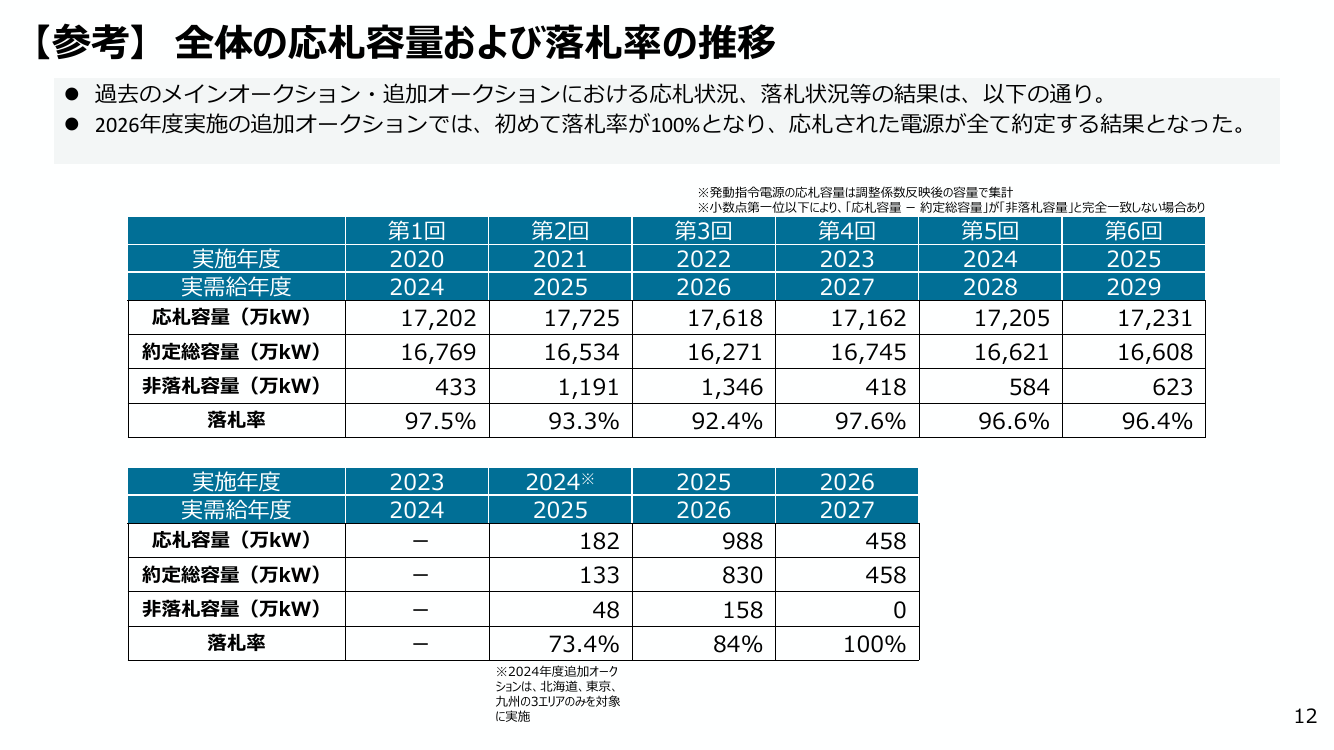
- 2025年度は調整力の約47%を揚水随契で調達し、約20億円の費用低減効果。北海道エリアでは、2025年7月の揚水随契の締結以降、調整力の約47%を揚水随契により調達し、約20億円の調整力費用の低減を図ったと報告されています。調達の総合単価は、揚水随契を中心に確保していた局面で9.2円/ΔkW・h、その後の局面で8.3円/ΔkW・hと整理されており、揚水随契が調整力の安定確保と費用低減に一定の効果があったと評価されています(ΔkWは調整力として確保する出力の幅を指します)。 → 資料7-1「2025年度揚水随契の振り返り」p.3(制度設計・監視専門会合 第21回)
- 2026年度は揚水随契を実施せず、市場リソースを活用する方針。足元では、揚水随契を終了したにもかかわらず、蓄電池の拡大等により安価なリソースの不落(入札したが約定しないこと)が増加しています。揚水随契を実施した場合、安価なリソースの不落が一段と増加することが想定されると整理されました。現状では揚水随契が一次調整力を中心に安価なリソースの市場参加機会を阻害する可能性があるため、2026年度は揚水随契を実施せず、市場リソースを活用して調整力を確保するとしています。ただし、調整力の大幅な減少や市場価格高騰など大きな情勢変化があった場合には再度検討するとされています。 → 資料7-1「北海道エリアの2026年度揚水随契について」p.10(制度設計・監視専門会合 第21回)/資料7-1(PDF)を開く
Web:energy-advisor.jp
お問い合わせ
© 2026 ENERGY ADVISOR