|
実態② 揚水随意契約の事後確認(電取委 資料6)
資料6は、2025年度に5つのエリアで実施した揚水の随意契約について、運用実績と精算額を事後確認した結果です。結論は、いずれも問題はなく、かつ調整力の調達単価の低減に寄与した、というものです。5エリアの単価は次のとおりで、揚水随契の調達単価は、いずれも需給調整市場の単価とレベニューキャップ申請単価を下回りました。→ 資料6「2025年度揚水随意契約の事後確認結果について」を開く
| エリア | 揚水 随契 |
需給調整 市場 |
RC 申請 |
| 中部 | 0.69 | 5.97 | 2.25 |
| 東北 | 1.34 | 6.41 | 3.04 |
| 関西 | 0.63 | 7.30 | 3.24 |
| 北海道 | 4.46 | 12.99 | 4.63 |
| 東京 | 0.78 | 6.48 | 2.19 |
単位:円/ΔkW·h。「揚水随契」=揚水随意契約の調達単価、「需給調整市場」=需給調整市場(複合商品)の調達単価、「RC申請」=レベニューキャップ申請単価。需給調整市場単価は事後精算未考慮・余力活用は自然体余力を含む。出典:電力・ガス取引監視等委員会 資料6(制度設計・監視専門会合 第22回)
確認の観点は次の2つで、いずれのエリアでも問題は発見されませんでした。
| ① | 契約内容の正当性。専門会合での発表内容と契約内容に齟齬がないか。 |
| ② | 価格の適切性。同型機の実績を元にしたミラー精算、固定費負担の有無、容量市場収入の控除などを確認。 |
2026年度は、中部・東北・関西・東京に中国を加えたエリアで、随意契約が実施されています。揚水随意契約の広がりは第9号で取り上げました。今回は、その事後確認の結果が示されたことになります。
手当て① 応札障壁の緩和と品質要件(需給調整市場検討小委 資料3)
2026年3月14日の受渡分から全商品が前日取引化されましたが、抜本的な応札不足の改善には至っていません。実態調査(資料2)で行われた全取引会員136社へのアンケート(回答51社、約38%)では、設備能力としては調整力に活用できるのに、現在の各種要件を満たせないために応札を見送っているリソースの存在が確認されました。資料3は、先行して対応できる項目として次を整理しました。
- 一次調整力の調定率要件の緩和。 調定率(周波数偏差に対するリソースの出力変化の傾き)は5%以下と整理されていますが、これはグリッドコードで定められる以前から系統連系していた既設リソースが満たしにくい要件です。そこで、属地エリアのグリッドコードで調定率が定められる以前から連系していたリソースは、原則外として5%以下要件を緩和し、一次調整力に応札できるようにしてはどうか、とされました。加えて、設備特性上やむを得ず折れ線調定率となるリソースの供出可能量の算定方法も整理されています。
- 蓄電池の一次オフライン参入要件の緩和。 設備容量の上限値が議論される以前に系統連系の申し込みを完了していたリソースについては、専用線オンライン化工事の申し込みから完了までの間に限り、経過措置としてオフライン枠への参入を認めてはどうか、とされました。
- 電圧フリッカ防止のための要件追加。 蓄電池を起因とする電圧フリッカが実際に発生しました。主な原因は2つで、自端制御向けの周波数計測に移動平均計測時間幅が設定されておらず瞬時値に追従する仕様だったこと、および出力変化速度の設定がないため周波数変動に極短周期で追従していたことです。検証では、移動平均計測時間幅を設定するとフリッカが消失することが確認されました。そこで、PCS(パワーコンディショナ)を用いた周波数計測時の移動平均計測時間幅の初期値を0.1秒とし、TSO(一般送配電事業者)から指定があればそれに従う、という仕様を新たに定めてはどうか、とされました。出力変化速度については、各エリアが系統連系時に既に公表・要請していることから、需給調整市場での要件化は状況を注視しつつ適宜検討するとされています。既設リソースには遡及して適用しますが、要件化から1年間を経過措置とします。
これらの要件変更は、EPRX(電力需給調整力取引所)の取引規程の改定後から順次適用されます。
手当て② 異常時一次必要量の見直し(需給調整市場検討小委 資料4)
資料4は、緊急時の電源脱落に備える一次調整力の異常時必要量を見直すものです。電源脱落による周波数低下時には、負荷の周波数特性に応じて需要も減少します。この需要減少量を控除すれば、必要量を低減できます。需要減少量は、次の式で求めます。
| 需要減少量 = 負荷の周波数特性 × 周波数低下幅 × 系統容量 |
一次調整力を確実に確保するため、各パラメータは保守的(安全側)に設定されています。
| 負荷の周波数特性 | 50Hz系統では北海道と東京・東北で値が異なるため、保守的に最小値の3.0%MW/Hzを採用 |
| 周波数低下幅 | 異常発生エリアは0.4Hz、健全側エリアは0.2Hz |
| 系統容量 | 前年度の各月の最小需要を使用 |
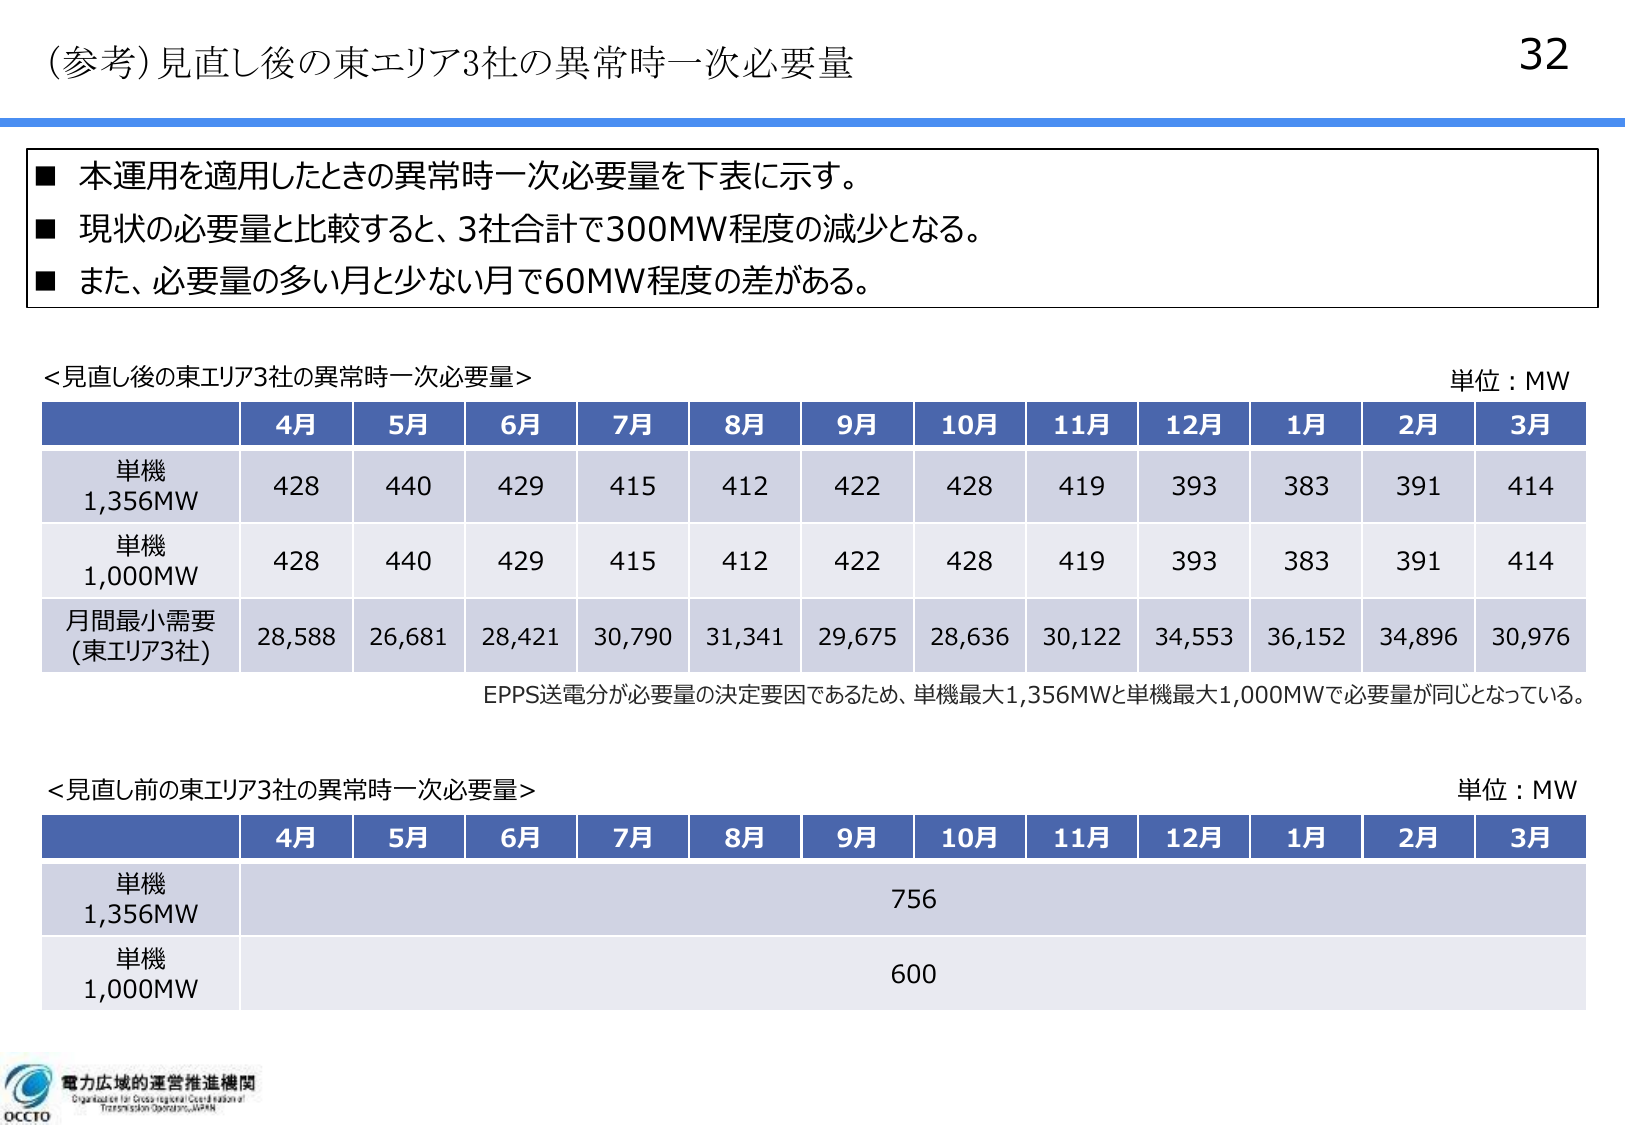
適用範囲については、60Hz系統(中西エリア)では、今回の見直しを適用すると一次調整力(GF)の減少で周波数特性が変化し、系統安定化システムの設計想定から逸脱する可能性があるため見送り、まず東エリア3社(北海道・東北・東京)に先行適用するとされました。運用開始は2026年度下期、すなわち2026年10月1日からです。この見直しにより、東エリア3社の合計で約300MWの減少が見込まれます(単機最大1,356MWを想定した場合の比較)。
|
| ▲ 見直し後の東エリア3社の異常時一次必要量。月別に383〜440MW(1月が最小、5月が最大)となる。見直し前は単機最大1,356MW時が756MW、単機最大1,000MW時が600MWで、3社合計では約300MWの減少となる。必要量の多い月と少ない月で60MW程度の差がある。出典:電力広域的運営推進機関 資料4(需給調整市場検討小委員会 第62回)p.32 |
|
▶ 今後の注目ポイント
一次調整力の要件緩和とフリッカ防止の要件は、EPRXの取引規程改定後から順次適用されます。異常時一次必要量の見直しは、東エリア3社で2026年10月1日から運用が始まります。このほか、二次調整力①の広域調達(2027年度を目指す)や、市場外調整力の実態調査と募集量からの控除の検討が、今後の課題として挙げられています。
|
|
分散型リソースと再エネ支援の再設計
|
再生可能エネルギー主力電源化小委員会 第3回では、資料1がDR・蓄電池の政策パッケージを、資料2が事業用太陽光のFIT/FIP支援の重点化を扱いました。ここでは、小売・卸・系統の実務に近い資料1を中心に取り上げ、資料2をあわせて紹介します。
DR・蓄電池の政策パッケージ(資料1)
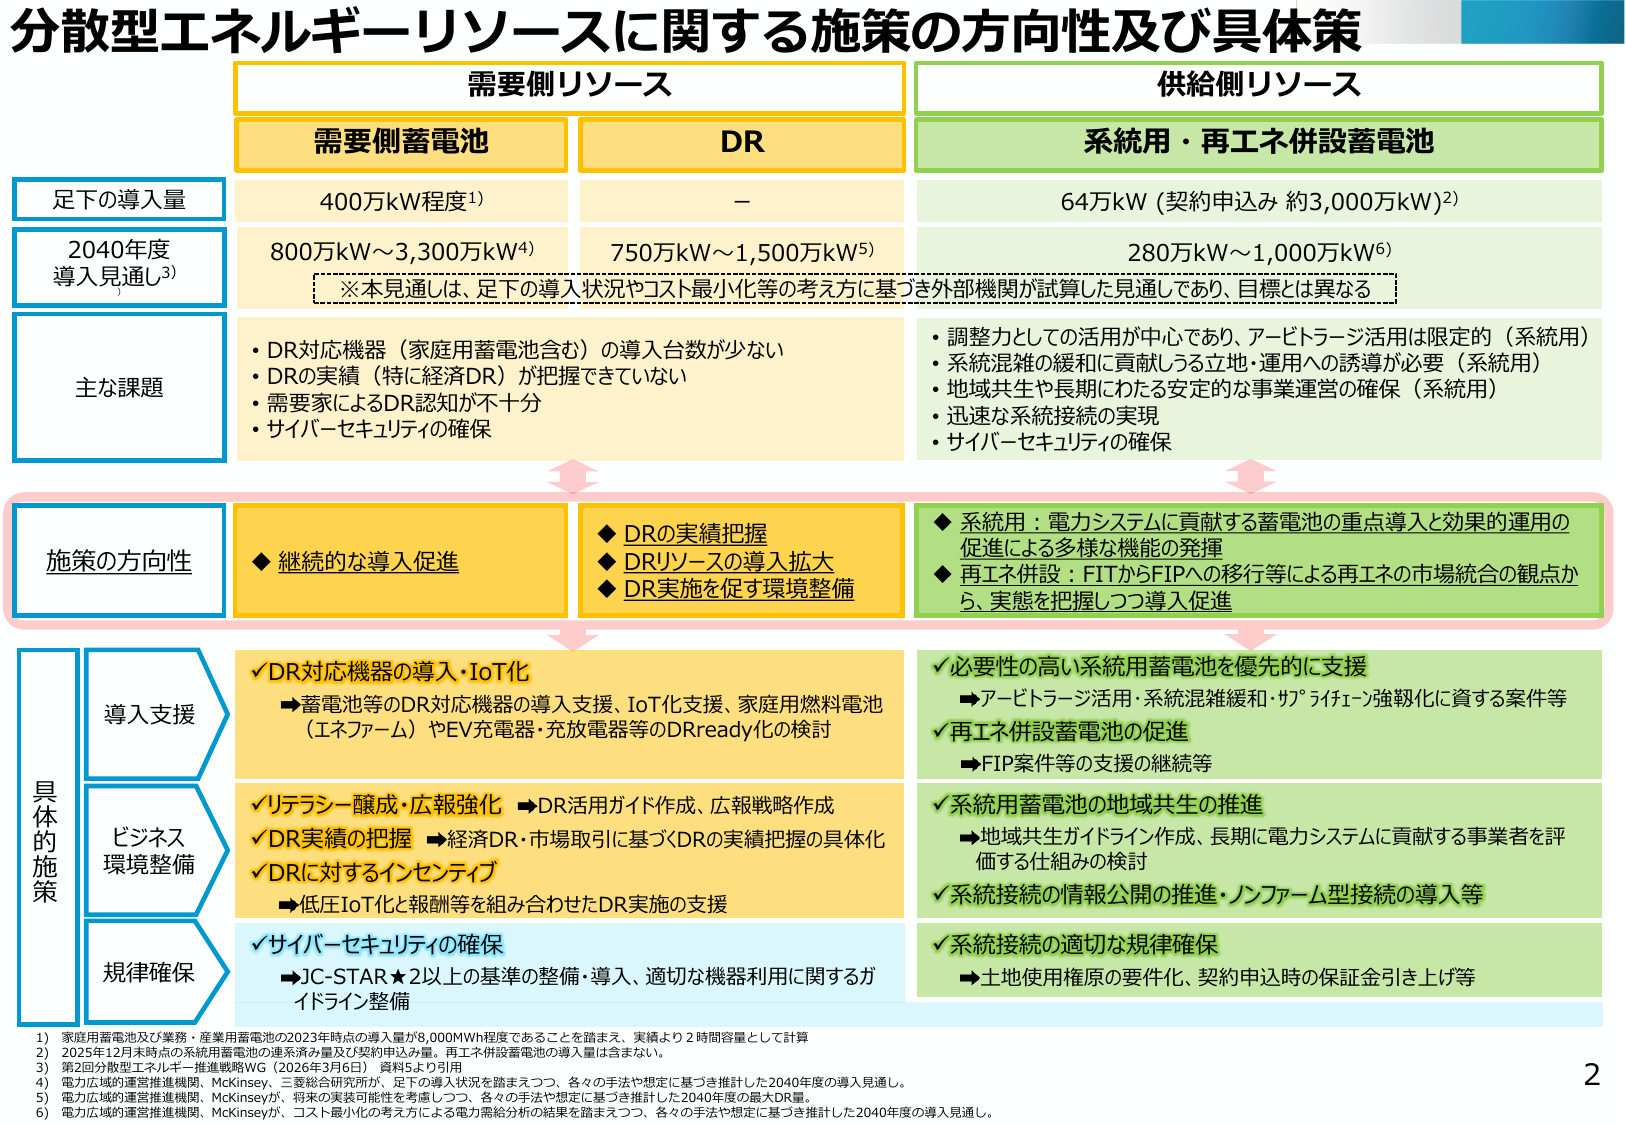
資料1は、分散型エネルギーリソースの導入量と2040年度の見通し、そして施策の方向性を1枚に整理しています。需要側蓄電池は足下の400万kW程度から2040年度に800万〜3,300万kW、DRは750万〜1,500万kW、系統用蓄電池は連系済みが64万kW、契約申込みが約3,000万kW(いずれも2025年12月末時点で、再エネ併設蓄電池は含みません)で、系統用と再エネ併設をあわせた2040年度の見通しは280万〜1,000万kWとされています。なお、2040年度の見通しは外部機関による試算であり、政府の目標とは異なります。
|
| ▲ 分散型エネルギーリソースに関する施策の方向性及び具体策。需要側(蓄電池・DR)と供給側(系統用・再エネ併設蓄電池)の導入量・2040年度見通しと、導入支援・ビジネス環境整備・規律確保の具体策を整理。出典:資源エネルギー庁 資料1(再エネ主力電源化小委 第3回)p.2 |
施策の方向性のうち、小売・卸・系統の実務に関わる項目は次のとおりです。
- 経済DRの実績把握。 経済DRや市場取引に基づくDRの実績把握を具体化するとされています。これはH1需要の算定や、容量市場の目標調達量の精緻化に直結する論点です。また、家庭用燃料電池(エネファーム)やEV充放電器のDRready化の検討も進められます。これは第18号で取り上げたDRready要件の続きにあたります。
- 系統用蓄電池の運用・立地の誘導。 TSOと余力活用契約を締結して柔軟にSoC運用ができる「ストレージ式運用」への誘導、系統混雑の緩和に資する立地・運用の評価、サプライチェーンの強靱化が挙げられています。特に、経済安全保障推進法に基づく供給確保計画の認定を受けたメーカーのセルを使用する案件を高く評価するとされ、長期脱炭素電源オークションの第4回入札では、こうした認定セルを使用する案件を優先的に約定する方針が示されています。
- 系統接続の規律確保。 接続検討での土地に関する書類提出の要件化、契約申込みでの土地使用権原の提出要件化と保証金の引上げが挙げられています。これは第11号で取り上げた大規模需要の「空押さえ」規律の系譜にある論点です。このほか、順潮流側(充電側)でのノンファーム型接続の導入も、中長期の目標として掲げられています。
事業用太陽光のFIT/FIP支援重点化(資料2)
資料2は、事業用太陽光発電へのFIT/FIP支援の重点化を扱いました。2025年12月の関係閣僚会議で決定した「大規模太陽光発電事業(メガソーラー)に関する対策パッケージ」を受け、2026年2月の調達価格等算定委員会の意見で、事業用太陽光(地上設置)は2027年度以降、FIT/FIP制度の新規支援の対象外とすることが決まっています。省令・告示の改正は2026年3月末に公布済みで、2027年4月1日の施行予定です。今回の会合は、その受け皿となる「地域共生が図られた類型」を選定するための論点整理で、次の3つの視点が示されました。
| ① | 今後の導入。適地不足を踏まえ、建築物の屋根等の有効活用を追求する。 |
| ② | 地域との共生。太陽光導入による安全面・防災面・景観・環境等への追加的な影響の度合いと、自治体や国の事業への関与を考慮する。 |
| ③ | FIT/FIP制度の特性。設備の類型ごとに一律の支援を行う面的な支援制度であることや、他の支援措置との役割分担に留意する。 |
導入ポテンシャルの観点では、事業用(屋根)のポテンシャルが137.2GWと大きい一方、FIT/FIPによる導入量は6.1GWにとどまっており、屋根には導入余地が大きく残されています。検討結果は2026年9月頃に整理され、2027年4月1日の施行に向けて手続きが進められます。
|
▶ 今後の注目ポイント
事業用太陽光(地上設置)へのFIT/FIP新規支援は2027年度から対象外となります。その受け皿となる類型は、2026年9月頃に検討結果が整理される予定です。DRと系統用蓄電池は、導入支援・ビジネス環境整備・系統接続の規律確保という複数の面で制度設計が続きます。経済DRの実績把握は、容量市場の目標調達量の精緻化とも接続する論点です。
|
本号のまとめ
本号は、内容の多い1週間の5つの会合を横断して整理しました。
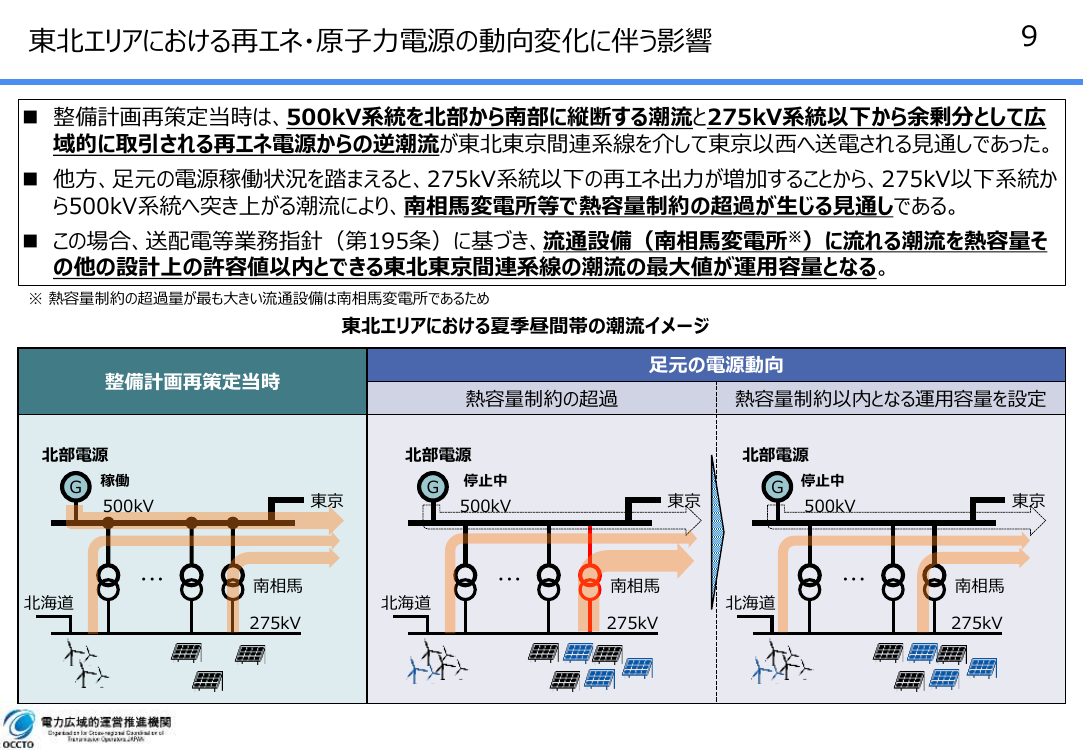
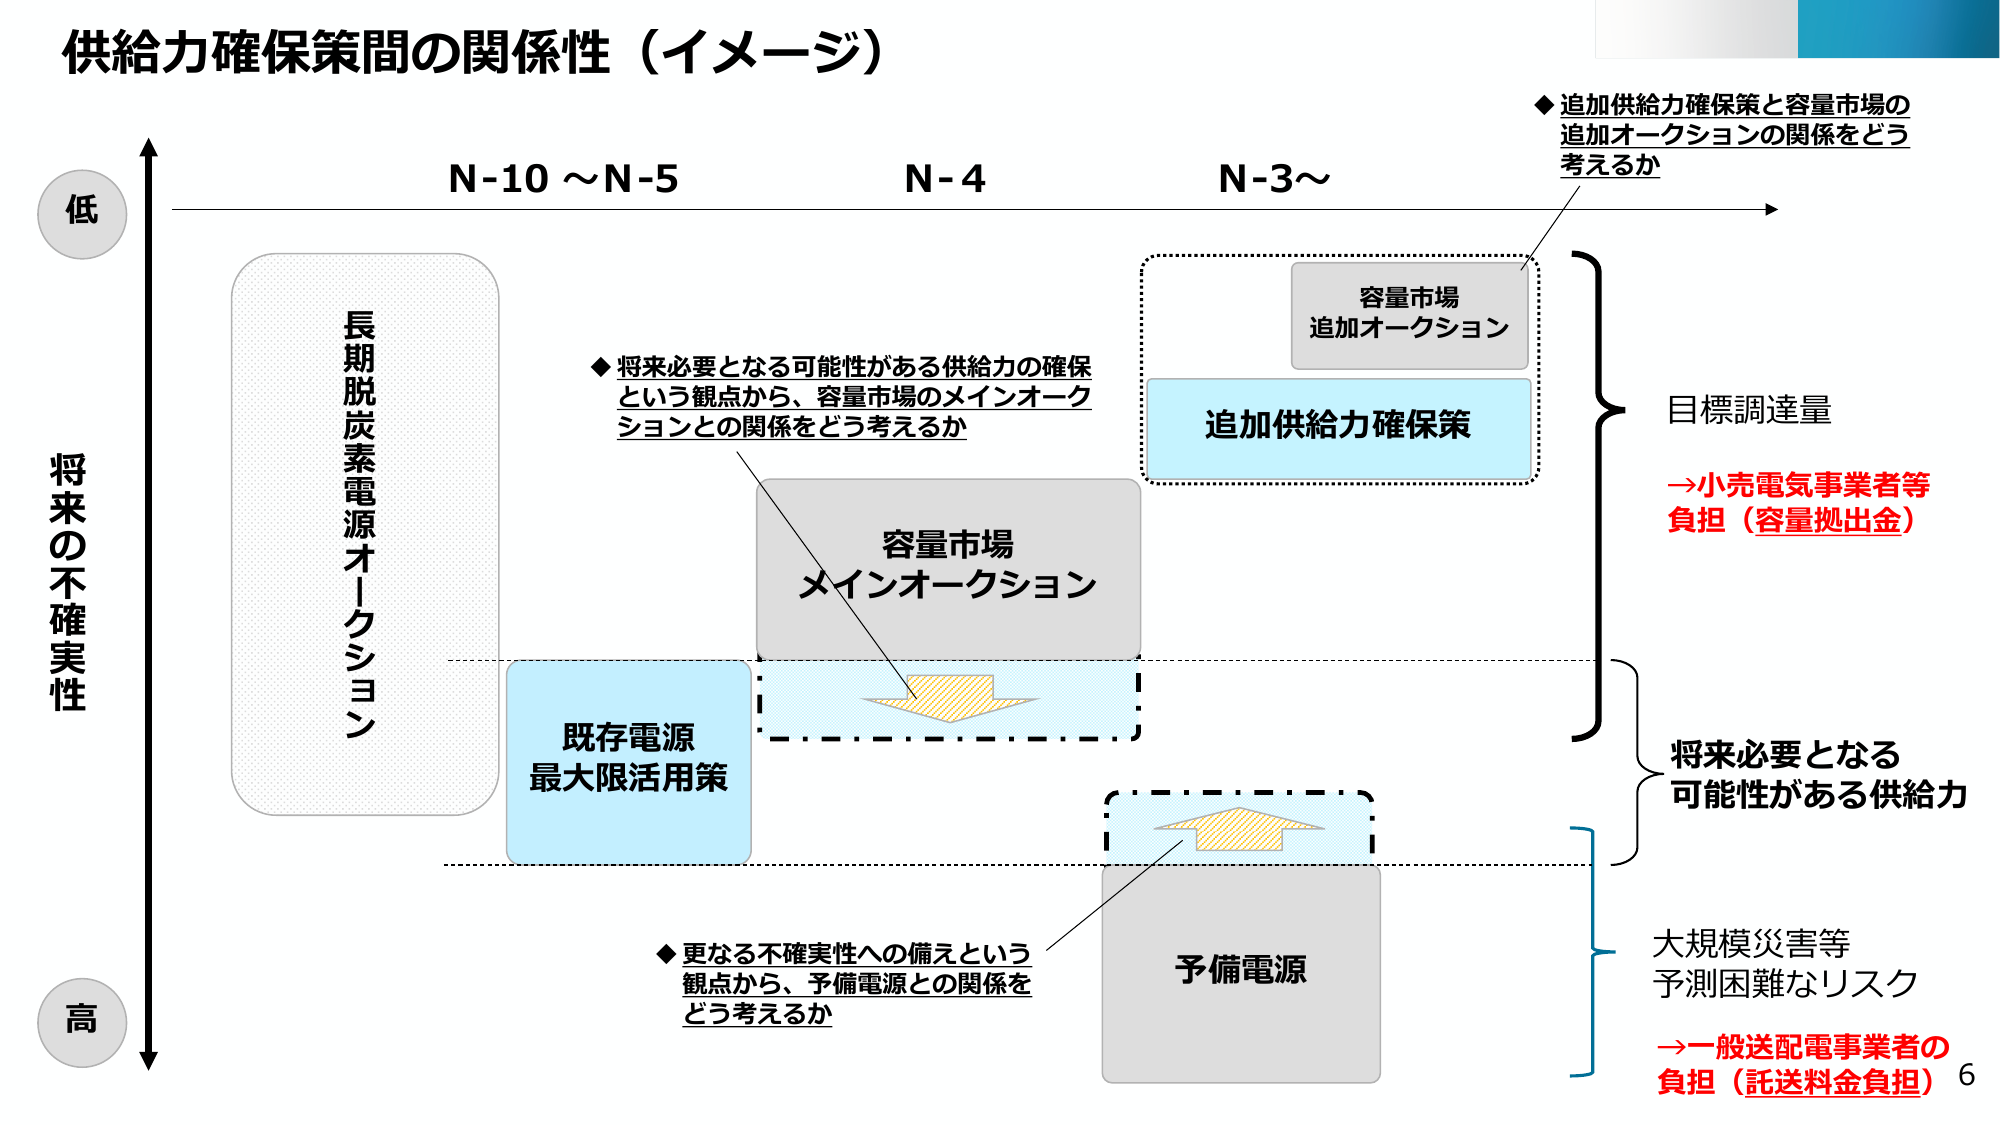
| 01 | 電力安定供給WG 第5回。既存電源の最大限活用策の制度設計に踏み込み、供給力確保策間の関係を1枚の図に整理したうえで、確保費用の一部を託送料金で回収する検討や、複数年約定・マルチプライス的な発想・一定の事業報酬・リクワイアメントの設計という4点が示されました。 |
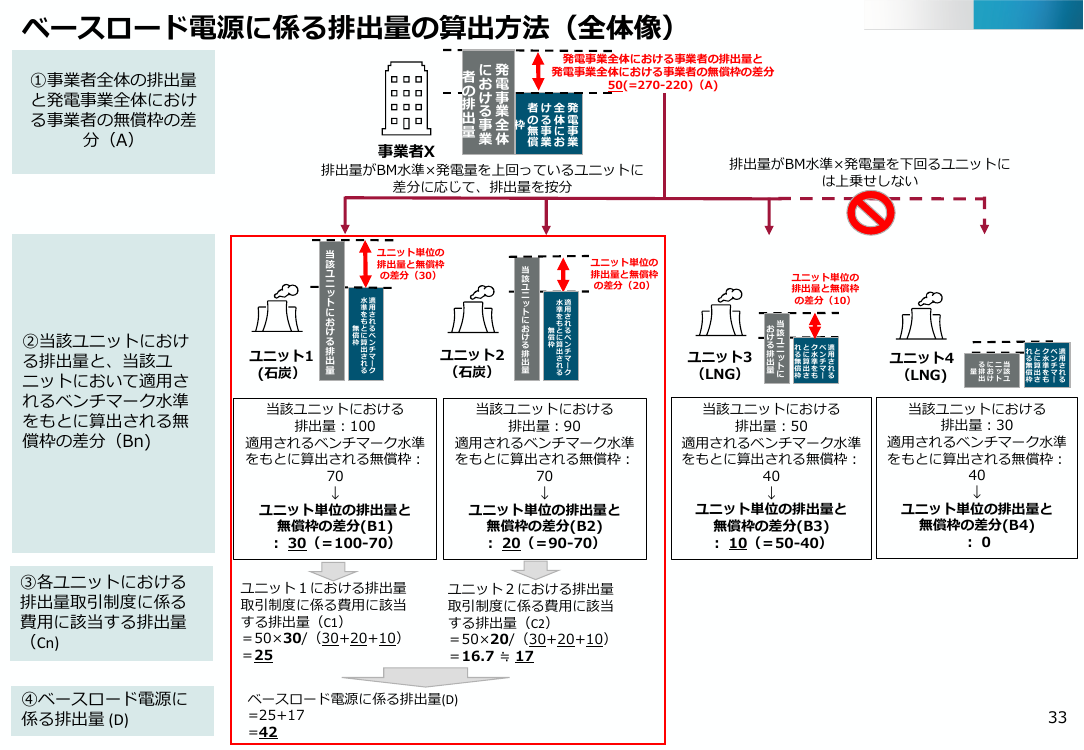
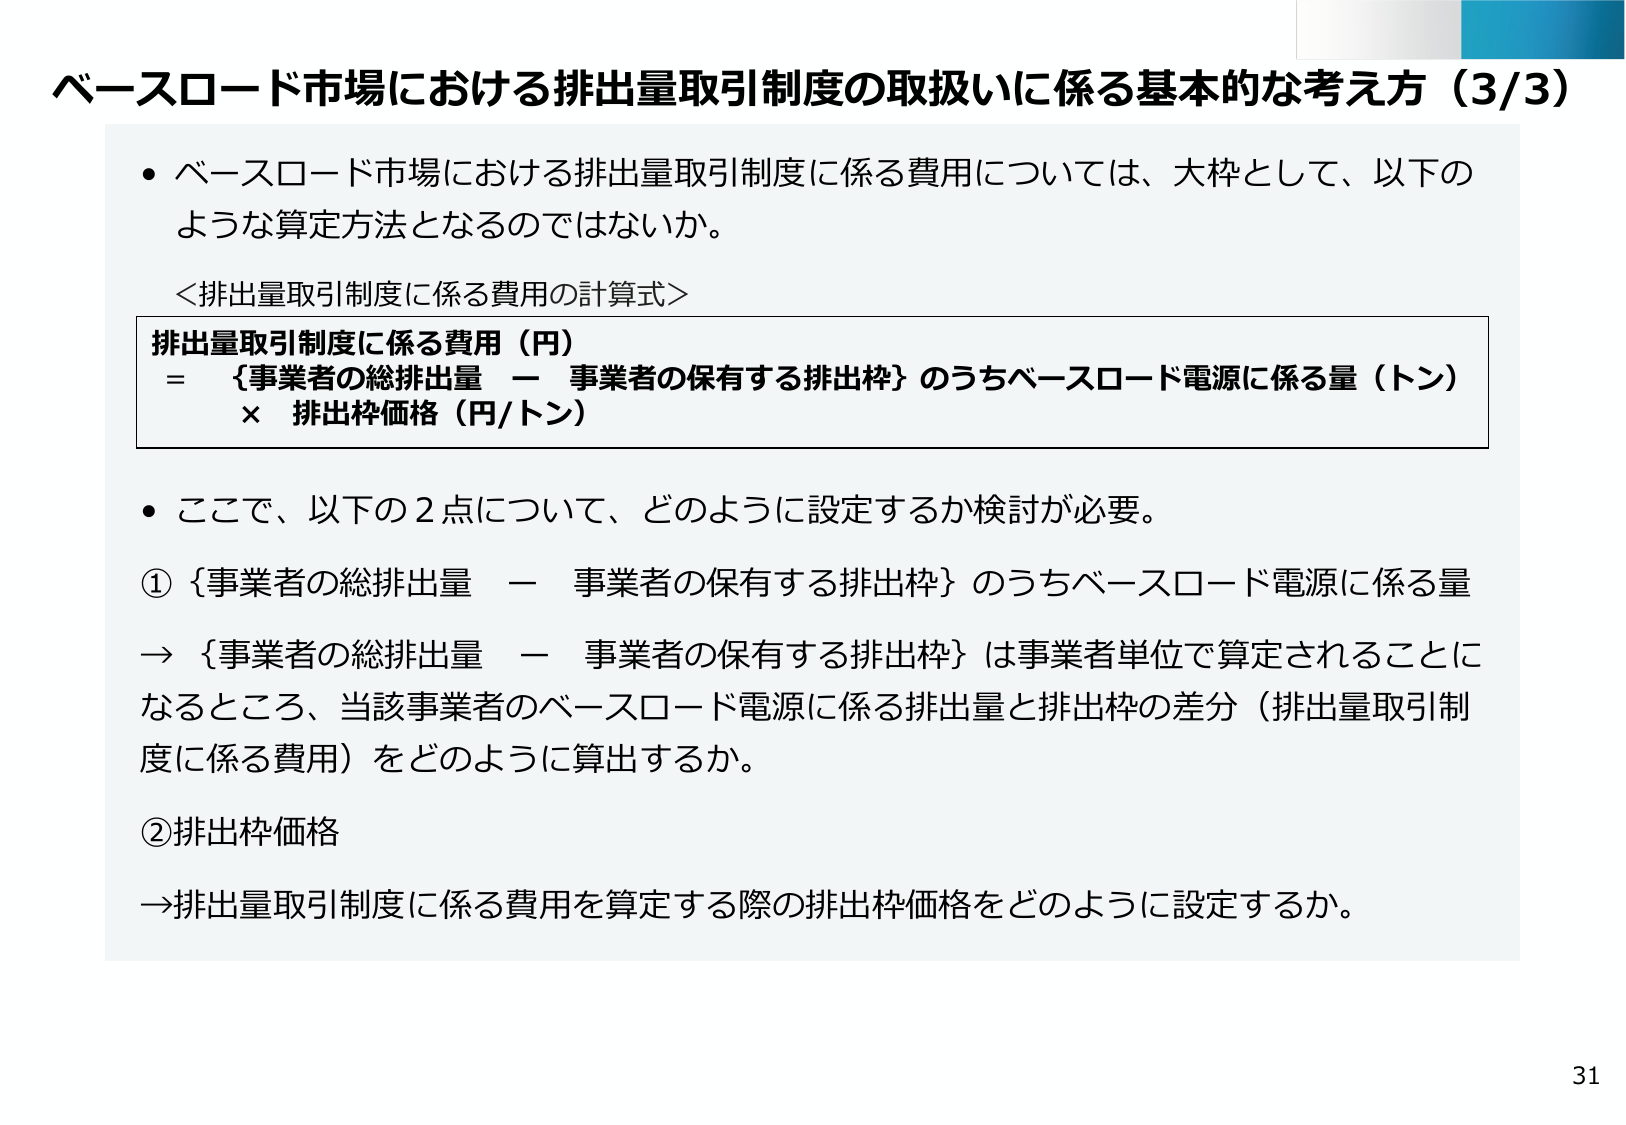
| 02 | 電力事業環境整備WG 第2回。GX-ETSの費用・収益を卸取引・経過措置料金・ベースロード市場でどう扱うかが具体化され、2026年度のベースロード市場は8月の第1回オークションを見送り初回を秋に開催する方向とされました。容量市場でのGX-ETSの整理は2026年度メインオークションから適用されます。 |
| 03 | 需給調整市場(電取委・需給調整市場検討小委)。一次調整力の未達や揚水随意契約の事後確認といった実態を踏まえ、応札障壁の緩和・電圧フリッカ要件の追加・異常時一次必要量の見直し(東エリア3社で10月1日から約300MW減)という手当てが整理されました。 |
| 04 | 再エネ主力電源化小委 第3回。DR・蓄電池の政策パッケージと、事業用太陽光(地上設置)を2027年度からFIT/FIP新規支援の対象外とする方針、そしてその受け皿類型の検討が示されました。 |
いずれも、これまでの号で扱った制度の詳細設計が一段進んだ内容です。
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。
ENERGY ADVISOR Report
発行:ENERGY ADVISORWeb:energy-advisor.jp
お問い合わせ
本レポートはAIを活用して作成しています。内容の正確性には細心の注意を払っていますが、誤りを含む可能性があります。重要な意思決定の際は、必ず原典資料をご確認ください。
本メールマガジンは、経済産業省 資源エネルギー庁、電力・ガス取引監視等委員会および電力広域的運営推進機関が公開する審議会資料等に基づいて作成しています。
© 2026 ENERGY ADVISOR
本メールマガジンは、経済産業省 資源エネルギー庁、電力・ガス取引監視等委員会および電力広域的運営推進機関が公開する審議会資料等に基づいて作成しています。
© 2026 ENERGY ADVISOR