取引先からの要請をきっかけに太陽光発電の導入を検討し始めた中小企業のなかには、「発電した電気は売るのか、自社で使うのか」「初期投資はどのくらいかかり、何年で回収できるのか」といった疑問に行き当たるところが少なくありません。ここでは、発電した電気を自社で使うことを前提にした自家消費型の太陽光発電の仕組みと、その経済性を自分で計算するための考え方を、蓄電池を組み合わせる意味や停電対策としての価値もあわせて、一次資料に基づいてわかりやすく解説します。
この記事のポイントです。
- 太陽光発電には、発電した電気を主に自社で使う「自家消費型」があり、発電量のうち実際に自社で使った割合を示す「自家消費率」が経済性の計算の出発点になります。
- 経済性は、「年間発電量×自家消費率×電気料金単価=年間削減額」を求め、初期投資額をこの年間削減額で割ることで、投資回収年数の目安を自分で計算できます。
- 初期費用を用意できない場合は、PPAやリースといった第三者所有の仕組みを使い、初期投資ゼロで導入できる選択肢もあります。
- 蓄電池を組み合わせると、自家消費率の向上やデマンド対策に加えて、停電時に電気を使える設備としての価値(BCP)も生まれます。
- ストレージパリティ補助金や中小企業経営強化税制など、使える補助金・税制がある場合があります。
この連載「中小企業と脱炭素」では、前回(第9回)までに、電力契約・料金メニューの見直し(第8回)に続いて、再エネ電気を調達する4つの類型——料金メニューの切替、非化石証書の購入、PPA、自家消費——を整理してきました。今回は、この4類型のうち自家消費型を取り上げ、太陽光発電と蓄電池を導入する場合の経済性の考え方と、停電対策としての価値を具体的に解説します。
目次
自家消費型太陽光とは何か——余剰売電型との違いと自家消費率
太陽光発電設備の導入方法は、発電した電気の多くを電力会社に売電することを目的とする方法と、発電した電気を主に自社の施設で使用することを目的とする「自家消費型」に分かれます。自家消費型とは、太陽光発電設備で発電した電気を系統(電力会社の送配電網)に売電せず、あるいは売電を最小限にとどめ、主に発電した施設内で使用する導入方法のことです。発電量のうち実際に自社で使用した割合のことを「自家消費率」と呼びます。
この違いは、国の固定価格買取制度(FIT)の認定要件にも表れています。10kW以上50kW未満の低圧太陽光発電は、2020年4月からFIT認定の要件として自家消費型の要件が課されるようになりました。具体的には、発電設備の設置場所で少なくとも30%の自家消費等を行うこと、および災害時に自立運転を行い給電用コンセントを一般の用に供することの両方を満たす必要があります。
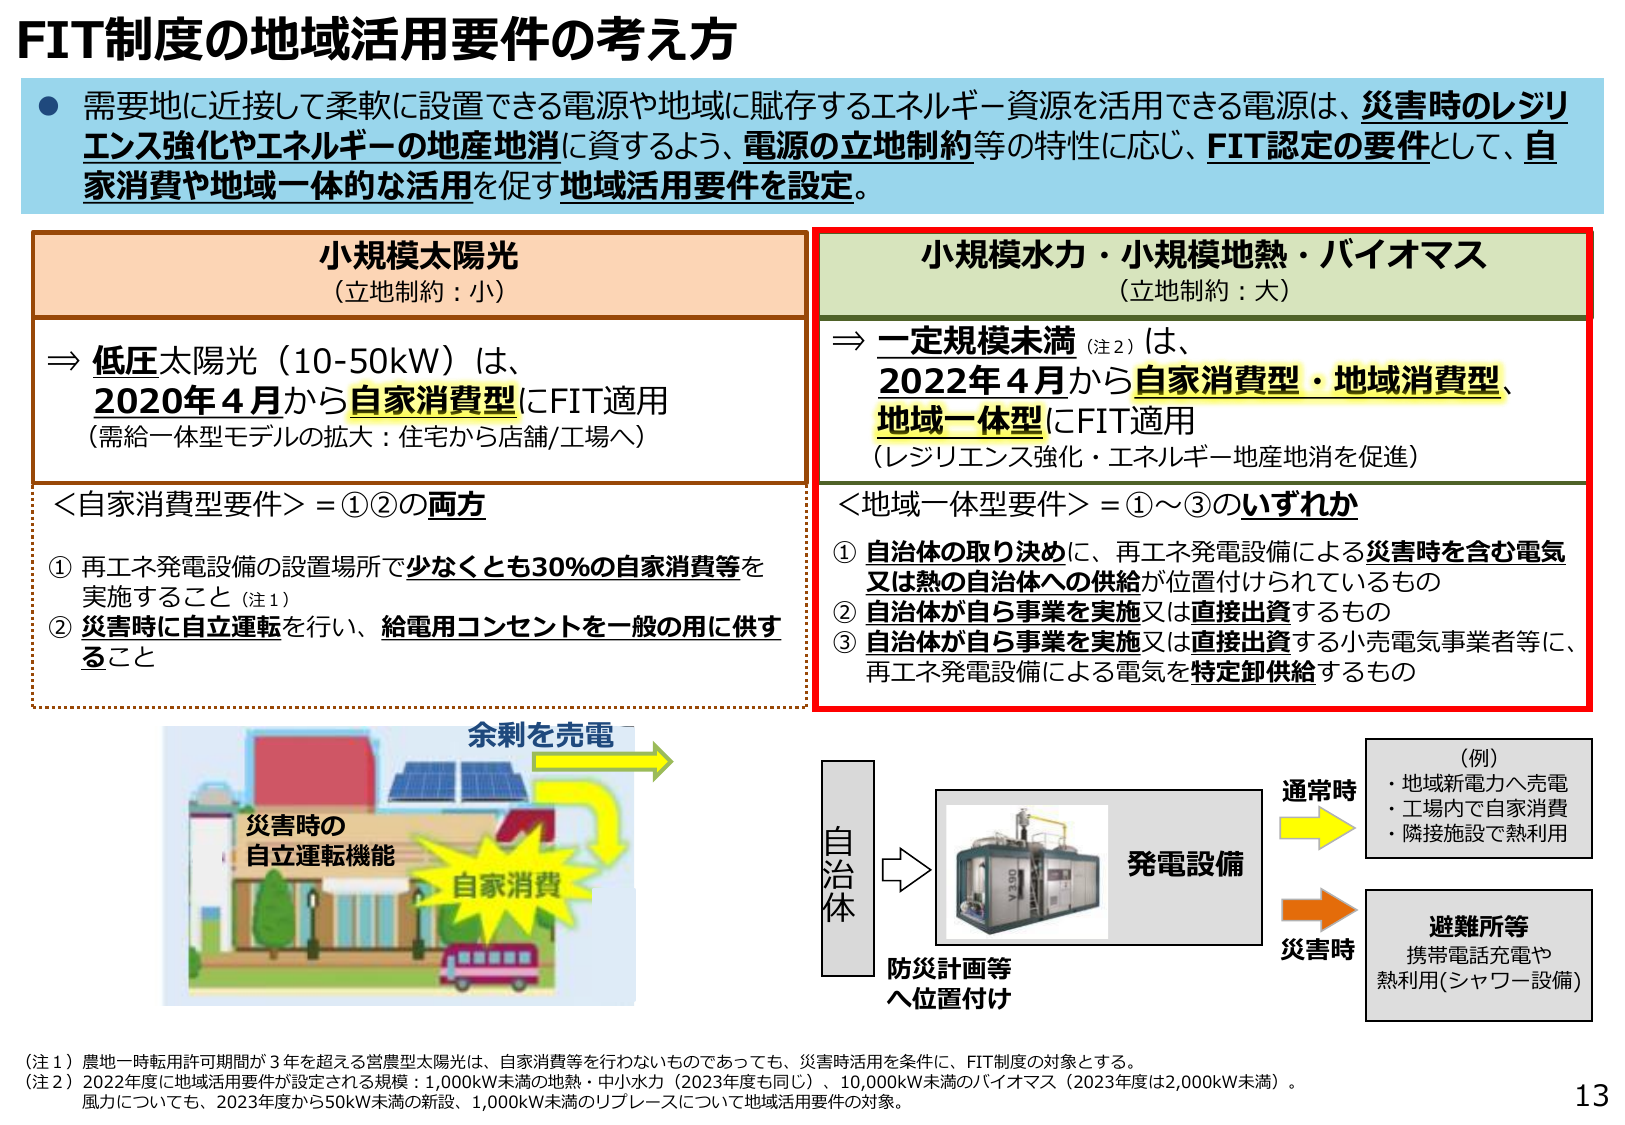
出典:資源エネルギー庁「FIT制度における地域活用要件について」p.13
つまり、自家消費型といっても、発電量のすべてを自社で使い切る必要があるわけではなく、余った電気を売電すること自体は制度上妨げられていません。重要なのは、発電した電気のどれだけを自社の電気使用量の削減にあてられるかという自家消費率であり、この数値が、次に説明する経済性の計算の起点になります。
 DENLOG
「太陽光を入れれば電気代が下がる」というイメージだけで検討を始めると、実際にどれだけ自家消費できるかを見落としがちではないでしょうか。まず自家消費率という物差しを持つことが、判断の第一歩になると考えられます。
経済性を自分で計算する手順——年間発電量から投資回収年数まで
太陽光発電の経済性は、次の4つのステップで、自社の数値を使って計算できます。
- 年間発電量の目安を確認する
- 自家消費率を仮定し、自家消費した電力量を求める
- 自家消費分の電気料金単価を掛けて、年間削減額を求める
- 初期投資額を年間削減額で割り、投資回収年数を求める
まず、年間発電量の目安です。年間発電量は、設備容量(kW)に、1kWあたりの年間発電量の目安を掛けて概算できます。この目安は地域や屋根の向き・角度によって幅がありますが、一次資料としては、経済産業省の調達価格等算定委員会が示す「設備利用率」が参考になります。同委員会が2026・2027年度の想定値として示した数値では、屋根設置・10kW以上の事業用太陽光の設備利用率は14.5%とされています。これを年間8,760時間に掛けると、1kWあたり年間約1,270kWh(14.5%×8,760時間)という目安が得られます。同じ資料では、10kW未満の住宅用太陽光の設備利用率は13.7%(1kWあたり年間約1,200kWh)ともされており、規模や設置形態によって目安の水準が異なる点にも注意が必要です。
出典:資源エネルギー庁 調達価格等算定委員会(第110回、2026年1月)資料1「太陽光発電について」p.75、p.87-88
次に、自家消費率です。前の章で確認したとおり、10〜50kWの低圧太陽光がFIT認定を受けるための要件では、最低でも30%の自家消費が求められています。ただし、これはあくまで制度上の下限であり、実際の自家消費率は、施設の稼働時間帯と太陽光の発電時間帯がどれだけ重なるかによって大きく変わります。平日の日中に稼働する工場であれば、これを上回る自家消費率になることも考えられます。
自家消費した電力量が分かれば、これに自家消費分の電気料金単価(電力量料金や燃料費調整額などを含めた、購入電力の実質的な単価)を掛けることで、年間の電気代削減額を計算できます。そして、初期投資額をこの年間削減額で割ると、投資回収年数の目安が求められます。
計算例(架空の例示・検算済み)
以下は、あくまで手順を理解するための架空の例示であり、実在の見積もりに基づく数値ではありません。実際に検討する際は、自社の使用量・電気料金単価・設備見積もりに置き換えて計算してください。
- 設備容量:50kW(屋根設置)
- 年間発電量:50kW×約1,270kWh/kW≒63,510kWh(前述の設備利用率14.5%の目安による)
- 自家消費率(仮定):60%
- 自家消費した電力量:63,510kWh×60%≒38,106kWh
- 電気料金単価(仮定・例示値):18円/kWh
- 年間削減額:38,106kWh×18円≒685,900円(約68.6万円)
- 初期投資額(仮定):50kW×15万円/kW=750万円
- 投資回収年数:750万円÷約68.6万円≒約10.9年
この例では投資回収年数がおよそ11年という結果になりますが、自家消費率や電気料金単価、設備の見積額が変われば、この年数は大きく変わります。過去の実績や一般的な目安に基づく試算であり、将来の発電量や電気料金水準を保証するものではない点にも注意が必要です。
DENLOGこの4つのステップさえ押さえれば、業者から提示された数値をそのまま受け取るのではなく、自社の実績値で検算できるのではないでしょうか。特に自家消費率は、電力使用量のデータがあれば自社でも見積もりやすい変数です。
初期費用をかけずに導入する選択肢——第三者所有(PPA・リース)
ここまでの計算は、太陽光発電設備を自社で購入する「自己所有」を前提にしたものです。しかし、初期費用を用意できない場合でも、第三者が設備を所有する仕組みを使えば、初期投資をかけずに自家消費型太陽光を導入できる場合があります。
第三者所有とは、太陽光発電事業者などの第三者が需要家(自社)の敷地内に太陽光発電設備を設置・所有し、発電した電気を需要家に供給する仕組みのことです。代表的な方法として、需要家が使用した電力量に応じて料金を支払う「オンサイトPPA」(PPAは電力購入契約=Power Purchase Agreementの略)と、一定額の設備利用料を支払う「リース」があります。いずれも、設備の初期費用や維持管理費用は電気料金・サービス料金の中に含まれる形で第三者が負担するため、需要家側は原則として初期投資が不要になります。
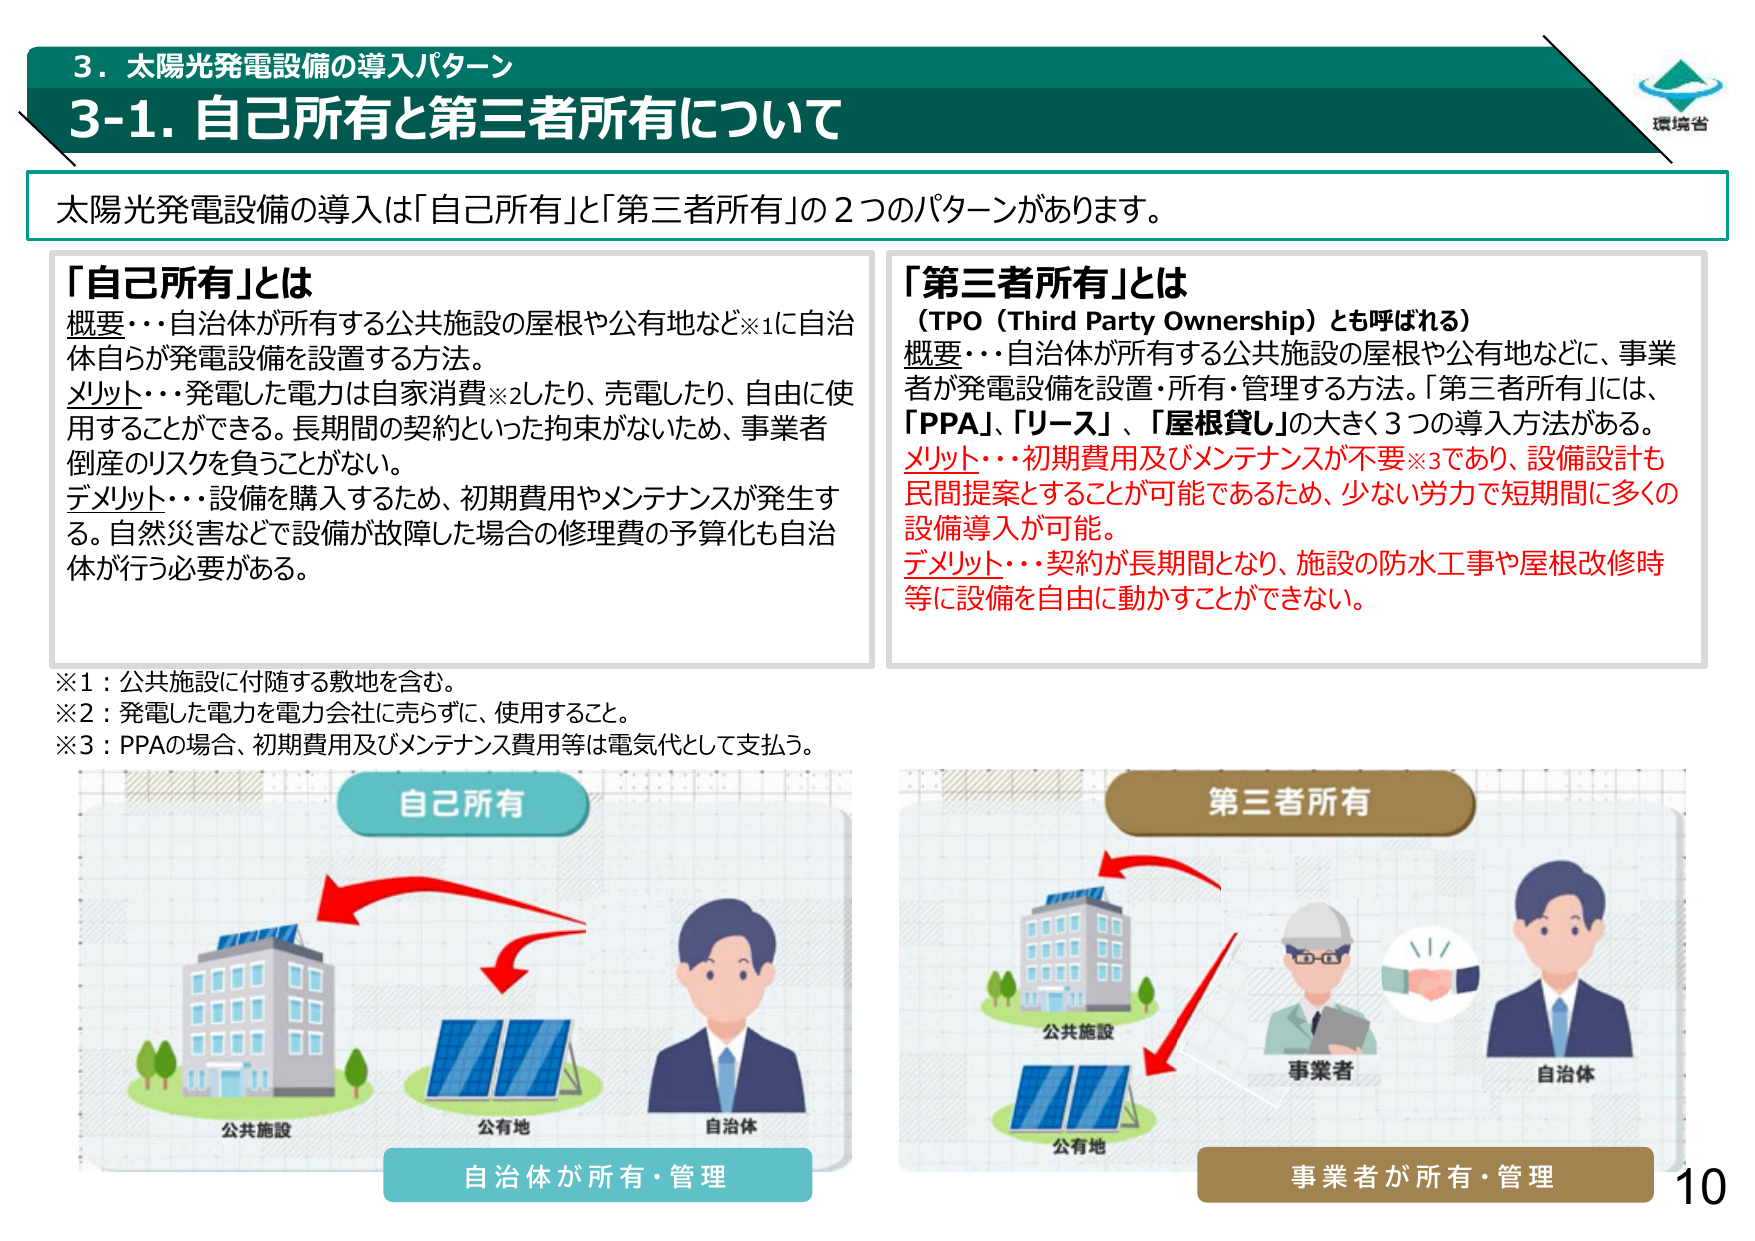
出典:環境省「PPA等の第三者所有による太陽光発電設備導入の手引き」p.10-11
一方で、第三者所有には留意点もあります。契約期間は20年程度の長期に及ぶことが一般的で(税務上の法定耐用年数17年を上回る長さです)、その間、電気料金・サービス料金を継続して支払う契約になります。初期投資をかけない分、契約期間や中途解約の条件、設備の取り扱いといった契約条件を確認したうえで検討することが欠かせません。
蓄電池を組み合わせる意味——自家消費率の向上、デマンド対策、そして停電時の価値
太陽光発電に蓄電池を組み合わせると、経済性と非常時への備えの両面で意味が生まれます。
第一に、自家消費率の向上です。太陽光の発電が多い時間帯(日中)と電気の使用が多い時間帯が必ずしも一致しない事業所では、日中に発電した電気の一部を蓄電池に貯めておき、発電が少ない時間帯に使うことで、自家消費率を高められる場合があります。
第二に、デマンド対策です。第8回で確認したとおり、高圧契約の基本料金は、契約電力のもとになるデマンド(30分ごとの最大需要電力)によって決まります。蓄電池を使って電力使用のピーク時間帯に放電すれば、契約電力の抑制につながる場合があります。ただし、第8回で整理したデマンド制御と同様、これは主にコスト面の効果であり、使用量そのものの削減(CO2排出量の削減)を伴うかどうかは放電のタイミングによって異なる点に注意が必要です。
第三に、停電時の価値です。日本では、送配電設備の事故や自然災害によって、大規模かつ長期の停電が発生することがあります。例えば2019年の台風15号(令和元年房総半島台風)では、関東広域で最大約93万戸が停電し、ピーク時から99%の停電が復旧するまでに約280時間を要しました。
出典:経済産業省 電力レジリエンスワーキンググループ(第5回、2019年10月3日)資料4「台風15号に伴う停電復旧プロセス等に係る検証について」
こうした大規模な停電に限らず、個別の事業所単位でも、設備故障や工事などによる短時間の停電は起こり得ます。太陽光発電設備は、通常、系統が停電すると発電も停止する仕組みになっていますが、自立運転機能を備えたパワーコンディショナや蓄電池と組み合わせることで、停電時にも一部の電気を使用できる場合があります。前掲の図で示したとおり、FIT制度の自家消費型要件でも、災害時の自立運転機能が求められています。ただし、自立運転で賄えるのは限られた容量・時間であることが一般的であり、非常時にどの設備を優先して稼働させるかをあらかじめ整理しておく必要があります。すべての電力需要を停電時にもまかなえるわけではない点は、理解しておくとよいでしょう。
DENLOG蓄電池というと経済性の議論が中心になりがちですが、停電時に何を、どれだけの時間動かしたいかを先に決めておくと、必要な蓄電容量の検討がしやすくなるのではないでしょうか。
補助金・税制が使える場合がある
太陽光発電・蓄電池の導入には、国の補助金や税制優遇が使える場合があります。
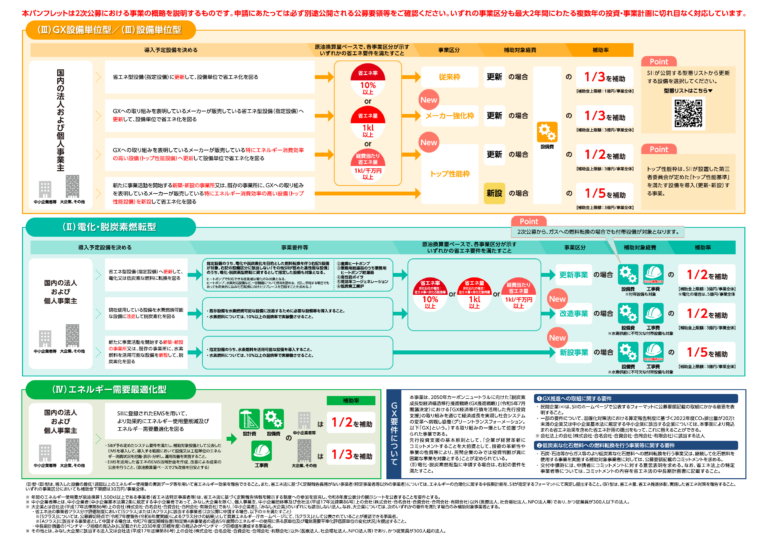
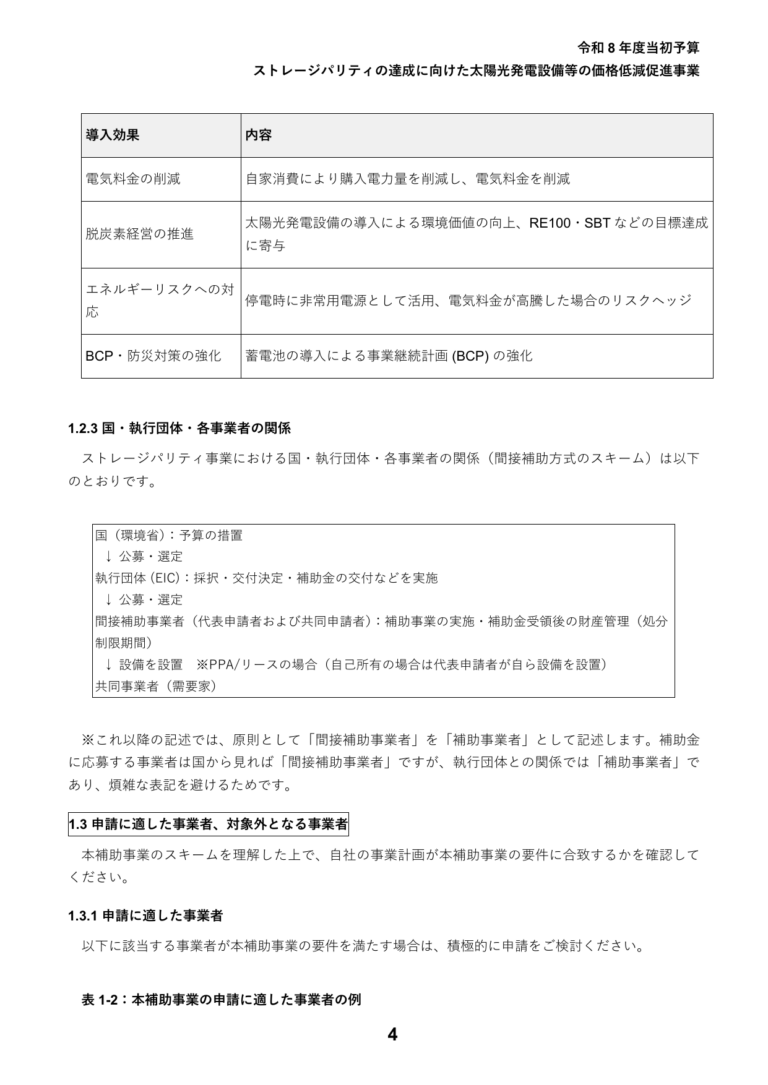
代表的な補助金が、環境省の「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」(通称ストレージパリティ補助金)です。太陽光発電設備は1kWあたり定額4万円(オンサイトPPA・リースの場合は5万円)、業務・産業用の定置用蓄電池は1kWhあたり定額3.9万円(間接補助対象経費の3分の1を上限)を基準額とし、太陽光発電設備は2,000万円、蓄電池等は4,000万円を交付上限として、合計6,000万円を上限に交付される制度です(令和7年度(補正予算)分)。年度によって公募時期や要件が変わるため、詳細な要件と最新の公募状況は番外編で扱います。
出典:環境省・一般財団法人環境イノベーション情報機構「令和7年度(補正予算)ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業 公募要領」p.63-64
税制面では、対象設備を取得する前に経営力向上計画の認定を受けておくことを原則として、即時償却または取得価額の10%の税額控除(資本金3,000万円超の法人は7%)を選べる「中小企業経営強化税制」があり、2027年3月31日までの措置とされています。太陽光発電設備がこの税制の対象になるかどうかは、売電の目的・割合によって左右されます。中小企業庁の同税制Q&Aでは、発電した電気の全量売電を目的とする設備は「電気業の用に供する設備」にあたるとして対象外とされ、電気の一部を販売する場合であっても、その設備で発電が見込まれる電気量のうち販売が見込まれる電気量の割合が2分の1を超えると対象外になるとされています。したがって、本記事で扱う自家消費型のように自家消費の割合が高い設備は対象になり得ますが、個別の要件確認は番外編で扱います。
出典:中小企業庁「中小企業経営強化税制」、中小企業庁「中小企業経営強化税制についてのQ&A」
設置前に確認しておきたいこと
太陽光発電・蓄電池の導入を具体的に検討する前に、確認しておきたい点を整理します。
第一に、屋根の状態です。太陽光発電設備は20年前後にわたって使用することが一般的であるため、建物・屋根の構造がパネルの重量に耐えられるか、屋根自体の防水性能や残存の耐用年数、改修の予定時期をあらかじめ確認しておく必要があります。第三者所有の契約期間中に屋根の改修が必要になった場合、設備の一時的な取り外しなど契約上の対応が必要になることもあります。
第二に、契約電力との関係です。第8回で確認したとおり、契約電力は実量制の場合、過去12か月の最大需要電力(デマンド)によって決まります。太陽光発電による自家消費が日中の使用電力を減らせば、契約電力の抑制につながる可能性がある一方、発電量は天候によって変動するため、太陽光の発電を前提に契約電力を引き下げる判断は、実績データを踏まえて慎重に行う必要があります。
第三に、パワーコンディショナの容量です。パワーコンディショナとは、太陽光パネルが発電した直流の電気を、施設内で使用できる交流の電気に変換する機器のことです。パワーコンディショナの容量は、必ずしもパネルの合計出力と同じ大きさに設計されるとは限りません。例えば、環境省の事例集で紹介されているあるスーパーマーケットの導入例では、パネル出力302kWに対しパワーコンディショナ出力は170kWとされています。
出典:環境省「はじめての再エネ活用ガイド(企業向け)」p.13
こうした点は、見積もりを取る段階で業者に確認し、複数の提案を比較する材料にするとよいでしょう。
まとめ
自家消費型太陽光発電とは、発電した電気を主に自社で使用する導入方法であり、発電量のうち実際に自社で使った割合を示す自家消費率が、経済性を検討するうえでの出発点になります。経済性は、「年間発電量×自家消費率×電気料金単価=年間削減額」を求め、初期投資額をこの年間削減額で割ることで、投資回収年数の目安を自分で計算できます。初期費用を用意できない場合は、PPAやリースといった第三者所有の仕組みを使う選択肢もあります。蓄電池を組み合わせると、自家消費率の向上やデマンド対策に加え、停電時に電気を使える設備としての価値も生まれますが、まかなえる範囲には限りがある点に注意が必要です。ストレージパリティ補助金や中小企業経営強化税制など使える補助金・税制がある場合もあり、屋根の状態や契約電力との関係、パワーコンディショナの容量といった点は、導入前に確認しておくとよいでしょう。
あわせて読みたい
- 第7回:削減の順番——運用改善・契約見直し・設備投資の3段階
- 第8回:電力契約とCO2——契約・料金メニューの見直しが排出量とコストに与える影響
- 第9回:再エネ調達の4類型——メニュー・非化石証書・PPA・自家消費
参考資料(一次情報)
- 資源エネルギー庁「FIT制度における地域活用要件について」(https://www.enecho.meti.go.jp/category/saving_and_new/saiene/community/dl/20220316_fit.pdf)
- 資源エネルギー庁 調達価格等算定委員会(第110回、2026年1月)資料1「太陽光発電について」(https://www.meti.go.jp/shingikai/santeii/pdf/110_01_00.pdf)
- 環境省「PPA等の第三者所有による太陽光発電設備導入の手引き」(https://www.env.go.jp/content/000118595.pdf)
- 環境省・一般財団法人環境イノベーション情報機構「令和7年度(補正予算)ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業 公募要領」(https://www.eic.or.jp/eic/topics/2025/st_r07c/1st/files/SP_R7_ky.pdf)
- 中小企業庁「中小企業経営強化税制」(https://www.chusho.meti.go.jp/keiei/kyoka/kyoka_zeisei.html)
- 中小企業庁「中小企業経営強化税制についてのQ&A」(https://www.chusho.meti.go.jp/keiei/kyoka/pdf/kyokaqanda.pdf)
- 経済産業省 電力レジリエンスワーキンググループ(第5回、2019年10月3日)資料4「台風15号に伴う停電復旧プロセス等に係る検証について」(https://www.meti.go.jp/shingikai/enecho/denryoku_gas/denryoku_gas/resilience_wg/pdf/005_04_00.pdf)
- 環境省「はじめての再エネ活用ガイド(企業向け)」(https://www.env.go.jp/earth/%E3%81%AF%E3%81%98%E3%82%81%E3%81%A6%E3%81%AE%E5%86%8D%E3%82%A8%E3%83%8D%E6%B4%BB%E7%94%A8%E3%82%AC%E3%82%A4%E3%83%89%EF%BC%88%E4%BC%81%E6%A5%AD%E5%90%91%E3%81%91%EF%BC%89.pdf)
※本記事の情報は投稿した時点のものであり、閲覧されている時点で変更されている場合がございます。あらかじめご承知おきください。